
Một hệ sinh thái từ xe điện đến không gian
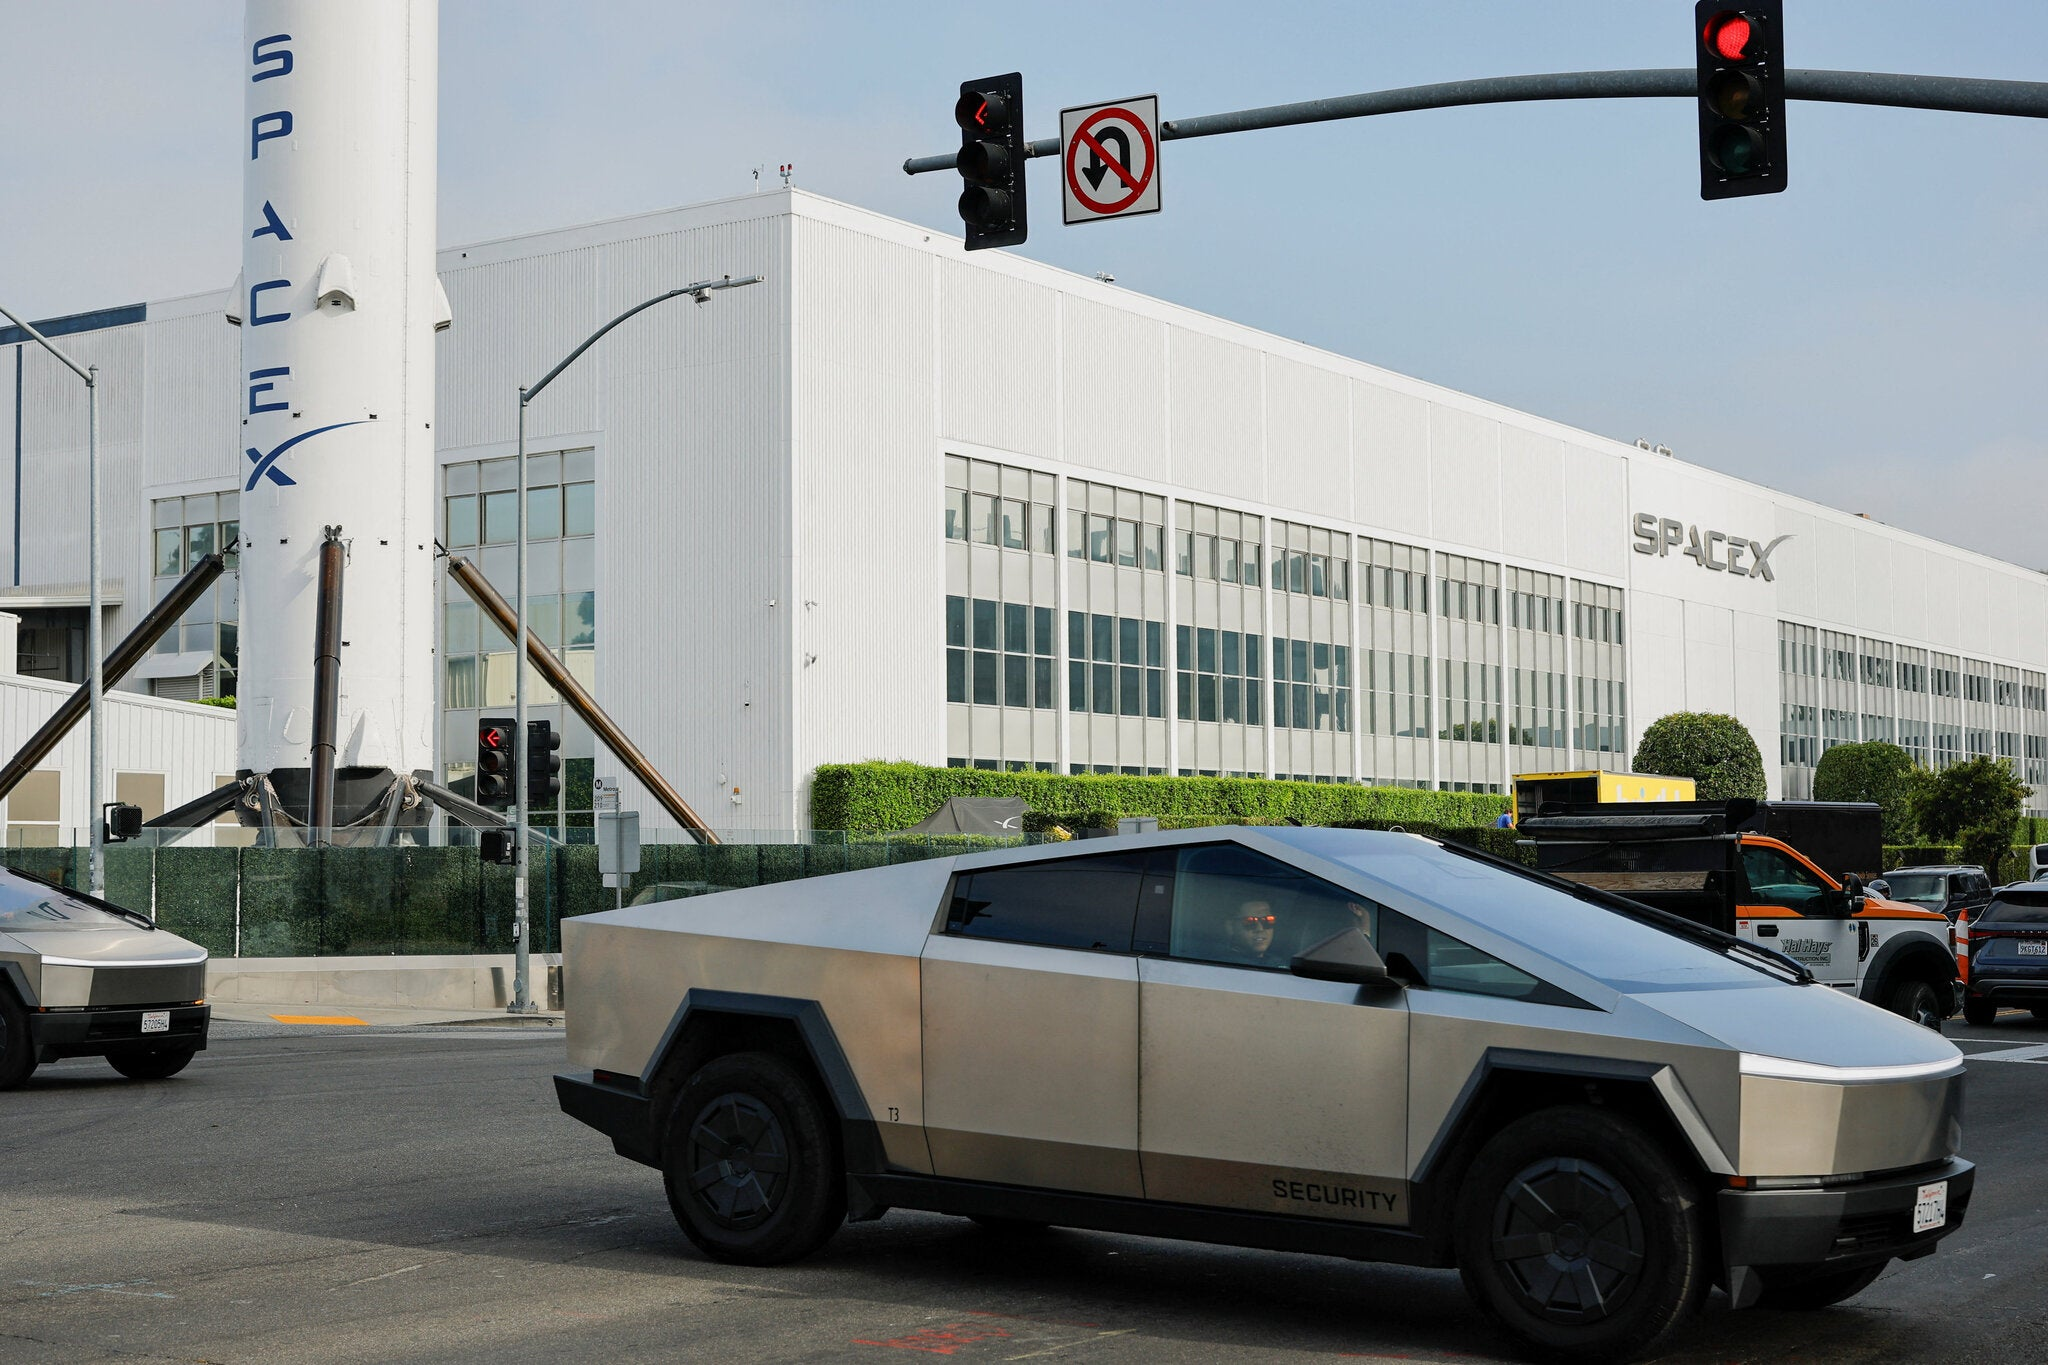
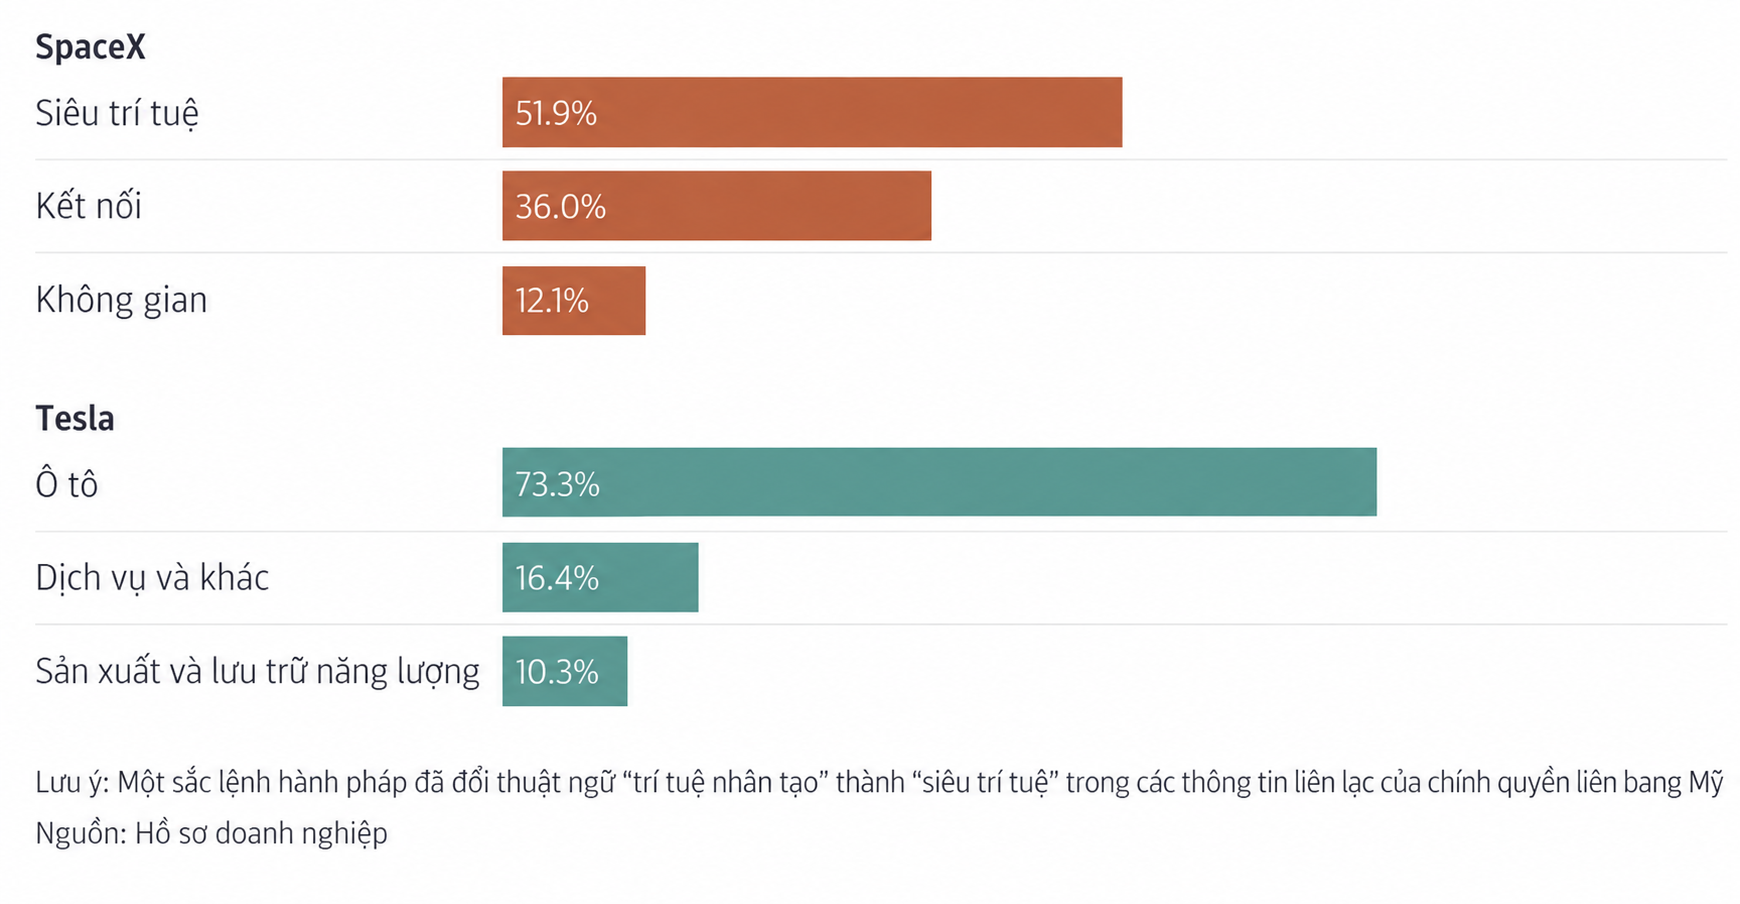
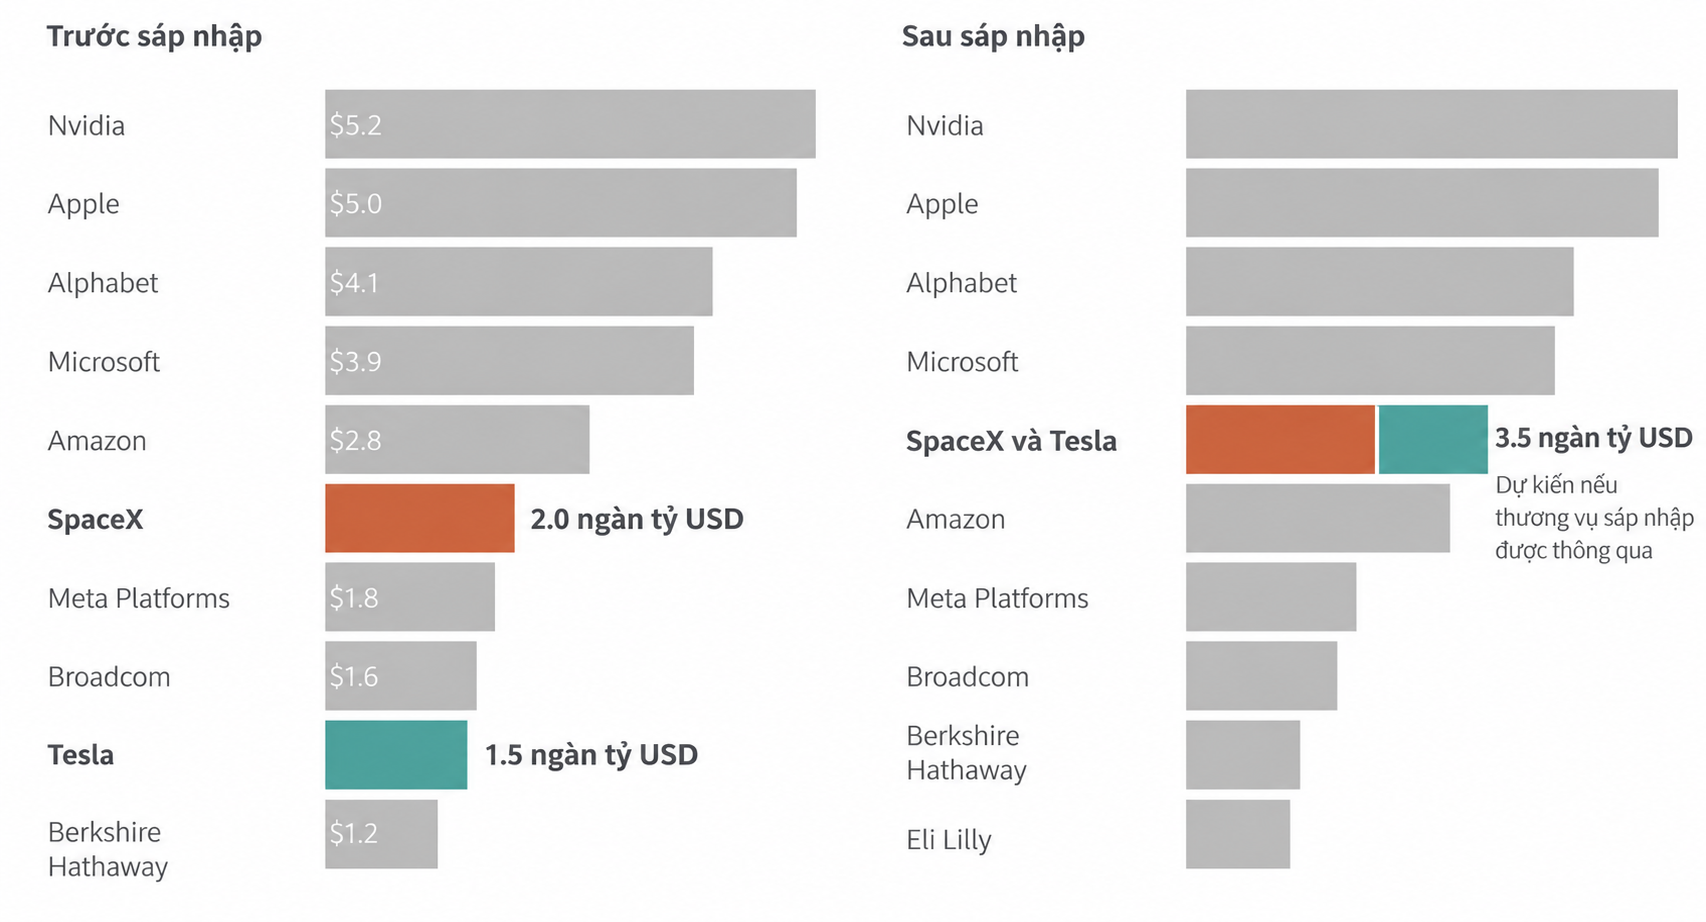
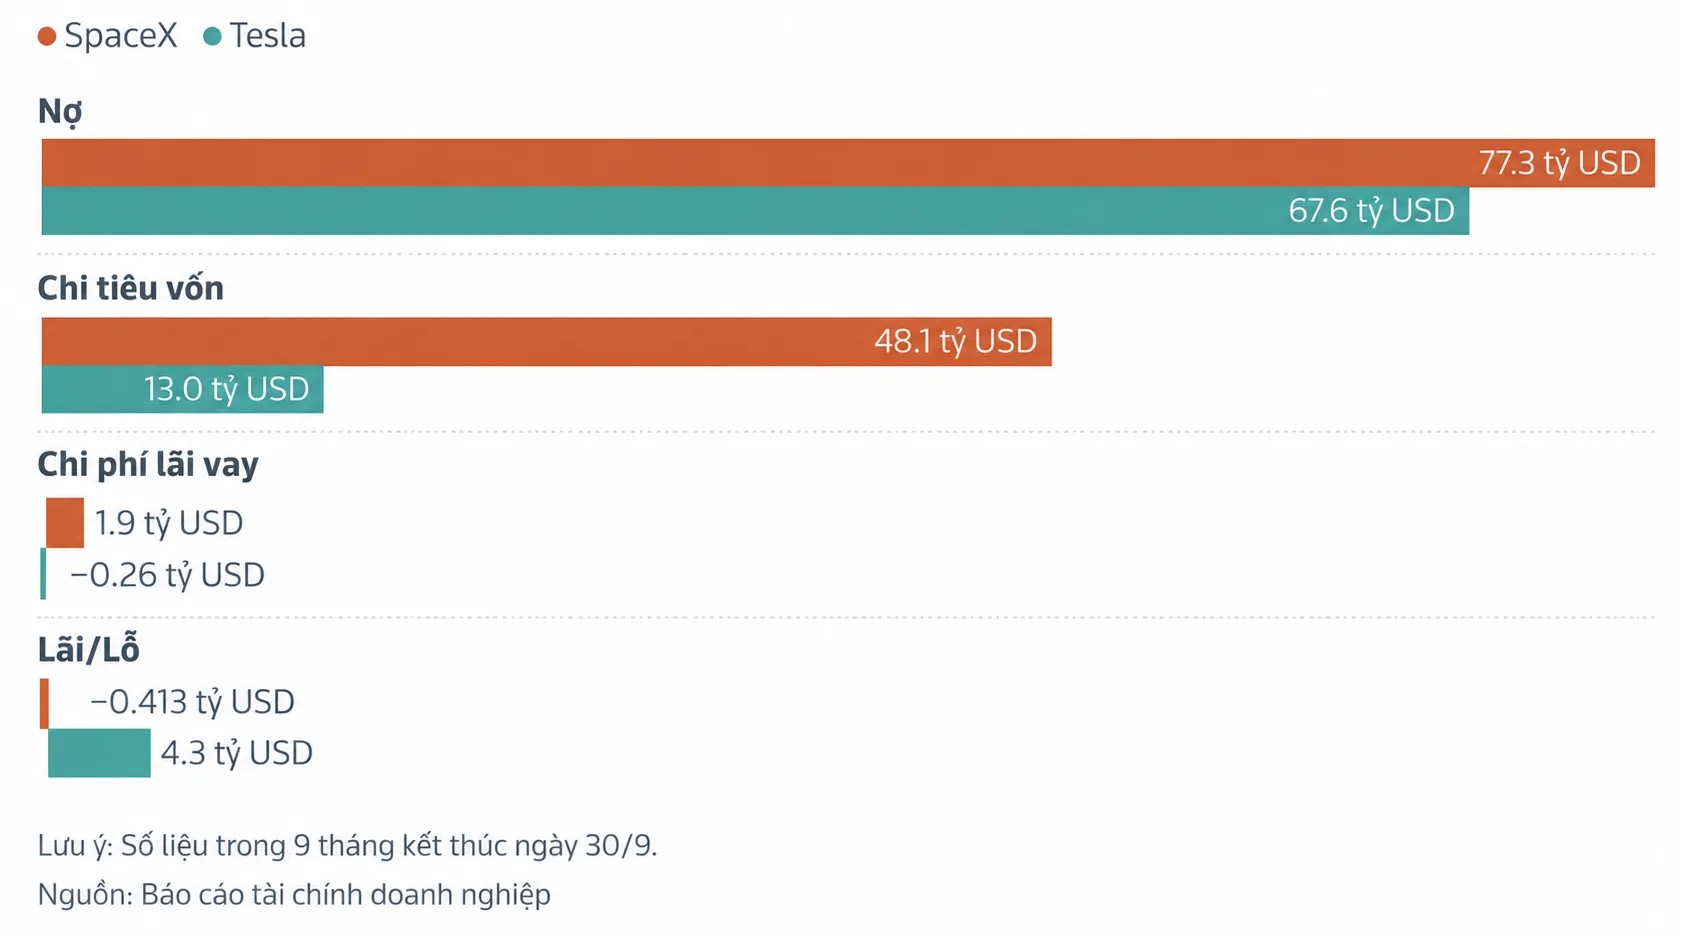
Tesla sáp nhập SpaceX là đề xuất đưa hai doanh nghiệp của Elon Musk về chung một cấu trúc, kết nối xe điện, trí tuệ nhân tạo, robot, tên lửa và Internet vệ tinh thành một hệ sinh thái công nghệ. Musk công khai ủng hộ ý tưởng này; hai công ty đã lập các ủy ban độc lập để xem xét tính khả thi, nhưng chưa chốt điều khoản và thương vụ chưa được bảo đảm. Các ước tính trong nguồn tin đặt giá trị thực thể mới ở khoảng 3.500–3.600 tỷ USD. Con số khổng lồ gây chú ý, nhưng lý do chiến lược mới là điểm đáng theo dõi: ranh giới giữa hai công ty đã thu hẹp khi Tesla mở rộng sang AI, robot và sản xuất tiên tiến, còn SpaceX phát triển Starlink cùng hạ tầng tính toán. Elon Musk sáp nhập hai đế chế có thể giúp điều phối vốn, nhân lực và công nghệ nhanh hơn; đổi lại, quyền lực tập trung hơn vào một hệ sinh thái do ông dẫn dắt.
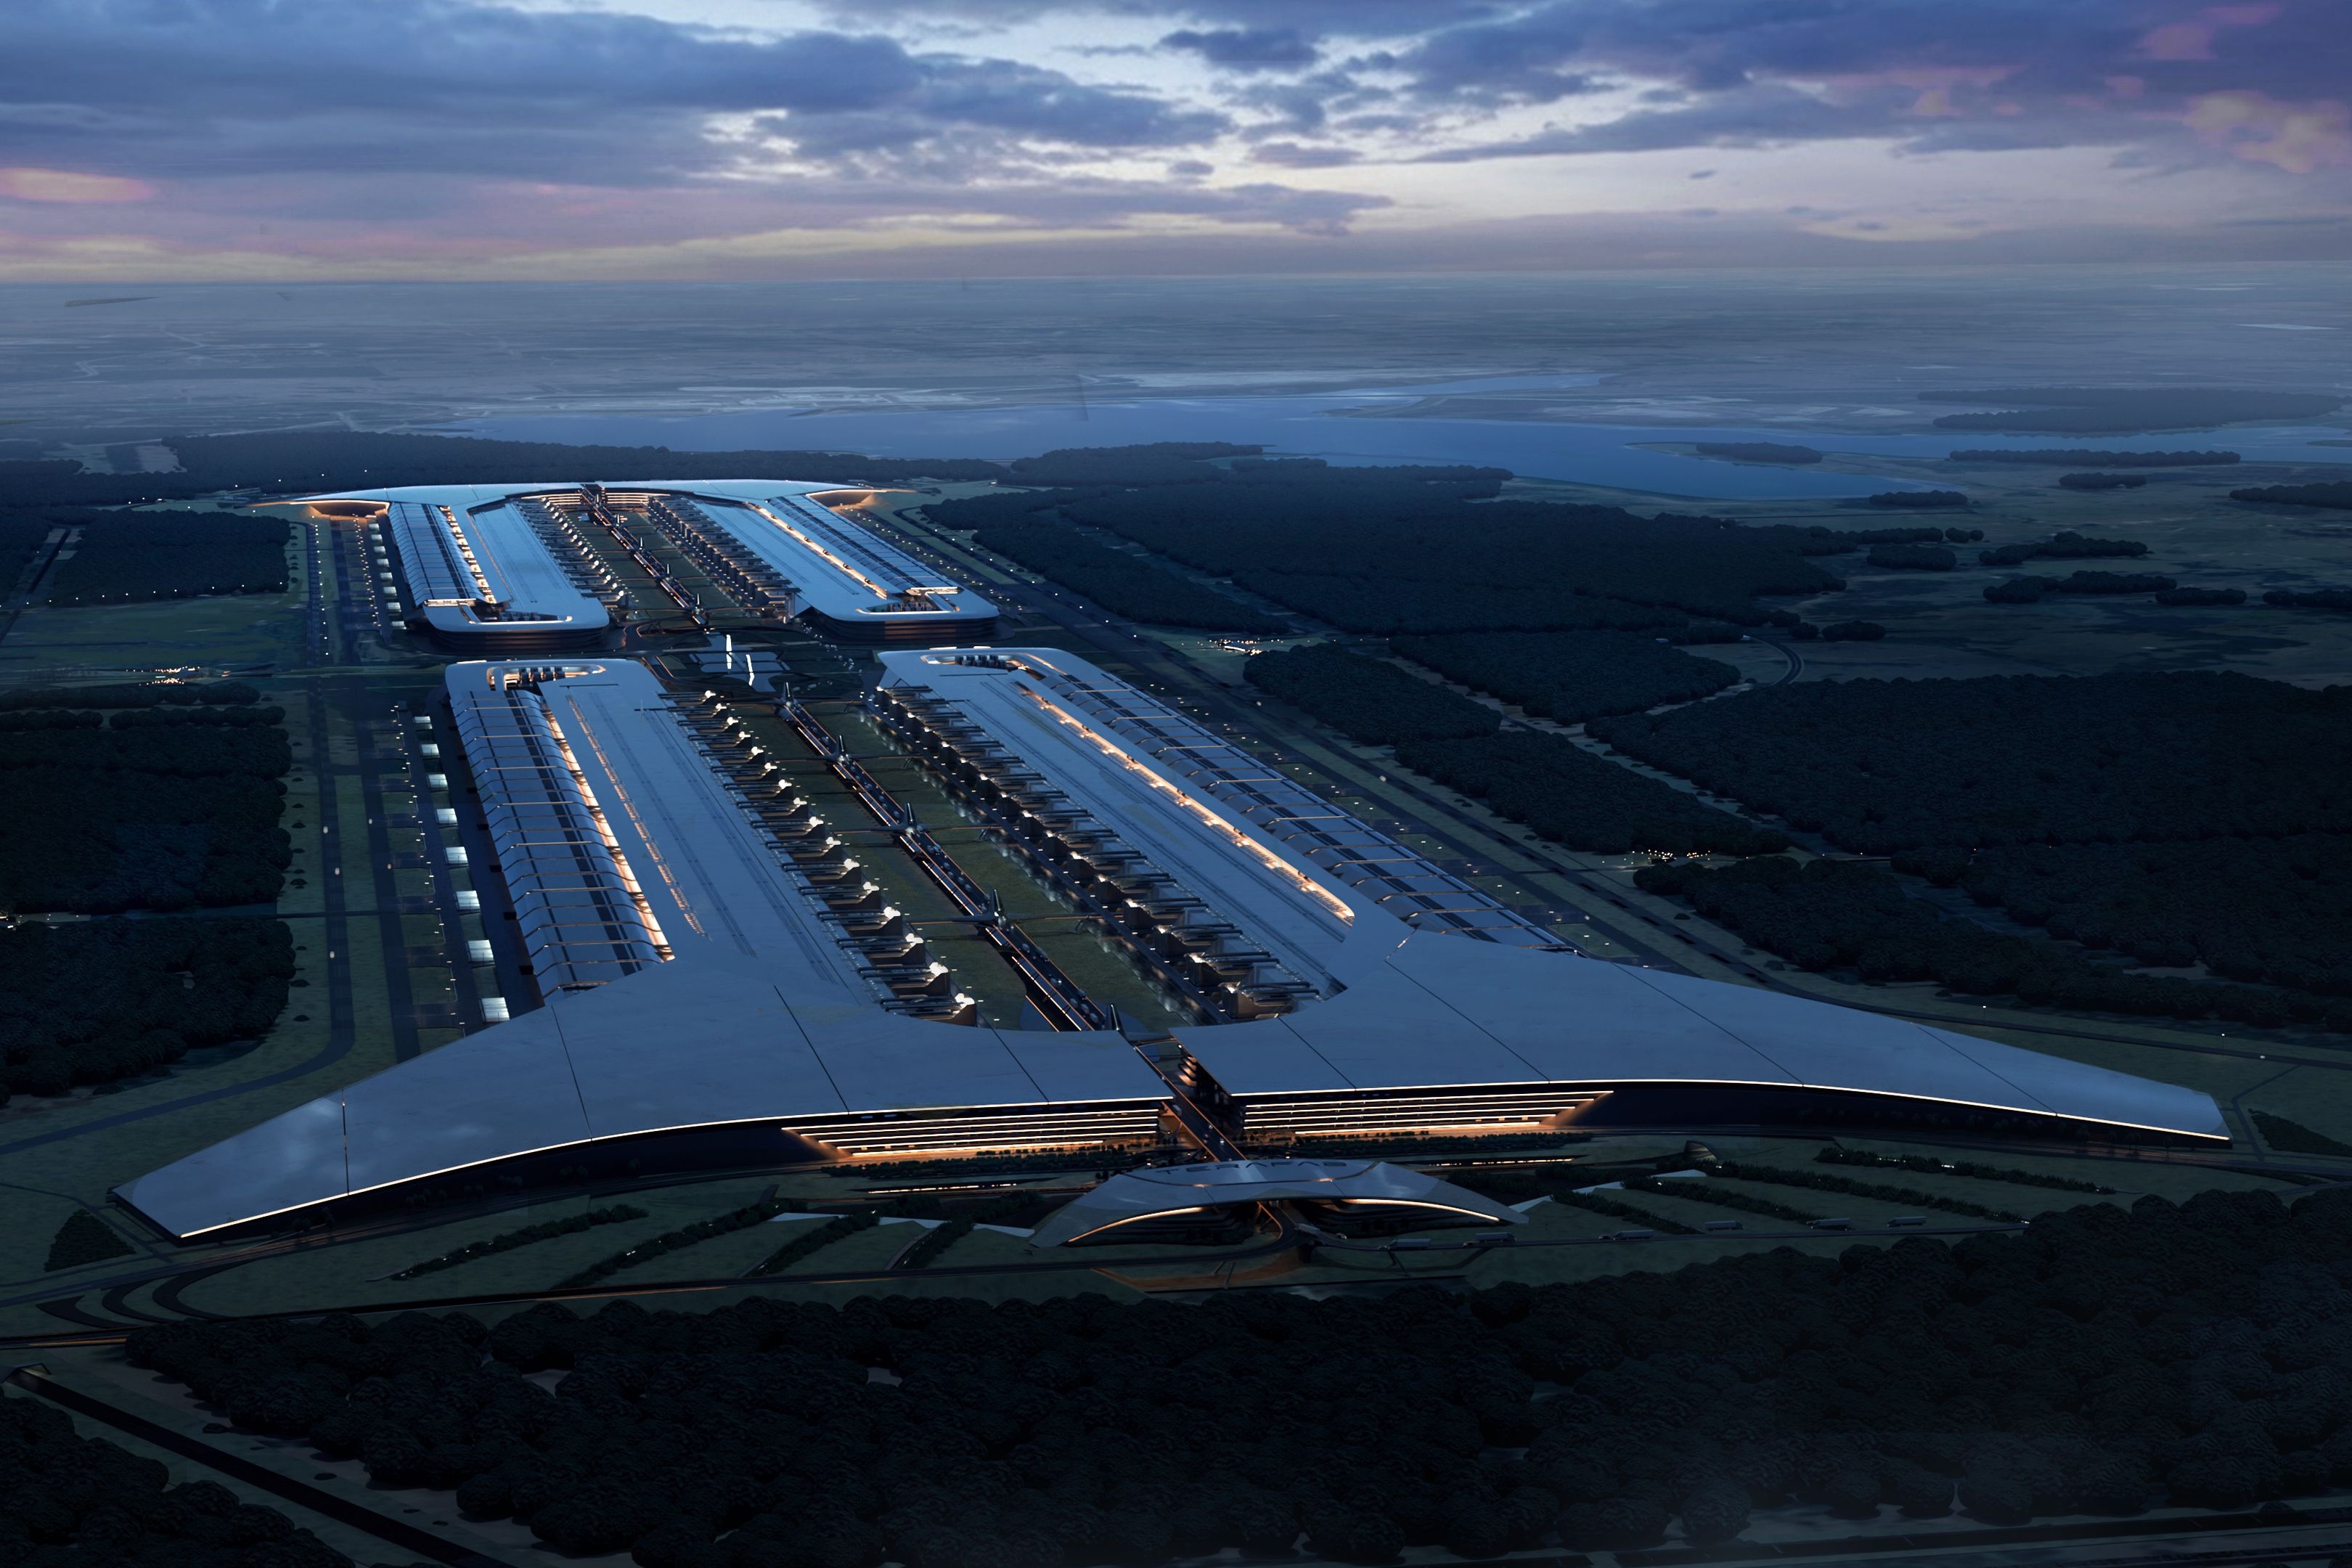
Tầm nhìn này nhắm đến việc chuẩn bị cho cái gọi là “điểm kỳ dị AI”, khi trí tuệ nhân tạo vượt qua con người. Dự án Terafab, được hai công ty công bố, thể hiện hướng đi đó: sản xuất chip cho xe tự hành, robot Optimus và hạ tầng AI của SpaceX, với mục tiêu bắt đầu sản xuất hàng loạt vào cuối năm 2028. Đây là lời giải có logic cho nhu cầu chip, năng lượng và kết nối ngày càng gắn bó, nhưng cũng có thể buộc một tập đoàn duy nhất cùng lúc gánh những dự án khác biệt và tốn nguồn lực.
Lợi ích có thể chạm tới người dùng, nhưng không tự đến
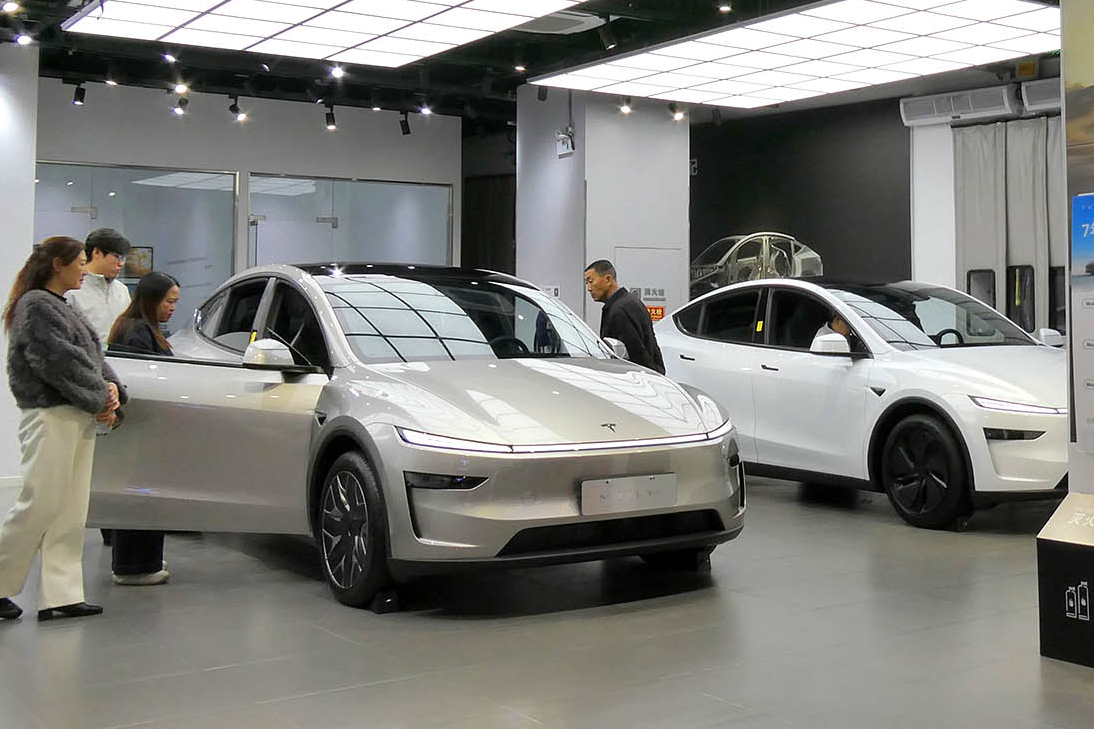
Nếu thương vụ Tesla SpaceX thành hiện thực, cổ đông Tesla có thể tiếp cận hoạt động Internet vệ tinh Starlink và dịch vụ phóng tên lửa, còn nhà đầu tư SpaceX sẽ có lợi ích gắn với xe điện, lưu trữ năng lượng, xe tự hành và robot của Tesla. Với người dùng thông thường, viễn cảnh thiết thực hơn là kết nối vệ tinh hỗ trợ robotaxi, hệ thống tự hành và robot hình người ở những nơi mạng mặt đất còn yếu. Công nghệ pin và lưu trữ của Tesla cũng có thể phục vụ nhu cầu điện ngày càng lớn của SpaceX, trong đó có các trung tâm dữ liệu. Tuy nhiên, đó là khả năng chứ chưa phải dịch vụ đã được bảo đảm. Một công ty chung không khiến những ứng dụng này tự động hoạt động tốt hơn; chúng vẫn phải chứng minh được độ tin cậy, hiệu quả vận hành và giá trị thương mại.
Mức độ hợp tác hiện có khiến ý tưởng hợp nhất có vẻ ít xa vời hơn một vụ ghép nối hoàn toàn bất ngờ. Hai bên đã triển khai kế hoạch chung về chip, còn các dự án tương lai được nhắc tới gồm trung tâm dữ liệu trên quỹ đạo. Nhưng hợp tác theo từng dự án không đồng nghĩa phải nhập làm một. Một cấu trúc tập đoàn duy nhất có thể giảm ma sát trong phối hợp, song cũng làm mờ ranh giới giữa lợi ích của nhà đầu tư Tesla và SpaceX. Với công chúng, phép thử không phải là quy mô tham vọng, mà là liệu sự kết hợp có đem lại sản phẩm tốt hơn hay chỉ mở rộng thêm một danh sách dự án tốn kém.
Giá trị lớn không xóa được bài toán quản trị
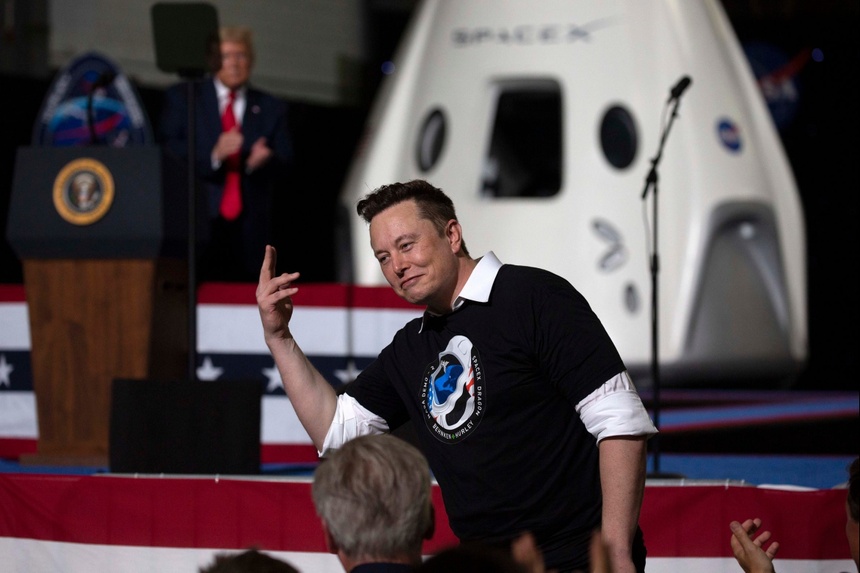
Rào cản đáng kể nhất không nằm ở việc vẽ ra một hệ sinh thái hấp dẫn, mà ở cách định giá, phân bổ quyền lợi và xin chấp thuận. Musk có lợi ích lớn tại cả hai công ty, vì thế ông thừa nhận mình có xung đột lợi ích và không trực tiếp tham gia đàm phán; các ủy ban độc lập cùng cổ đông phải đánh giá giao dịch. Cấu trúc biểu quyết cũng khác nhau: quyền kiểm soát của Musk tại SpaceX lớn hơn đáng kể so với tỷ lệ sở hữu và quyền biểu quyết tại Tesla. Điều đó khiến câu hỏi ai được lợi, ai chịu rủi ro và tài sản mỗi bên được định giá ra sao trở thành trọng tâm, chứ không phải thủ tục phụ.
Tesla phải nhận được sự đồng thuận của đa số tổng lượng cổ phiếu phát hành, một ngưỡng được Musk mô tả là rào cản cao. Tiền lệ tranh chấp quanh việc Tesla sáp nhập SolarCity cũng có thể khiến cổ đông soi kỹ nguy cơ công ty đại chúng dùng nguồn lực để phục vụ lợi ích liên quan. Vì vậy, kiện tụng và thủ tục pháp lý có thể kéo dài quá trình, kể cả khi ban lãnh đạo muốn thúc đẩy nhanh. Đại hội đồng cổ đông thường niên của Tesla dự kiến diễn ra ngày 3/12, nhưng việc có một mốc họp không đồng nghĩa thương vụ sẽ được thông qua tại đó. Cổ đông cần đánh giá điều khoản cụ thể thay vì đặt cược vào sức hút của cái tên Musk.
Tham vọng hợp lý, nhưng sáp nhập chưa phải kết luận
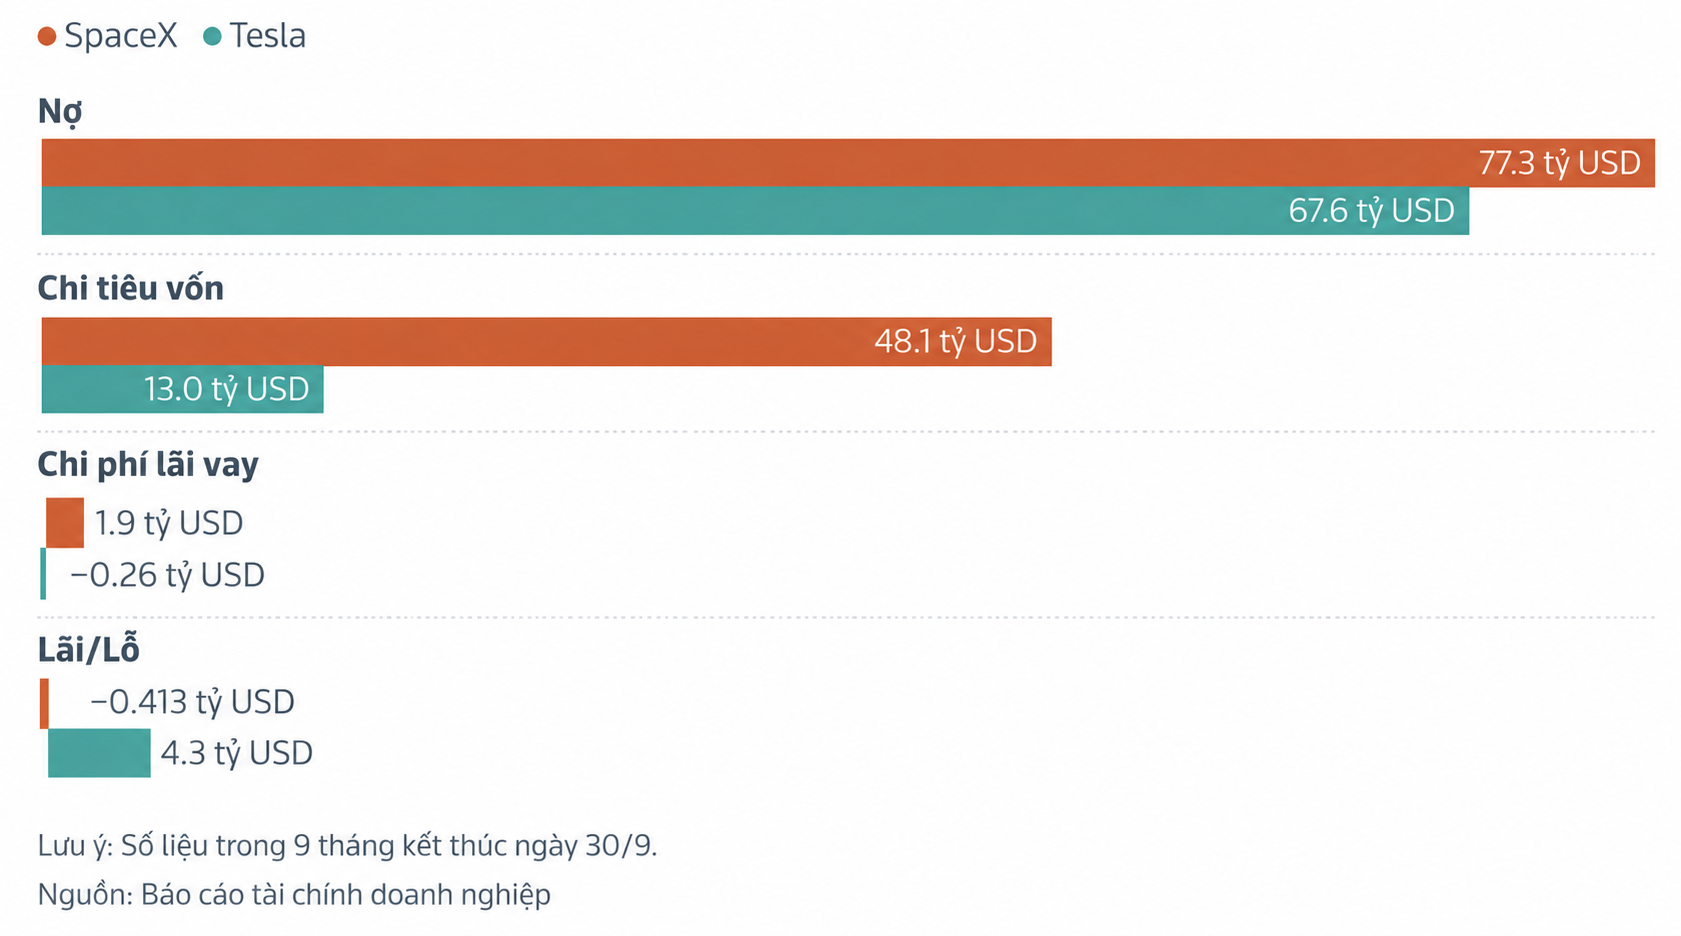
Lập luận ủng hộ hợp nhất có sức nặng: AI cần chip, điện năng và kết nối; Tesla và SpaceX đều đã đầu tư vào những mắt xích ấy. Nhưng quy mô lớn không tự tạo ra hiệu quả, còn việc gom xe điện, robot, vệ tinh và tên lửa vào cùng một công ty sẽ làm tăng độ phức tạp trong quản trị và rủi ro vận hành. Câu hỏi về giá trị SpaceX Tesla vì thế không thể chỉ trả lời bằng một con số vốn hóa ước tính. Nhà đầu tư cần biết cách phân chia quyền biểu quyết, bảo vệ cổ đông thiểu số và kiểm soát dòng vốn giữa các dự án. Cho tới khi các điều khoản được công bố và cổ đông bỏ phiếu, sáp nhập vẫn là phương án đang được xem xét, không phải một kết quả đã ngã ngũ.
Kết luận, thương vụ có thể tạo nền tảng tích hợp hiếm có cho AI, năng lượng, robot và không gian, đồng thời mở ra những tiện ích mới cho người dùng. Tuy nhiên, các lợi ích đó vẫn phải được chứng minh, còn xung đột lợi ích và nguy cơ kiện tụng là những trở ngại thực chất. Nếu các ủy ban độc lập không đưa ra được một cấu trúc công bằng, hoặc cổ đông Tesla không chấp thuận, tham vọng hợp nhất có thể bị trì hoãn hoặc dừng lại. Điều đáng chờ đợi không phải là tuyên bố về một siêu đế chế, mà là bằng chứng cho thấy việc sáp nhập tạo thêm giá trị mà không chuyển rủi ro quá mức sang nhà đầu tư.