
Lợi nhuận tăng không đồng nghĩa cổ phiếu sẽ tăng
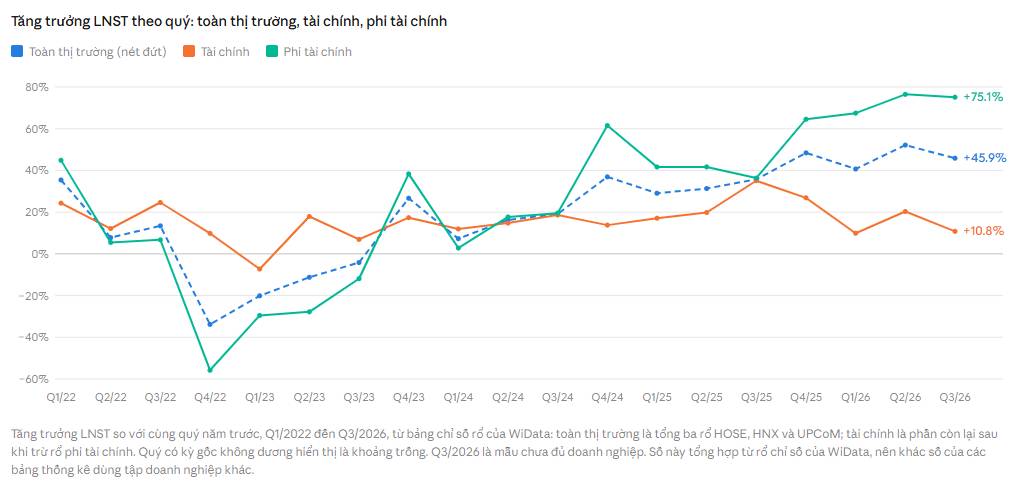
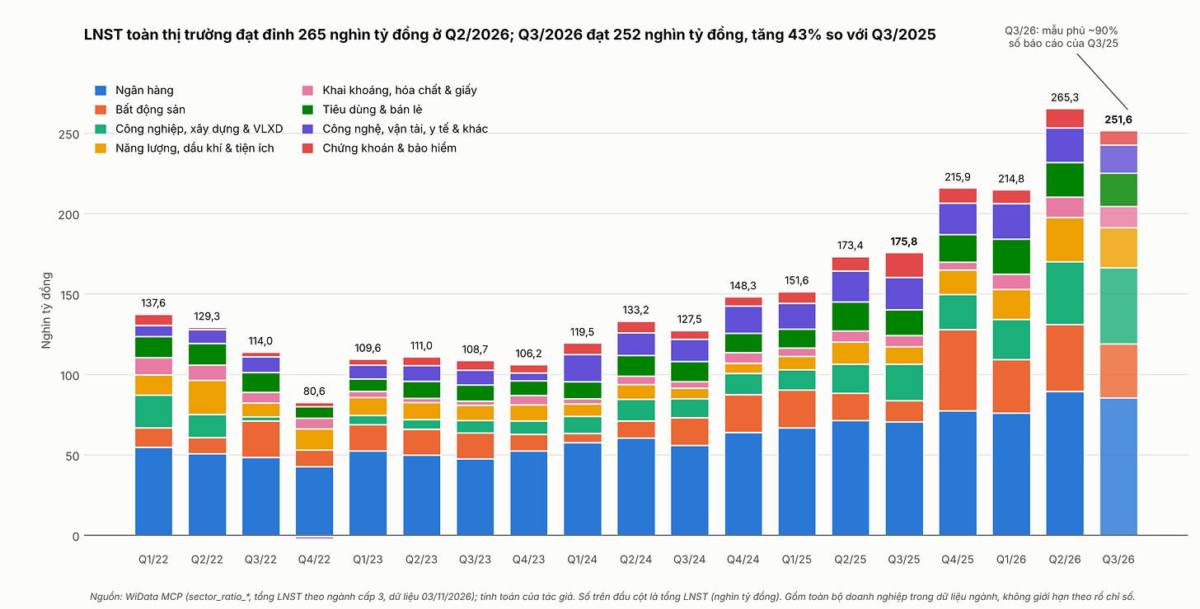
Kết quả kinh doanh quý 3 là bức tranh về doanh thu, lợi nhuận và hiệu quả hoạt động của doanh nghiệp trong một kỳ báo cáo, nhưng không tự nó quyết định hướng đi của giá cổ phiếu. Quý 3/2026 cho thấy rõ khoảng cách ấy: tổng lợi nhuận sau thuế của doanh nghiệp trên HOSE, HNX và UPCoM tăng 45,9%, lên 240.333 tỷ đồng, trong khi cổ phiếu vẫn giảm giá. Con số tổng hợp ấn tượng không có nghĩa mọi doanh nghiệp cùng tăng trưởng, cũng không đảm bảo lợi nhuận sẽ lặp lại trong các quý sau.
Điểm đáng lưu ý là mức tăng tập trung nhiều ở khối phi tài chính, còn khối tài chính tăng khiêm tốn hơn; đóng góp lớn từ một số doanh nghiệp cũng làm bức tranh chung sáng hơn thực tế của phần còn lại. Theo phân tích trong nguồn, nhóm cổ phiếu thuộc hệ sinh thái Vingroup đóng góp khoảng 22,5% lợi nhuận sau thuế của rổ VN-Index; nếu loại bốn mã VIC, VHM, VRE và VPL, tăng trưởng lợi nhuận của rổ giảm từ 47,9% xuống 22,2%. Vì thế, đọc báo cáo tài chính cần nhìn qua con số tổng để xem tăng trưởng đến từ đâu và có lan tỏa hay không.
Thị trường nhìn xa hơn một quý báo cáo
Giá cổ phiếu phản ánh cả lợi nhuận hiện tại lẫn kỳ vọng về lợi nhuận tương lai, mức sinh lời nhà đầu tư đòi hỏi và rủi ro. Nguồn phân tích nêu áp lực từ mặt bằng lãi suất và lạm phát có thể đẩy mức lợi suất yêu cầu lên cao. Đồng thời, nhà đầu tư đặt câu hỏi liệu tăng trưởng có lan rộng hay chỉ tập trung ở một số doanh nghiệp lớn và nhóm hưởng lợi trực tiếp từ xu hướng vĩ mô. Bởi vậy, một mùa báo cáo tích cực vẫn có thể đi cùng với cổ phiếu giảm giá nếu thị trường cho rằng mức tăng khó duy trì hoặc không đủ rộng.
Diễn biến vốn hóa cũng cho thấy chỉ số chung có thể che khuất độ yếu của nhiều mã: từ ngày 18/5, vốn hóa nhóm Vin gần như đi ngang, trong khi phần còn lại giảm khoảng 12%. Đáng ngại hơn, nguồn phân tích ghi nhận đà tăng trưởng cốt lõi ngoài nhóm này đã chậm lại trong năm quý liên tiếp; quý 4 còn phải đối mặt với nền so sánh cao của nhóm Vin trong cùng kỳ năm trước. Đây là lý do nhà đầu tư nên phân biệt lợi nhuận tăng nhờ hoạt động thường xuyên với phần đóng góp tập trung, thay vì xem mức tăng tổng hợp là tín hiệu mua bán đủ dùng.
Ba doanh nghiệp, ba chất lượng tăng trưởng khác nhau
PV Power là trường hợp tăng trưởng nổi bật: quý 3/2026, doanh thu thuần hợp nhất đạt 16.772,17 tỷ đồng, so với 7.855,19 tỷ đồng cùng kỳ; lợi nhuận sau thuế đạt 2.073,12 tỷ đồng, tăng từ 948,38 tỷ đồng. Lũy kế chín tháng, doanh thu đạt 49.405,50 tỷ đồng, tăng 94,5% so với cùng kỳ, trong khi sản lượng điện phát ra đạt 19.329 triệu kWh. Dù vậy, báo cáo cũng ghi nhận chi phí tài chính và áp lực lãi vay liên quan đến các dự án đang triển khai—nhắc rằng tăng trưởng doanh thu cần được cân cùng chi phí và dòng tiền.
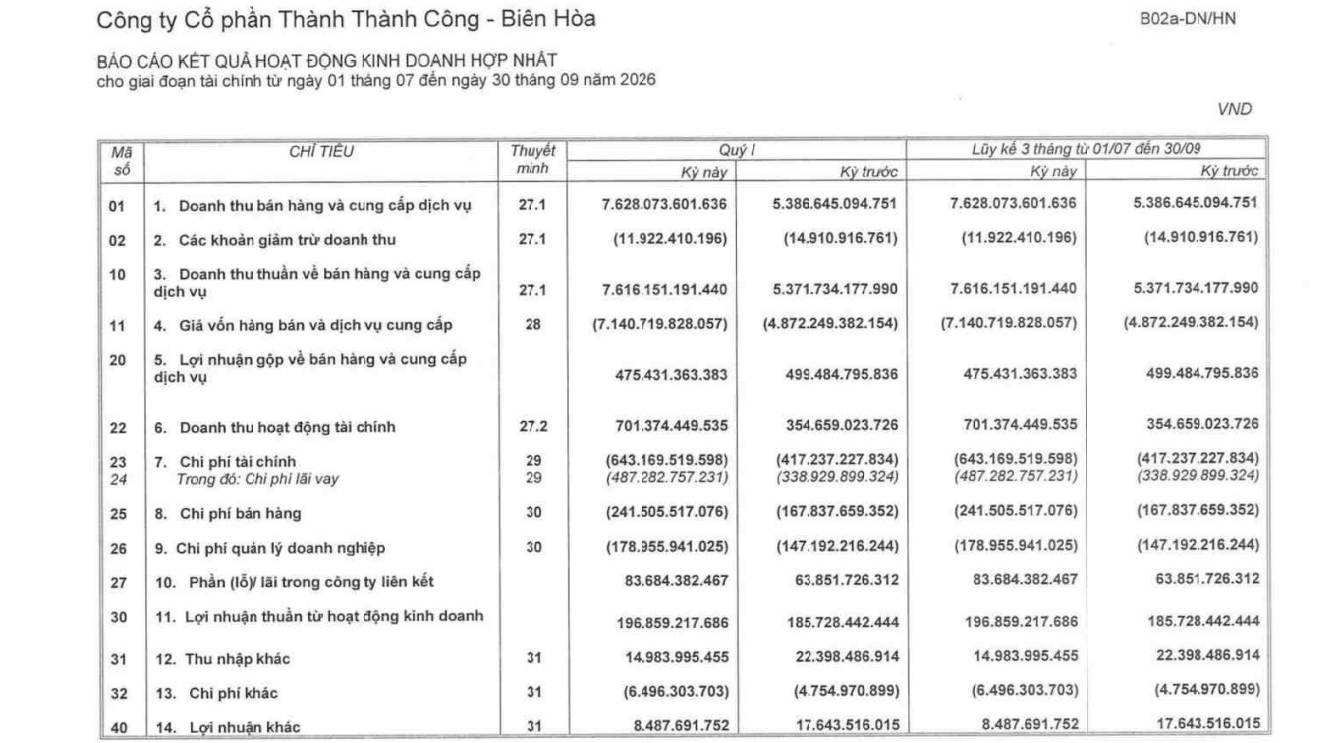
TTC AgriS cho thấy mặt đối lập: doanh thu thuần quý I niên độ 2026–2027 tăng 41,8%, lên 7.616,2 tỷ đồng, nhưng lợi nhuận sau thuế giảm 21,8%, còn 154,9 tỷ đồng. Giá vốn tăng nhanh hơn doanh thu, kéo biên lợi nhuận gộp từ 9,3% xuống 6,2%; chi phí lãi vay cũng tăng. Nguồn nêu chi phí thuế thu nhập doanh nghiệp hiện hành tăng từ 11,9 tỷ đồng lên 42,1 tỷ đồng như một nguyên nhân trực tiếp khác.
Vinamilk tăng cả doanh thu lẫn lợi nhuận, nhưng cần đọc đủ bối cảnh
Vinamilk báo doanh thu thuần hợp nhất quý 3 đạt 18.465 tỷ đồng, tăng 8,7% so với cùng kỳ; lợi nhuận sau thuế đạt 2.962 tỷ đồng, tăng 18%. Trong chín tháng, doanh thu đạt 53.461 tỷ đồng và lợi nhuận sau thuế đạt 8.605 tỷ đồng, lần lượt tăng 14,5% và 30,6%. Kết quả này tương phản với trường hợp TTC AgriS: không chỉ doanh thu mà lợi nhuận của Vinamilk cũng đi lên. Tuy nhiên, biên lợi nhuận gộp quý 3 giảm nhẹ 0,2 điểm phần trăm do chi phí đầu vào tăng, cho thấy ngay cả một báo cáo tích cực vẫn có những chỉ dấu cần theo dõi.
Ba trường hợp này củng cố một kết luận: tăng trưởng lợi nhuận doanh nghiệp không phải lời giải duy nhất cho biến động thị trường. Nhà đầu tư cần xét mức tăng có bền vững không, lợi nhuận có đến từ hoạt động cốt lõi không, chi phí và nghĩa vụ tài chính thay đổi ra sao, rồi mới đối chiếu với kỳ vọng đã phản ánh vào giá. Sang quý 4, nền so sánh cao của một số doanh nghiệp có thể làm tốc độ tăng trưởng khó duy trì. Vì thế, mùa báo cáo nên được đọc như phép thử về chất lượng và độ lan tỏa của lợi nhuận—không phải bảo chứng rằng cổ phiếu sẽ tăng.