
Từ hồ sơ giấy sang vài thao tác trên điện thoại
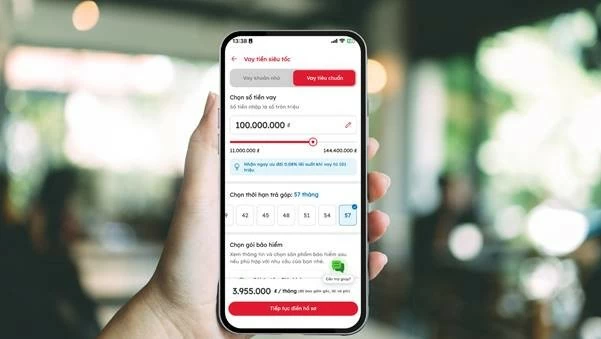
Vay tiêu dùng số là hình thức đăng ký, xác minh danh tính, ký hợp đồng và theo dõi khoản vay qua nền tảng số, thường bằng ứng dụng trên smartphone. Điểm thay đổi đáng kể không chỉ là tốc độ, mà còn là việc người vay không còn phải bắt đầu bằng một chồng giấy tờ.
Vài năm trước, người đi vay thường phải chuẩn bị sao kê lương, giấy xác nhận cư trú, bản sao công chứng, rồi đến quầy trong giờ làm việc và chờ thẩm định. Nay, toàn bộ quy trình từ đăng ký đến ký hợp đồng có thể thực hiện trên điện thoại. Đây là phản ứng hợp lý trước thói quen giao dịch đang chuyển lên môi trường di động: tỷ lệ người trưởng thành có tài khoản ngân hàng tăng từ 68,44% năm 2020 lên 86,97%, còn giá trị giao dịch di động tăng bình quân trên 25% mỗi năm.
Các con số ấy giúp lý giải vì sao vay trên ứng dụng không còn là tiện ích bên lề. Với người cần xử lý một khoản chi gấp, bớt đi việc đi lại và chờ đợi có giá trị thiết thực; song tốc độ không nên được xem là thước đo duy nhất của một quy trình vay tốt.
CCCD gắn chip trở thành điểm tựa xác minh
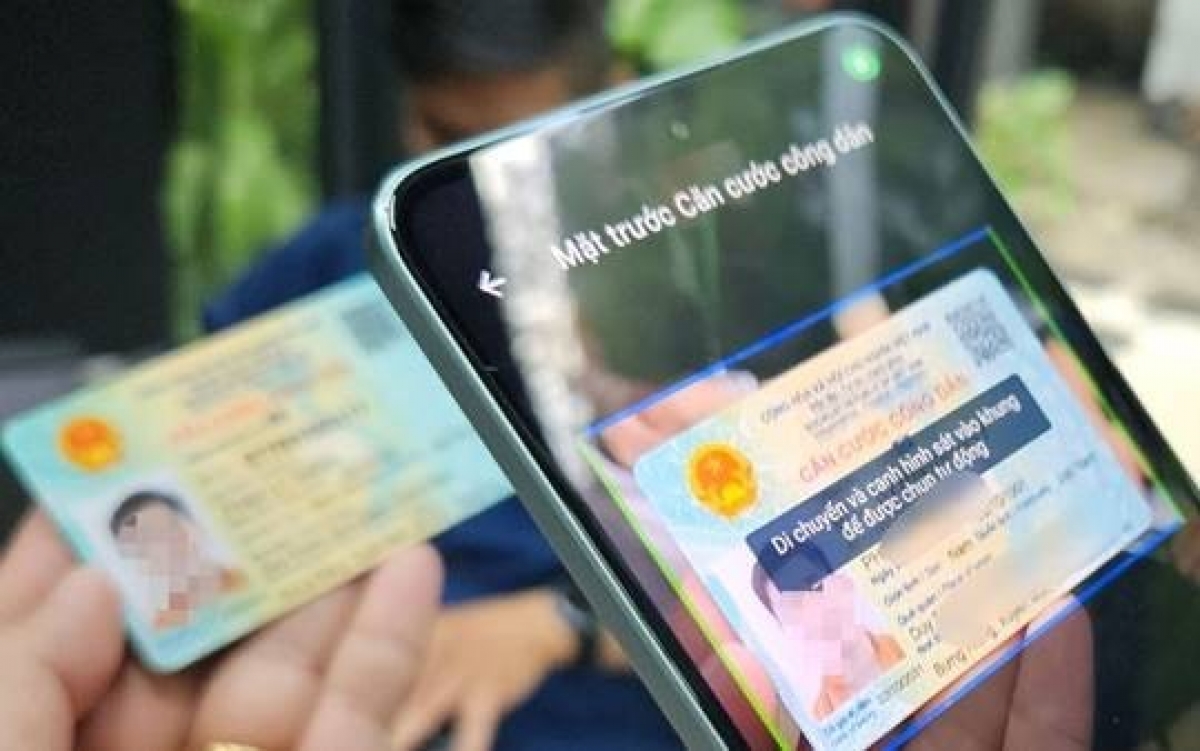
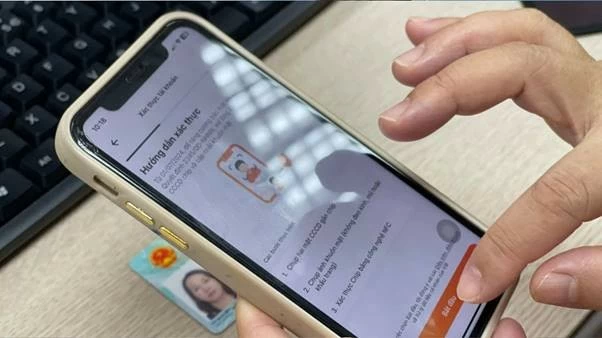
Trong quy trình số, CCCD gắn chip và kết nối với VNeID hỗ trợ xác minh danh tính, giảm phụ thuộc vào giấy xác nhận cư trú hay bản sao công chứng. Đây là vai trò quan trọng của định danh điện tử: giúp tổ chức tài chính đối chiếu thông tin người đăng ký mà không nhất thiết phải gặp trực tiếp.
Công nghệ eKYC bổ sung bước chụp giấy tờ và quét khuôn mặt để kiểm tra người đăng ký có phải chính chủ. Dữ liệu cùng các công cụ phân tích như Big Data và AI có thể hỗ trợ chấm điểm tín dụng tự động; hợp đồng điện tử và mã OTP gửi đến số điện thoại chính chủ hoàn tất khâu ký kết. Sự phối hợp giữa eKYC, AI và dữ liệu CCCD gắn chip có thể rút quy trình duyệt xuống vài phút.
Nhưng xác minh nhanh không đồng nghĩa với bảo mật mặc nhiên. Khi giấy tờ và dữ liệu cá nhân được gửi qua ứng dụng, người vay cần biết thông tin nào được thu thập, dùng vào mục đích gì và được bảo vệ ra sao. Mã OTP là một lớp xác thực, không thay thế trách nhiệm bảo vệ dữ liệu của đơn vị cung cấp dịch vụ.
Tiện ích sau giải ngân cũng nằm trên smartphone
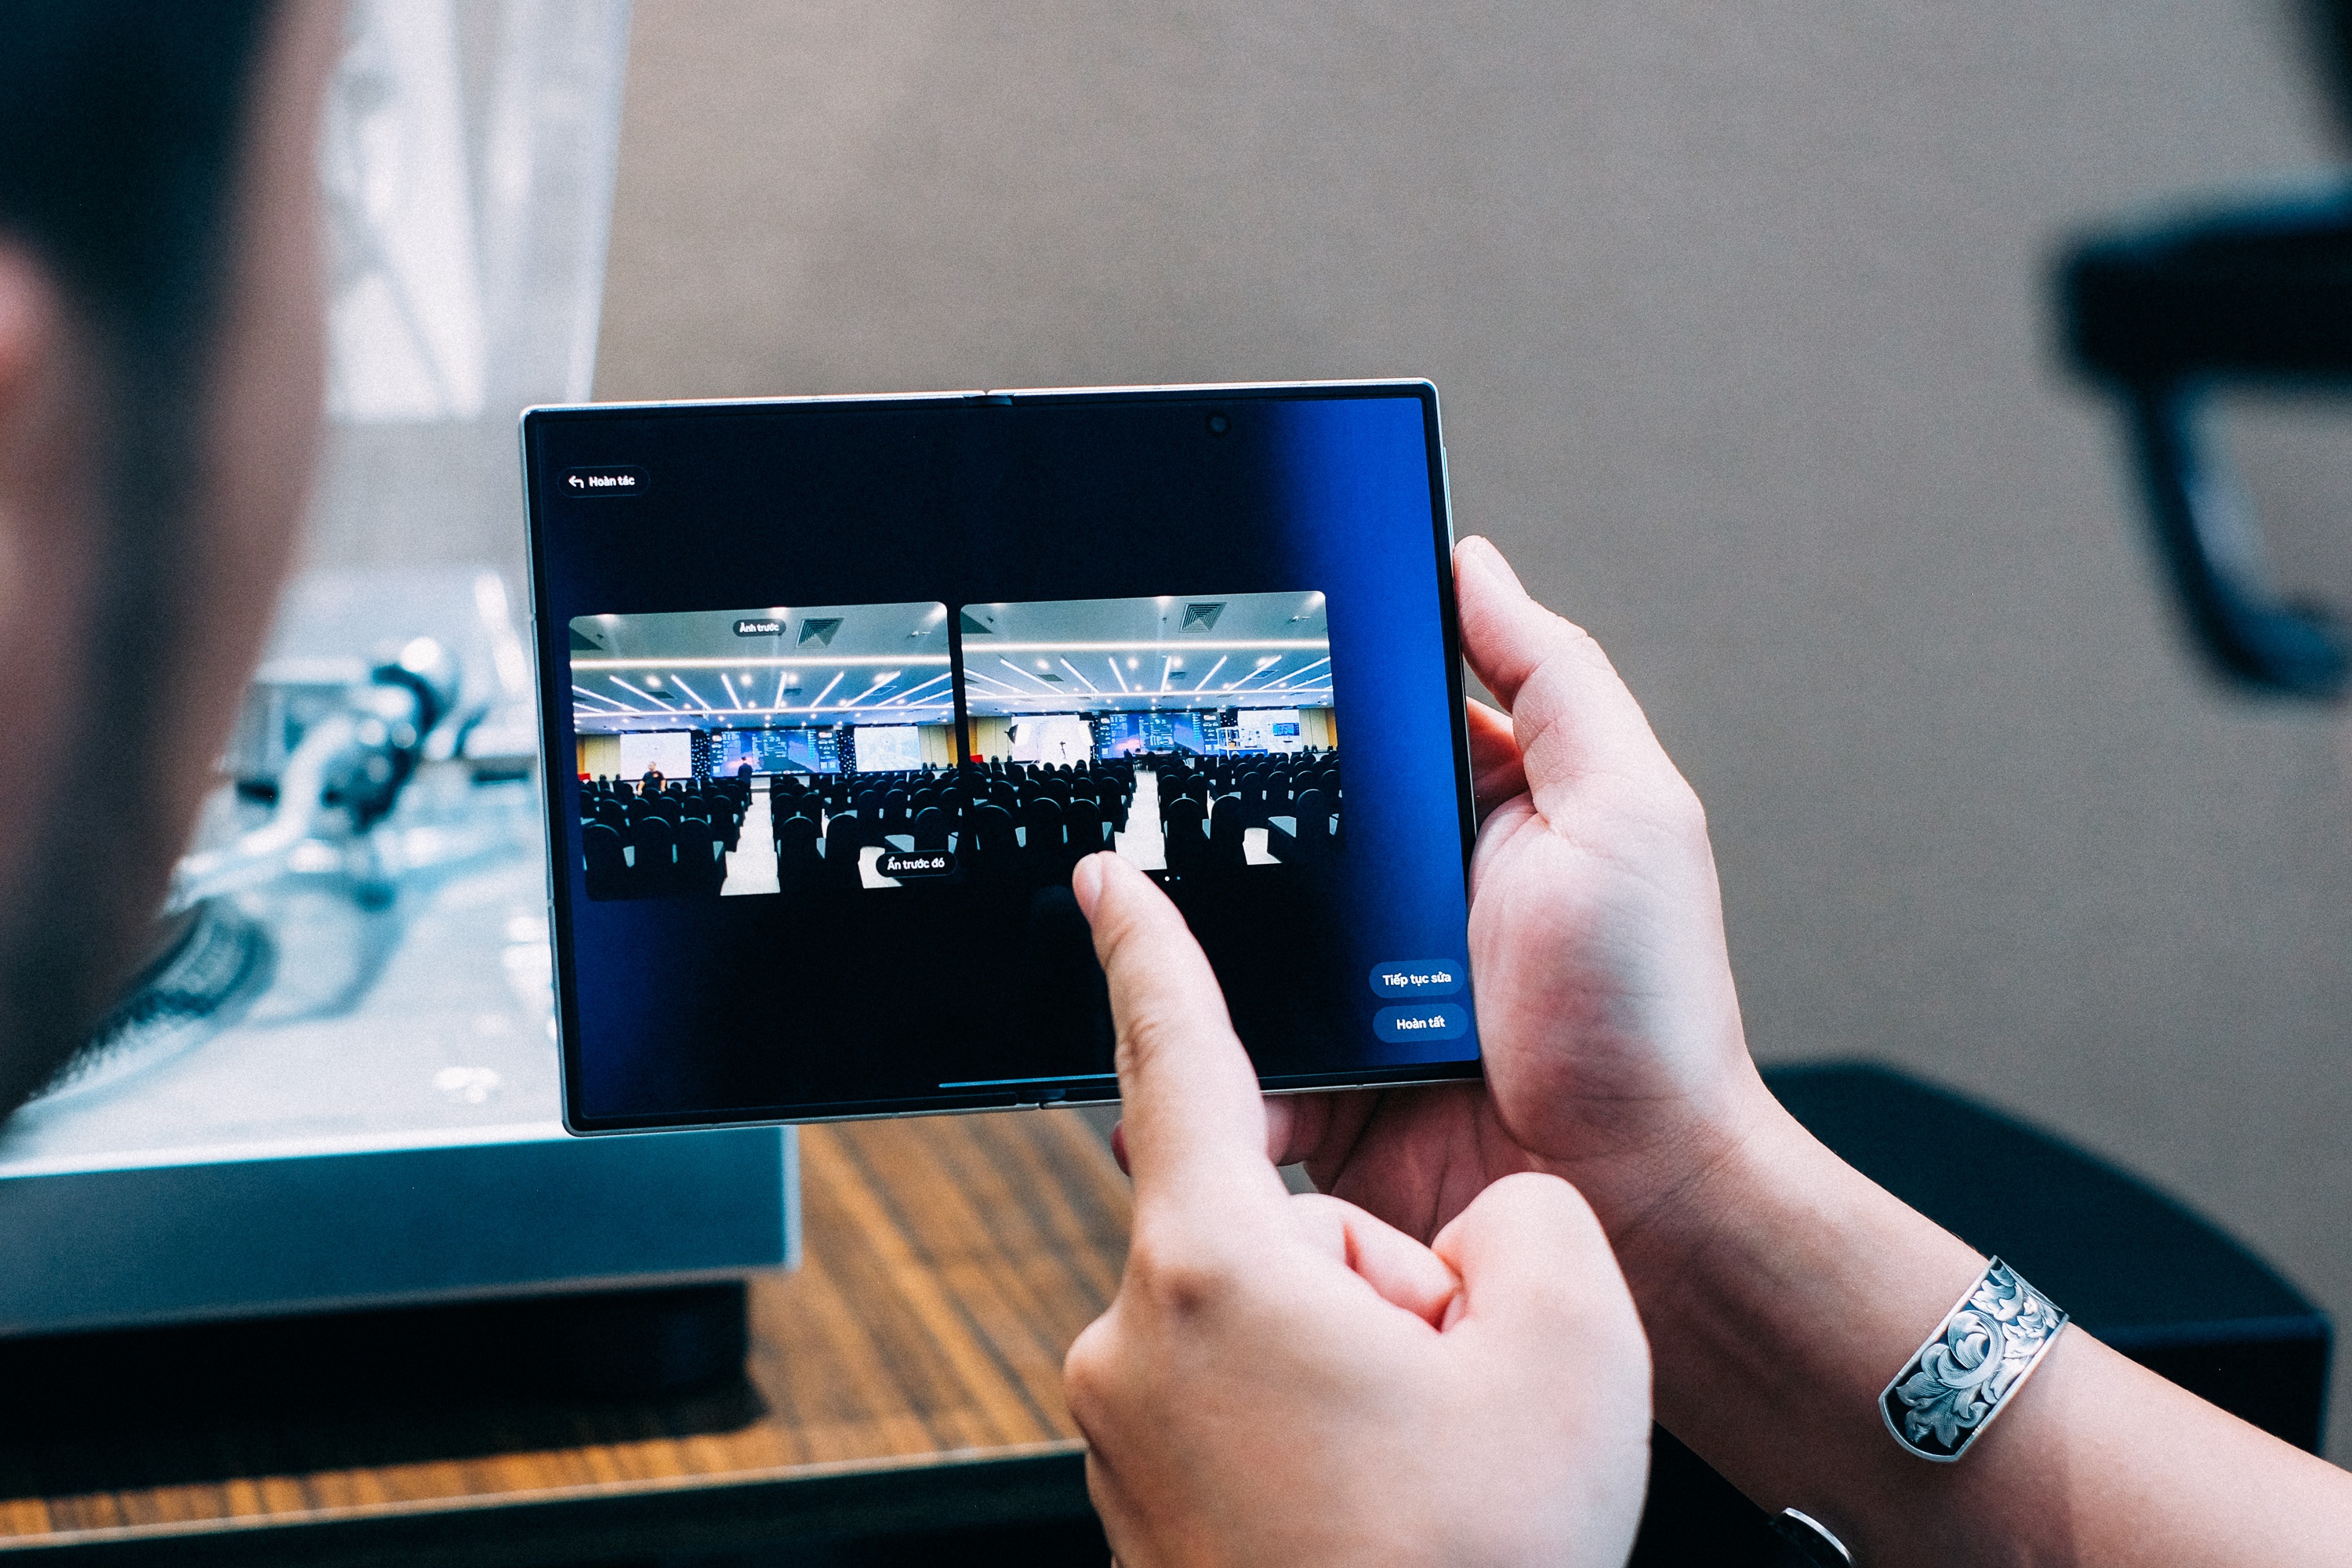
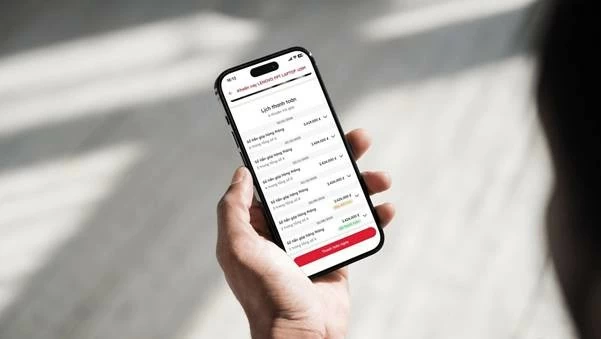
Giá trị của tài chính trên smartphone không dừng ở lúc nhận kết quả vay. Ứng dụng có thể hiển thị số tiền phải trả, ngày đến hạn và lịch sử giao dịch, đồng thời gửi nhắc lịch để người vay chủ động sắp xếp dòng tiền. Cách quản lý này hữu ích hơn một quy trình nhanh nhưng thiếu thông tin sau giải ngân.
Với dịch vụ được giới thiệu trên ứng dụng Home Credit, khách hàng có nhu cầu từ 3 đến 10 triệu đồng có thể đăng ký vay trực tuyến với kỳ hạn từ 3 đến 12 tháng; nguồn cũng nêu lựa chọn tất toán trước hạn không mất phí. Đây là điều kiện cụ thể của sản phẩm được mô tả, không nên hiểu là áp dụng cho mọi khoản vay số.
Việc hiển thị hạn mức, lãi suất và lịch trả góp trước khi ký giúp người dùng cân nhắc nghĩa vụ trả nợ thay vì chỉ nhìn vào tốc độ giải ngân. Dẫu vậy, sự tiện lợi chỉ có ý nghĩa nếu thông tin dễ đọc, đầy đủ và người vay có đủ thời gian hiểu điều khoản trước khi xác nhận.
Nhanh hơn, nhưng phải dễ tiếp cận và an toàn
Lợi ích rõ nhất của vay tiêu dùng số là giảm thời gian di chuyển, bớt giấy tờ và hỗ trợ nhận kết quả nhanh hơn. Tuy nhiên, chuyển quy trình lên điện thoại cũng đặt ra câu hỏi về khả năng tiếp cận: người không quen dùng ứng dụng, thiếu thiết bị phù hợp hoặc gặp khó khi xác thực trực tuyến có thể bị bỏ lại phía sau. Số hóa thủ tục sẽ chưa trọn vẹn nếu chỉ thuận tiện với người đã thành thạo công nghệ.
Người vay nên kiểm tra đơn vị cung cấp, đọc kỹ lãi suất và lịch trả góp, đồng thời chỉ nhập thông tin qua kênh chính thức. Về phía tổ chức tài chính, trải nghiệm tốt cần đi cùng cơ chế bảo vệ dữ liệu dễ hiểu, xác thực an toàn và hỗ trợ khách hàng khi quy trình trực tuyến gặp trục trặc.
CCCD gắn chip và smartphone đang rút ngắn đáng kể hành trình vay, từ xác minh danh tính đến quản lý khoản trả nợ. Nhưng tiến bộ thực sự không chỉ nằm ở vài thao tác ít hơn: nó còn phụ thuộc vào việc dữ liệu được bảo vệ, điều khoản minh bạch và dịch vụ không loại trừ những người khó tiếp cận công nghệ.