
Từ rà soát hồ sơ đến phân tích trên diện rộng
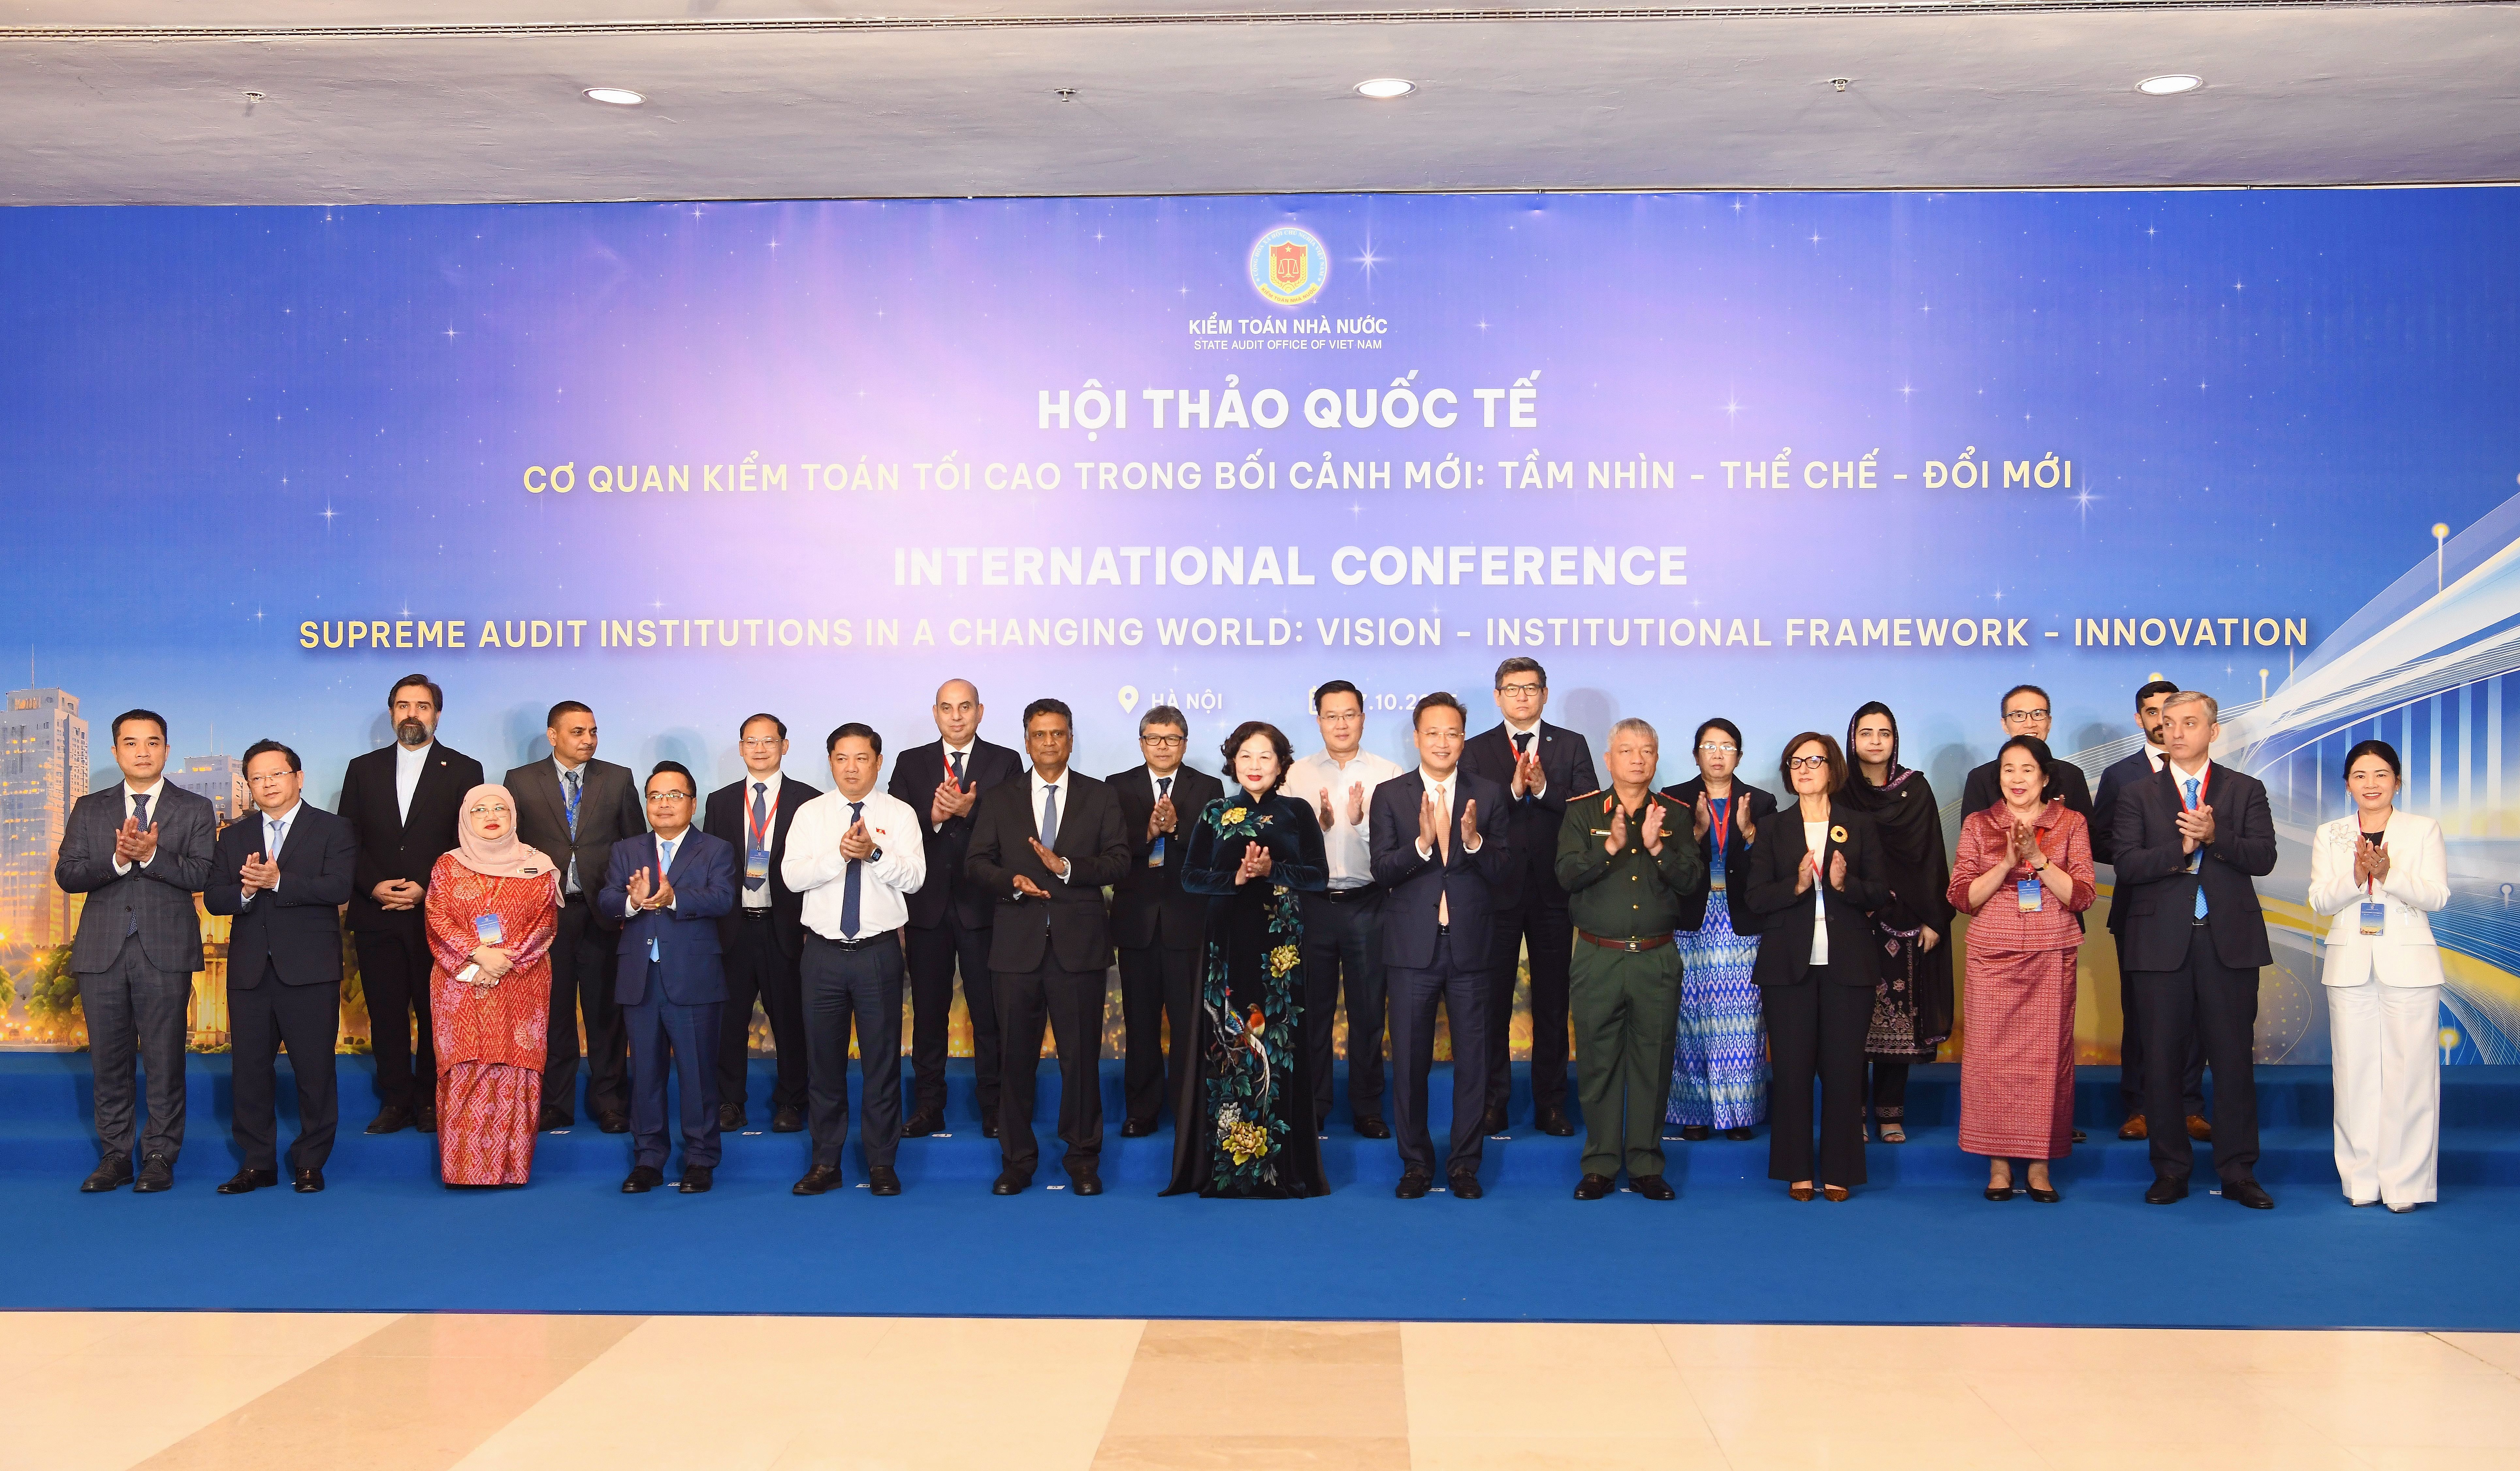
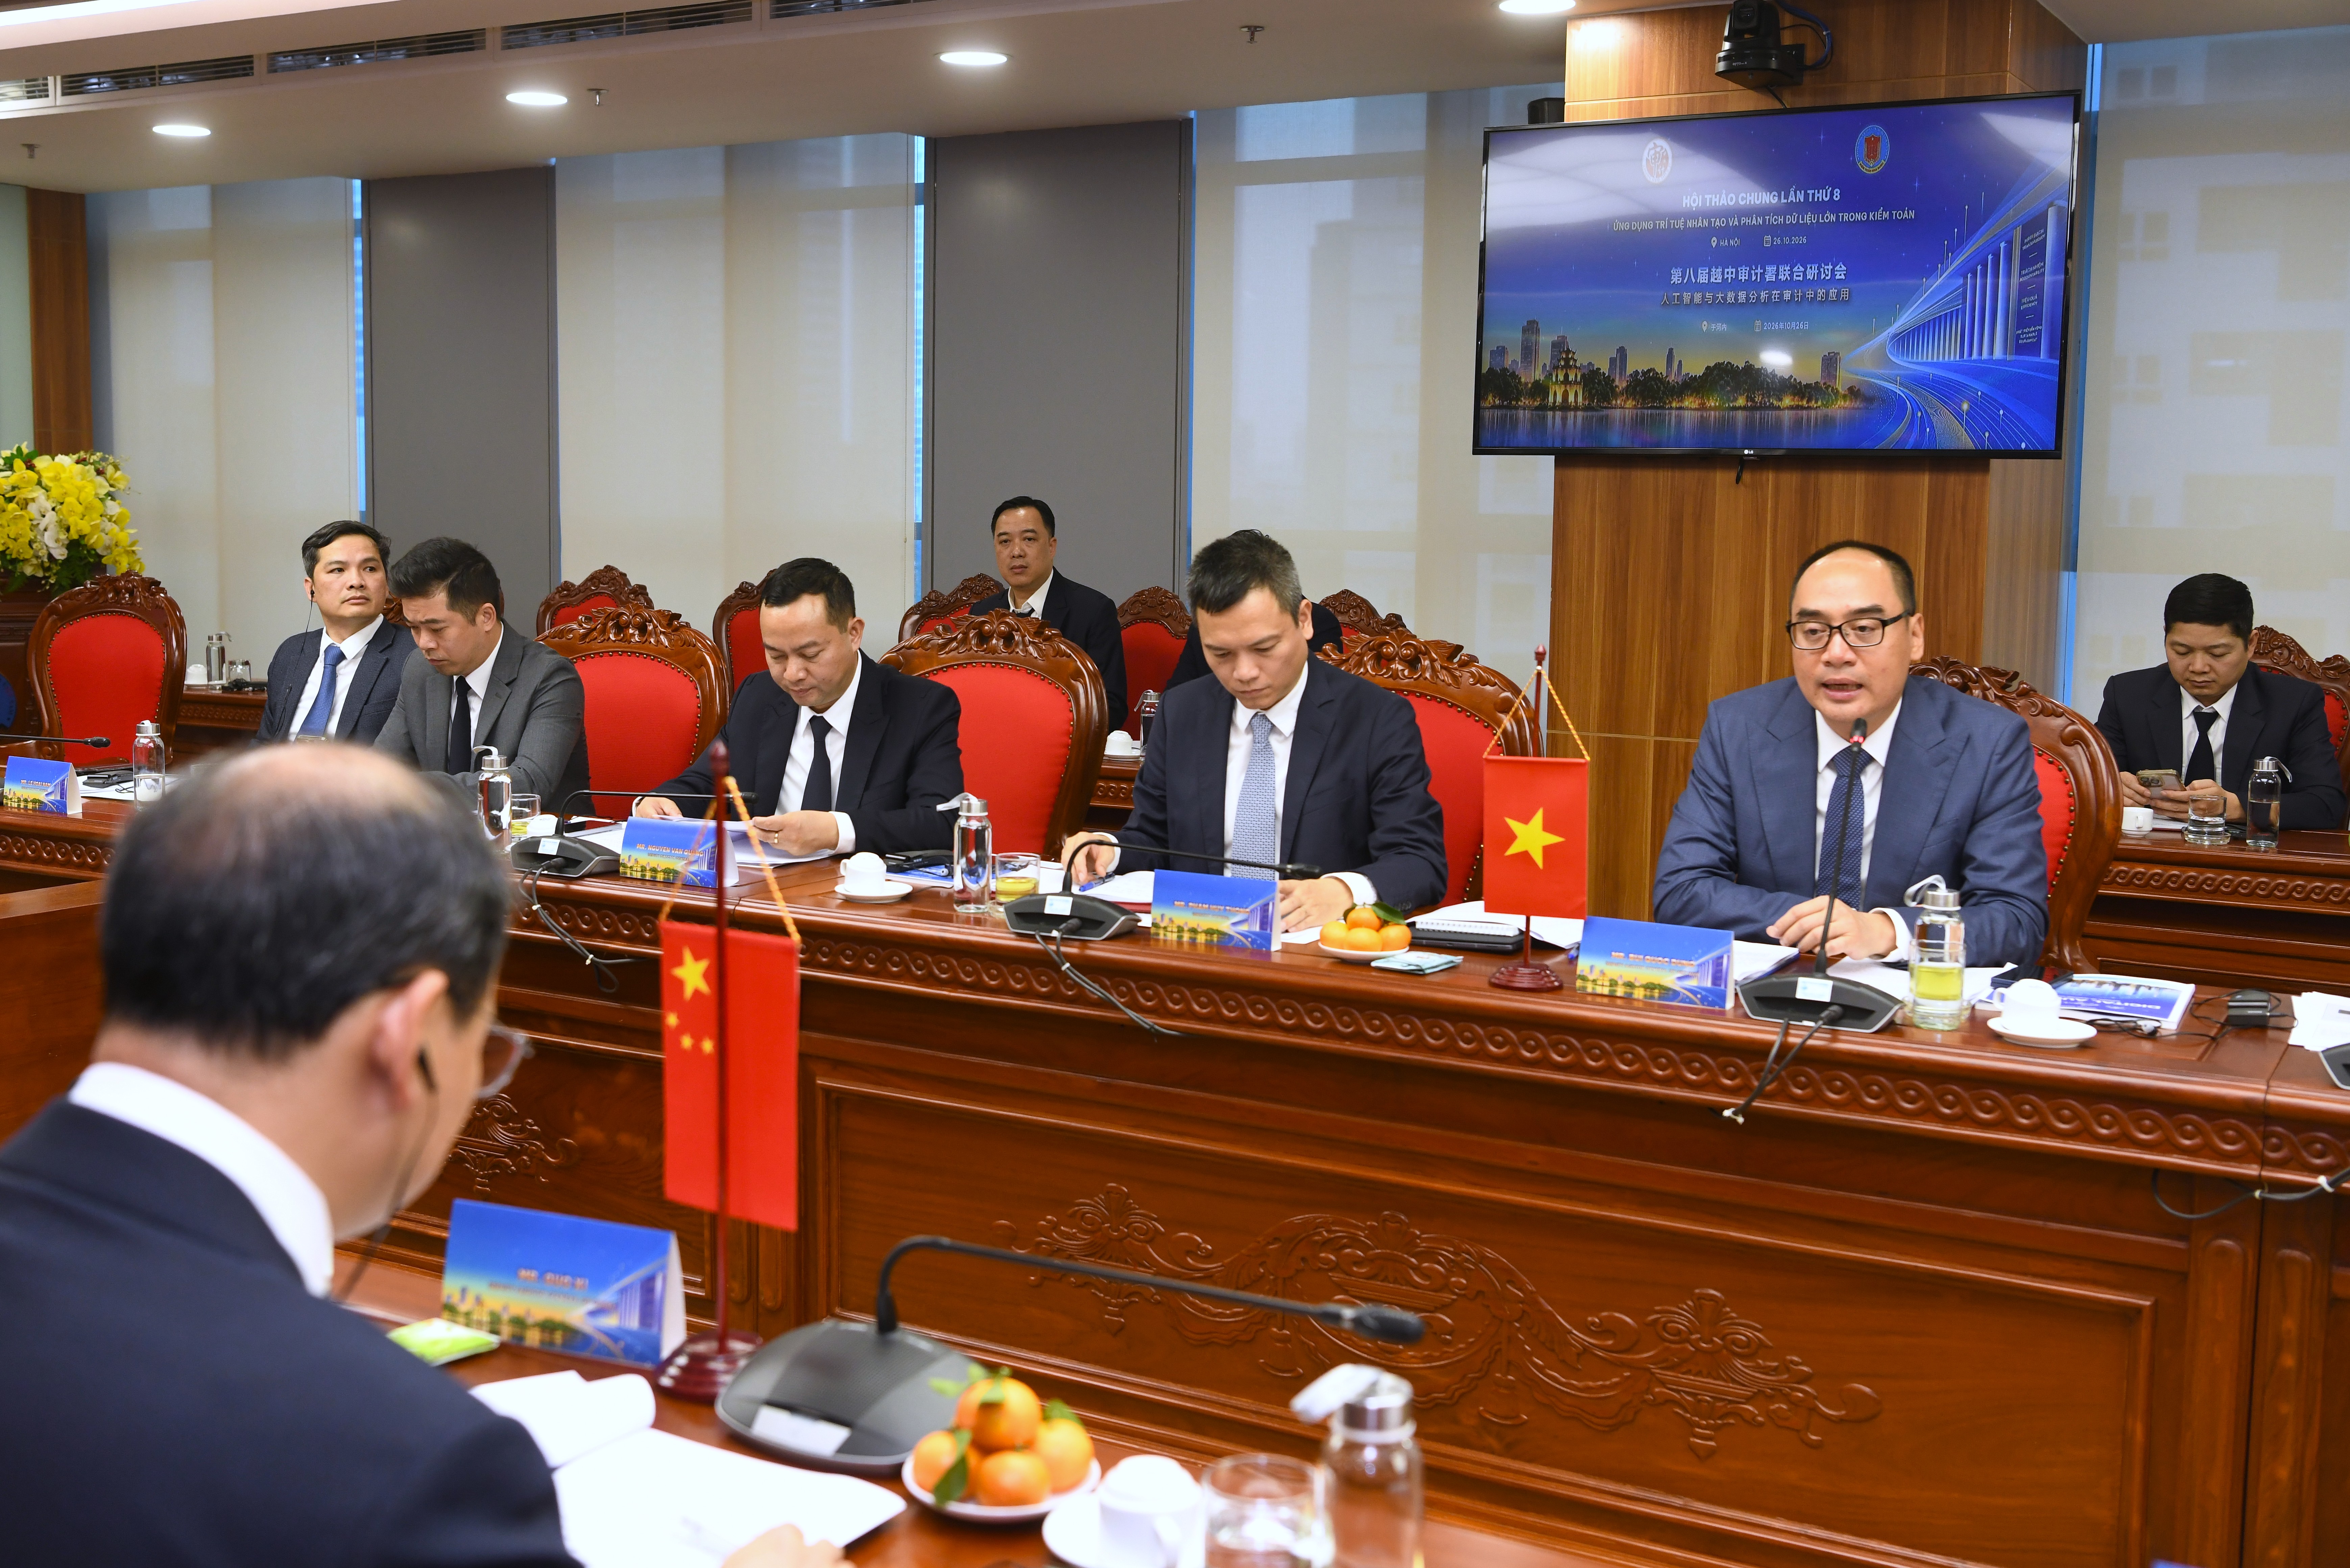
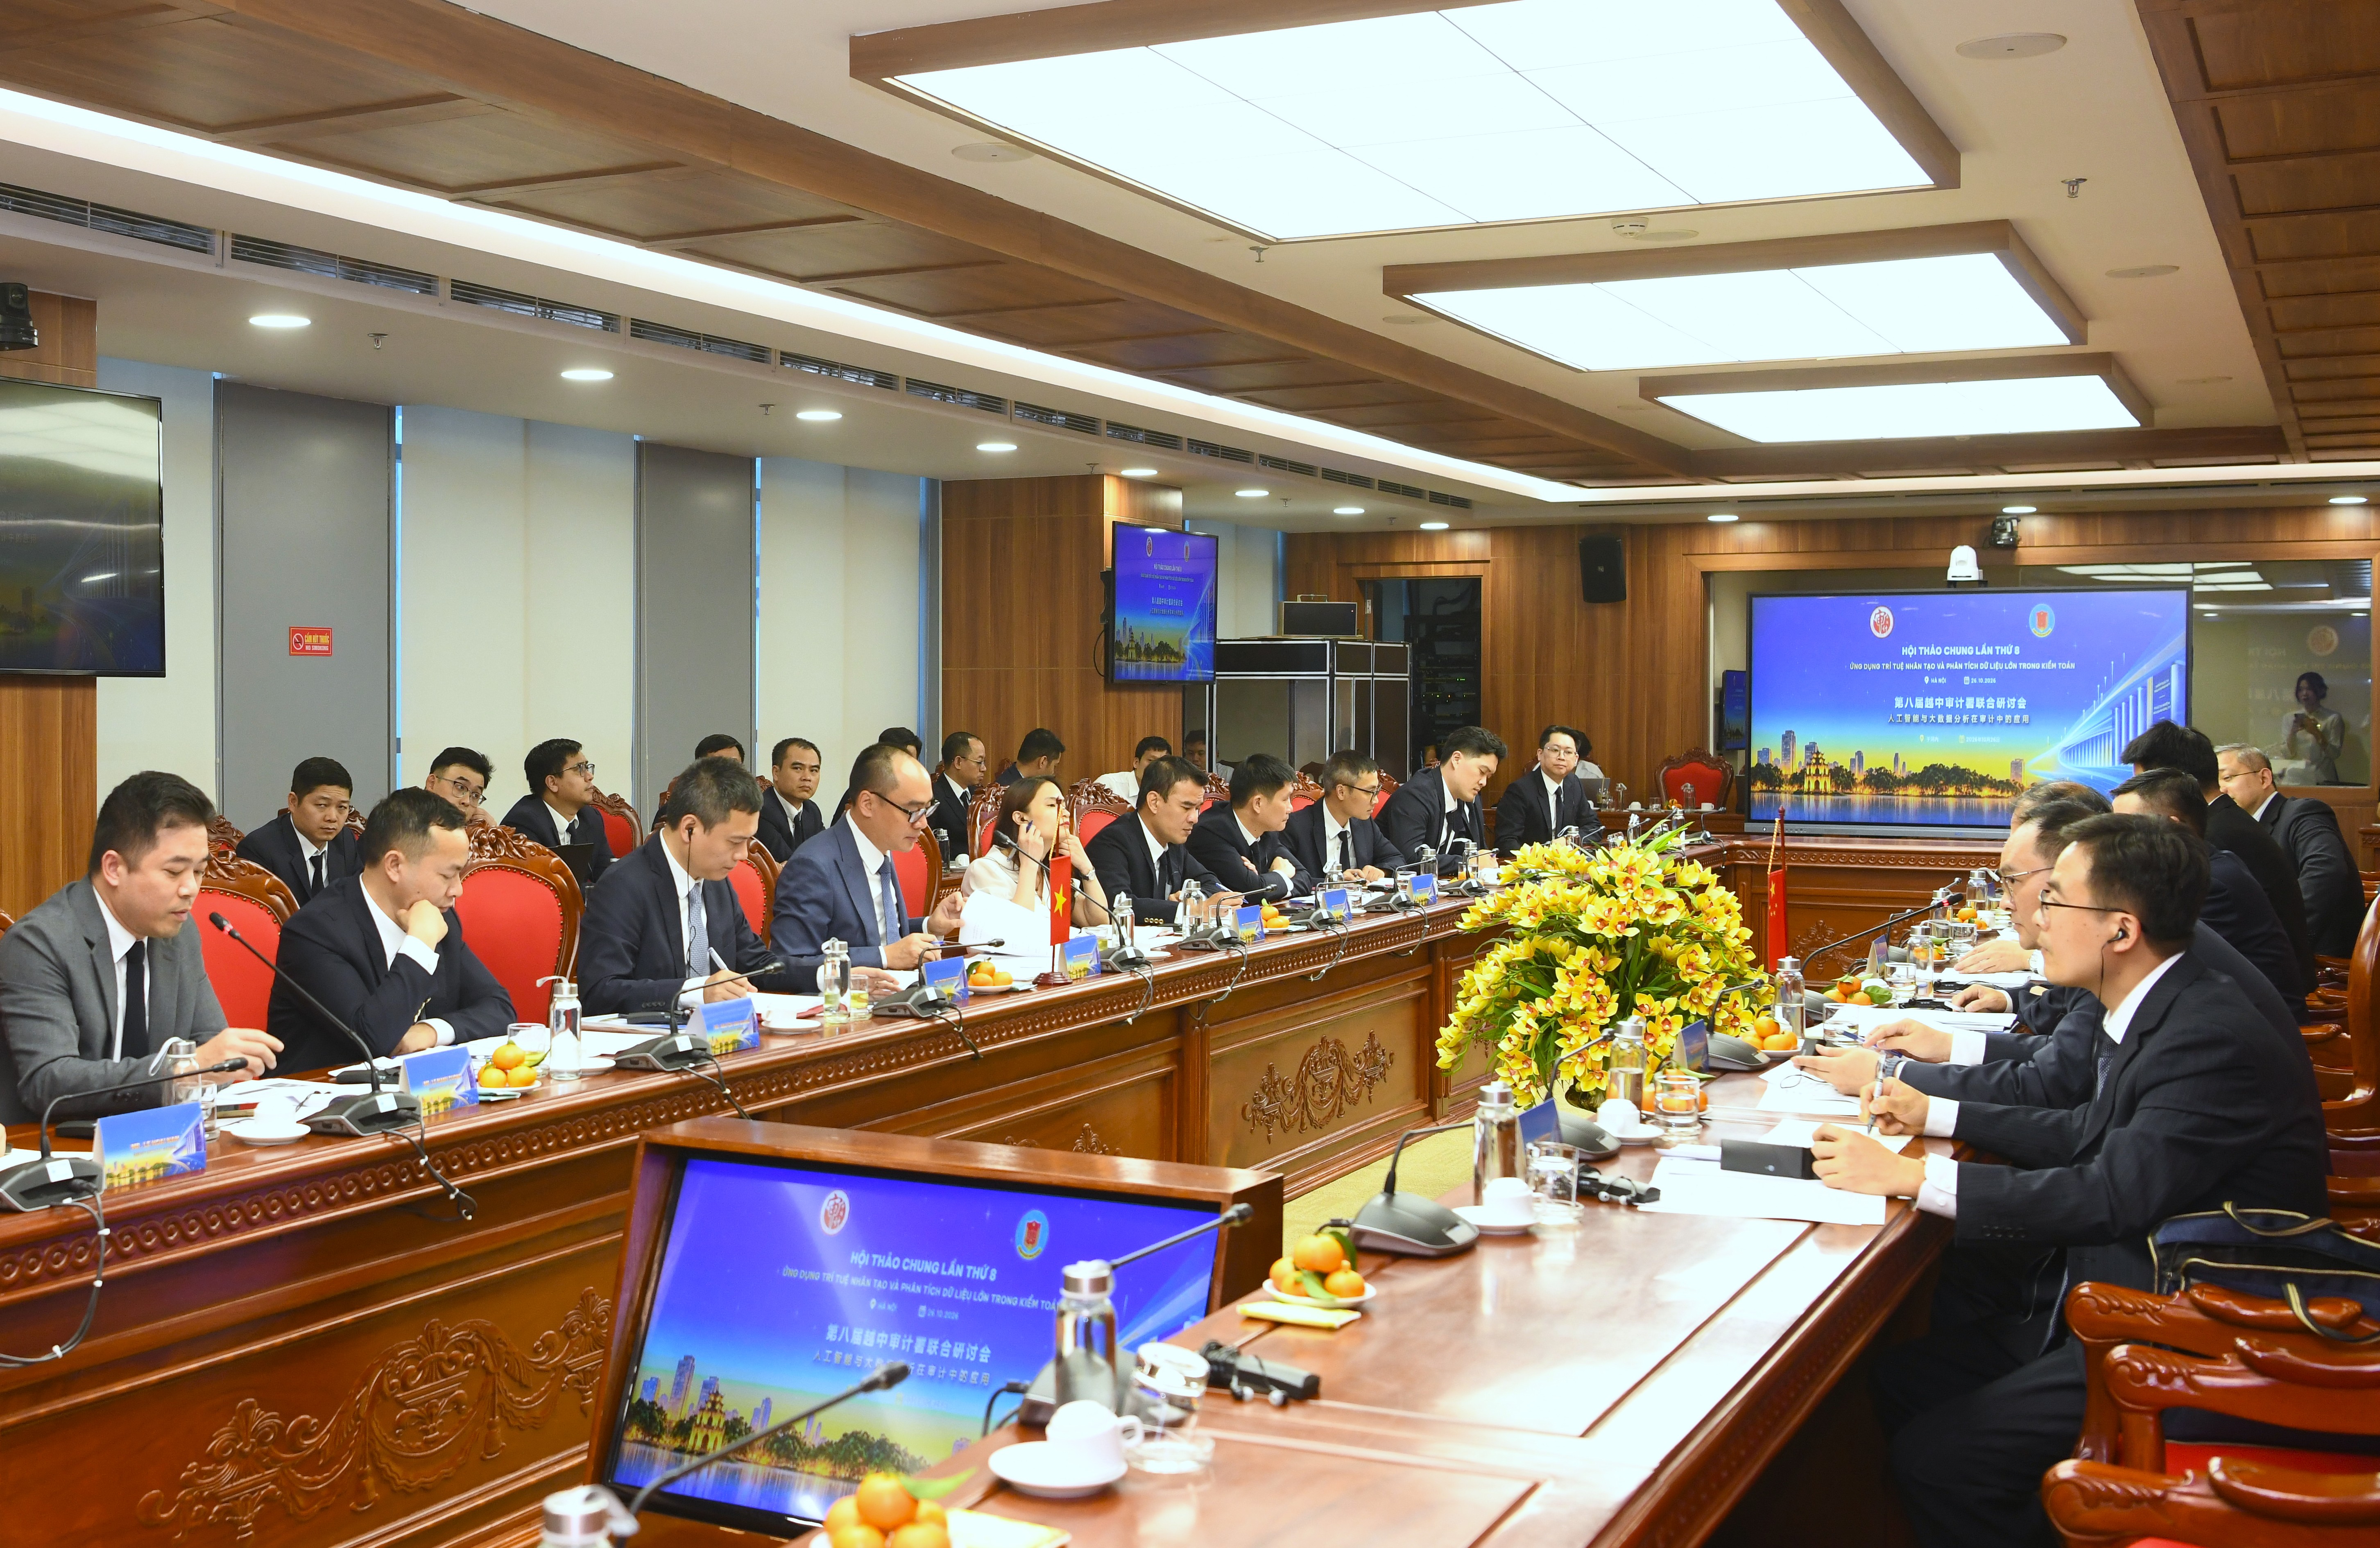
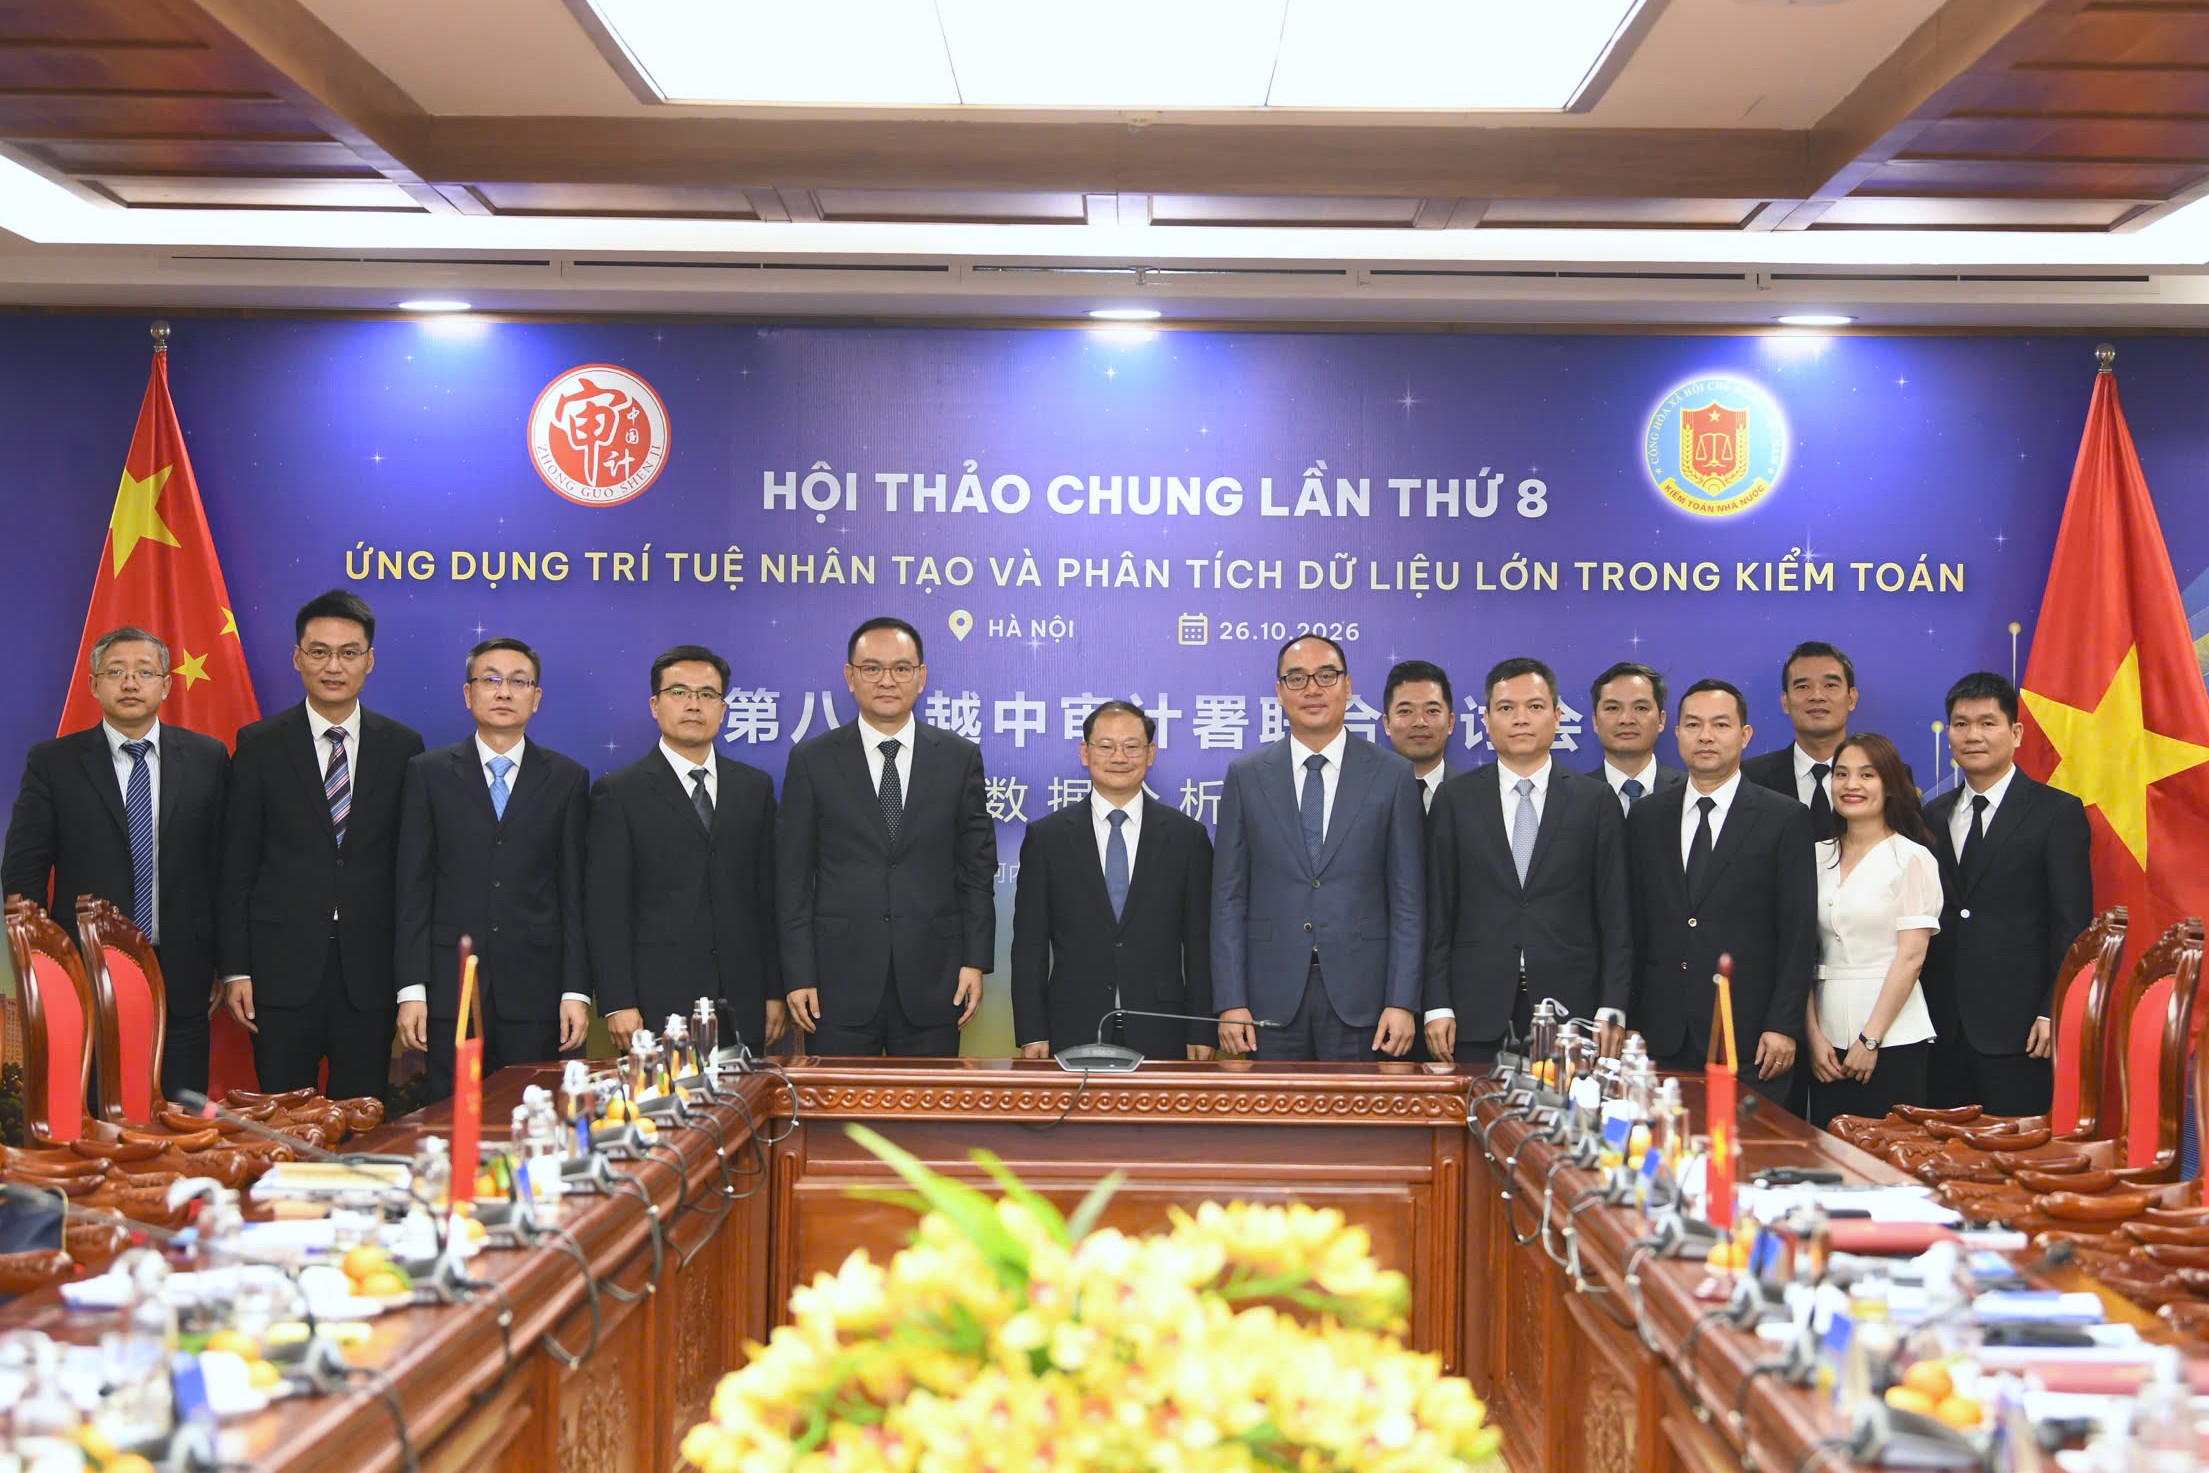
Kiểm toán dữ liệu lớn là cách sử dụng các tập dữ liệu quy mô lớn cùng công cụ phân tích để rà soát thông tin, nhận diện dấu hiệu bất thường và hỗ trợ kiểm toán viên đánh giá rủi ro. Giá trị của hướng tiếp cận này không nằm ở việc số hóa thêm giấy tờ, mà ở khả năng nhìn thấy những mối liên hệ dễ bị bỏ sót khi kiểm tra từng hồ sơ riêng lẻ. Ngày 26/10 tại Hà Nội, Kiểm toán nhà nước Việt Nam và Cơ quan Kiểm toán quốc gia Trung Quốc tổ chức hội thảo chung lần thứ 8, trao đổi về chuyển đổi số, dữ liệu lớn và AI trong kiểm toán. Một ngày sau, hội thảo quốc tế về tầm nhìn, thể chế và đổi mới của các cơ quan kiểm toán tối cao nhấn mạnh định hướng ứng dụng công nghệ số và mở rộng phạm vi rà soát. Những cuộc trao đổi này cho thấy bài toán đã chuyển từ có nên dùng công nghệ sang xây dựng nền móng để công nghệ tạo ra kết quả đáng tin.
Theo hướng dẫn của Tổ chức quốc tế Các cơ quan Kiểm toán tối cao, kiểm toán số đòi hỏi đổi mới tư duy và phương pháp, thay vì chỉ chuyển thao tác thủ công lên môi trường điện tử. Đó là bước chuyển đáng kể: từ chọn mẫu có giới hạn sang phân tích tổng thể dữ liệu, rồi tiến tới giám sát và cảnh báo rủi ro thường xuyên. Tuy nhiên, phân tích tự động không thể tự thay thế phán đoán nghề nghiệp. Công nghệ có thể sàng lọc thông tin và rút ngắn thời gian xử lý; việc đánh giá bằng chứng, đưa ra nhận định và kết luận vẫn thuộc trách nhiệm của kiểm toán viên.
Kho dữ liệu chỉ hữu ích khi được chuẩn hóa và kết nối
Nền tảng của dữ liệu số kiểm toán không phải là gom càng nhiều thông tin càng tốt, mà là bảo đảm dữ liệu có thể so sánh, cập nhật và dùng được cho phân tích. Kiểm toán nhà nước Việt Nam đang xây dựng kho dữ liệu tập trung, kết nối với các hệ thống về Kho bạc, thuế, đất đai, bảo hiểm xã hội và giải quyết thủ tục hành chính. Kho dữ liệu này đã có hơn 100 triệu bản ghi, tạo điều kiện đối chiếu thông tin từ nhiều nguồn thay vì chỉ xem xét hồ sơ rời rạc. Quy mô quốc tế cho thấy tiềm năng, nhưng cũng nhấn mạnh yêu cầu quản trị. Hệ thống dữ liệu của cơ quan kiểm toán Trung Quốc tích hợp 16 lĩnh vực, khoảng 29.400 cơ sở dữ liệu và 8,18 nghìn tỷ bản ghi. Con số lớn không tự bảo đảm chất lượng kiểm toán: dữ liệu cần định dạng thống nhất, cập nhật định kỳ và được đánh giá về giá trị sử dụng.
Kết nối liên ngành giúp kiểm toán viên phát hiện những bất nhất giữa các hệ thống và lần theo mối liên hệ mà một nguồn đơn lẻ không thể hiện. Nhưng đây cũng là điểm nghẽn thực tế: chất lượng dữ liệu, hạ tầng công nghệ, hành lang pháp lý và nguồn nhân lực đều cần được củng cố. Vì vậy, xây dựng kho dữ liệu phải đi kèm cơ chế truy cập rõ ràng, chuẩn hóa cấu trúc và bảo vệ thông tin. Nếu thiếu các điều kiện ấy, quy mô dữ liệu có thể tăng nhanh hơn khả năng kiểm soát, làm giảm độ tin cậy của kết quả phân tích.

AI hỗ trợ tìm dấu hiệu, không thay kiểm toán viên
AI trong kiểm toán có ích nhất khi xử lý những việc lặp lại hoặc cần rà soát khối lượng thông tin lớn: sàng lọc tài liệu, tìm dấu hiệu bất thường, hỗ trợ lựa chọn trọng tâm và đánh giá rủi ro. Phía Việt Nam đang thí điểm AI trong lựa chọn đối tượng kiểm toán, kiểm soát chất lượng và phân tích dữ liệu. Phía Trung Quốc đã phát triển 164 tác nhân AI phục vụ năm giai đoạn kiểm toán, gồm xử lý tài liệu, tổng hợp báo cáo, rà soát hợp đồng và tìm kiếm trên tập dữ liệu lớn. Đây là bước mở rộng năng lực, không phải ủy quyền kết luận cho máy. Mô hình phải hoạt động trong môi trường được kiểm soát; kết quả phân tích cần được kiểm tra bằng nghiệp vụ kiểm toán. Độ tin cậy, khả năng giải thích, truy xuất và an toàn dữ liệu vì thế quan trọng không kém tốc độ xử lý. AI có thể giúp phát hiện rủi ro sớm hơn, nhưng nếu dữ liệu đầu vào sai hoặc kết quả không thể giải trình, công cụ sẽ khó tạo ra bằng chứng đủ sức thuyết phục.
Hướng đi tiếp theo là phát triển nền tảng dữ liệu tập trung, tăng kết nối, hoàn thiện công cụ phân tích dùng chung và đưa AI vào những khâu có giá trị thiết thực. Trong giai đoạn 2026–2030, định hướng được nêu gồm mở rộng hạ tầng dữ liệu lớn, kiểm toán từ xa, kiểm toán liên tục và dùng AI để đánh giá rủi ro tự động, phát hiện gian lận. Đây là lộ trình hợp lý nếu tiến độ công nghệ đi cùng chuẩn dữ liệu, quyền truy cập và năng lực chuyên môn.
Công nghệ mở rộng cả phạm vi kiểm toán
Số hóa không chỉ giúp kiểm toán nhanh hơn trong những lĩnh vực quen thuộc; nó còn tạo điều kiện xem xét các hoạt động có dữ liệu phức tạp hoặc phân tán. Định hướng được nêu tại hội thảo quốc tế bao gồm mở rộng kiểm toán sang tài chính xanh, môi trường, an ninh mạng, dữ liệu công và phát triển bền vững. Đây là những lĩnh vực mà rủi ro có thể nằm giữa nhiều đơn vị, hệ thống và loại dữ liệu, nên phương thức kiểm tra riêng từng hồ sơ dễ bỏ lỡ bức tranh chung. Năm 2026 cũng là thời điểm Kiểm toán nhà nước xây dựng định hướng phát triển đến năm 2035, tầm nhìn 2045, đồng thời tổng kết và đề xuất sửa đổi Luật Kiểm toán nhà nước. Điều đó khiến đổi mới công nghệ gắn chặt với lựa chọn thể chế: quyền tiếp cận dữ liệu, trách nhiệm bảo mật và hiệu lực thực hiện kiến nghị cần được thiết kế song hành.
Kết luận, dữ liệu lớn và AI có thể làm thay đổi chất lượng phát hiện rủi ro bằng cách mở rộng phạm vi phân tích và rút ngắn thời gian nhận diện dấu hiệu bất thường. Nhưng phần quyết định không phải chạy theo quy mô kho dữ liệu hay số lượng công cụ AI. Thành công phụ thuộc vào dữ liệu chuẩn hóa, kết nối an toàn, quy định đủ rõ và kiểm toán viên có khả năng thẩm định kết quả. Nếu xây dựng đồng bộ các điều kiện đó, công nghệ sẽ giúp kiểm toán tiến gần hơn tới giám sát liên tục và mở rộng sang lĩnh vực mới mà vẫn giữ được trách nhiệm nghề nghiệp.