
Tín dụng tăng nhanh không thể thay thế một cơ cấu vốn cân bằng
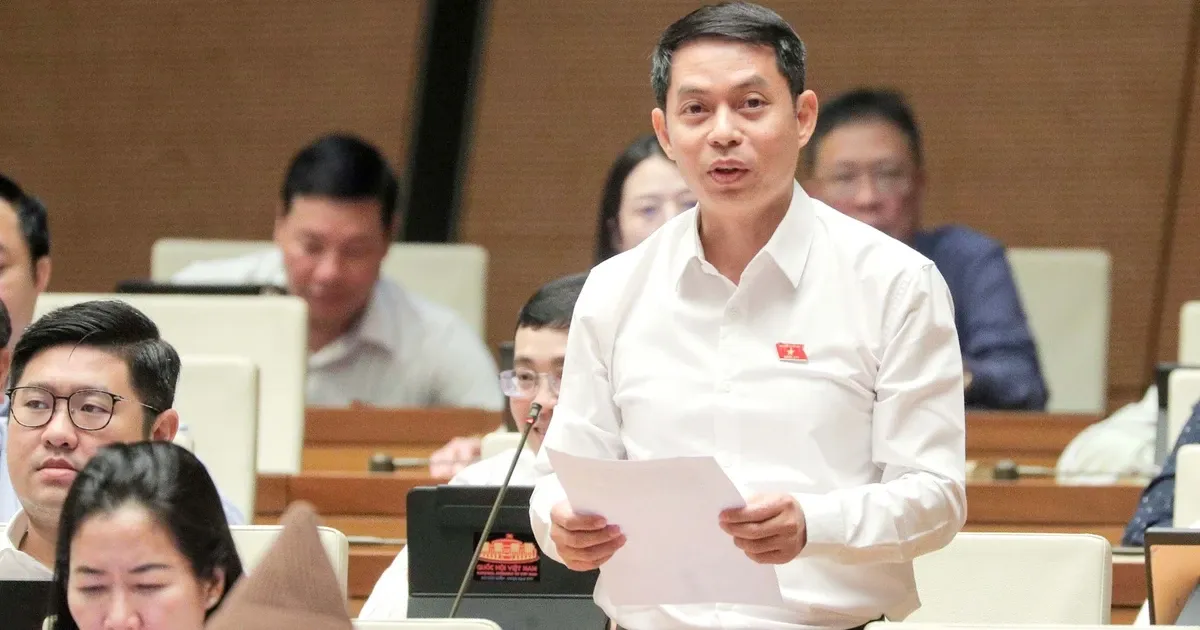
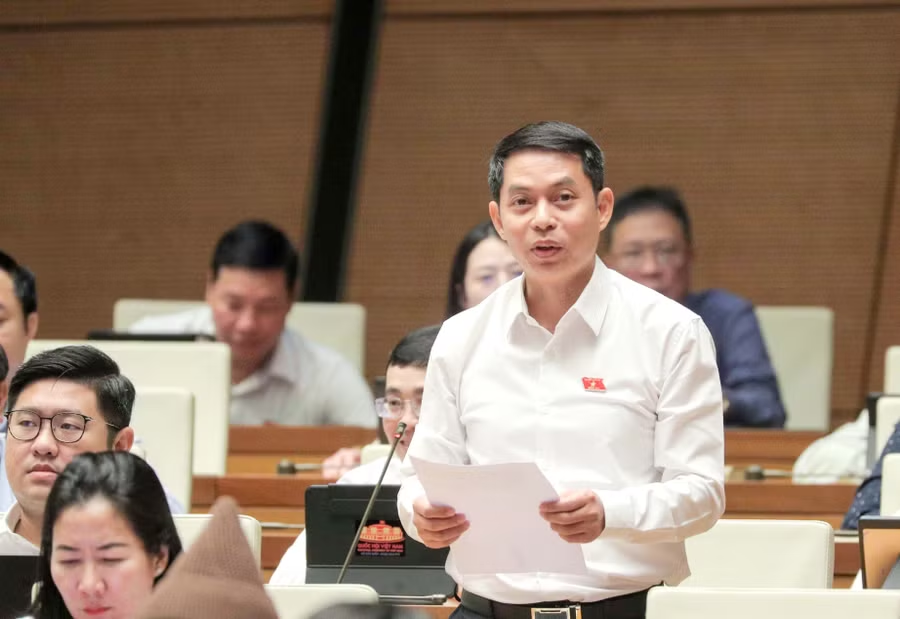
Tín dụng ngân hàng là khoản vốn doanh nghiệp vay từ các ngân hàng thương mại để tài trợ hoạt động và đầu tư; khi trở thành nguồn cung áp đảo, nó khiến khả năng tăng trưởng của doanh nghiệp phụ thuộc nhiều vào lãi suất và điều kiện cho vay. Sáng 31-10, tại phiên thảo luận kinh tế - xã hội của Quốc hội khóa XVI, đại biểu Phạm Ngọc Lâm cảnh báo xu hướng tín dụng tăng nhanh hơn kinh tế và những rủi ro có thể phát sinh. Tỷ lệ tín dụng trên GDP tăng từ 124% năm 2022 lên 145% năm 2025, dự kiến khoảng 155% năm 2026; nếu tiếp tục dựa nhiều vào ngân hàng, tỷ lệ này có thể lên 160–165% vào năm 2027. Đây không phải bằng chứng rằng khủng hoảng chắc chắn xảy ra, nhưng là tín hiệu cho thấy tăng trưởng đang cần ngày càng nhiều đòn bẩy tín dụng. Mở rộng cho vay chỉ bền vững nếu năng suất, dòng tiền và khả năng trả nợ theo kịp.
Khi lãi suất đổi chiều, rủi ro truyền nhanh đến doanh nghiệp
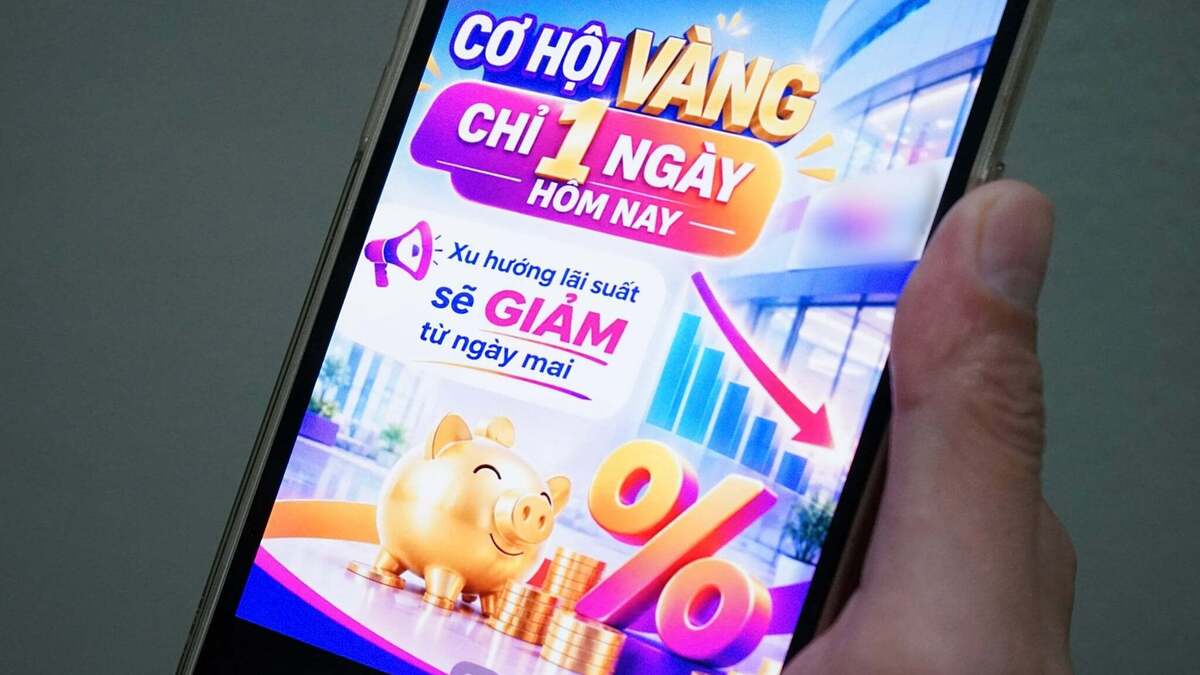
Vấn đề không chỉ nằm ở tổng dư nợ, mà còn ở chỗ vốn ngắn hạn của ngân hàng đang gánh nhu cầu đầu tư trung và dài hạn. Tại phiên thảo luận sáng 28-10 về sửa đổi Luật Chứng khoán, đại biểu Trần Hoàng Ngân cho biết khoảng 80% vốn của khu vực dân doanh dựa vào hệ thống ngân hàng, trong khi doanh nghiệp cần vốn có kỳ hạn dài hơn. Ông cảnh báo: “Chỉ cần một ngân hàng điều chỉnh tăng lãi suất sẽ lập tức kích hoạt cuộc đua lãi suất trên thị trường, gây bất ổn kinh tế vĩ mô.” Với doanh nghiệp, lãi vay tăng có thể làm chi phí tài chính nặng thêm và khiến kế hoạch đầu tư khó dự đoán; với hộ gia đình, sức ép lên hoạt động kinh doanh có thể ảnh hưởng việc làm và thu nhập. Nếu dòng tiền và khả năng trả nợ không tăng cùng quy mô vốn, rủi ro từ bất động sản và trái phiếu doanh nghiệp có thể lan sang ngân hàng và toàn nền kinh tế.
Thị trường vốn cần trở thành lựa chọn thực chất
Giảm lệ thuộc không có nghĩa là siết tín dụng bất kể doanh nghiệp cần vốn; mục tiêu đúng là phân chia vai trò hợp lý. Ngân hàng nên tập trung vào vốn ngắn hạn và một phần vốn trung hạn, còn thị trường chứng khoán và trái phiếu cần gánh tốt hơn nhu cầu dài hạn. Bức tranh huy động vốn đã có chuyển động: trong chín tháng, vốn huy động trên thị trường tăng 15% so với cùng kỳ; phát hành trái phiếu và cổ phiếu ra công chúng tăng 60%, còn phát hành cổ phiếu riêng lẻ tăng 80%. Từ cuối năm 2025, có 10 doanh nghiệp IPO, huy động trên 60.000 tỷ đồng, gấp chín lần tổng mức huy động của cả giai đoạn 2021–2025. Những con số này đáng khích lệ nhưng chưa đủ để kết luận kênh vốn thay thế đã rộng và dễ tiếp cận. Doanh nghiệp cần thêm lựa chọn phù hợp với kỳ hạn, chứ không chỉ thêm một đợt phát hành nổi bật.
Bộ trưởng Tài chính Ngô Văn Tuấn và Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn đã giải trình trước Quốc hội ngày 31-10 về phát triển thị trường vốn và cải thiện khả năng tiếp cận vốn của doanh nghiệp. Bộ trưởng nêu định hướng hoàn thiện khuôn khổ pháp lý, tăng công khai, minh bạch, đẩy mạnh cổ phần hóa doanh nghiệp nhà nước và phát triển các tổ chức đầu tư chuyên nghiệp để mở thêm kênh dẫn vốn. Theo chiến lược đến năm 2030, vốn hóa thị trường cổ phiếu phấn đấu đạt 120% GDP, thị trường trái phiếu khoảng 50% GDP; thị trường sản phẩm phái sinh hướng tới 20–30% GDP. Đây là những mục tiêu cần được nâng đỡ bằng niềm tin của nhà đầu tư và chất lượng công bố thông tin, không chỉ bằng quy mô danh nghĩa.
Mở thêm cửa vốn, đồng thời canh chừng rủi ro
Thị trường vốn chỉ giúp doanh nghiệp tiếp cận nguồn tài trợ tốt hơn khi nhà đầu tư có đủ thông tin để định giá rủi ro. Bộ Tài chính nhấn mạnh yêu cầu minh bạch; khi dữ liệu tài chính và hoạt động kinh doanh được công bố đầy đủ, tổ chức tín dụng cũng có thể đánh giá rõ hơn năng lực và khả năng trả nợ của doanh nghiệp. Về phía ngân hàng, Thống đốc Phạm Đức Ấn cho biết Ngân hàng Nhà nước khuyến khích cho vay dựa trên năng lực thực tế của doanh nghiệp, đồng thời tạo cơ sở pháp lý để tổ chức tín dụng yên tâm triển khai. Song song, cần theo dõi khoảng cách tín dụng so với xu hướng dài hạn và tăng giám sát các chỉ báo rủi ro theo khuyến nghị Basel III. Kết luận, huy động vốn doanh nghiệp không thể mãi dựa vào một cửa ngân hàng: thị trường cổ phiếu, trái phiếu minh bạch và tín dụng được phân bổ thận trọng phải cùng phát triển để tăng trưởng bớt mong manh.