
Vietnam Airlines bước vào cuộc chơi hàng không bình dân
Vietnam Airlines giá rẻ là chiến lược mới trong đó hãng hàng không quốc gia chủ động xây dựng một thương hiệu hoặc mô hình khai thác chi phí thấp, sử dụng đội bay thân hẹp cấu hình dày ghế để phục vụ phân khúc hành khách nhạy cảm về giá, song song với thương hiệu dịch vụ đầy đủ hiện hữu nhằm bảo vệ và mở rộng thị phần trước sức ép cạnh tranh ngày càng tăng trên thị trường nội địa.
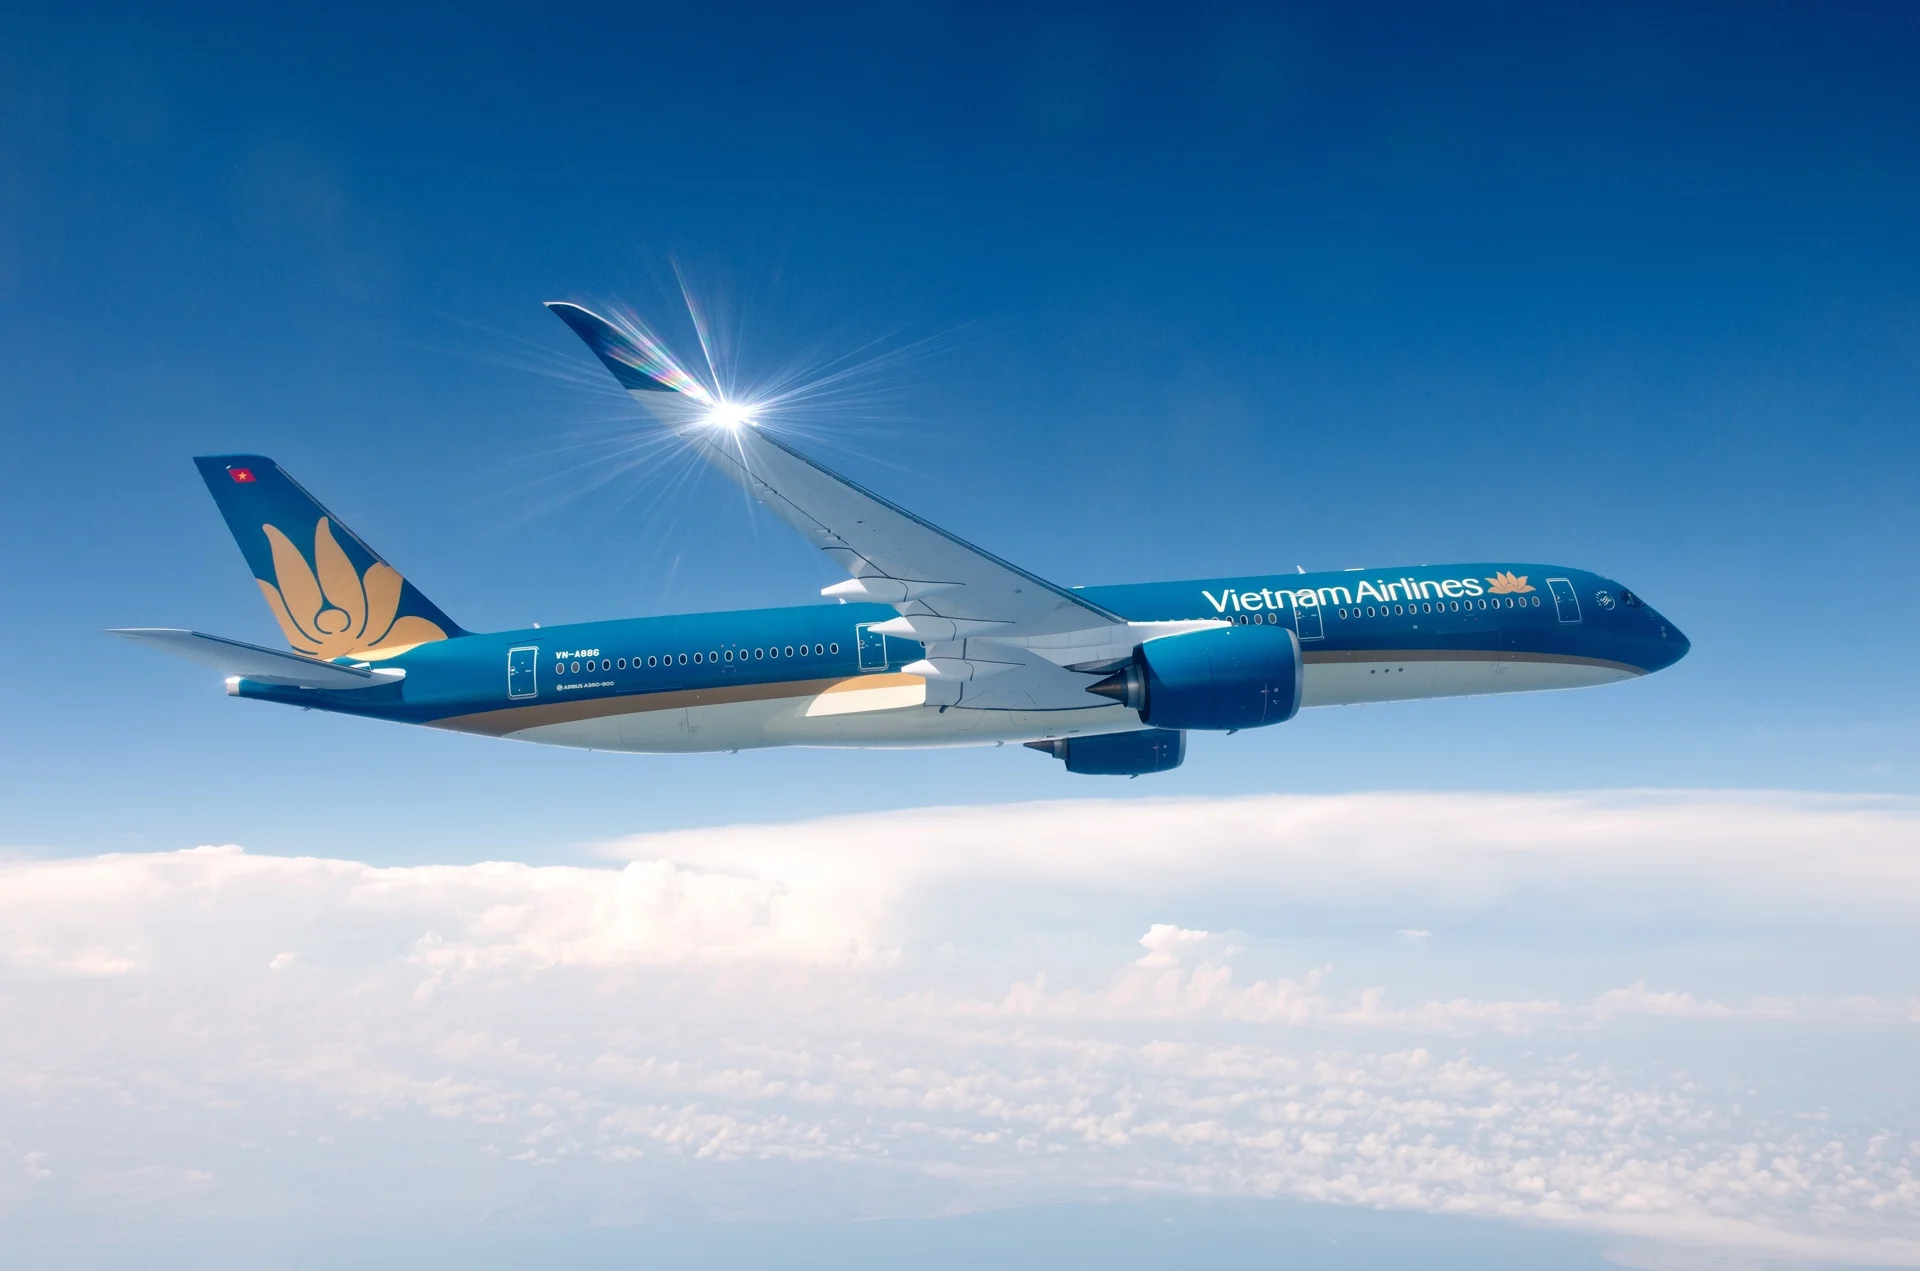
Theo các nguồn tin, Vietnam Airlines đang xúc tiến kế hoạch trở lại phân khúc hàng không giá rẻ với nhu cầu từ 20 đến 25 máy bay Airbus A321neo thân hẹp, có thể bắt đầu sớm nhất từ năm 2027. Các máy bay dự kiến cấu hình 240 ghế, rõ ràng được tối ưu cho mô hình chi phí thấp thay vì dịch vụ đầy đủ. Động thái này không phải một thử nghiệm nhỏ; nó là tuyên bố rằng hãng chấp nhận chơi trên sân của Vietjet, nơi giá rẻ và tối đa hóa tải khách là luật chơi mặc định. Câu hỏi không còn là “có nên làm hàng không bình dân hay không”, mà là “làm thế nào để không bị nuốt mất thị phần”.
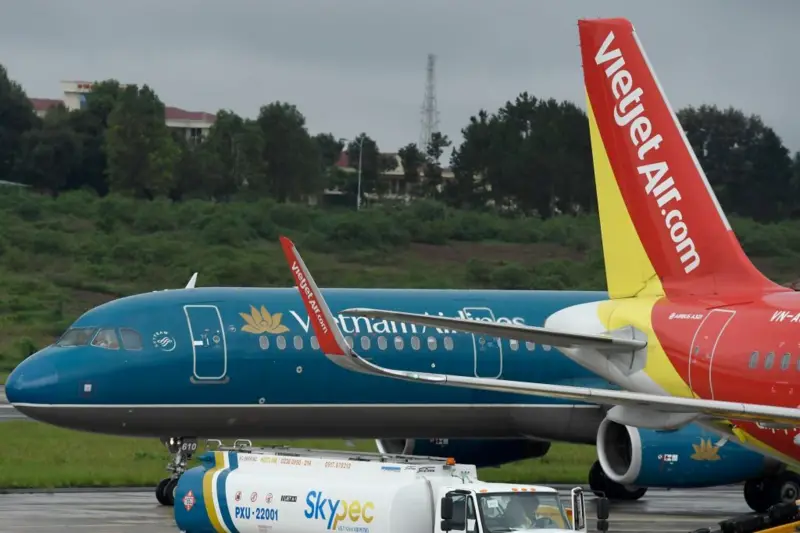
Vietjet thị phần dẫn đầu và cú hích từ Sun PhuQuoc Airways
Nếu muốn hiểu vì sao Vietnam Airlines phải xoay trục, hãy nhìn vào bản đồ thị phần. Dữ liệu lịch bay tháng 10/2026 cho thấy Vietjet chiếm khoảng 40% thị phần nội địa, trong khi Vietnam Airlines nắm 37% và Sun PhuQuoc Airways đạt 15% chỉ sau chưa đầy một năm hoạt động. Nói cách khác, cuộc đua song mã giữa hai ông lớn truyền thống đang bị phá vỡ bởi một tân binh được hậu thuẫn mạnh về vốn và hệ sinh thái du lịch. Đây là lời cảnh báo thẳng thừng: nếu Vietnam Airlines tiếp tục chỉ chơi ở phân khúc dịch vụ đầy đủ, họ sẽ bị đẩy dần ra rìa phân khúc giá rẻ – nơi đang nuốt phần lớn tăng trưởng.
Một câu nói đáng trích là: “Thị phần nội địa của Vietnam Airlines Group đã giảm từ khoảng 61% vào năm 2016 xuống còn 51% vào cuối năm 2025”. Con số này không chỉ là thống kê, mà là bản cáo trạng cho thấy Vietjet thị phần tăng lên nhờ bám chặt phân khúc giá rẻ, trong khi Vietnam Airlines chậm thích ứng. Sự xuất hiện của Bamboo Airways, Vietravel Airlines rồi Sun PhuQuoc Airways càng làm rõ thực tế: ai kiểm soát được hàng không bình dân, người đó nắm chìa khóa tăng trưởng.
Chiến lược hai thương hiệu: Cơ hội hay cái bẫy mới?
Cổ đông Vietnam Airlines đã thông qua chiến lược phát triển trung hạn với định hướng vận hành hai thương hiệu: một dịch vụ đầy đủ, một giá rẻ. Trên giấy tờ, đây là lựa chọn hợp lý: giữ hình ảnh hãng truyền thống ở phân khúc cao hơn, đồng thời mở một “cánh tay giá rẻ” để cạnh tranh vé máy bay với Vietjet trong nhóm khách hàng nhạy cảm chi phí. Vấn đề là Vietnam Airlines từng có Pacific Airlines – và câu chuyện đó là lời nhắc nhở cay đắng về rủi ro định vị mờ nhạt, chi phí cao và cấu trúc tài chính yếu.
Pacific Airlines sau nhiều năm tái cấu trúc vẫn lỗ nặng, lỗ lũy kế hơn 10.675,8 tỷ đồng, vốn chủ sở hữu âm 6.603,7 tỷ đồng và nợ quá hạn 4.527,9 tỷ đồng tính đến cuối năm 2025. Khi hãng này dần rời khỏi mô hình giá rẻ, thậm chí triển khai cả hạng thương gia và suất ăn tương đương Vietnam Airlines, ranh giới giữa hai thương hiệu gần như biến mất. Nếu Vietnam Airlines không rút kinh nghiệm, mô hình hai thương hiệu mới rất dễ lặp lại sai lầm: chi phí cao như full-service nhưng doanh thu lại bị ép theo chuẩn hàng không bình dân.
Đầu tư đội bay và cuộc đua dài hơi
Kế hoạch Vietnam Airlines giá rẻ không thể tách rời chiến lược đội bay. Tại đại hội cổ đông thường niên, hãng cho biết đang triển khai phương án thuê 20 máy bay thân hẹp cho giai đoạn 2027–2028, đồng thời đầu tư 50 máy bay thân hẹp dự kiến tiếp nhận trong giai đoạn 2030–2032. Việc tiếp xúc các công ty cho thuê để tìm 20–25 chiếc Airbus A321neo nằm trong bức tranh đó, nhưng đến nay chưa có cơ sở khẳng định hai kế hoạch là một. Điều này cho thấy Vietnam Airlines vẫn đang “vừa đi vừa dò đường”, chưa chốt cấu trúc cụ thể cho thương hiệu giá rẻ mới.
Trong khi đó, đội bay mang quốc tịch Việt Nam đã đạt 258 chiếc, Vietjet dẫn đầu với 107 máy bay, Vietnam Airlines theo sau với 94 chiếc, còn Sun PhuQuoc Airways sở hữu 21 máy bay và đặt mục tiêu tăng lên 200 chiếc vào năm 2035. Cuộc chơi rõ ràng là đường dài: ai có khả năng tài chính, quản trị chi phí và tối ưu khai thác tốt hơn sẽ trụ lại. Nếu Vietnam Airlines không xây được một mô hình hàng không bình dân thực sự tinh gọn, đội bay mở rộng có thể trở thành gánh nặng thay vì lợi thế.
Kết luận: Cuộc chiến vé máy bay và tương lai thị trường
Cuộc xoay trục sang hàng không bình dân của Vietnam Airlines là phản ứng muộn nhưng cần thiết trước sự bành trướng của Vietjet và các đối thủ mới. Thị trường nội địa không còn là sân chơi độc quyền của một vài tên tuổi; nó đang trở thành chiến trường nơi cạnh tranh vé máy bay, cấu trúc chi phí và hiệu quả khai thác quyết định sống còn. Với mô hình hai thương hiệu, Vietnam Airlines có cơ hội bảo vệ thị phần cốt lõi, đồng thời giành lại phần tăng trưởng đã mất vào tay Vietjet thị phần dẫn đầu.
Tuy vậy, cơ hội luôn đi kèm rủi ro. Nếu thương hiệu giá rẻ mới chỉ là “Vietnam Airlines thu nhỏ” với chi phí cao và dịch vụ nửa vời, hãng sẽ khó cạnh tranh với mô hình chi phí thấp thuần túy. Ngược lại, nếu dám chấp nhận thay đổi sâu – từ cấu trúc chi phí, cách bán vé đến văn hóa vận hành – Vietnam Airlines có thể biến chiến lược giá rẻ thành đòn phản công thực sự. Tương lai thị trường sẽ không dành cho hãng lớn nhất, mà dành cho hãng linh hoạt nhất.