
Từ thử nghiệm công nghệ đến năng lực vận hành
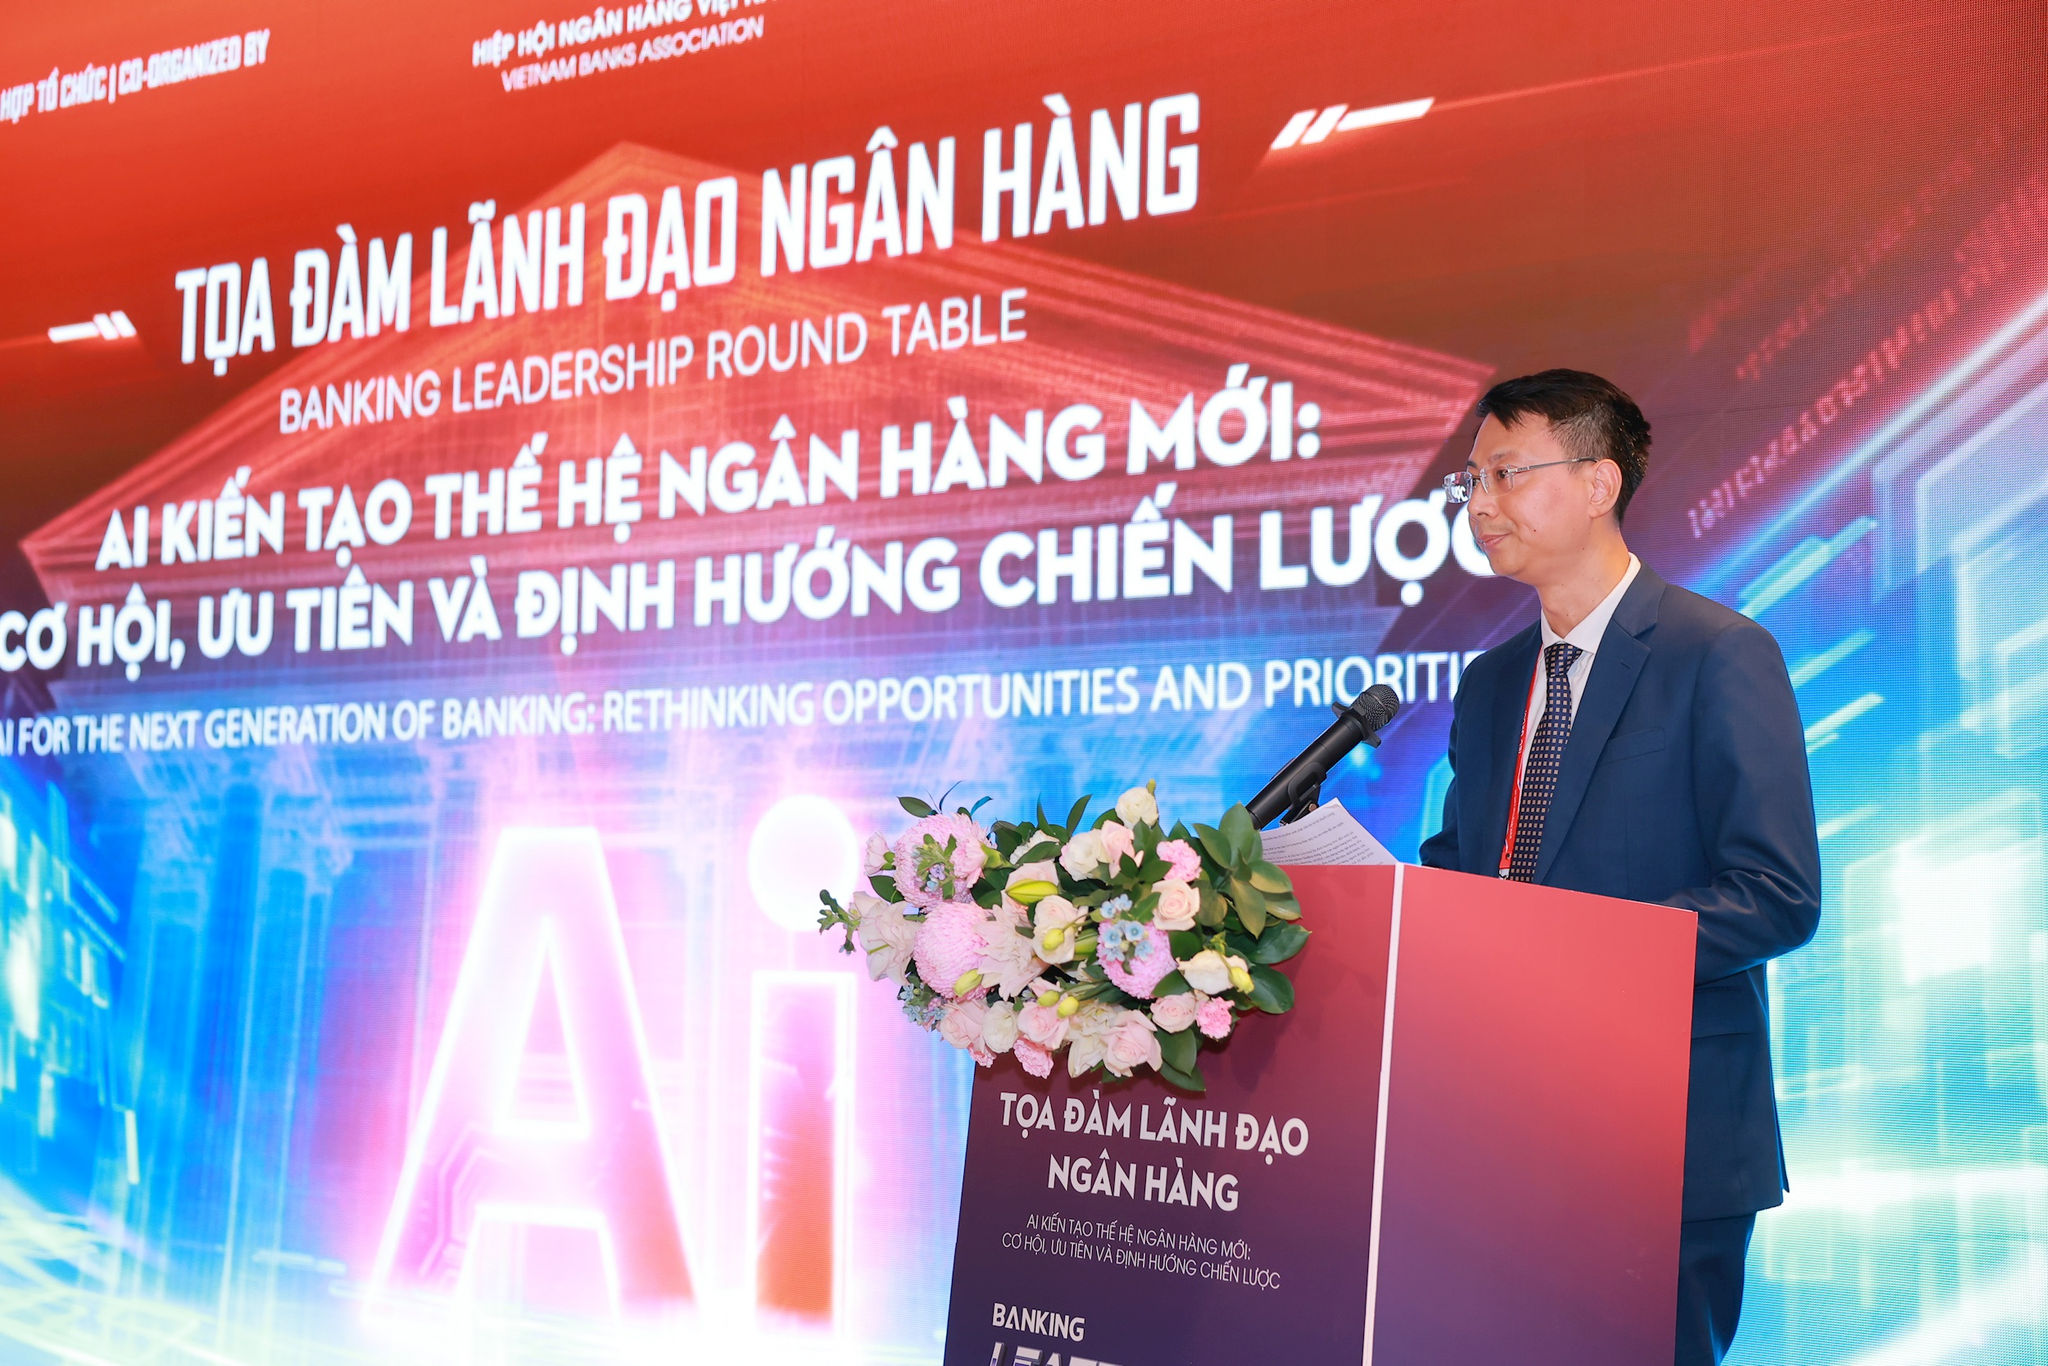
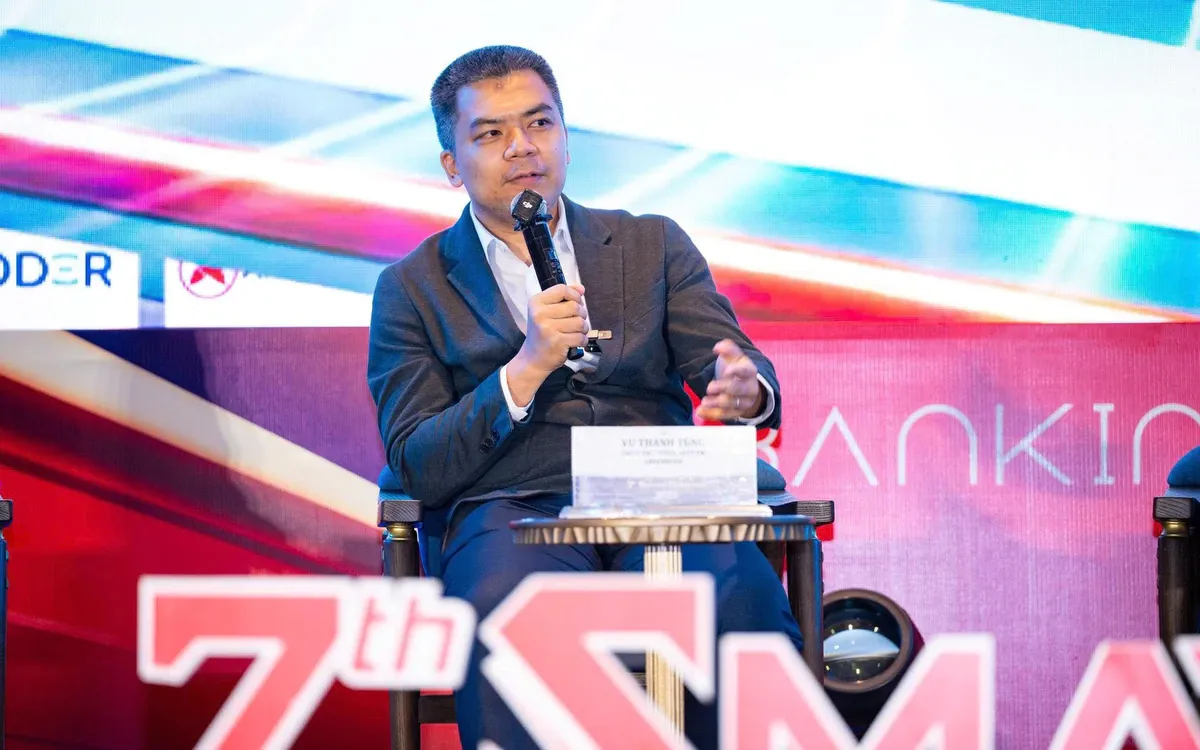
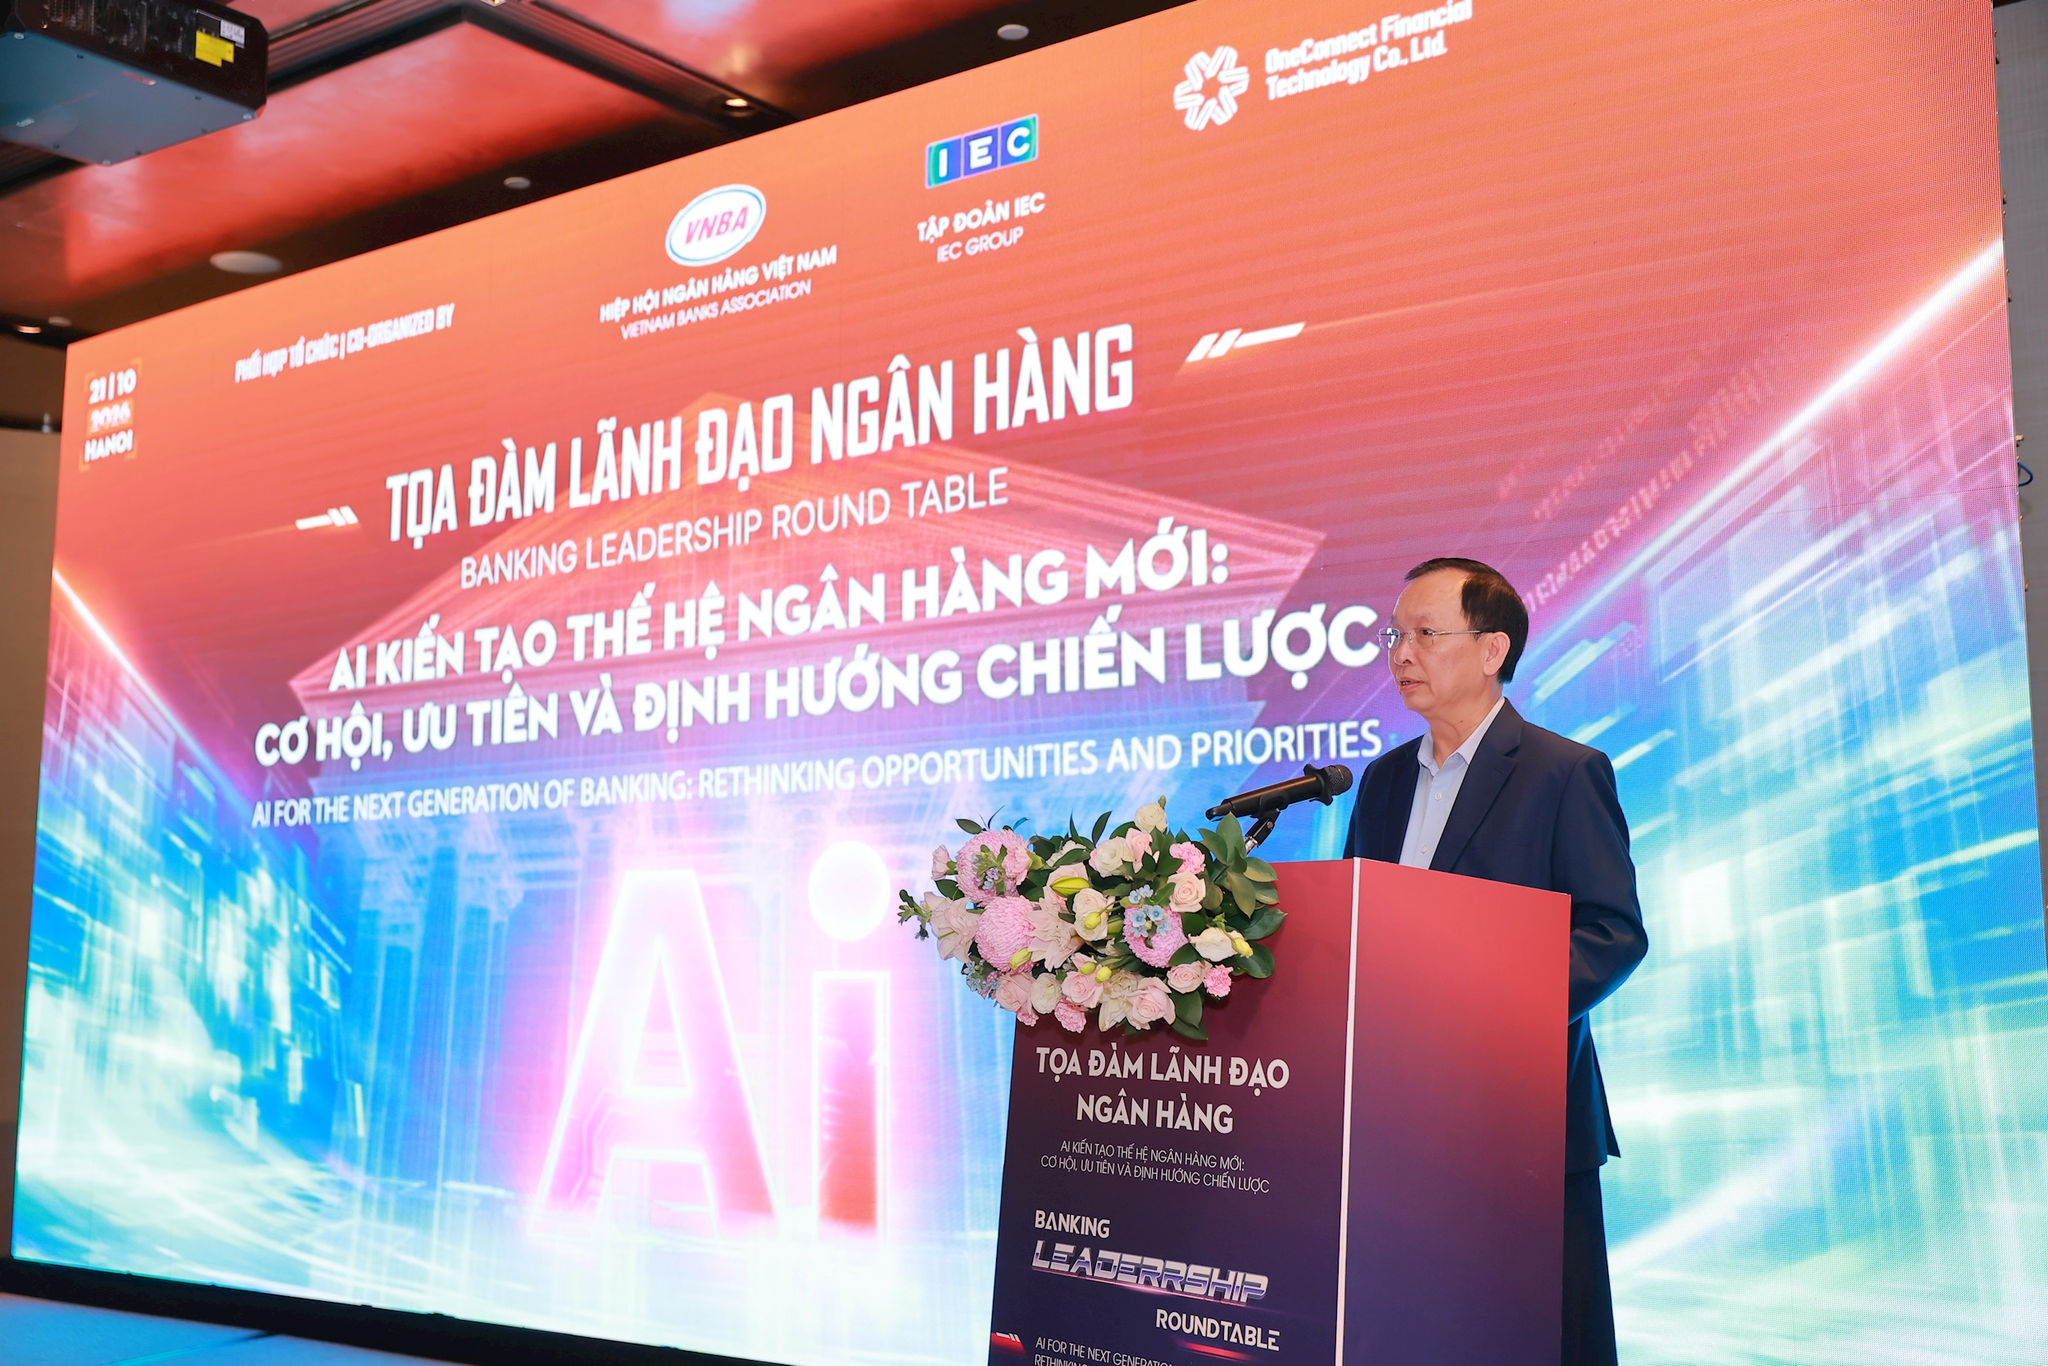
AI trong ngân hàng là việc ứng dụng các hệ thống có khả năng phân tích dữ liệu, hỗ trợ quyết định và tự động hóa công việc để cải thiện vận hành, dịch vụ và bảo vệ khách hàng. Muốn biến tiềm năng ấy thành năng lực cốt lõi, ngân hàng phải bắt đầu bằng chiến lược kinh doanh, không phải bằng câu hỏi nên mua mô hình nào. Tại Hà Nội chiều 21/10, lãnh đạo và chuyên gia ngành ngân hàng thảo luận về cơ hội, ưu tiên và định hướng AI trong khuôn khổ Hội thảo và Triển lãm Smart Banking lần thứ 7. Cuộc trao đổi phản ánh một khoảng cách đáng lưu tâm: công cụ AI đang được triển khai nhanh, nhưng quản trị công nghệ chưa chắc theo kịp. Động lực ứng dụng là rõ ràng. Hoạt động tín dụng và dịch vụ tiền tệ tạo ra hệ sinh thái dữ liệu ngày càng phong phú, mở đường cho chuyển đổi số, cá nhân hóa trải nghiệm và phát triển hệ sinh thái tài chính thông minh. Tuy nhiên, nếu AI chỉ được xem như một dự án công nghệ riêng lẻ, ngân hàng sẽ khó đưa lợi ích thử nghiệm vào hoạt động thường ngày.
Chọn bài toán tạo giá trị, không chạy theo công nghệ
AI có thể giảm chi phí, nâng hiệu quả hoạt động và tạo thêm giá trị kinh doanh; đồng thời giúp ngân hàng đề xuất giải pháp tài chính phù hợp dựa trên dữ liệu khách hàng đồng ý chia sẻ, hỗ trợ quản lý hóa đơn và dòng tiền. Đó là hướng đi đáng theo đuổi, nhưng nguồn lực hữu hạn khiến việc triển khai dàn trải trở thành lựa chọn kém khôn ngoan. Bà Phùng Nguyễn Hải Yến, Phó Tổng Giám đốc Vietcombank, cho biết ngân hàng đánh giá sáng kiến theo khung DVF: mức độ đáng triển khai, hiệu quả kinh tế và tính khả thi. Đánh giá còn phải tính đến chi phí vận hành dài hạn, điều kiện nhân sự, hạ tầng, thay đổi quy trình và mức sai số có thể chấp nhận. Đây là cách đặt câu hỏi đúng: công nghệ giải quyết vấn đề nào, có cải thiện trải nghiệm hay giảm rủi ro không, và ngân hàng có đủ năng lực duy trì nó không? Một chiến lược AI tốt vì thế phải nối mục tiêu kinh doanh với lựa chọn ứng dụng, thay vì đo tiến độ bằng số lượng mô hình đã đưa vào thử nghiệm.
Dữ liệu, con người và quản trị quyết định khả năng mở rộng
Muốn AI đi vào nghiệp vụ cốt lõi, ngân hàng cần xây nền tảng đồng bộ: dữ liệu đúng, đủ, sạch và luôn được cập nhật; hạ tầng có thể mở rộng; nhân sự hiểu cả công nghệ lẫn bài toán kinh doanh; cùng quy tắc quản trị rõ ràng. Những điều kiện này ít hào nhoáng hơn việc ra mắt một trợ lý AI, nhưng mới quyết định hệ thống có thể vận hành tin cậy ở quy mô lớn hay không. Khi AI Agent được giao thực hiện nhiều công việc hơn, ngân hàng phải xác định cụ thể nhiệm vụ, quyền truy cập dữ liệu và giới hạn thẩm quyền. Mức độ tự chủ càng cao, kiểm soát càng phải chặt. Điều đó đòi hỏi phân định rõ khâu nào AI đề xuất, khâu nào con người phê duyệt và ai chịu trách nhiệm khi hệ thống sai. Cách tổ chức cũng cần thay đổi. Đại diện VietinBank nhận định nhân sự công nghệ sẽ chuyển từ chủ yếu phát triển phần mềm sang giải quyết vấn đề và đóng góp trực tiếp vào giá trị kinh doanh; các nhóm công nghệ và nghiệp vụ cần phối hợp như một đội thống nhất.
Ngân hàng thế hệ mới phải đặt khách hàng và an toàn cùng trọng tâm
Mục tiêu của ngân hàng thế hệ mới không nên được đo bằng số chi nhánh hay độ mới của ứng dụng. Giá trị nằm ở khả năng hiểu nhu cầu, chủ động hỗ trợ và bảo vệ khách hàng. AI có thể kết nối dịch vụ ngân hàng với thương mại, giáo dục và y tế qua API mở; đồng thời phát hiện, cảnh báo và ngăn giao dịch đáng ngờ trước khi tiền rời khỏi tài khoản. Đó là lợi ích thiết thực hơn một màn trình diễn công nghệ. Nhưng cá nhân hóa chỉ bền vững nếu khách hàng tin tưởng cách dữ liệu của họ được sử dụng. AI cũng làm nảy sinh rủi ro an ninh thông tin và gian lận tài chính, nên hiệu quả vận hành không thể được đánh đổi bằng mức bảo vệ thấp hơn. Thông tư 53/2026/TT-NHNN về an toàn, quản lý rủi ro và điều kiện triển khai hệ thống AI trong ngành ngân hàng có hiệu lực từ ngày 15/11/2026. Đây là mốc để các tổ chức rà soát mức sẵn sàng, chứ không phải lý do trì hoãn. Xây dựng ngân hàng số mới đòi hỏi chiến lược AI gắn với chiến lược kinh doanh, đầu tư nền tảng và xác định rõ quyền quyết định cuối cùng của con người. Kết luận rất rõ: ngân hàng nên bắt đầu từ vấn đề khách hàng và nghiệp vụ cần giải quyết, rồi mới chọn công nghệ phù hợp.