
Quỹ bình ổn cần được giám sát bằng dữ liệu thực
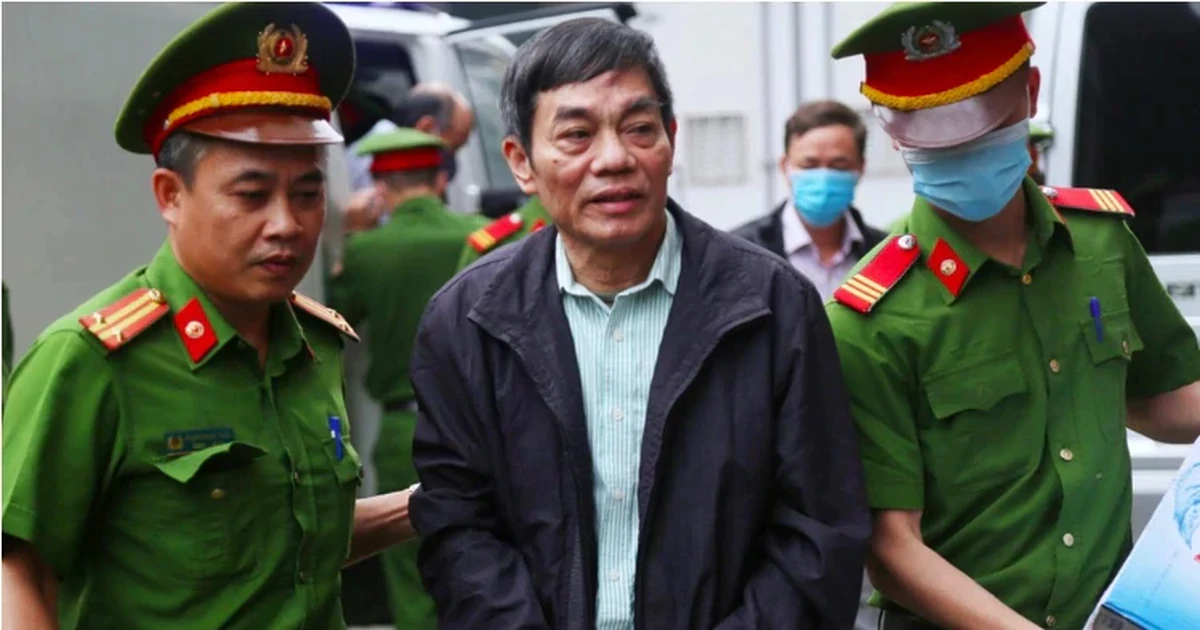
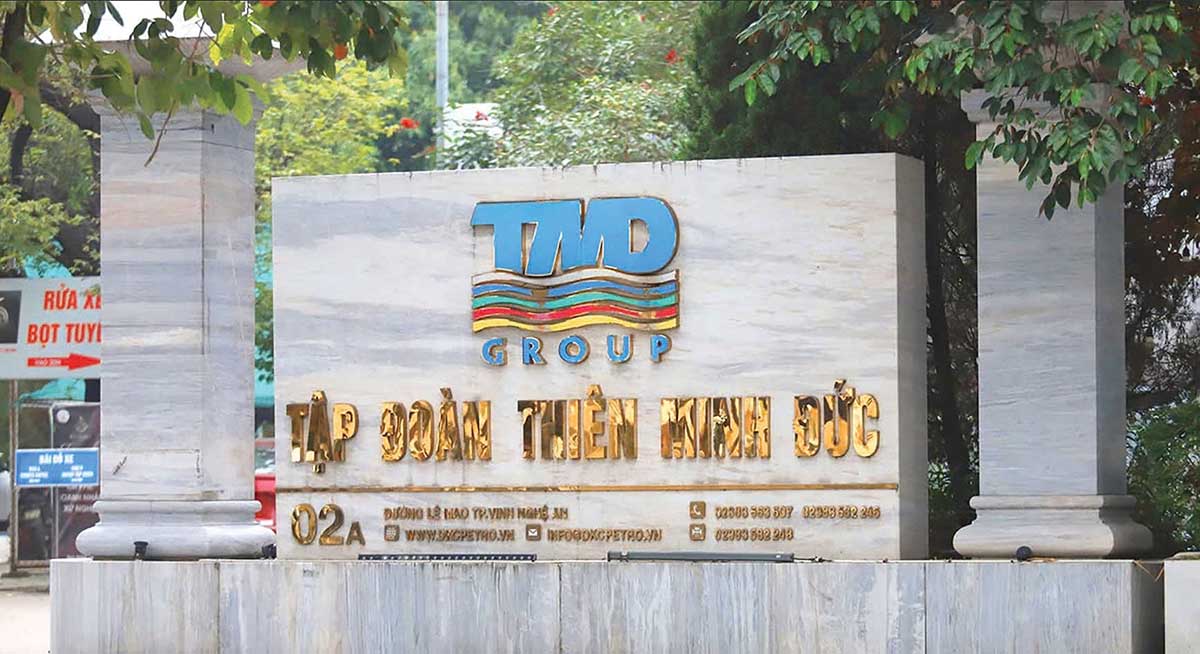
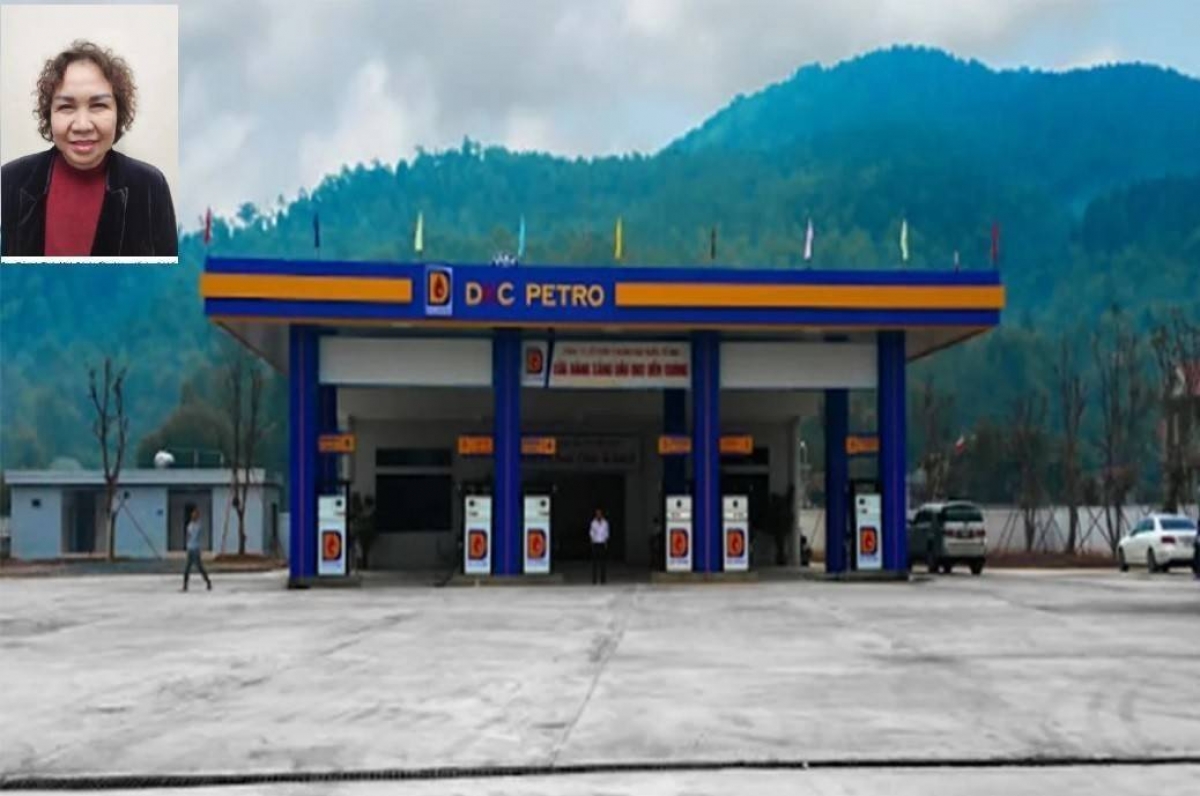
Quỹ Bình ổn giá xăng dầu là cơ chế tài chính nhằm hỗ trợ điều tiết giá bán xăng dầu trong nước, nên việc trích lập và chi sử dụng phải được kiểm tra dựa trên toàn bộ lượng hàng cùng dòng tiền phát sinh. Vụ án Thiên Minh Đức cho thấy chỉ dựa vào chứng từ doanh nghiệp tự báo cáo có thể để lọt những giao dịch ngoài sổ sách chính thức. Sáng 2/11, Tòa án nhân dân thành phố Hà Nội mở phiên sơ thẩm xét xử Chu Thị Thành, nguyên Chủ tịch Hội đồng quản trị Tập đoàn Thiên Minh Đức, cùng 22 bị cáo về các tội danh liên quan đến tham ô tài sản, mua bán trái phép hóa đơn, chứng từ và trốn thuế. Các cáo buộc tại phiên tòa không chỉ đặt trách nhiệm lên những người bị xét xử; chúng còn làm rõ một câu hỏi về thiết kế quản lý: vì sao số liệu báo cáo có thể tách rời lượng xăng dầu bán ra thực tế?
Hàng bán ngoài hóa đơn, quỹ không được trích lập
Theo cáo buộc, từ năm 2020 đến 2022, trong bối cảnh kinh doanh xăng dầu khó khăn do ảnh hưởng của dịch Covid-19, Chu Thị Thành chỉ đạo cấp dưới bán hàng với giá thấp và không xuất hóa đơn. Mục đích được nêu là thu tiền nhanh để đầu tư vào dự án khác, đồng thời tránh trích lập quỹ vào thời điểm mức trích cao rồi tìm khách mua hóa đơn khống khi quỹ được chi hoặc mức trích thấp. Tập đoàn bị cáo buộc bán gần 78,4 triệu lít cho 27 đơn vị và gần 28 triệu lít cho khách vãng lai mà không xuất hóa đơn, không trích lập 67,3 tỷ đồng vào Quỹ Bình ổn giá xăng dầu. Cơ quan tố tụng xác định Chu Thị Thành và đồng phạm chiếm đoạt hơn 79 tỷ đồng từ quỹ; hành vi bán hóa đơn khống còn đem lại khoản thu bất chính gần 21 tỷ đồng. Đây là cáo buộc trong vụ án, không phải kết luận thay cho phán quyết của tòa.
Điểm yếu nằm ở cách đối chiếu, không chỉ ở hành vi
Theo nội dung vụ án, báo cáo gửi cơ quan quản lý chỉ tính lượng xăng dầu có hóa đơn hợp lệ và hóa đơn khống được ghi nhận trên phần mềm kế toán; lượng hàng bán không hóa đơn lại được theo dõi bằng sổ sách nội bộ và bị loại khỏi báo cáo. Cách làm này khiến một doanh nghiệp vừa nắm dữ liệu bán hàng, vừa có thể định hình phần dữ liệu được dùng để kiểm tra việc trích lập quỹ. Đây là khoảng trống giám sát đáng ngại: nếu cơ quan quản lý chỉ kiểm tra báo cáo do doanh nghiệp lập mà thiếu đối chiếu độc lập giữa lượng xuất kho, giao dịch bán hàng, hóa đơn và dòng tiền, việc che giấu sai lệch có thể kéo dài qua nhiều kỳ. Tại phiên tòa, Viện Kiểm sát nhân dân tối cao nhận định quy định và công tác quản lý nhà nước về kiểm tra, giám sát việc trích lập, chi sử dụng quỹ còn sơ hở, thiếu sót. Vì vậy, giám sát quỹ xăng dầu không thể dừng ở việc rà soát biểu mẫu đã nộp.
Kiến nghị sửa cơ chế, bảo vệ mục tiêu bình ổn
Viện Kiểm sát nhân dân tối cao cho biết sẽ kiến nghị các cơ quan hữu quan sửa đổi phương thức kiểm tra, giám sát việc trích lập và chi sử dụng quỹ nhằm ngăn ngừa vi phạm, bảo đảm mục tiêu điều tiết và hỗ trợ bình ổn giá xăng dầu trong nước. Hướng đi cần thiết là kiểm tra chéo số liệu bán hàng với xuất kho, hóa đơn và thanh toán, đồng thời yêu cầu dữ liệu đầy đủ, nhất quán giữa sổ sách nội bộ và báo cáo định kỳ. Đây là những điểm cần được xử lý để việc giám sát không phụ thuộc hoàn toàn vào cách doanh nghiệp ghi nhận giao dịch. Khoản tiền của quỹ có mục tiêu phục vụ bình ổn giá bán trong nước, nên thất thoát hoặc sử dụng sai mục đích có thể làm suy yếu công cụ chính sách mà người tiêu dùng trông đợi. Bởi vậy, kiến nghị sau phiên xử cần dẫn tới thay đổi thực chất: quản lý phải nhìn thấy lượng hàng và dòng tiền thật, thay vì chỉ kiểm tra hồ sơ doanh nghiệp chọn đưa ra.