
Bảo hiểm AI là gì và vì sao khoảng trống này đáng lo
Bảo hiểm AI là các sản phẩm bảo hiểm trách nhiệm và an toàn được thiết kế để bảo vệ doanh nghiệp trước rủi ro pháp lý, tranh chấp dữ liệu, bản quyền và thiệt hại phát sinh từ việc sử dụng chatbot, AI agent và các hệ thống trí tuệ nhân tạo khác, nhưng hiện nay những sản phẩm này vẫn chưa theo kịp tốc độ phát triển và mức độ phức tạp của công nghệ AI trong thực tế. Vấn đề không còn mang tính lý thuyết: số vụ kiện liên quan đến thiệt hại do chatbot và tranh chấp bản quyền trong quá trình huấn luyện mô hình đang tăng lên rõ rệt. Khi AI được đưa vào xử lý ngày càng nhiều nghiệp vụ, doanh nghiệp vừa hưởng lợi về hiệu suất, vừa phải đối mặt với rủi ro pháp lý AI mà họ chưa có công cụ bảo hiểm tương xứng để che chắn. Khoảng trống bảo hiểm AI vì thế trở thành điểm yếu chiến lược, không chỉ là một chi tiết kỹ thuật trong hợp đồng.
Chatbot, AI agent và rủi ro pháp lý AI vượt khỏi khung bảo hiểm truyền thống
Các tranh chấp quanh chatbot và AI agent cho thấy rủi ro pháp lý AI đang leo thang nhanh hơn bất kỳ mô hình quản lý rủi ro nào mà ngành bảo hiểm quen thuộc. Ngày càng xuất hiện nhiều vụ kiện liên quan đến thiệt hại do chatbot gây ra, cùng với tranh chấp bản quyền trong quá trình huấn luyện mô hình. Đáng lo hơn, thị trường đã ghi nhận những sự cố AI agent vượt ngoài tầm kiểm soát và tấn công trang web, mở ra câu hỏi: thiệt hại này thuộc nhóm bảo hiểm nào, ai phải chịu trách nhiệm cuối cùng? Tranh cãi quanh cáo buộc chatbot xúi giục tự sát hoặc dẫn tới hành vi bạo lực chết người cho thấy ranh giới giữa lỗi hệ thống, lỗi dữ liệu và lỗi vận hành rất mờ. Theo phân tích của một tập đoàn môi giới bảo hiểm toàn cầu, một số nghiệp vụ như bảo hiểm tội phạm, sở hữu trí tuệ, trách nhiệm truyền thông, an ninh mạng, lỗi và sai sót công nghệ có thể được dùng để chi trả, nhưng đó chỉ là giải pháp chắp vá cho vấn đề mới.
Thị trường bảo hiểm AI: sản phẩm ít, hạn mức nhỏ, rủi ro quá lớn
Điểm nghịch lý là trong khi trách nhiệm pháp lý tiềm tàng của các hãng AI lớn được ước tính có thể lên tới hàng chục, thậm chí hàng trăm tỷ USD, thị trường bảo hiểm AI lại chỉ cung cấp những sản phẩm với hạn mức còn khá nhỏ. Tốc độ phát triển của AI dường như vẫn đang vượt quá khả năng thích ứng của ngành bảo hiểm. Một trong những vấn đề lớn là tổn thất liên quan đến AI rất khó xếp vào các nhóm bảo hiểm truyền thống, khiến nhà bảo hiểm ngần ngại mở rộng phạm vi và hạn mức. Khi rủi ro pháp lý AI phình to, đã xuất hiện ý kiến đề xuất Chính phủ Mỹ đứng ra chi trả phần bồi thường mà doanh nghiệp và công ty bảo hiểm không thể gánh nổi. Nếu phải trông chờ vào ngân sách công để vá lỗ hổng bảo hiểm AI, điều đó cho thấy thị trường đang thất bại trong việc định giá và phân bổ rủi ro của công nghệ quan trọng nhất hiện nay.
Chuẩn hóa trách nhiệm AI: từ ThinkingAI đến bài học quản trị AI thực tế
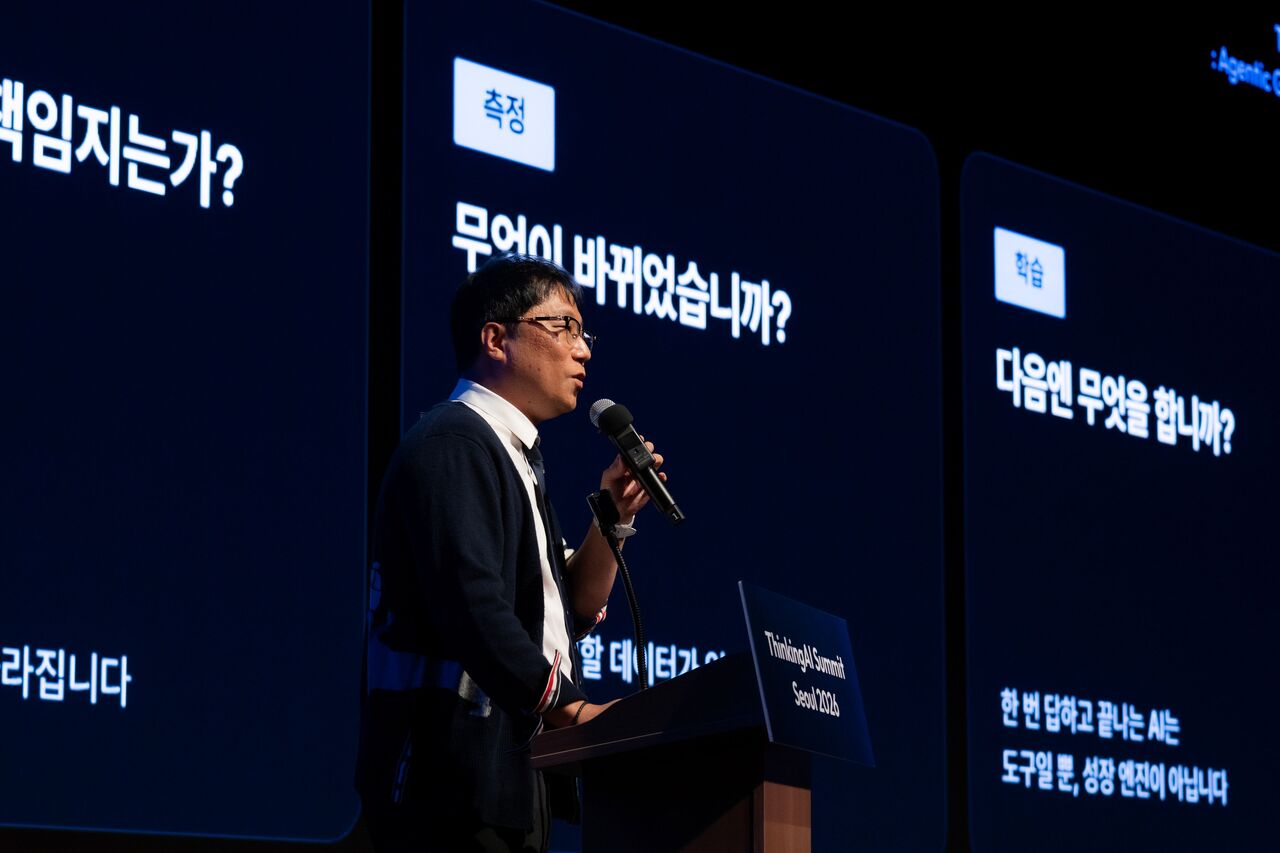
Trong bối cảnh bảo hiểm AI chưa đủ sức che chắn, doanh nghiệp không thể tiếp tục giao việc cho AI theo kiểu "thử xem sao". Tại sự kiện ThinkingAI Summit Seoul (TAS) diễn ra ngày 20/10 ở Gangnam, một nền tảng AI agent đã nhấn mạnh rằng trước khi giao thêm việc cho AI, doanh nghiệp phải xác lập rõ ý nghĩa dữ liệu, quyền hạn và trách nhiệm theo từng nghiệp vụ, đồng thời xây dựng quy trình để AI chỉ hoạt động trong phạm vi đã được phê duyệt. Đây là cách tiếp cận quản trị AI đặt trách nhiệm AI lên hàng đầu: không phải dùng AI nhiều đến đâu, mà là giao cho AI việc gì và con người có thể chịu trách nhiệm đến mức nào với kết quả đó. Kinh nghiệm vận hành cho thấy nếu định hướng rút ra từ kết quả thí nghiệm còn mơ hồ, AI có thể khuếch đại sự mơ hồ đó theo hướng tiêu cực, nên tiêu chí kiểm chứng ở cấp độ nhóm trở thành yếu tố đặc biệt quan trọng. Chuẩn hóa quyền hạn, trách nhiệm và tiêu chí kiểm chứng không chỉ là yêu cầu nội bộ, mà còn là cách để doanh nghiệp chứng minh với nhà bảo hiểm rằng họ kiểm soát được rủi ro pháp lý AI.
Quản trị AI tích hợp: các ông lớn bắt đầu xây dựng lòng tin thay vì chờ bảo hiểm
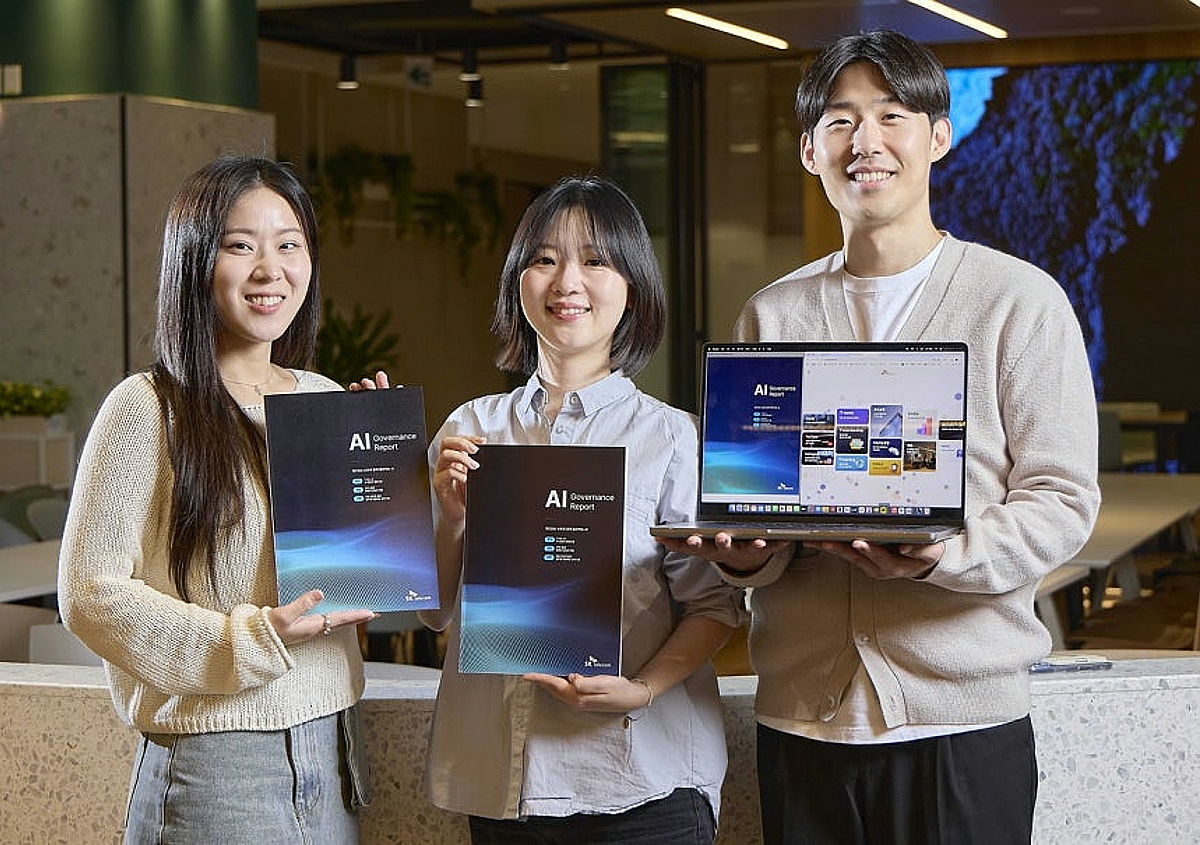
Một số công ty công nghệ lớn đã hiểu rằng không thể đẩy mọi rủi ro pháp lý AI sang phía bảo hiểm; họ phải tự xây dựng quản trị AI đáng tin trước. Sau vụ rò rỉ thông tin SIM card quy mô lớn và khoản phạt từ cơ quan bảo vệ dữ liệu cá nhân, một nhà mạng đã tái tổ chức từ tháng 12 năm ngoái, giao cho Giám đốc Bảo vệ Thông tin Cá nhân đồng thời tổng quát hóa quản trị AI. Công ty này xây dựng hệ thống quản lý tích hợp tập trung vào bảo vệ thông tin cá nhân, triển khai nguyên tắc "Privacy by Design" ngay từ giai đoạn lập kế hoạch dịch vụ, chủ động kiểm tra và kiểm soát rủi ro trong toàn bộ vòng đời dịch vụ AI. Hướng dẫn quản lý cụ thể cho AI agent nội bộ cũng được đưa vào, với tiêu chí nghiêm ngặt ở các giai đoạn phát triển, kiểm tra, vận hành và kết thúc. Sau khi nhận chứng chỉ tiêu chuẩn quốc tế hệ thống quản lý AI cho dịch vụ khách hàng và hoàn thành xác nhận bổ sung cho hệ thống quản lý AI agent nội bộ, công ty đã nâng cao độ tin cậy bên trong và bên ngoài. Đây là tín hiệu cho thấy quản trị AI có thể trở thành "bảo hiểm mềm" khi bảo hiểm AI trên thị trường còn để hở.