
Nâng hạng mở cửa, cải cách mới giữ chân nhà đầu tư
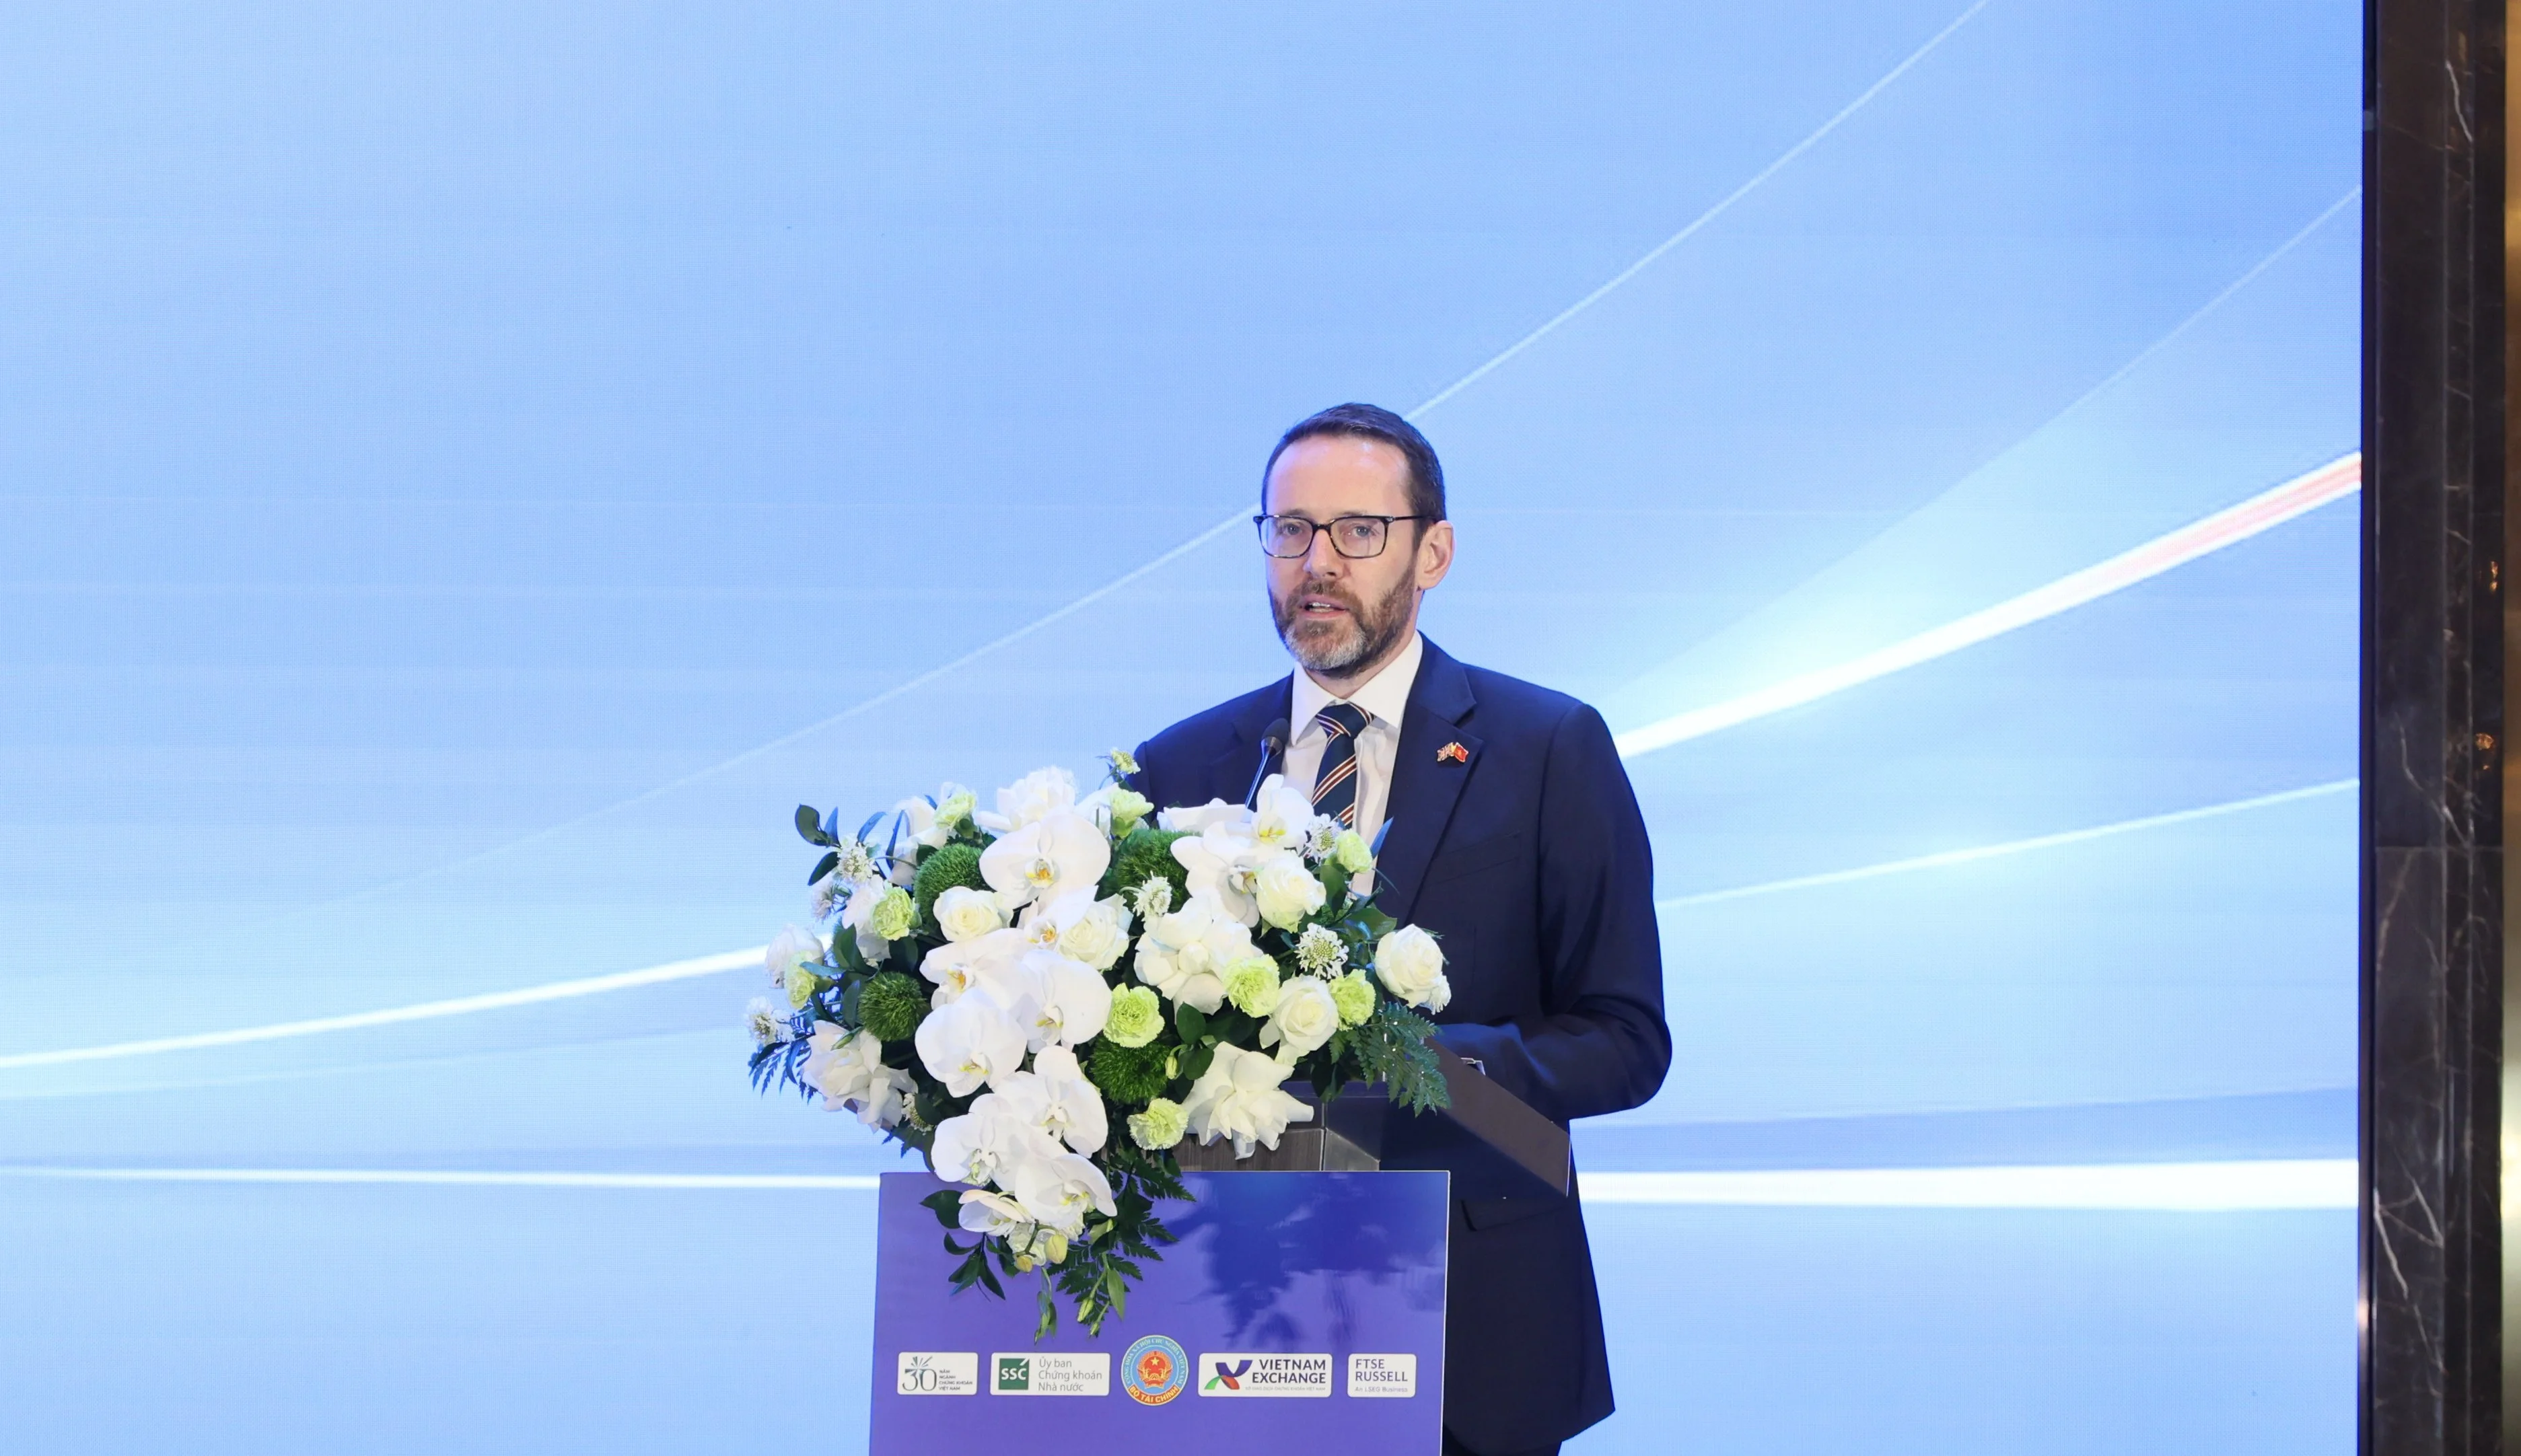
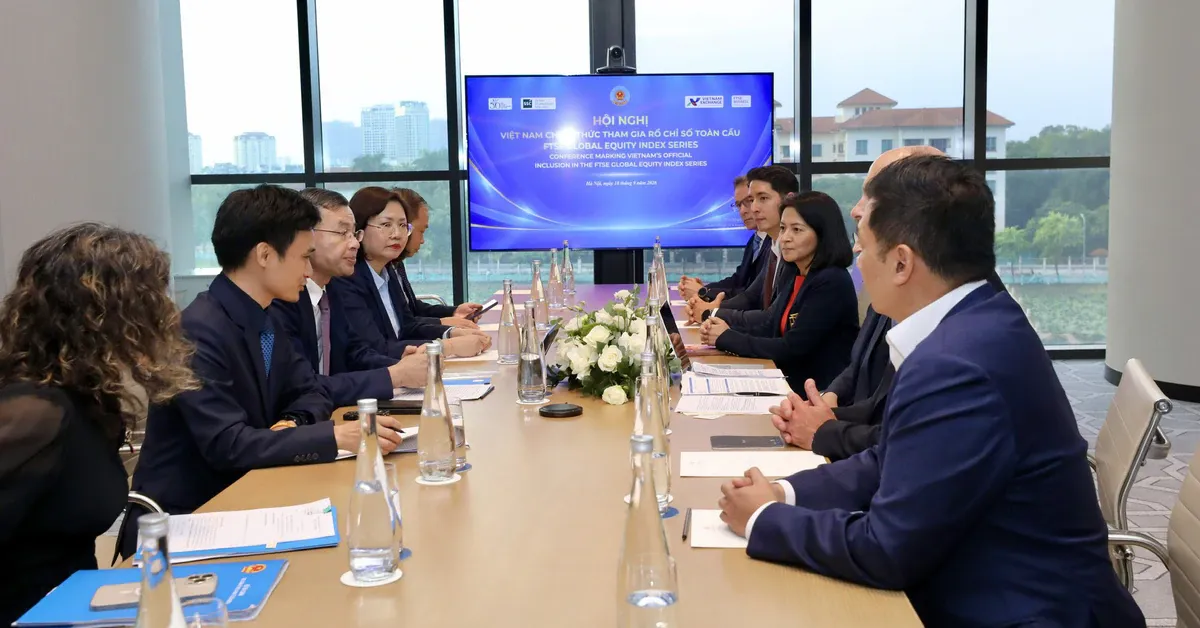
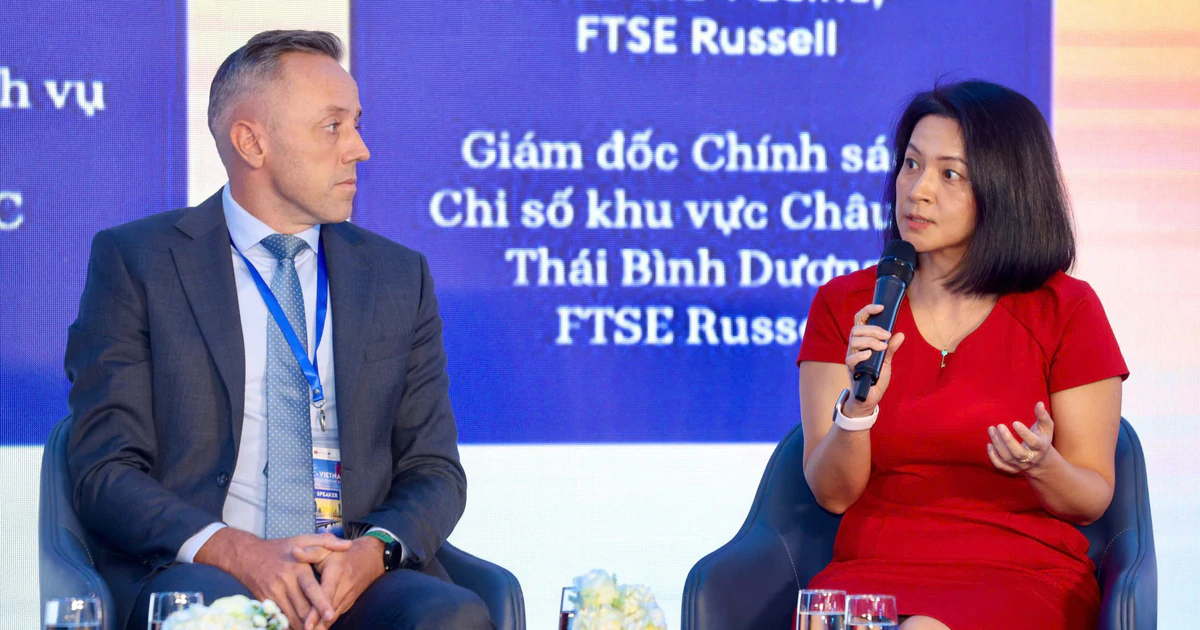
Nâng hạng chứng khoán là việc thị trường được tổ chức xếp hạng quốc tế phân loại vào một nhóm cao hơn, qua đó có thể mở rộng phạm vi phân bổ vốn của các quỹ đầu tư toàn cầu. Sáng 29-10, tại Diễn đàn Doanh nghiệp Anh – Việt Nam 2026 ở TP.HCM, các chuyên gia và đại diện tổ chức tài chính quốc tế thảo luận về cơ hội hút vốn sau khi thị trường Việt Nam được nâng hạng. Đây là thời điểm thích hợp để nhìn xa hơn hiệu ứng của một cột mốc: cơ hội tiếp cận nhà đầu tư mới có giá trị, nhưng không tự động tạo ra dòng vốn ngoại dài hạn. Bà Wanming Du của FTSE Russell nhận định việc nâng hạng giúp cổ phiếu Việt Nam lọt vào phạm vi phân bổ vốn của nhiều quỹ quốc tế. Tuy vậy, việc đưa cổ phiếu vào các bộ chỉ số theo từng giai đoạn cũng nhằm hạn chế biến động giá và áp lực giao dịch.
Thị trường đã có nền tảng mới khi FTSE Russell nâng Việt Nam lên nhóm thị trường mới nổi thứ cấp, hiệu lực từ ngày 21-9. Nhưng danh xưng mới chỉ là lời mời; trải nghiệm giao dịch mới quyết định nhà đầu tư có ở lại hay không. Muốn duy trì vốn ngoại dài hạn, Việt Nam cần tiếp tục cải thiện khả năng tiếp cận thị trường, hiệu quả giao dịch và quy mô nhà đầu tư tổ chức.
Lộ trình MSCI nâng hạng cần được chứng minh bằng tiến độ
Thảo luận về MSCI nâng hạng, ông Phạm Lưu Hưng, Giám đốc Phân tích SSI Research, cho biết Việt Nam đang tháo gỡ các điểm nghẽn để đáp ứng tiêu chí của tổ chức này. Một số chuyển động đã xuất hiện ở tỷ lệ cổ phiếu tự do chuyển nhượng và giới hạn sở hữu nước ngoài: một số doanh nghiệp có tiến triển hoặc kế hoạch xử lý, trong khi việc rà soát ngành nghề để xác định lại giới hạn sở hữu vẫn đang diễn ra. Tuy nhiên, cải thiện từng tiêu chí chưa đủ nếu cơ chế vận hành quan trọng còn thiếu rõ ràng. Đối tác bù trừ trung tâm (CCP) cần được triển khai để MSCI có cơ sở đánh giá; các mốc được đề cập là quý I/2027 hoặc muộn nhất quý II/2027.
Theo kịch bản cơ sở do ông Hưng nêu, Việt Nam có thể được đưa vào diện xem xét nâng hạng năm 2028 và chính thức nâng hạng năm 2029; nếu CCP triển khai đủ sớm, lộ trình có thể nhanh hơn một năm. Dòng vốn tiềm năng khoảng 10 tỷ USD được gắn với kỳ vọng nâng hạng, nhưng không nên coi đó là khoản tiền chắc chắn sẽ chảy vào thị trường: nguồn vốn thực tế còn phụ thuộc vào đánh giá, phân bổ và điều kiện giao dịch. Bởi vậy, thước đo đáng tin cậy hơn kỳ vọng là tiến độ cải cách có thể kiểm chứng.
Quản trị doanh nghiệp là phép thử niềm tin
Khả năng tiếp cận thị trường có thể đưa nhà đầu tư đến gần hơn, nhưng quản trị doanh nghiệp mới giúp họ tin vào nơi mình rót vốn. Tại hội thảo về năng lực thành viên HĐQT độc lập, Tổng lãnh sự Singapore tại TP.HCM Pang Te Cheng nhấn mạnh chất lượng quản trị có vai trò củng cố niềm tin của nhà đầu tư quốc tế. Điều đó đặc biệt quan trọng khi nhu cầu vốn cho hạ tầng, năng lượng và giao thông vượt quá khả năng đáp ứng của tín dụng ngân hàng; thị trường vốn phải đi kèm thông tin tài chính minh bạch, đáng tin cậy. Báo cáo tài chính và kiểm toán không thể chỉ hoàn thành thủ tục. Nếu thông tin không phản ánh đúng sức khỏe doanh nghiệp, nâng hạng sẽ khó chuyển thành niềm tin bền vững.
Vai trò của thành viên HĐQT độc lập cũng cần vượt khỏi việc đủ số lượng trên sơ đồ tổ chức. Khảo sát năm 2023 được nêu tại hội thảo cho thấy khoảng 68,4% doanh nghiệp niêm yết đáp ứng yêu cầu về số lượng thành viên độc lập. Nhưng chuẩn mực thực chất là năng lực giám sát: chủ động đòi hỏi thông tin, chất vấn giả định của ban điều hành, đánh giá rủi ro và bảo vệ quyền lợi cổ đông. Việt Nam cần chuẩn hóa năng lực thành viên độc lập, tham khảo kinh nghiệm quốc tế và nâng chất lượng giám sát. Đây là cải cách ở cấp doanh nghiệp, không thể chờ thị trường hay cơ quan quản lý làm thay.
Từ cột mốc xếp hạng đến nguồn vốn phục vụ nền kinh tế
Lợi ích của nâng hạng không nên chỉ được đo bằng phản ứng ngắn hạn của thị trường. Nếu cải cách giúp quỹ quốc tế tham gia thuận lợi hơn, đồng thời doanh nghiệp minh bạch và có cơ chế giám sát đáng tin, thị trường vốn có thể mở rộng kênh huy động cho nền kinh tế, giảm phụ thuộc vào tín dụng ngân hàng. Với người dân và doanh nghiệp, điều đó có thể tạo thêm lựa chọn tài trợ cho hoạt động sản xuất, hạ tầng và dịch vụ; nhưng lợi ích chỉ lan tỏa khi thị trường hoạt động hiệu quả và nhà đầu tư tổ chức trong nước cùng phát triển.
Kết luận cần rõ ràng: nâng hạng là cơ hội, không phải bảo chứng cho dòng vốn dài hạn. Tiến độ CCP, điều kiện tiếp cận và giao dịch, cùng chất lượng quản trị tại từng doanh nghiệp sẽ quyết định cơ hội ấy có thành kết quả hay không. Nếu chỉ chạy theo mốc xếp hạng mà bỏ qua những cải cách này, vốn có thể đến vì chỉ số nhưng khó ở lại vì niềm tin.