
Quặng sắt lao dốc khi kỳ vọng tiêu thụ xấu đi
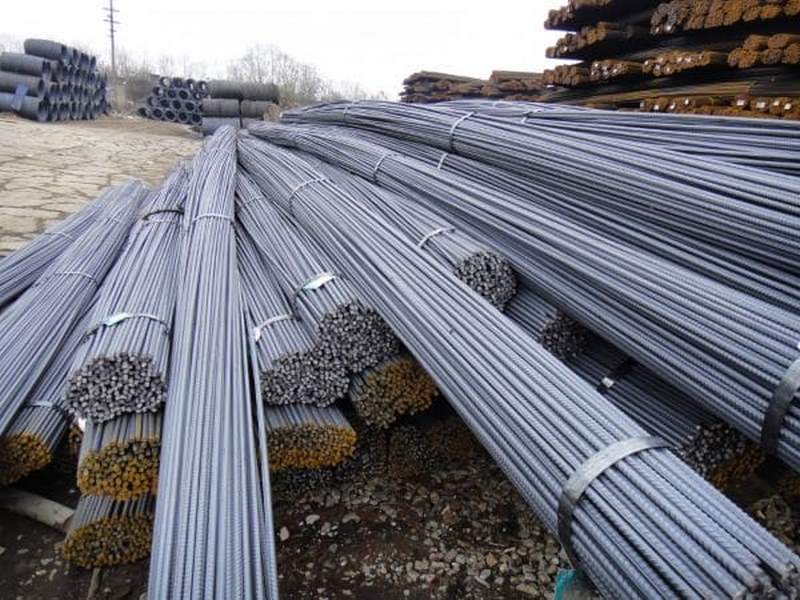
Quặng sắt là nguyên liệu đầu vào chủ chốt để sản xuất thép, nên giá của mặt hàng này thường phản ánh kỳ vọng về sản lượng và nhu cầu tại các thị trường tiêu thụ lớn. Phiên 27/10 cho thấy kỳ vọng ấy đang suy yếu rõ rệt: giá quặng sắt thế giới rơi xuống mức thấp nhất trong hơn hai năm khi nhà đầu tư lo ngại triển vọng tiêu thụ tại Trung Quốc, thị trường tiêu thụ lớn nhất toàn cầu. Đây không chỉ là một nhịp điều chỉnh kỹ thuật. Giá thép thanh kỳ hạn tháng 11/2026 trên sàn Thượng Hải giảm 0,55%, xuống còn 3.066 nhân dân tệ/tấn, cùng lúc thị trường đặt câu hỏi liệu các nhà máy có đủ động lực duy trì sản lượng hay không. Khi đầu ra thép thiếu sức bật, quặng sắt khó giữ giá nếu không có lực mua tích trữ đủ mạnh.
Nhu cầu thép Trung Quốc yếu kéo theo nguyên liệu
Áp lực lớn nhất đến từ triển vọng nhu cầu thép Trung Quốc trong giai đoạn cuối năm. Thời tiết lạnh ở các tỉnh phía Bắc thường làm hoạt động xây dựng ngoài trời chậm lại trong quý IV, còn nhu cầu theo mùa suy yếu và biên lợi nhuận thấp kéo dài đang hạn chế sản lượng gang lỏng — chỉ báo quan trọng về nhu cầu quặng sắt. Tồn kho quặng tại cảng cao càng khiến các nhà máy thận trọng, ưu tiên mua theo nhu cầu thực tế thay vì bổ sung dự trữ. Tình trạng này cũng hiện rõ ở thép cuộn cán nóng: thị trường Trung Quốc chịu sức ép vì nhu cầu phục hồi chậm sau kỳ nghỉ Quốc khánh trong khi nguồn cung vẫn cao. Theo nhà phân tích Jiang Mengtian, nhu cầu thép yếu theo mùa và lợi nhuận thấp đang hạn chế sản lượng gang lỏng. Vì vậy, kỳ vọng phục hồi ngắn hạn của quặng sắt cần được nhìn nhận dè dặt.
Nguồn cung tăng khiến cán cân càng bất lợi
Ngay cả khi nhu cầu ổn định hơn, nguồn cung gia tăng vẫn là lực cản đáng kể. Lượng giao hàng của bốn tập đoàn khai khoáng lớn nhất thế giới, trong đó có Rio Tinto và BHP, có thể tăng tới 18 triệu tấn trong quý IV; sản lượng tại mỏ Simandou ở Guinea cũng đang tăng. Dữ liệu vận tải cho thấy lượng quặng sắt xuất khẩu toàn cầu trong tuần kết thúc ngày 23/10 tăng 2,8% so với tuần trước, còn lượng hàng cập các cảng chính của Trung Quốc tăng 12,5%. Khi hàng về nhiều mà nhà máy mua dè chừng, tồn kho có nguy cơ tiếp tục gây sức ép lên giá. Đây là thế bất lợi kép: người mua không cần tranh giành nguyên liệu, trong khi các nhà cung cấp vẫn hướng tới mục tiêu sản lượng. Bởi vậy, kỳ vọng giá bật lại nhanh thiếu cơ sở nếu chưa xuất hiện tín hiệu rõ ràng về sức mua.
Thị trường thép phân hóa, chưa phát tín hiệu phục hồi đồng đều
Diễn biến trái chiều giữa các sản phẩm thép cho thấy không thể xem toàn bộ thị trường thép như một khối thống nhất. Thép thanh kỳ hạn suy yếu trong phiên 27/10, còn thép cuộn cán nóng biến động khác nhau giữa các khu vực. Tại Mỹ, nguồn cung giao ngay khan hiếm đã đẩy giá HRC lên; châu Âu tương đối ổn định ở miền Bắc nhưng chịu áp lực giảm tại miền Nam. Trung Quốc lại đối mặt với sức mua phục hồi chậm và lượng cung cao, khiến các nhà máy cân nhắc điều chỉnh sản lượng. Sự phân hóa này quan trọng với quặng sắt: giá thép tăng ở một thị trường riêng lẻ chưa đủ bù đắp sự suy yếu của nhu cầu tại Trung Quốc, nơi quyết định phần lớn kỳ vọng tiêu thụ nguyên liệu. Chừng nào xây dựng và biên lợi nhuận nhà máy chưa cải thiện, triển vọng quặng sắt vẫn nghiêng về phía thận trọng.
Kết luận: áp lực vẫn nghiêng về phía giảm
Mức đáy hơn hai năm của giá quặng sắt phản ánh đồng thời nỗi lo về nhu cầu Trung Quốc và nguồn cung đang nới rộng. Thép thanh yếu, tồn kho tại cảng cao và các nhà máy mua cầm chừng làm suy giảm khả năng tạo đáy bền vững; trong khi đó, diễn biến tích cực ở một số phân khúc HRC chưa đủ để đảo chiều bức tranh chung. Vì thế, tín hiệu cần theo dõi không chỉ là giá nguyên liệu, mà còn là mức tiêu thụ thép, sản lượng gang lỏng và tốc độ hàng cập cảng. Nếu nhu cầu cuối năm tiếp tục trầm lắng trong lúc nguồn cung tăng, quặng sắt khó tránh thêm sức ép. Kết luận hiện tại khá rõ: thị trường chưa có nền tảng thuyết phục cho một đợt phục hồi rộng khắp.