
Điểm đáng lo không chỉ nằm ở khoản tiền
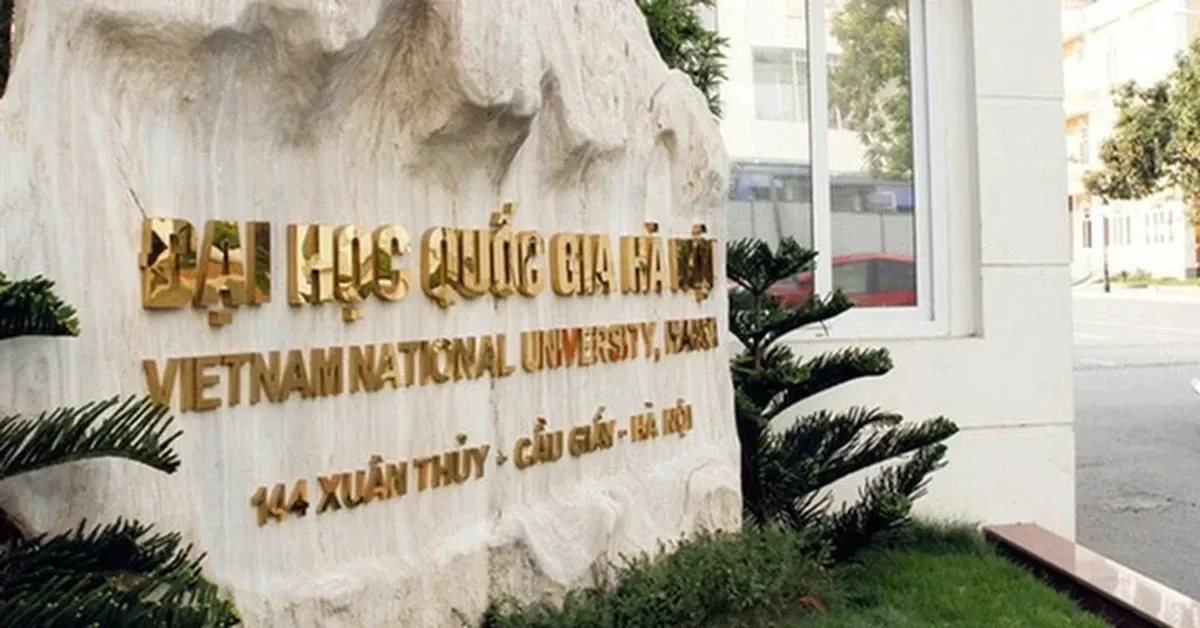
Sai phạm nghiên cứu là những biểu hiện vi phạm trong quá trình thực hiện, ghi nhận hoặc thanh toán hoạt động khoa học; trong vụ việc này, thanh tra nêu dấu hiệu lừa dối khi hồ sơ tác giả không đầy đủ và nội dung chuyên đề trùng với ấn phẩm đã xuất bản. Kết luận thanh tra trách nhiệm của ĐHQG Hà Nội trong giai đoạn tự chủ 2021–2024 vừa được công bố, nêu hàng loạt vấn đề trong quản lý, trong đó có hoạt động khoa học và công nghệ. Hai đề tài do Trường Đại học Kinh tế chủ trì có tổng kinh phí 1 tỷ đồng; hơn 204 triệu đồng đã được ngân sách thanh toán, quyết toán cho các chuyên đề bị nêu dấu hiệu sai phạm. Con số này đáng chú ý, nhưng câu hỏi cốt lõi rộng hơn: hồ sơ nghiệm thu và thuê khoán có phản ánh trung thực ai đã làm gì hay không? Khi câu trả lời bị đặt dấu hỏi, độ tin cậy của cả quy trình nghiên cứu cũng bị ảnh hưởng.
Hai đề tài, cùng một kiểu bất nhất
Đề tài QG.21.46, “Báo cáo thường niên kinh tế Việt Nam 2021 - Xác định lại vị thế cạnh tranh của Việt Nam trong bối cảnh biến động toàn cầu”, do tiến sĩ Nguyễn Thị Vũ Hà chủ nhiệm, triển khai từ ngày 10/5/2021 đến ngày 9/5/2023 với kinh phí 500 triệu đồng từ ngân sách nhà nước. Thanh tra ghi nhận hồ sơ của hai chuyên đề chỉ nêu một tác giả cho mỗi chuyên đề, trong khi một phần nội dung trùng chương 1 và chương 2 của ấn phẩm năm 2021 có 22 tác giả. Tại các buổi làm việc tháng 4 và tháng 9/2026, bà Hà cùng người được thuê khoán xác nhận có nội dung tương đồng và sản phẩm do nhóm tác giả thực hiện, dù hợp đồng chỉ ký với đại diện. Đây không phải khác biệt hình thức: hồ sơ một người đứng tên nhưng sản phẩm được xác nhận là của nhóm khiến việc ghi nhận đóng góp và chi trả cần được làm rõ.
Đề tài QG.20.49 về chính sách tài khóa và phát triển bền vững cũng được cấp 500 triệu đồng, do tiến sĩ Nguyễn Quốc Việt chủ nhiệm trong giai đoạn 9/4/2020–8/4/2022. Hai chuyên đề của đề tài có hồ sơ chỉ ghi một tác giả cho mỗi chuyên đề, còn nội dung bị xác định trùng một phần với chương 1 và chương 2 của ấn phẩm kinh tế Việt Nam năm 2020, xuất bản với 11 tác giả. Trong các biên bản làm việc tháng 4 và tháng 9/2026, ông Việt xác nhận nội dung trùng và cho biết nhóm tác giả thực hiện nhưng hợp đồng thuê khoán chỉ ký với đại diện. Việc hai đề tài cùng xuất hiện bất nhất giữa hồ sơ và nội dung khiến thanh tra nghiên cứu không thể dừng ở việc đối chiếu giấy tờ: cần xác định khối lượng thực tế, người thực hiện và căn cứ thanh toán.
Hơn 204 triệu đồng và trách nhiệm giải trình
Với đề tài QG.21.46, ngân sách đã thanh toán, quyết toán hơn 111,1 triệu đồng cho hai chuyên đề; với QG.20.49, tổng số là hơn 92,9 triệu đồng. Cộng lại, hơn 204 triệu đồng đã được chi cho các phần việc bị thanh tra nêu dấu hiệu sai phạm. Thanh tra Chính phủ xác định các biểu hiện này có dấu hiệu lừa dối trong hoạt động khoa học và công nghệ, vi phạm khoản 3 Điều 8 Luật Khoa học và Công nghệ năm 2013. Cách gọi “có dấu hiệu” cần được giữ chính xác: kết luận nêu dấu hiệu vi phạm, không đồng nghĩa với việc mọi trách nhiệm đã được xác định xong. Tuy vậy, khi tiền công được quyết toán dựa trên hồ sơ bị đánh giá không đầy đủ, việc kiểm tra lại không thể chỉ là thủ tục bổ sung. Cần minh bạch ai tham gia, phần việc nào được hoàn thành và khoản chi nào có căn cứ.
Theo thông tin về kết luận, đến tháng 9/2026, hai chủ nhiệm đã nộp tổng cộng hơn 204 triệu đồng về Trường Đại học Kinh tế. Việc nộp lại tiền là bước khắc phục đáng kể, nhưng không tự thay thế việc xác định trách nhiệm về hồ sơ, nghiệm thu và quản lý ngân sách. Nếu quy trình chỉ dừng ở hoàn trả, bài học về liêm chính nghiên cứu sẽ không được rút ra đầy đủ.
Đánh giá lại phải làm rõ phần việc thực tế
Thanh tra kiến nghị ĐHQG Hà Nội tổ chức đánh giá lại hai đề tài, xác định khối lượng thực tế đã thực hiện và thu hồi khoản thanh toán, quyết toán không đúng từ ngân sách nhà nước. Đây là bước tiếp theo có ý nghĩa hơn một kết luận chung: phải đối chiếu nội dung chuyên đề với ấn phẩm, làm rõ đóng góp của từng tác giả và kiểm tra căn cứ thuê khoán. Kết luận cũng nêu, nếu phát hiện dấu hiệu tội phạm gây thiệt hại ngân sách, hồ sơ cần được chuyển đến cơ quan điều tra có thẩm quyền. Với một đề tài khoa học, danh sách tác giả và dấu vết hình thành sản phẩm không phải chi tiết phụ; chúng là cơ sở để đánh giá chất lượng, ghi nhận công sức và bảo vệ tiền công. Vụ việc vì vậy đòi hỏi trách nhiệm giải trình rõ ràng, thay vì chỉ khép lại bằng con số đã nộp lại.
Kết luận thanh tra đặt ra một chuẩn mực tối thiểu cho quản lý nghiên cứu: hồ sơ phải phản ánh đúng người thực hiện, sản phẩm phải được đối chiếu minh bạch và việc quyết toán phải gắn với khối lượng có thể kiểm chứng. Hai đề tài tại ĐHQG Hà Nội cho thấy khi các mắt xích ấy không khớp, nghi vấn không chỉ liên quan đến tiền mà còn chạm tới uy tín của hoạt động khoa học. Đánh giá lại cần trả lời cụ thể những điểm còn bỏ ngỏ; đó mới là cách biến phát hiện sai phạm nghiên cứu thành trách nhiệm và chấn chỉnh thực chất.