
Nhu cầu vốn khổng lồ và cảnh báo từ mục tiêu tăng trưởng hai con số
Khủng hoảng huy động vốn của Việt Nam là tình thế mà nhu cầu vốn đầu tư toàn xã hội tăng vọt để phục vụ mục tiêu tăng trưởng hai con số, trong khi cấu trúc hệ thống tài chính vẫn lệ thuộc nặng vào tín dụng ngân hàng ngắn hạn, khiến rủi ro mất cân đối kỳ hạn và áp lực an toàn hệ thống ngày càng lớn. Đó không phải câu chuyện thiếu tiền, mà là thiếu kênh dẫn vốn dài hạn phù hợp với tham vọng phát triển.
Tại một tọa đàm về 30 năm ngành chứng khoán, lãnh đạo Sở Giao dịch Chứng khoán cho biết tổng nhu cầu vốn đầu tư toàn xã hội giai đoạn 2026-2030 dự kiến khoảng 38,5 triệu tỷ đồng để đáp ứng mục tiêu tăng trưởng GDP hai con số. Cùng lúc, các kịch bản của một viện nghiên cứu kinh tế thuộc một ngân hàng lớn cho thấy để tăng trưởng 9-10% mỗi năm, tỷ lệ đầu tư toàn xã hội phải lên 36-39% GDP. Nói cách khác, nền kinh tế đang tự đặt mình vào một “cuộc đua vốn” chưa từng có tiền lệ.
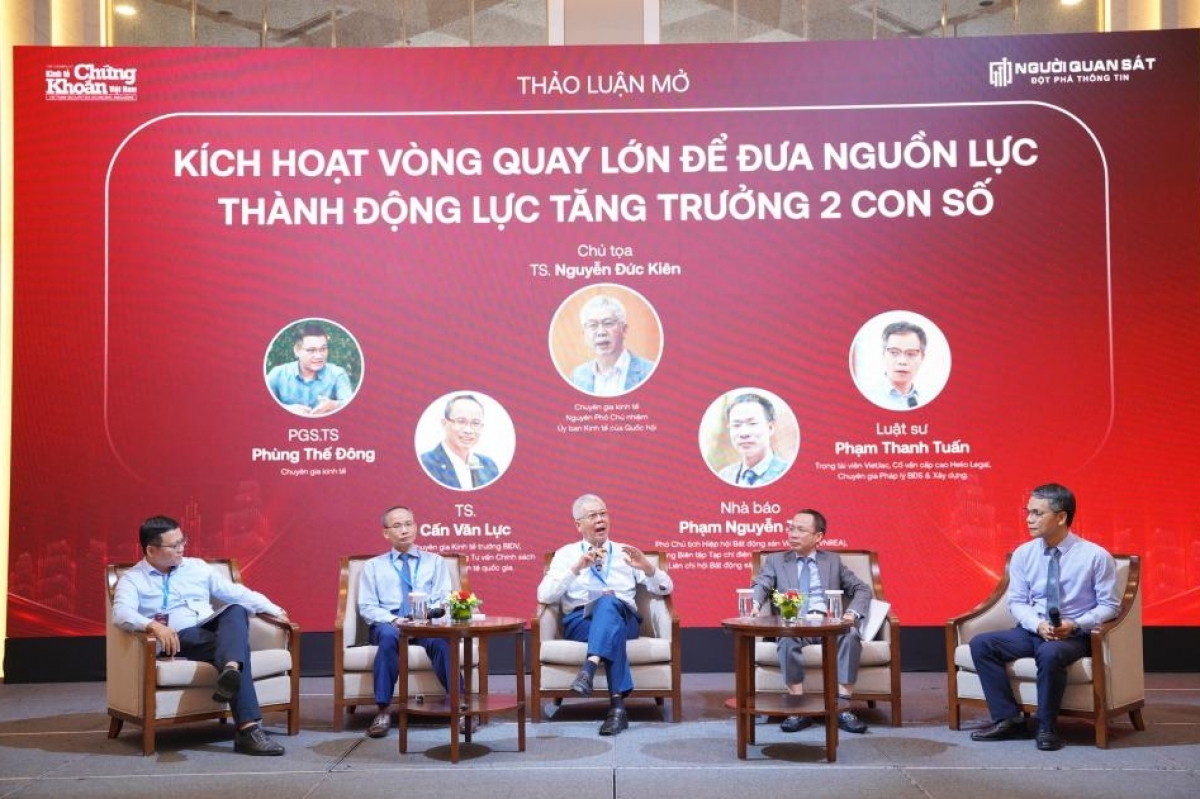
Tín dụng ngân hàng: Chiếc áo đã chật nhưng vẫn bị bắt gánh chính
Vấn đề không chỉ là cần bao nhiêu vốn, mà là chúng ta đang đòi hỏi hệ thống ngân hàng gánh quá nhiều. Hiện tín dụng ngân hàng tương đương 146% GDP; nếu tiếp tục tăng khoảng 15% mỗi năm, hệ thống này cũng chỉ có thể đáp ứng khoảng 70% nhu cầu vốn theo tính toán của một tổ chức quản lý tài sản. Đây là con số đáng lo, bởi nó cho thấy dư địa mở rộng tín dụng không còn nhiều trong khi khát vốn lại tăng nhanh.
Một chuyên gia tại tổ chức này đã nói thẳng: “Việt Nam không thể xây dựng nền kinh tế 40 năm dựa trên nguồn vốn ngắn hạn”. Câu nói này chạm đúng cốt lõi: chúng ta đang dùng tiền gửi ngắn hạn, chủ yếu dưới 12 tháng, để nuôi các dự án dài hàng chục năm. Trong khi đó, tham luận tại một hội thảo khác cũng nhấn mạnh kênh tín dụng đã tiến gần giới hạn về tỷ lệ đòn bẩy, còn thị trường vốn lại chưa phát huy hết tiềm năng. Nếu không tái cấu trúc kênh dẫn vốn, mục tiêu tăng trưởng hai con số sẽ biến thành áp lực rủi ro hệ thống hơn là cơ hội phát triển.

Thị trường vốn 2026-2030: Cơ hội hay điểm nghẽn mới?
Trong bức tranh huy động vốn Việt Nam, thị trường vốn 2026-2030 được kỳ vọng trở thành “van xả áp lực” cho hệ thống ngân hàng. Ước tính của một tổ chức quản lý tài sản cho thấy thị trường vốn và các kênh khác có thể đáp ứng khoảng 55% nhu cầu, tín dụng doanh nghiệp chiếm 28%, phần còn lại đến từ FDI và các nguồn khác. Vấn đề là, để đạt được tỷ trọng đó, thị trường vốn phải thay đổi nhanh hơn nhiều so với 25 năm đầu phát triển.
Một mặt, thị trường chứng khoán đã trở thành kênh dẫn vốn trung và dài hạn quan trọng, với số tài khoản nhà đầu tư tăng từ vài nghìn lên hơn 14,1 triệu và vốn hóa cổ phiếu vượt 10,3 triệu tỷ đồng tính đến cuối tháng 9. Mặt khác, tiền gửi ngân hàng vẫn tương đương 128,5% GDP, chủ yếu ngắn hạn, trong khi vốn dài hạn qua quỹ đầu tư và quỹ hưu trí chỉ gần 1% GDP. So với Ấn Độ, nơi tài sản đầu tư qua quỹ chiếm 22,5% và bình quân đầu người gấp 16 lần Việt Nam, khoảng cách này cho thấy thị trường vốn của chúng ta mới ở giai đoạn sơ khai chứ chưa phải “trụ cột thứ hai” của hệ thống tài chính.
Đa dạng hóa kênh huy động: Từ khẩu hiệu đến thiết kế lại hệ thống
Phát triển thị trường vốn không thể tiếp tục được hiểu hẹp là tăng số mã cổ phiếu hay đẩy chỉ số lên cao. Như một chuyên gia đã nhấn mạnh, phát triển thị trường vốn là tạo điều kiện để dòng tiền nhàn rỗi trong dân đi vào các kênh đầu tư hiệu quả và dài hạn. Điều đó đòi hỏi một chiến lược huy động vốn Việt Nam mới, trong đó trái phiếu doanh nghiệp, quỹ mở, quỹ hưu trí, bảo hiểm và các sản phẩm tài chính dài hạn phải được thiết kế lại để hấp dẫn người gửi tiền vốn quen với sổ tiết kiệm.
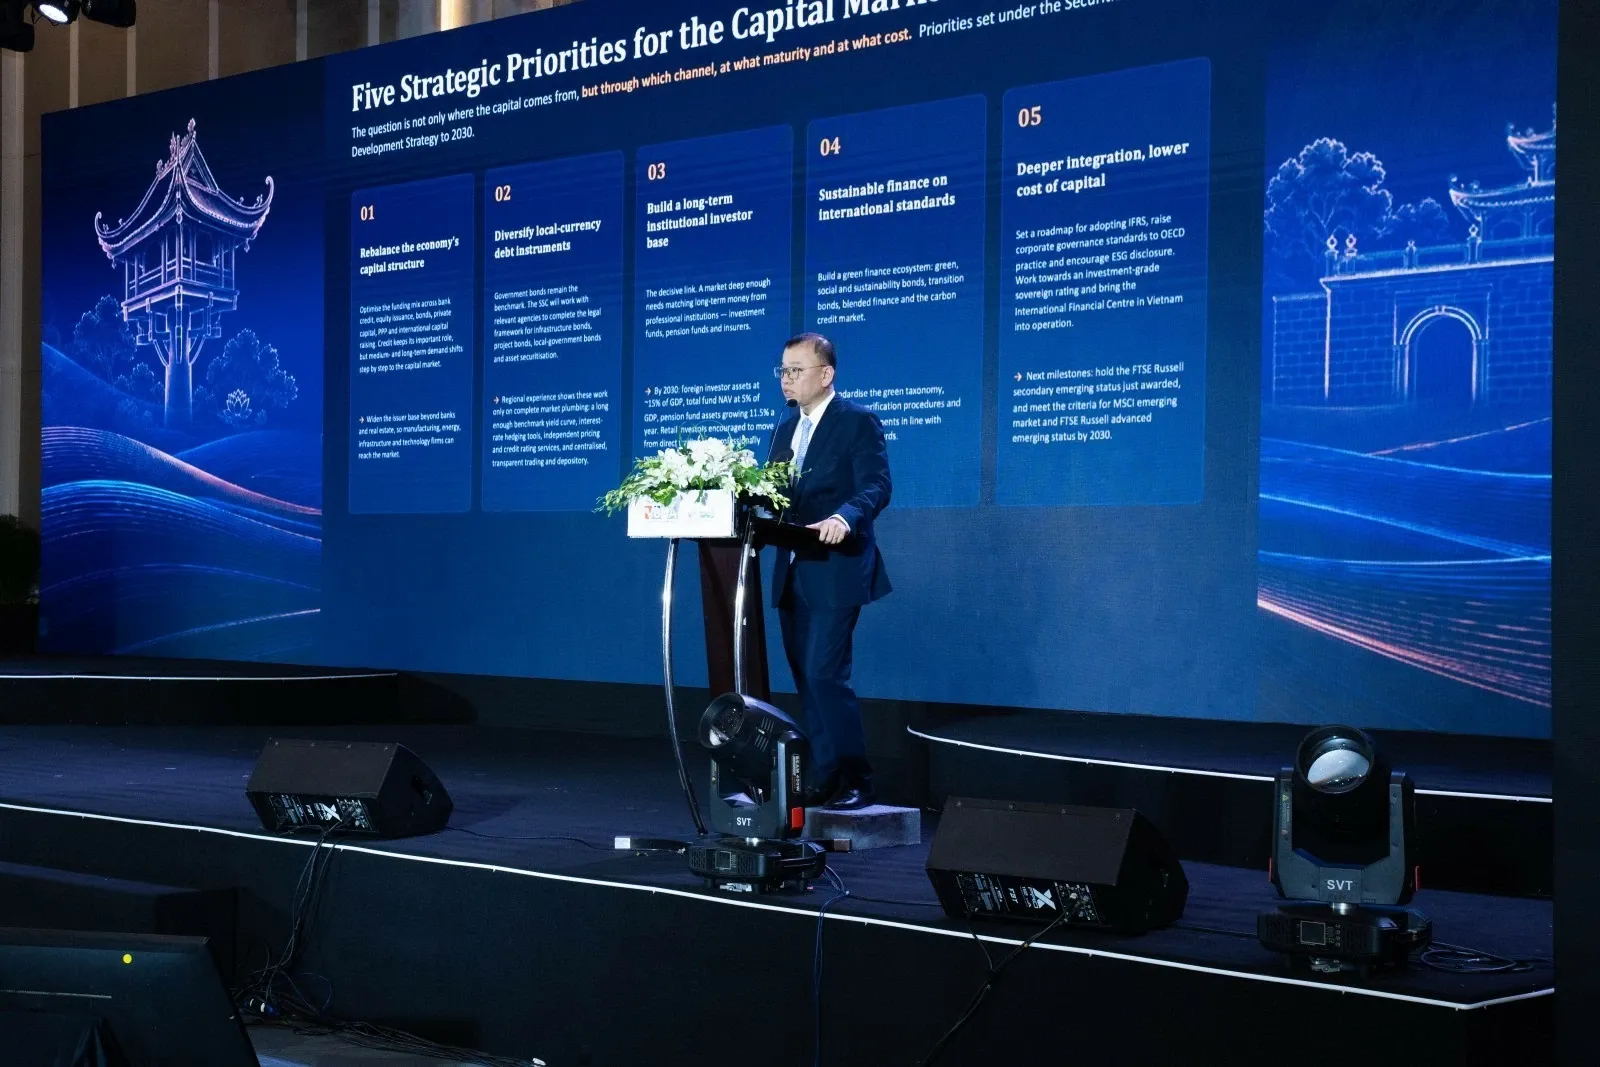
Từ góc nhìn tái cấu trúc, tham luận tại một hội thảo về tháo gỡ điểm nghẽn tăng trưởng đã chỉ ra: yêu cầu tái cấu trúc thị trường tài chính và các kênh dẫn vốn không chỉ nhằm tạo thêm lựa chọn huy động cho doanh nghiệp, mà là cải thiện cách thức nguồn lực được đưa vào nền kinh tế, tăng kết nối giữa tiết kiệm và đầu tư, thúc đẩy dòng vốn dịch chuyển theo hiệu quả và năng suất. Nếu không làm được, mọi khẩu hiệu về thị trường vốn 2026-2030 sẽ chỉ dừng ở mục tiêu trên giấy.
Kết luận: Chấp nhận bớt an toàn ngắn hạn để đổi lấy bền vững dài hạn
Điểm then chốt của bài toán huy động vốn Việt Nam không nằm ở con số 38,5 triệu tỷ đồng, mà ở việc chúng ta dám thay đổi cấu trúc hệ thống tài chính đến đâu. Nếu tiếp tục để tín dụng ngân hàng gánh phần lớn nhu cầu vốn, mục tiêu tăng trưởng hai con số sẽ đi kèm rủi ro mất cân đối ngày càng lớn. Ngược lại, nếu chấp nhận dịch chuyển một phần dòng tiền khỏi tài khoản tiết kiệm ngắn hạn sang các kênh đầu tư dài hạn, nền kinh tế sẽ có cơ hội xây dựng nền tảng vốn phù hợp với tham vọng phát triển.
Quyết định cải cách tổng thể thị trường tài chính đã đặt ra mục tiêu tăng trưởng cao, liên tục đến năm 2045. Nhưng để biến mục tiêu đó thành hiện thực, Việt Nam phải coi phát triển thị trường vốn là ưu tiên chính sách ngang hàng với ổn định ngân hàng, chứ không phải “phần phụ” của hệ thống tài chính. Đã đến lúc chấp nhận bớt an toàn trong thói quen gửi tiền ngắn hạn để đổi lấy một cấu trúc vốn dài hạn, đa dạng và bền vững hơn cho cả nền kinh tế.