
Sàn carbon Việt Nam là gì và vì sao 110 cơ sở đầu tiên rất quan trọng?
Sàn carbon Việt Nam là thị trường nơi doanh nghiệp được phép mua bán hạn ngạch CO2 và tín chỉ carbon trên một hệ thống giao dịch tập trung, biến quyền phát thải thành một loại tài sản tài chính có thể trao đổi để vừa đáp ứng quy định pháp lý, vừa tối ưu chi phí khử carbon trong hoạt động sản xuất.
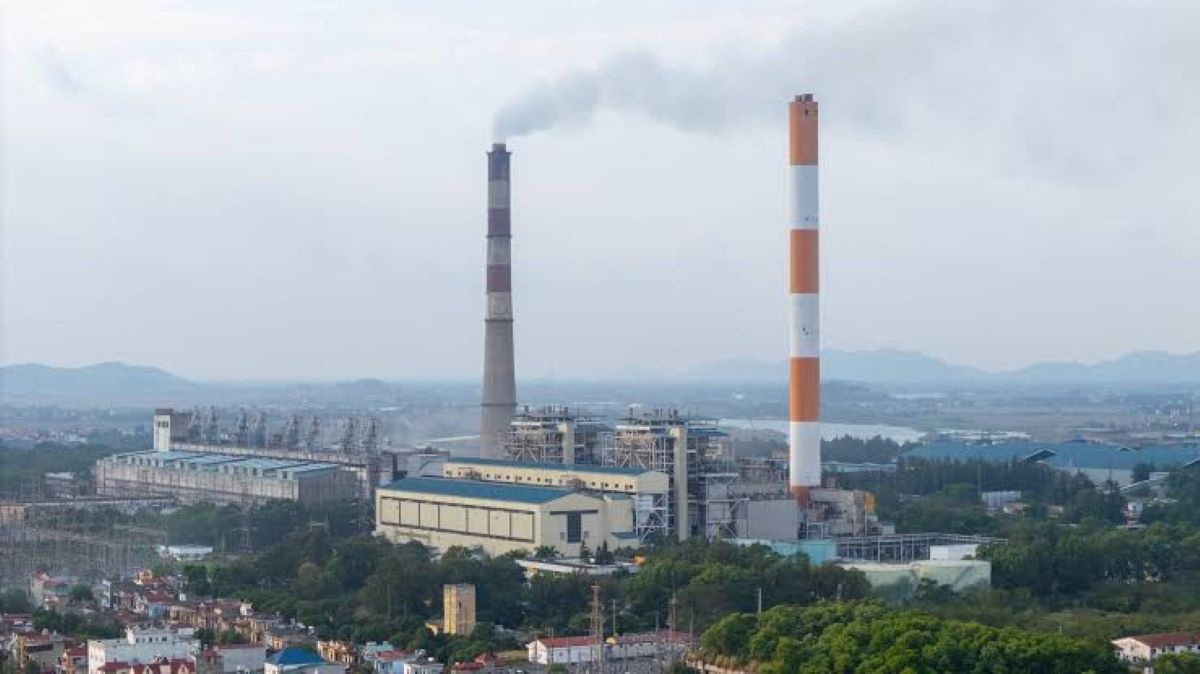
Việc sàn carbon Việt Nam vận hành thí điểm tại Sở Giao dịch Chứng khoán Hà Nội với mã hạn ngạch VN2025 đánh dấu bước chuyển từ bàn nghị sự sang cơ chế giao dịch khí thải thực tế. Sự kiện này không chỉ mang tính kỹ thuật; nó đặt ra thông điệp chính trị rõ ràng: khử carbon trong công nghiệp không còn là khẩu hiệu mà đã trở thành trục của chính sách phát triển. Tổng cộng hơn 511 triệu tấn CO2 tương đương đã được phân bổ cho 110 cơ sở thuộc 3 ngành phát thải lớn – nhiệt điện, xi-măng và sắt thép – cho giai đoạn 2025-2026. Đây là “tập khách hàng” đầu tiên buộc phải coi hạn ngạch CO2 như một dòng tài sản – hoặc một khoản nợ – trên bảng cân đối kế toán.
Vì sao nhóm 110 cơ sở này quan trọng đến vậy? Bởi họ chính là nhà cung – cầu chủ lực định hình mặt bằng giá của hạn ngạch CO2 trong giai đoạn đầu. Mức độ chủ động hay chậm chạp trong thích nghi của các nhà máy xi-măng, nhiệt điện, sắt thép sẽ quyết định sàn carbon Việt Nam trở thành động lực đổi mới công nghệ, hay chỉ là một tầng chi phí mới đè lên giá thành sản xuất.
Hạn ngạch CO2 511 triệu tấn: khung pháp lý và logic “tài sản – khoản nợ” mới
Điểm đáng chú ý đầu tiên là cách Nhà nước “bơm” hơn 511,47 triệu tấn CO2 tương đương vào hệ thống như một khối tài sản carbon ban đầu cho chu kỳ tuân thủ 2025-2026. Toàn bộ lượng hạn ngạch này được phân bổ miễn phí, dựa trên Quyết định 699 cụ thể hóa Quyết định 263, cho 51 nhà máy xi-măng, 34 nhà máy nhiệt điện và 25 cơ sở sắt thép. Cách thiết kế này thể hiện một lựa chọn chính sách: ưu tiên tạo sân chơi và dữ liệu trước khi siết chặt chi phí phát thải sau năm 2028.
Khung pháp lý của sàn giao dịch khí thải dựa trên Nghị định 06/2022, Nghị định 119/2025 và Nghị định 29/2026. Nghĩa vụ nộp trả hạn ngạch khiến mỗi tấn CO2 được cấp trở thành một đơn vị tài sản hữu hình: nếu doanh nghiệp phát thải thấp hơn hạn ngạch, họ có hàng tồn kho để bán; nếu phát thải vượt, họ lập tức phát sinh một khoản nợ phải mua bù hoặc bù trừ bằng tín chỉ carbon. Nói cách khác, quản trị phát thải đã trở thành quản trị tài chính.
Dữ liệu giao dịch đầu tiên tuy còn khiêm tốn đã cho thấy cơ chế thị trường đang hình thành, với khối lượng 1.210 tCO2e của mã VN2025 trong tháng 6 và tổng giá trị 161,66 triệu đồng. Câu hỏi không phải là thị trường có hoạt động hay không, mà là giá carbon sẽ nhanh chóng trở thành tham chiếu bắt buộc trong mọi quyết định đầu tư công nghệ, mở rộng công suất, hay tiếp tục bị coi là chi phí phụ. Nếu doanh nghiệp coi hạn ngạch chỉ là giấy phép miễn phí ngắn hạn, họ sẽ bị bất ngờ khi cơ chế miễn phí dần thu hẹp sau 2028.
Tác động với các ngành phát thải lớn: từ “chi phí môi trường” sang bài toán tối ưu tài chính
Thị trường carbon buộc 3 ngành phát thải lớn – nhiệt điện, xi-măng, sắt thép – phải thay đổi lối nghĩ: phát thải không còn là “chi phí ngoại biên” mà trở thành biến số tài chính cần tối ưu. Nguyên tắc giao dịch khí thải rất rõ: ai phát thải ít hơn hạn ngạch có thể bán phần dư, ai vượt trần phải mua thêm hoặc bù trừ bằng tín chỉ carbon theo tỷ lệ cho phép. Điều này tạo ra động lực trực tiếp cho công nghiệp khử carbon: mỗi tấn CO2 cắt giảm được là một đơn vị giá trị kinh tế mới thay vì chỉ là “đóng góp vì môi trường”.
Từ góc nhìn chiến lược, Việt Nam đã cam kết đạt phát thải ròng bằng 0 vào năm 2050 và xác định thị trường carbon trong nước là công cụ then chốt, thí điểm từ 2025 đến hết 2028 để hoàn thiện cơ chế và hệ thống MRV trước khi vận hành chính thức từ 2029. Điều này đồng nghĩa doanh nghiệp không còn nhiều thời gian “thử sai”. Thời hạn giao dịch hạn ngạch hiện tại kéo dài đến 24/12/2027, tạo một giai đoạn đệm để các cơ sở xây dựng năng lực đo đạc – báo cáo – thẩm định, thiết lập bộ phận quản trị carbon và làm quen với biến động giá.
Về thực tiễn, thị trường buộc doanh nghiệp phải làm ba việc nếu không muốn bị phạt bằng túi tiền của chính mình: hoàn thiện kiểm kê phát thải có thẩm định độc lập, theo dõi chặt vị thế hạn ngạch và lập kế hoạch đầu tư công nghệ dựa trên so sánh chi phí giảm phát thải với giá mua hạn ngạch. Đây chính là điểm mà sàn carbon Việt Nam tạo áp lực đổi mới nhưng cũng mở đường cho những doanh nghiệp đi trước, sớm áp dụng công nghệ sạch, tạo lợi thế cạnh tranh khi các thị trường xuất khẩu lớn siết tiêu chuẩn carbon.
Xi-măng phát thải thấp LC3: thước đo năng lực thích ứng của ngành xi-măng
Trong ba ngành bị “điểm danh” trên sàn carbon Việt Nam, xi-măng là cái tên phải chuyển dịch nhanh nhất nếu không muốn bị mắc kẹt trong tài sản phát thải cao. Sản xuất xi-măng hiện chiếm khoảng 7–8% lượng phát thải CO2 toàn cầu, và tại Việt Nam – nước sản xuất xi-măng lớn thứ ba thế giới – ngành này đóng góp khoảng 16% tổng phát thải khí nhà kính quốc gia. Với bài toán như vậy, mỗi tấn CO2 trên sàn không chỉ là chi phí mà còn là chỉ số sức khỏe của cả ngành.
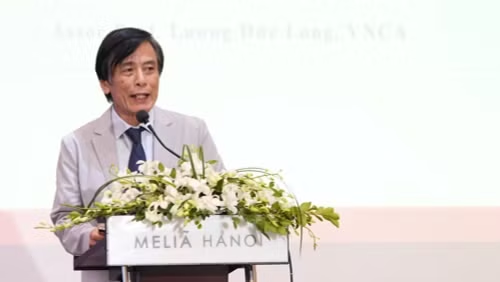
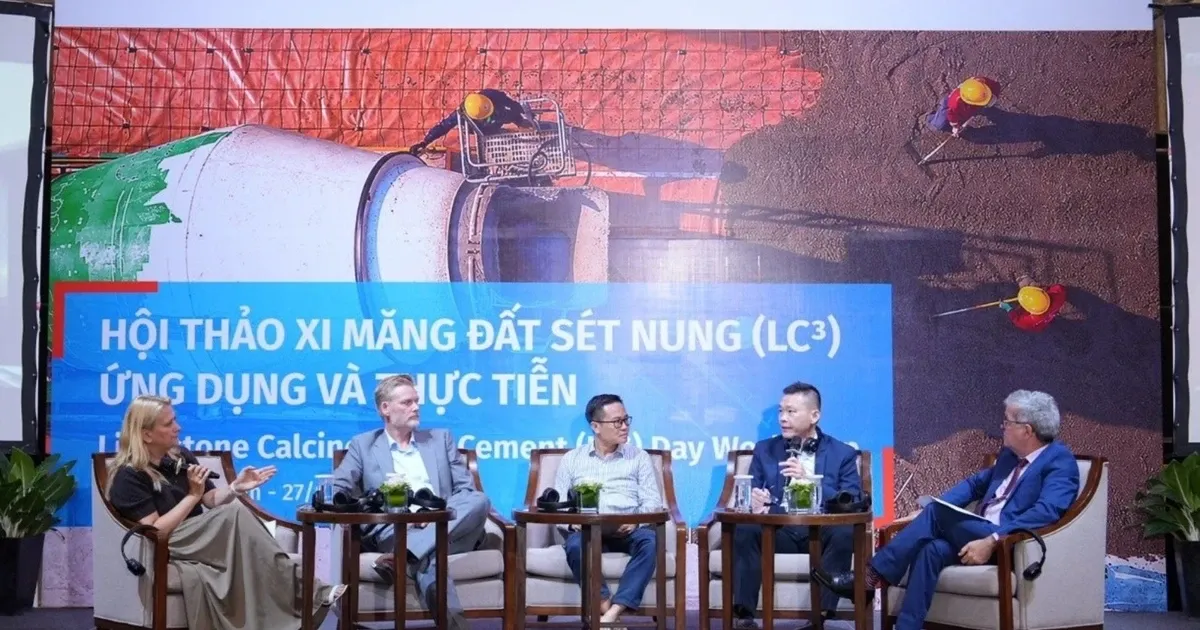
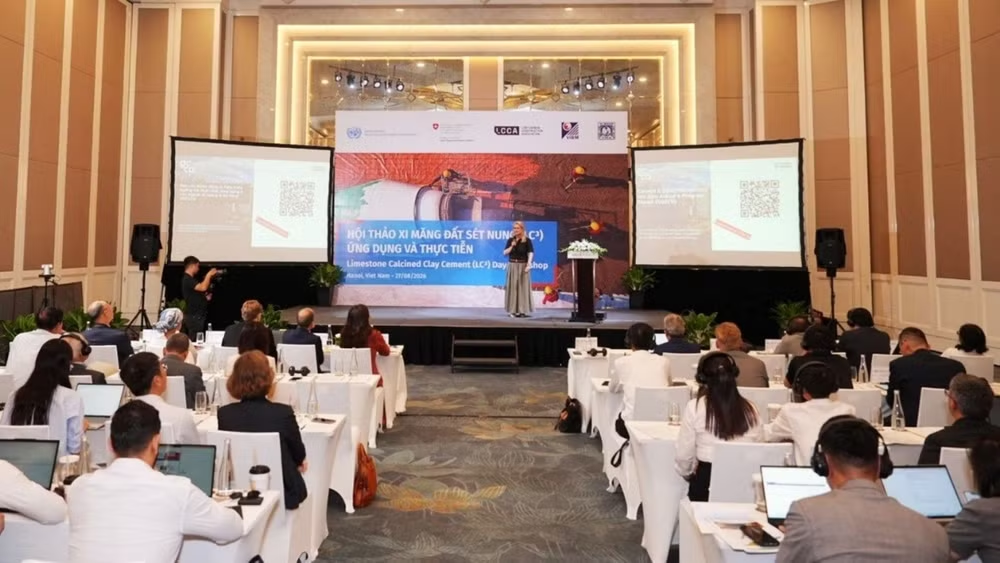
Chính trong bối cảnh đó, việc các tổ chức quốc tế và cơ quan trong nước cùng tổ chức hội thảo về xi-măng đất sét nung LC3 tại Hà Nội là tín hiệu cho thấy khử carbon trong công nghiệp xi-măng đã được coi là ưu tiên chiến lược. LC3 – giải pháp xi-măng carbon thấp – cho phép thay thế một phần clanhke bằng đất sét nung và đá vôi, giúp giảm tới 40% phát thải CO2 so với xi-măng Portland thông thường, trong khi vẫn giữ tính năng và độ bền tương đương. Đây là con số cho thấy tâm thế đúng không phải là “chịu đựng” giá carbon, mà là chủ động biến đổi sản phẩm để giảm phụ thuộc vào hạn ngạch CO2.
LC3 có thêm một lợi thế then chốt: có thể sản xuất trên cơ sở tận dụng phần lớn hạ tầng xi-măng hiện có với mức đầu tư tương đối hạn chế. Điều này đập tan lập luận quen thuộc rằng đổi mới công nghệ luôn đòi hỏi chi phí khổng lồ. Nhìn từ góc độ sàn carbon, mỗi nhà máy sớm chuyển sang danh mục xi-măng phát thải thấp sẽ có nhiều dư địa bán hạn ngạch hoặc giảm áp lực phải mua bổ sung. Nếu ngành xi-măng bỏ lỡ cơ hội LC3 trong giai đoạn thí điểm, họ sẽ bước vào giai đoạn sau 2028 với một cơ cấu chi phí bất lợi hơn hẳn so với các đối thủ khu vực.
Cân bằng giữa cắt giảm phát thải, cạnh tranh và đổi mới: sàn carbon sẽ là bộ lọc khắc nghiệt
Điểm đáng mừng là cả khung chính sách lẫn sáng kiến công nghệ đều đang đi theo một logic chung: giảm phát thải nhưng không đánh đổi năng lực cạnh tranh. LC3 được xem là minh chứng rõ ràng khi cho thấy các giải pháp ứng phó biến đổi khí hậu có thể song hành với phát triển công nghiệp, giúp ngành xi-măng giảm phát thải mà vẫn đáp ứng nhu cầu xây dựng tăng cao. Bản thân chương trình hỗ trợ của UNIDO về công nghiệp khử carbon cũng nhấn mạnh cách tiếp cận tích hợp, kết hợp chính sách, công nghệ, tài chính và phát triển thị trường.
Tuy nhiên, sàn carbon Việt Nam sẽ không là “vùng đệm mềm” cho mọi doanh nghiệp. Nó là một bộ lọc khắc nghiệt phân tách những đơn vị chịu đầu tư vào công nghiệp khử carbon với các đơn vị chỉ chờ đợi ưu đãi. Đối với doanh nghiệp, lựa chọn chiến lược rất rõ: hoặc biến hạn ngạch CO2 thành nguồn thu thông qua đổi mới sáng tạo, hoặc chấp nhận để chúng trở thành khoản nợ tăng dần khi miễn phí phân bổ bị siết lại sau 2028.
Về phía Nhà nước, bài toán là giữ được tốc độ giảm phát thải phù hợp với cam kết Net Zero, nhưng không “bóp nghẹt” ngành sản xuất trụ cột. Để làm được điều này, cần tiếp tục duy trì giai đoạn chuyển tiếp khôn khéo: phân bổ miễn phí có điều kiện, tăng dần tỷ lệ đấu giá, đồng thời đẩy mạnh chuẩn hóa và công nhận các sản phẩm xi-măng phát thải thấp như LC3 trong hệ thống tiêu chuẩn xây dựng. Kết luận hợp lý lúc này là: sàn carbon Việt Nam đã đặt nền móng, còn việc biến nó thành đòn bẩy cạnh tranh hay gánh nặng chi phí sẽ phụ thuộc hoàn toàn vào tốc độ đổi mới của từng doanh nghiệp.