
Cú bật mạnh sau chuỗi bán tháo
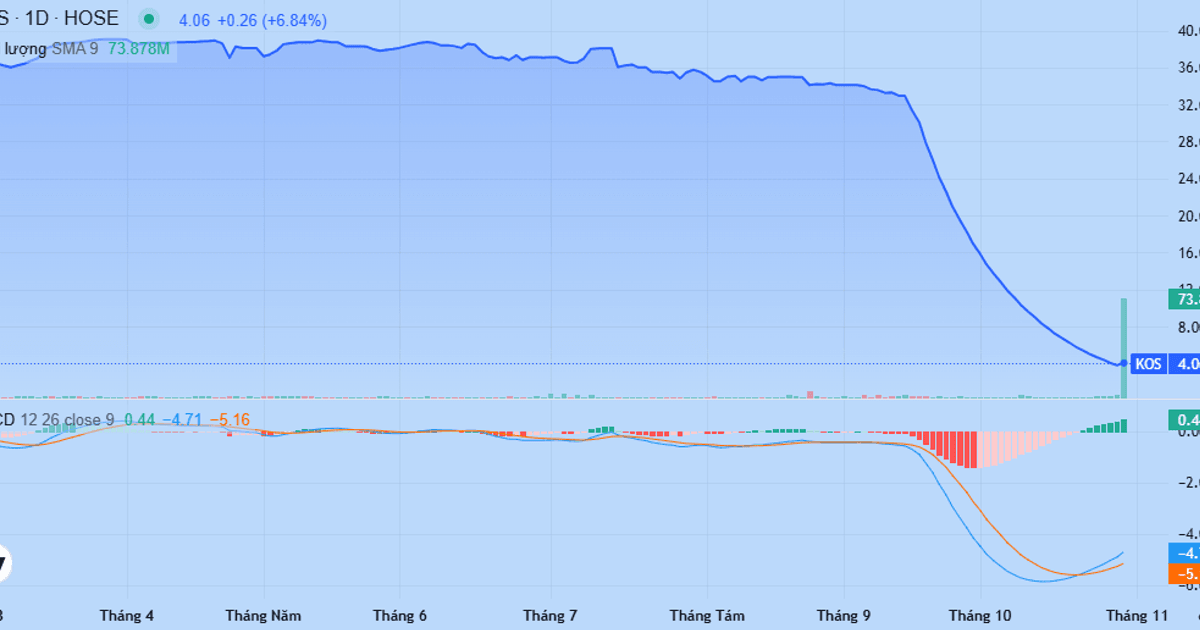
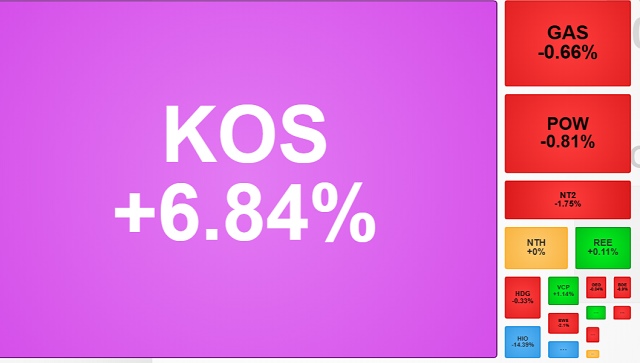
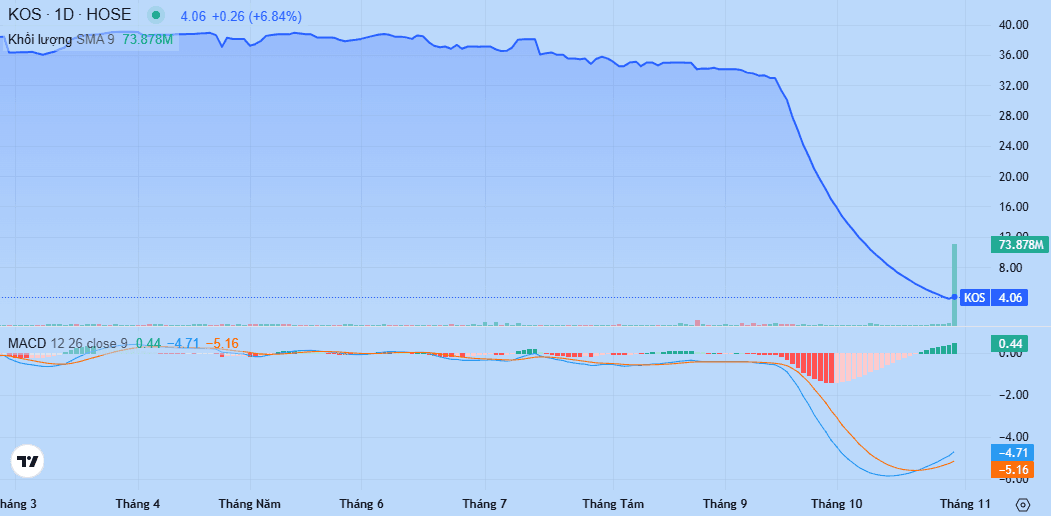
Cổ phiếu KOS là mã của CTCP Kosy niêm yết trên HOSE, và diễn biến phiên 30/10 cho thấy một cú đảo chiều đột ngột sau nhiều tuần bị bán mạnh. Trong phiên sáng, KOS tăng kịch trần lên 4.060 đồng/cổ phiếu, chấm dứt chuỗi 29 phiên liên tiếp nằm sàn kể từ ngày 21/09. Đây là nhịp hồi đáng chú ý, nhưng chưa thể xem là bằng chứng xu hướng giảm đã kết thúc: một phiên tăng trần không tự giải đáp được nguyên nhân khiến lực bán kéo dài hay mức độ bền vững của lực cầu mới.
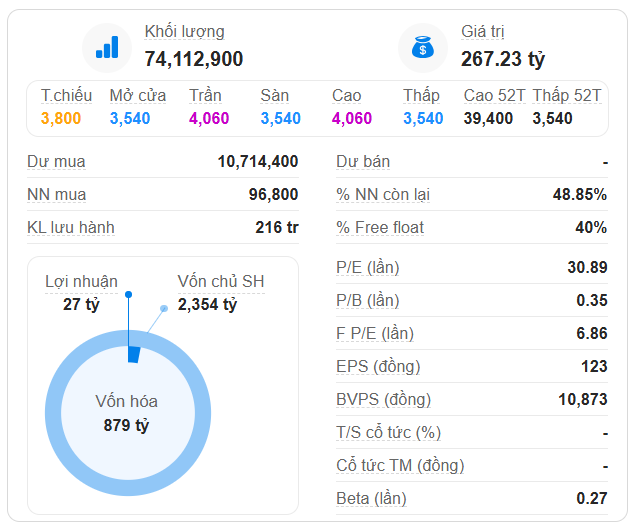
Điểm gây chú ý không chỉ là màu xanh, mà là tốc độ và quy mô giao dịch. Hơn 74,1 triệu cổ phiếu được khớp trong phiên sáng, cao nhất từ trước đến nay, gấp 53 lần khối lượng của phiên liền trước và tương đương hơn 34,2% lượng cổ phiếu đang lưu hành. Thanh khoản KOS vì thế phản ánh một cuộc đổi tay rất lớn, chứ không đơn thuần là hồi phục giá. Dư mua hơn 10,7 triệu cổ phiếu được ghi nhận sau khi mã tăng trần, nhưng con số đó vẫn cần được đặt trong bối cảnh biến động cực mạnh.
Lượng khớp ở giá sàn và mức thiệt hại trước đó
Diễn biến trong phiên cho thấy lực mua xuất hiện ngay khi KOS còn ở mức sàn. Hơn 61,4 triệu cổ phiếu được hấp thụ tại giá sàn, trong đó khoảng 94% khối lượng đến từ bên mua chủ động; sau đó mã hồi về tham chiếu rồi lên mức trần. Một nguồn khác mô tả KOS đã giảm 31 phiên liên tiếp trước phiên 30/10, gồm 29 phiên gần nhất đóng cửa tại giá sàn. Cách đếm này khác với thông tin 29 phiên nằm sàn liên tiếp được ghi nhận ở nguồn còn lại; điểm thống nhất là chuỗi giảm kéo dài đã bị ngắt bởi cú bật mạnh.
Trước nhịp đảo chiều, thị giá KOS mất khoảng 88% sau gần sáu tuần lao dốc. Vốn hóa Kosy được mô tả giảm hơn 6.300 tỷ đồng, xuống dưới 820 tỷ đồng trước phiên 30/10. Nguồn khác ghi nhận vốn hóa từ hơn 6.000 tỷ đồng vào ngày 21/09 thu hẹp còn gần 880 tỷ đồng trong phiên sáng 30/10. Các mốc khác nhau phản ánh thời điểm đo khác nhau, nhưng cùng cho thấy quy mô tổn thất rất lớn. Vì vậy, KOS tăng trần là diễn biến nổi bật, chưa phải câu trả lời cho câu hỏi liệu nền giá đã ổn định.
Áp lực bán chưa được giải thích bằng một nguyên nhân duy nhất
Trong các văn bản giải trình, Kosy cho rằng giá cổ phiếu chịu tác động từ diễn biến thị trường, tâm lý bán theo quán tính và việc một số công ty chứng khoán giảm tỷ trọng cho vay ký quỹ, qua đó làm tăng áp lực cung. Doanh nghiệp cũng đề cập việc bán giải chấp tại các công ty chứng khoán góp phần gia tăng nguồn cung, đồng thời khẳng định hoạt động vẫn diễn ra bình thường. Đây là những lý giải do công ty đưa ra, không nên nhầm với một kết luận đầy đủ về mọi động lực đứng sau đợt giảm.
Các giao dịch liên quan đến lãnh đạo và nhóm cổ đông cũng khiến diễn biến sở hữu trở thành một phần đáng lưu ý. Chủ tịch Nguyễn Việt Cường đã bán hơn 4,26 triệu cổ phiếu trong giai đoạn từ cuối tháng 8 đến 24/09, sau đó bị bán giải chấp gần 737.000 cổ phiếu trong tháng 10; một số thành viên gia đình và tổ chức liên quan cũng bị bán giải chấp. Những thông tin này giúp phác họa áp lực trong chuỗi giảm, nhưng tự chúng không chứng minh nguyên nhân duy nhất của biến động giá.
Cần thêm dữ liệu trước khi gọi đây là đảo chiều bền vững
Sau cú tăng trần, điều cần theo dõi là liệu lực cầu có duy trì được qua các phiên tiếp theo hay chỉ tập trung trong một đợt bắt đáy đột biến. Thanh khoản lớn cho thấy lượng cổ phiếu được chuyển nhượng rất cao, nhưng không đồng nghĩa rủi ro đã biến mất. Đặc biệt, phiên tăng xuất hiện sau đợt giảm khoảng 88%, nên việc đánh giá xu hướng chỉ dựa vào một ngày giao dịch sẽ là quá sớm.
Một diễn biến sở hữu đáng chú ý là bà Hoàng Thị Yến đăng ký mua 8 triệu cổ phiếu KOS trong thời gian từ 15/10 đến 13/11; nếu hoàn tất, lượng nắm giữ dự kiến tăng lên hơn 8 triệu đơn vị. Tuy nhiên, đăng ký mua chưa đồng nghĩa giao dịch đã hoàn tất. Kosy cũng chưa công bố báo cáo tài chính quý III. Trong khi chờ thêm thông tin về kết quả kinh doanh và diễn biến giao dịch, cú đảo chiều nên được xem là tín hiệu cần theo dõi, chưa phải cơ sở chắc chắn để khẳng định chuỗi lao dốc đã khép lại.
Kết luận: KOS tăng trần sau chuỗi giảm sâu là cú đổi chiều hiếm thấy, còn thanh khoản kỷ lục cho thấy thị trường đang tranh giành quyền định giá lại cổ phiếu. Nhưng mức thiệt hại tích lũy, áp lực bán giải chấp và việc thiếu báo cáo quý III khiến sự thận trọng vẫn cần thiết.