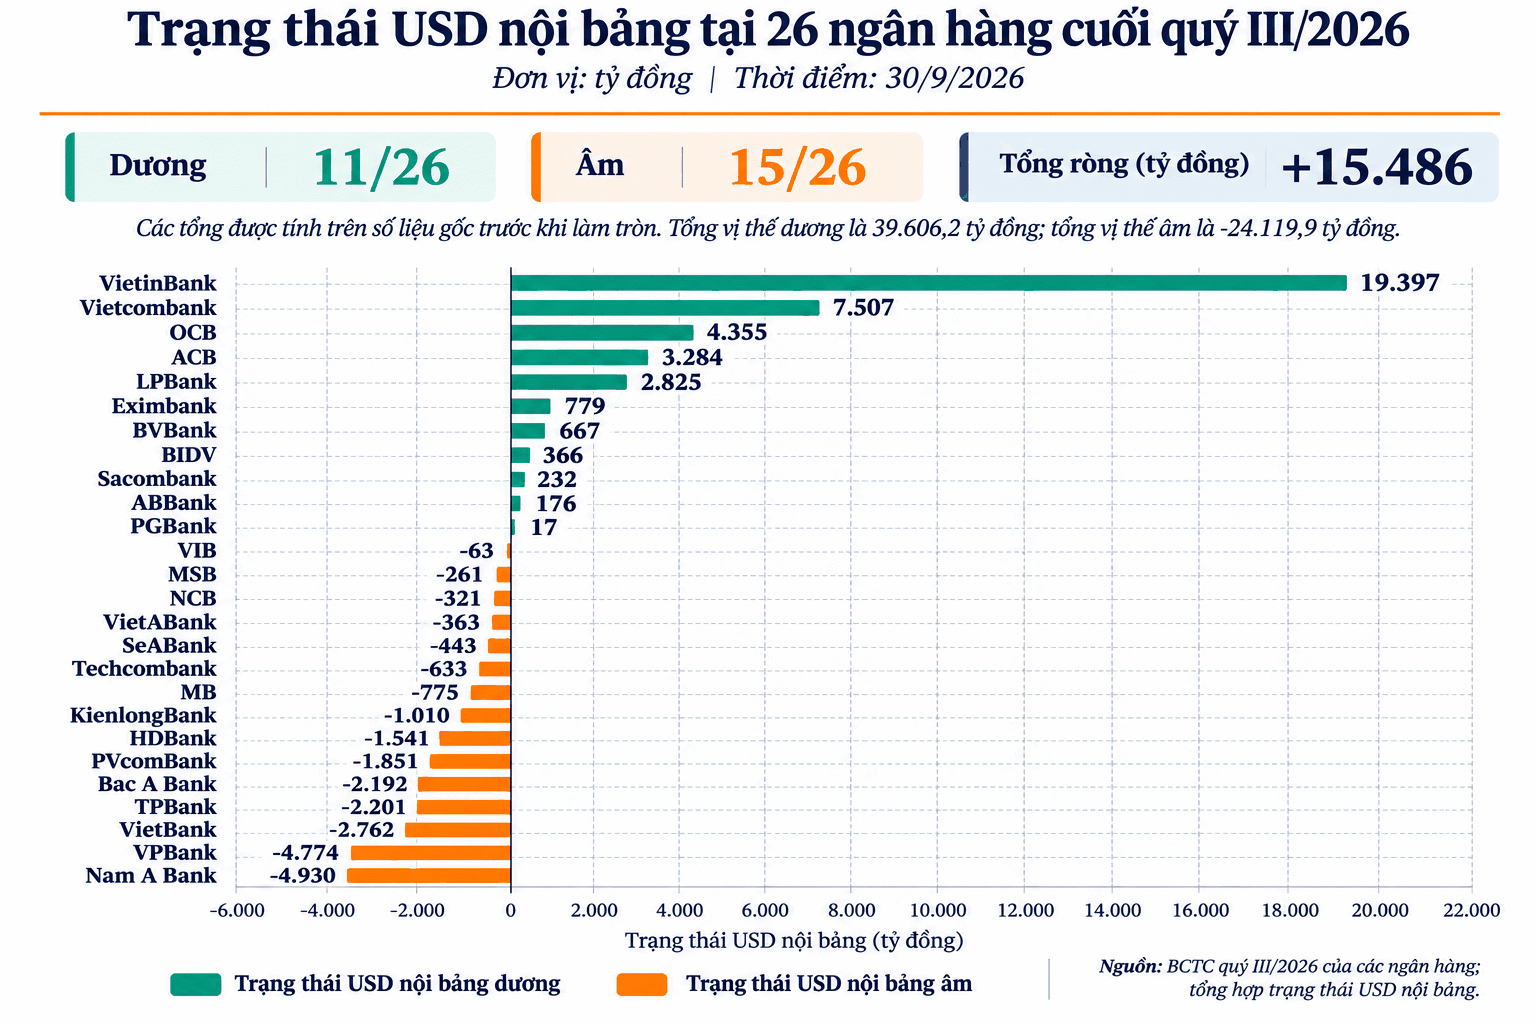

Lịch mua và tỷ giá: mở một cửa bơm VND định kỳ
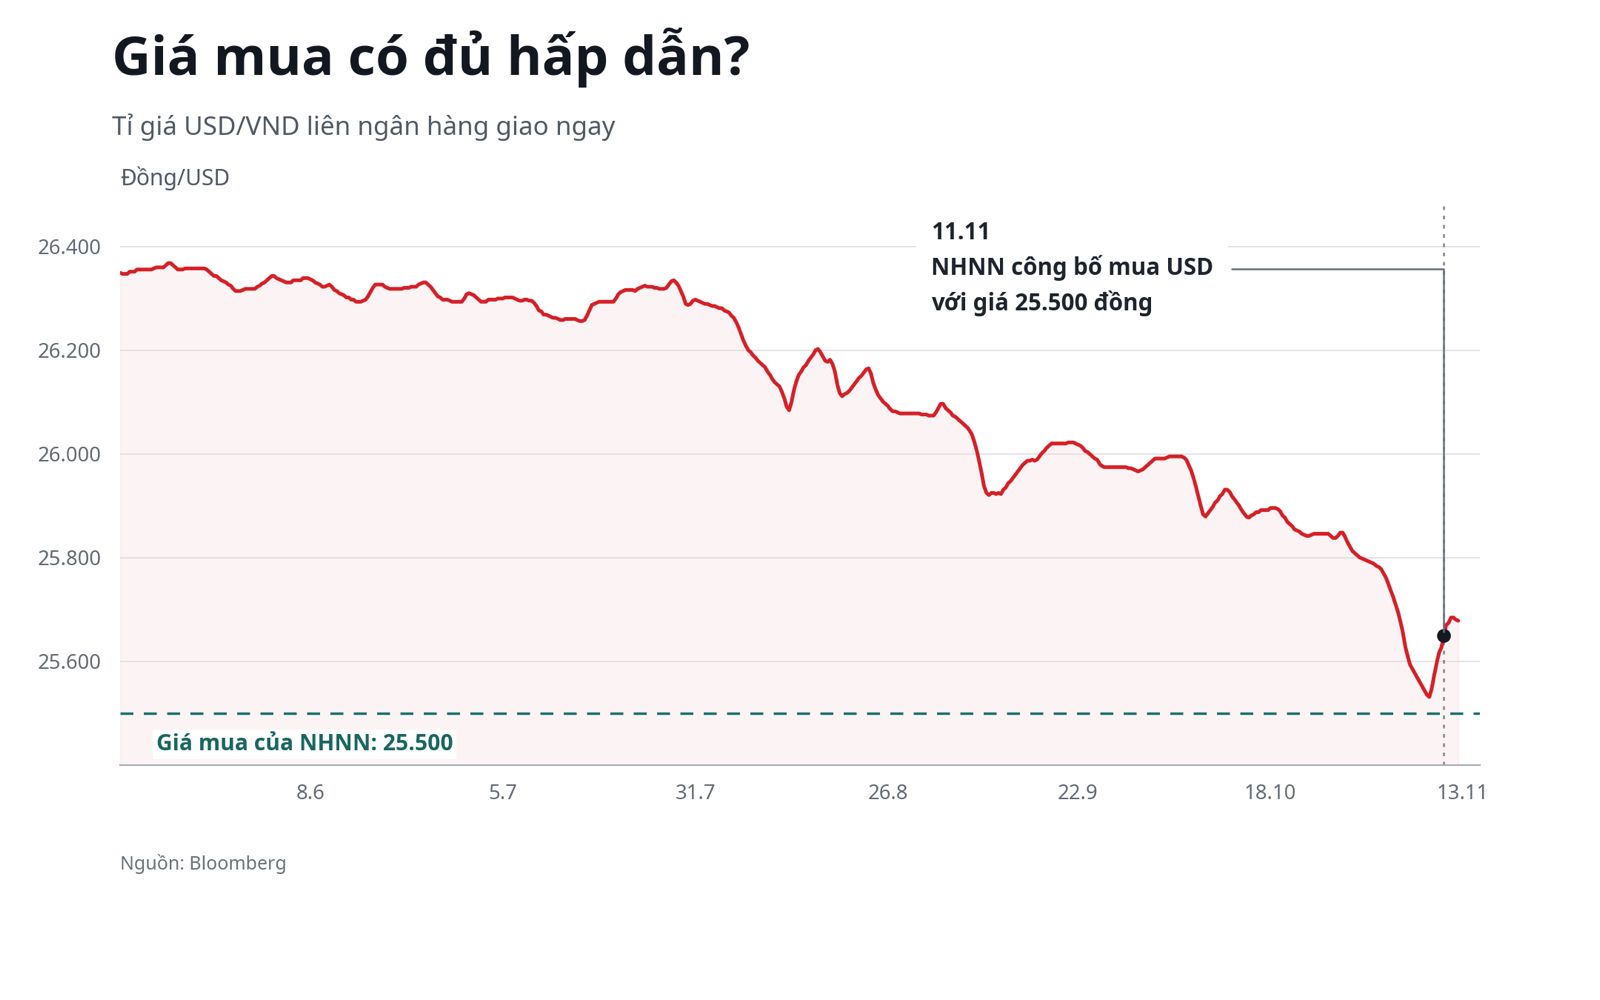
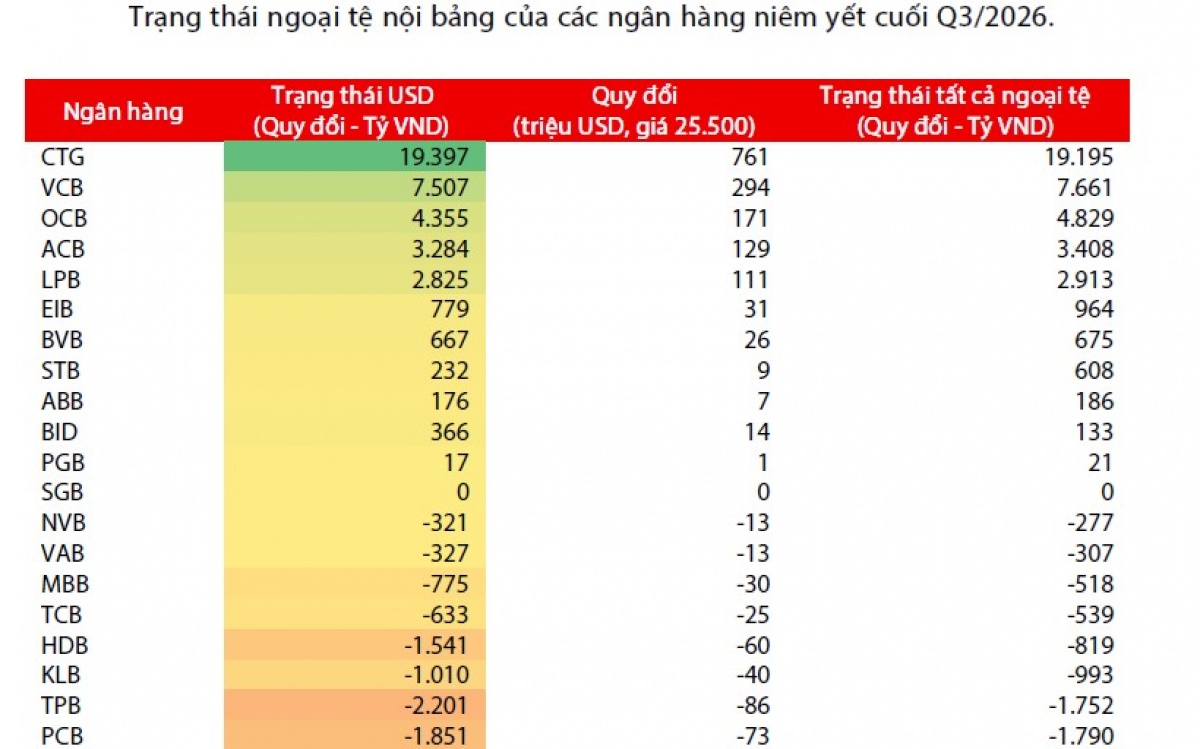
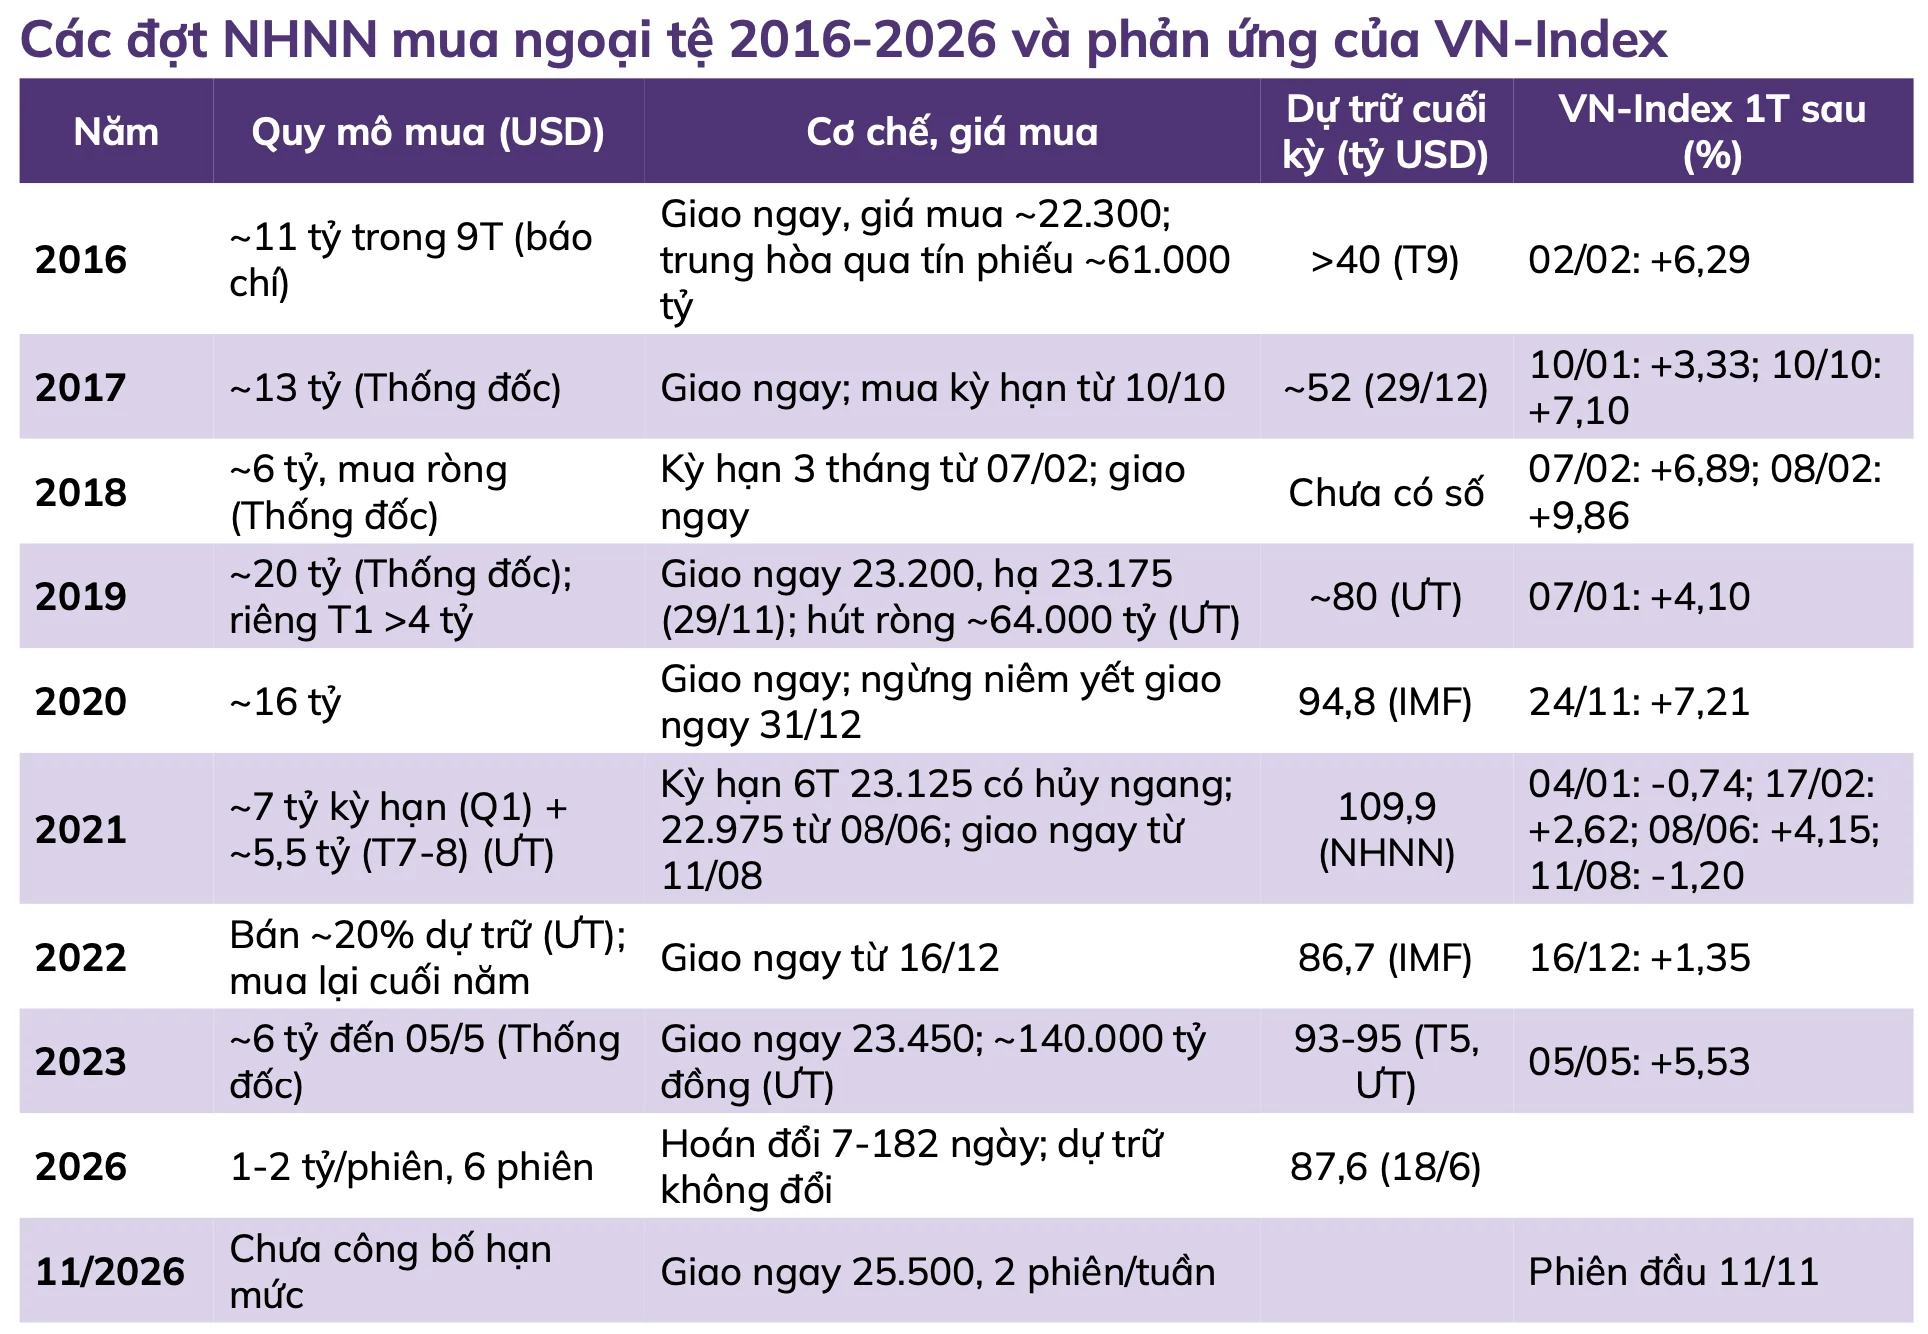
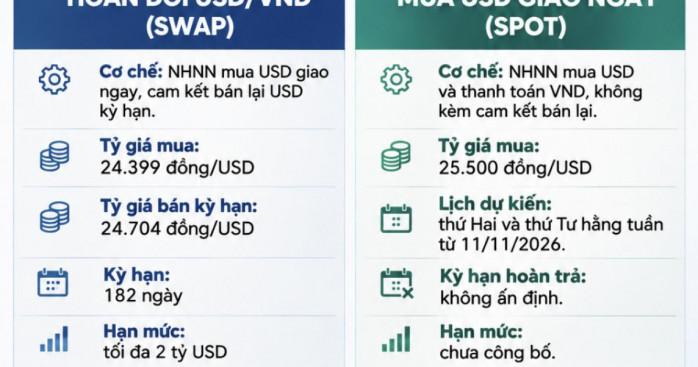
NHNN mua USD giao ngay là nghiệp vụ trong đó Ngân hàng Nhà nước nhận ngoại tệ từ các tổ chức tín dụng và thanh toán bằng đồng Việt Nam, qua đó đưa VND vào hệ thống ngân hàng mà không kèm cam kết bán lại USD theo cùng giao dịch. Cơ chế này bắt đầu từ ngày 11/11/2026, với các phiên vào thứ Hai và thứ Tư hằng tuần; nếu trùng ngày nghỉ lễ, phiên được chuyển sang ngày làm việc kế tiếp. Tỷ giá mua được công bố là 25.500 đồng/USD. Các tổ chức tín dụng và chi nhánh ngân hàng nước ngoài có trạng thái ngoại tệ dương được bán, trong giới hạn đưa trạng thái của mình về cân bằng theo số liệu cuối ngày làm việc liền trước. Đây là điểm đáng chú ý: lịch đều đặn tạo một van thanh khoản có thể dự tính, nhưng không có hạn mức phiên được công bố rộng rãi để thị trường chắc chắn về quy mô.
Khác hoán đổi: VND không có ngày thu hồi định sẵn
Nghiệp vụ mua giao ngay nối tiếp phương án hoán đổi USD/VND kỳ hạn 182 ngày được công bố trước đó. Hoán đổi tạo VND nhưng đi kèm nghĩa vụ mua lại USD khi đáo hạn; còn mua giao ngay không có cam kết bán lại theo hợp đồng, nên dòng tiền đồng không có thời điểm thu hồi cố định từ chính nghiệp vụ này. Khác biệt ấy giúp nhà điều hành có thêm lựa chọn: có thể bổ sung vốn lâu hơn, đồng thời điều chỉnh các kênh khác nếu cần. Bối cảnh giải thích vì sao công cụ được mở lúc này: tỷ giá trong nước có xu hướng hạ nhiệt, trong khi nhu cầu VND tăng vào cuối năm. Đến ngày 4/11, dư nợ toàn hệ thống đạt khoảng 20,9 triệu tỷ đồng, tăng 12,55% so với cuối năm 2025, tiến gần định hướng tăng trưởng tín dụng cả năm khoảng 15%. Áp lực vốn vì thế không chỉ là biến động ngắn hạn trên thị trường tiền tệ.
Thanh khoản có thể nhẹ hơn, nhưng tác động không tự động
Nhu cầu bơm tiền đồng đã hiện rõ trong các chỉ dấu thị trường. Riêng tuần cuối tháng 10, NHNN bơm ròng 28.130 tỷ đồng qua nghiệp vụ thị trường mở; lãi suất liên ngân hàng qua đêm lên 5,79%/năm ngày 30/10, còn kỳ hạn ba tháng ở 7,47%/năm. Nguồn VND bổ sung có thể cải thiện thanh khoản ngân hàng, giảm sức ép huy động trên thị trường liên ngân hàng và tạo dư địa hạ lãi suất. Nhà điều hành cũng có thể giảm cung ứng vốn qua OMO hoặc điều tiết linh hoạt hơn. Nhưng không nên đánh đồng khả năng với kết quả: lượng tiền thực tế tùy thuộc số USD ngân hàng sẵn sàng bán, trong khi tỷ giá mua 25.500 đồng/USD thấp hơn mức liên ngân hàng 25.547 đồng/USD ngày 9/11. Khoảng cách này có thể khiến lượng bán ban đầu chưa lớn. Tỷ giá, lãi suất liên ngân hàng và quy mô giao dịch vì vậy là những tín hiệu cần theo dõi.
Với người vay và doanh nghiệp, lợi ích nếu có sẽ truyền dẫn gián tiếp: nguồn vốn ngân hàng bớt căng có thể giảm áp lực huy động, rồi hỗ trợ lãi suất cho vay đi xuống. Tuy nhiên, quyết định giảm lãi suất còn tùy chi phí vốn và nhu cầu tín dụng của từng ngân hàng; người gửi tiền cũng không nên kỳ vọng nghiệp vụ này lập tức làm thay đổi lãi suất niêm yết. Cân bằng tỷ giá vẫn là giới hạn quan trọng, bởi nới thanh khoản quá mạnh có thể xung đột với yêu cầu ổn định giá cả và thị trường ngoại hối.
Kết luận: thêm công cụ, cần nhìn vào lượng thực mua
Lịch NHNN mua USD hai ngày mỗi tuần mở thêm một kênh bơm tiền đồng có tính chất khác với hoán đổi kỳ hạn: VND được cung ứng mà không gắn sẵn ngày thu hồi theo hợp đồng. Đây là hỗ trợ đáng kể về mặt công cụ khi nhu cầu vốn cuối năm tăng, nhưng tác động thực tế không thể suy ra chỉ từ tỷ giá công bố. Điều quyết định là các ngân hàng bán bao nhiêu ngoại tệ, thanh khoản liên ngân hàng có hạ nhiệt không và nhà điều hành cân đối thế nào giữa lãi suất với ổn định tỷ giá. Vì vậy, đây là van hỗ trợ chứ chưa phải lời bảo đảm rằng tín dụng rẻ hơn ngay; người đi vay nên theo dõi diễn biến lãi suất thực tế thay vì chỉ dựa vào thông báo mua USD.