
Thêm thời gian, chưa phải hết rủi ro
Điều tra sở hữu trí tuệ theo Điều 301 của Mỹ là quá trình Washington xem xét các chính sách và hoạt động của nước ngoài mà họ cho là không công bằng hoặc ảnh hưởng đến thương mại, trong đó có việc bảo hộ và thực thi quyền sở hữu trí tuệ. Ngày 9/11/2026, Văn phòng Đại diện Thương mại Mỹ (USTR) quyết định gia hạn cuộc điều tra với Việt Nam thêm ba tháng, chuyển hạn kết luận từ 29/11/2026 sang chậm nhất ngày 28/2/2027. Đây là khoảng đệm có giá trị với nhà xuất khẩu đang chuẩn bị đơn hàng năm 2027, nhưng không phải dấu hiệu cho thấy Washington đã giảm nhẹ quan ngại hay loại bỏ khả năng áp dụng biện pháp thương mại. Doanh nghiệp có thêm thời gian để theo dõi, rà soát hợp đồng và chuẩn bị phương án; họ chưa có được sự chắc chắn về mức thuế sau cuộc điều tra.
Vì sao USTR kéo dài thời hạn?
USTR nêu lý do vụ việc có những vấn đề phức tạp hoặc đặc biệt phức tạp, cần thêm thời gian xem xét; cơ quan này không công bố cụ thể khía cạnh nào khiến quá trình cần kéo dài. Cuộc điều tra được khởi động hồi tháng Năm sau các cáo buộc rằng Việt Nam chưa giải quyết được những quan ngại kéo dài về bảo vệ và thực thi quyền sở hữu trí tuệ. Việc gia hạn vì thế phản ánh quy trình xem xét chưa hoàn tất, chứ không phải kết luận Việt Nam đã đáp ứng yêu cầu của Mỹ. Theo quy định được nêu trong thông báo, thời hạn điều tra có thể kéo dài từ sáu lên tối đa chín tháng khi vụ việc phức tạp hoặc có tiến triển đáng kể về các biện pháp bảo hộ. Doanh nghiệp nên coi đây là thời gian chờ quyết định, không phải khoảng nghỉ để trì hoãn việc quản trị rủi ro.
Khoảng đệm cho đơn hàng và kế hoạch xuất khẩu
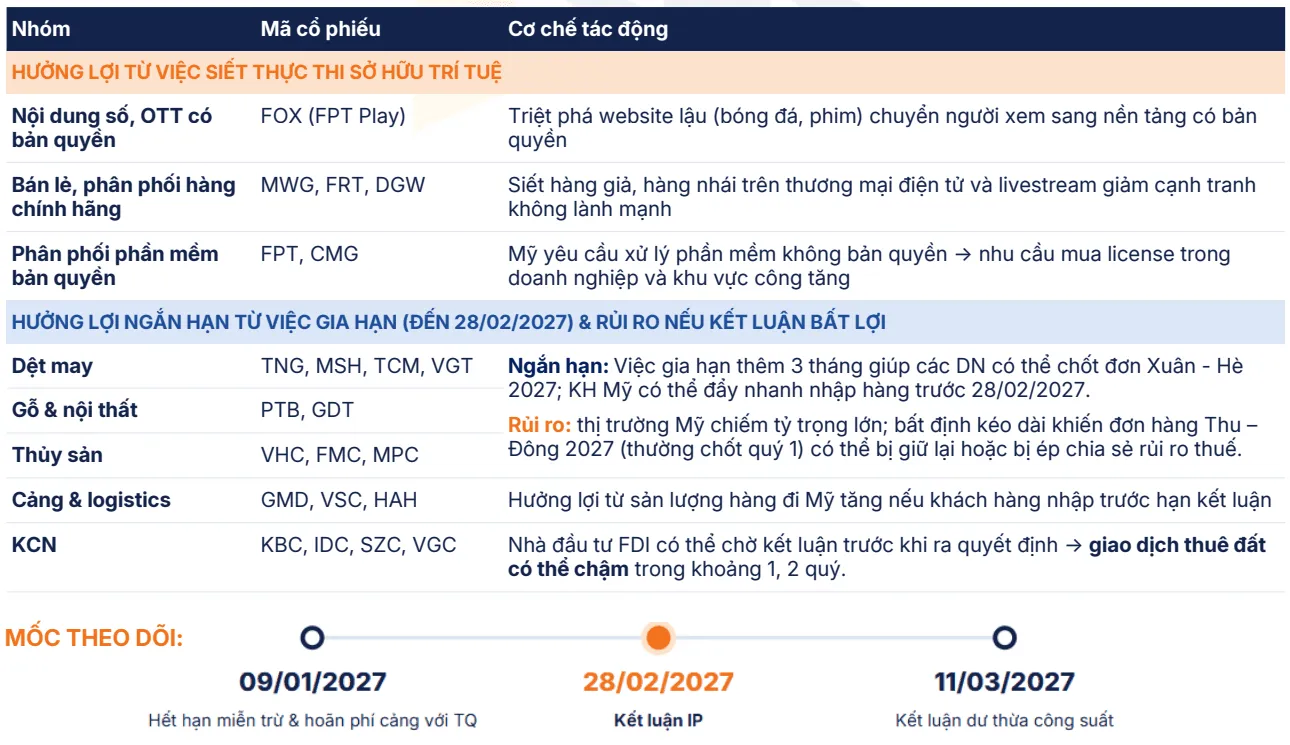
Lợi ích trước mắt là doanh nghiệp có thêm thời gian cập nhật diễn biến chính sách và chuẩn bị đơn hàng cho năm 2027. SHS đánh giá việc lùi hạn giúp giảm áp lực chính sách trong ngắn hạn, nhất là khi các nhà xuất khẩu đang lên kế hoạch sản xuất và giao hàng. Nhưng sự bất định kéo dài cũng có thể khiến nhà nhập khẩu Mỹ thận trọng hơn khi ký đơn cho nửa cuối năm 2027, hoặc yêu cầu đối tác Việt Nam chia sẻ rủi ro thuế quan. Vì vậy, khoảng đệm không đồng nghĩa với lợi ích đồng đều: doanh nghiệp có hợp đồng linh hoạt, theo dõi sát điều khoản thuế và trao đổi sớm với khách hàng sẽ ở thế chủ động hơn. Các nhà xuất khẩu nên tính trước nhiều kịch bản, thay vì mặc định thời hạn mới sẽ đem lại kết quả thuận lợi.
Mốc tiếp theo và điều doanh nghiệp cần chuẩn bị
Mốc kết luận mới là ngày 28/2/2027. Nếu USTR đưa ra kết luận bất lợi, cơ quan này có thể áp dụng biện pháp bổ sung như tăng thuế trên diện rộng, đánh thuế chọn lọc theo mã hàng hoặc dùng biện pháp phi thuế quan. Theo đánh giá của SHS, các biện pháp mới sớm nhất có thể được áp dụng vào khoảng tháng 3–4/2027. Đây là lý do doanh nghiệp cần rà soát mã hàng, điều khoản phân bổ rủi ro trong hợp đồng và kế hoạch giao hàng ngay trong thời gian gia hạn. Việc USTR gia hạn điều tra giúp tránh một kết luận tức thời vào cuối tháng 11, nhưng không xóa rủi ro thuế quan. Kết luận thực tế cho doanh nghiệp rất rõ: hãy dùng ba tháng này để chuẩn bị phương án ứng phó, chứ đừng xem đó là cam kết rằng hàng xuất khẩu sẽ không chịu thêm sức ép.