
Nút thắt không chỉ nằm ở việc xây kho
Hạ tầng LNG là chuỗi công trình và cơ chế kết nối nhập khẩu, tồn trữ, tái hóa khí, vận chuyển khí, phát điện và truyền tải, vận hành đồng bộ để cung cấp năng lượng cho hệ thống. Vì vậy, vấn đề của Việt Nam không chỉ là xây thêm kho, mà là tạo được một chuỗi có đầu ra đủ tin cậy để nhà đầu tư có thể thu xếp vốn.
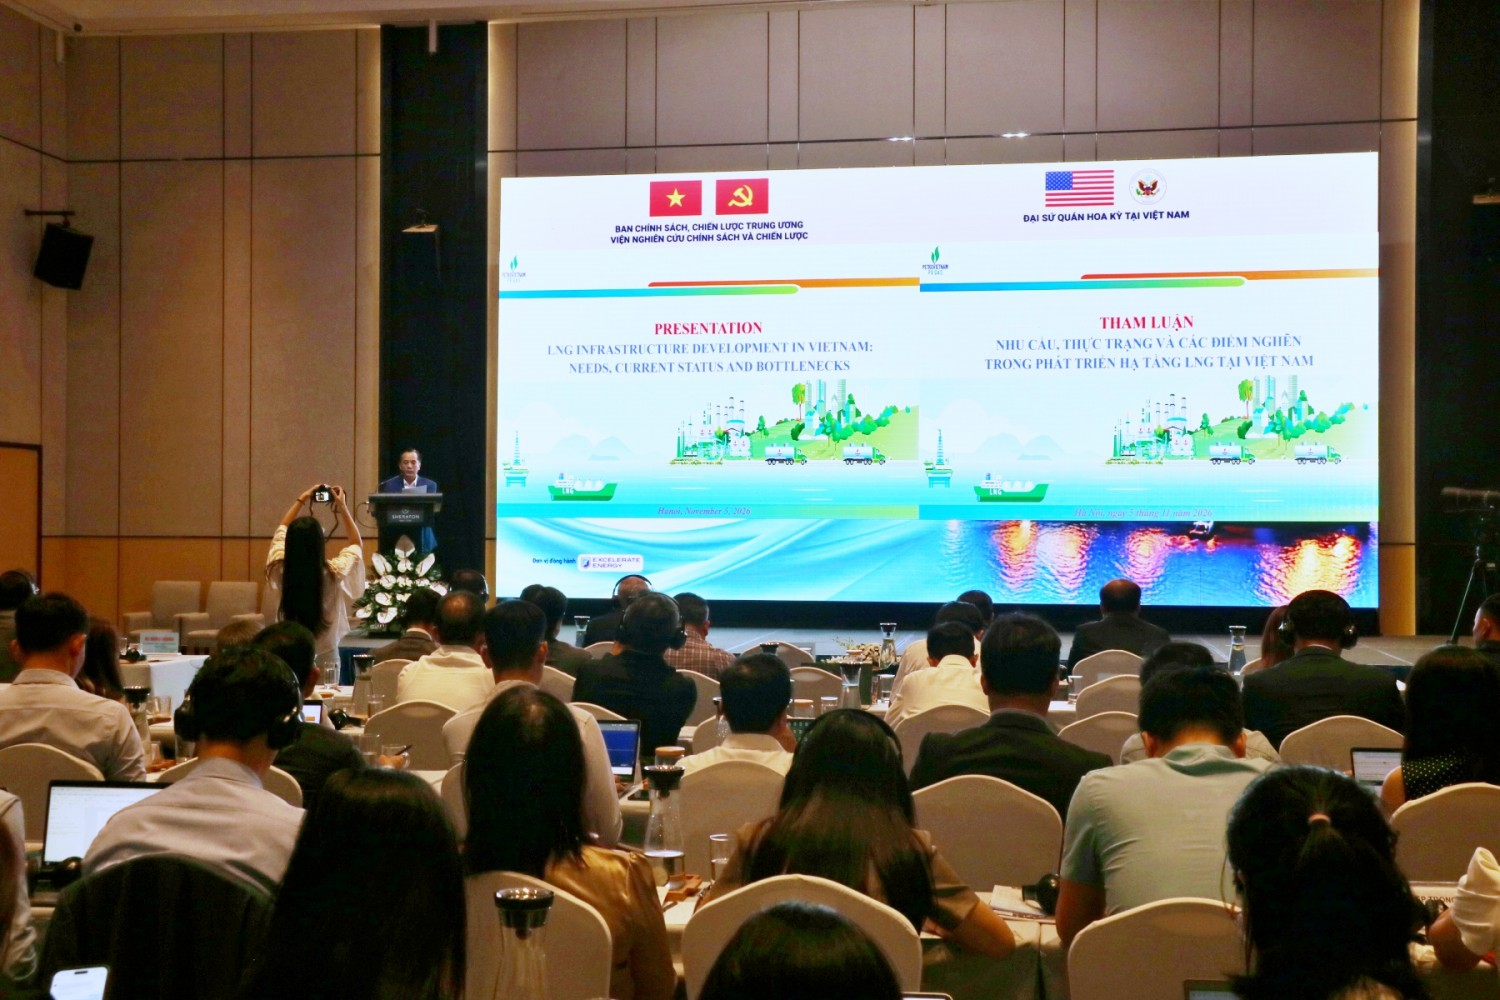
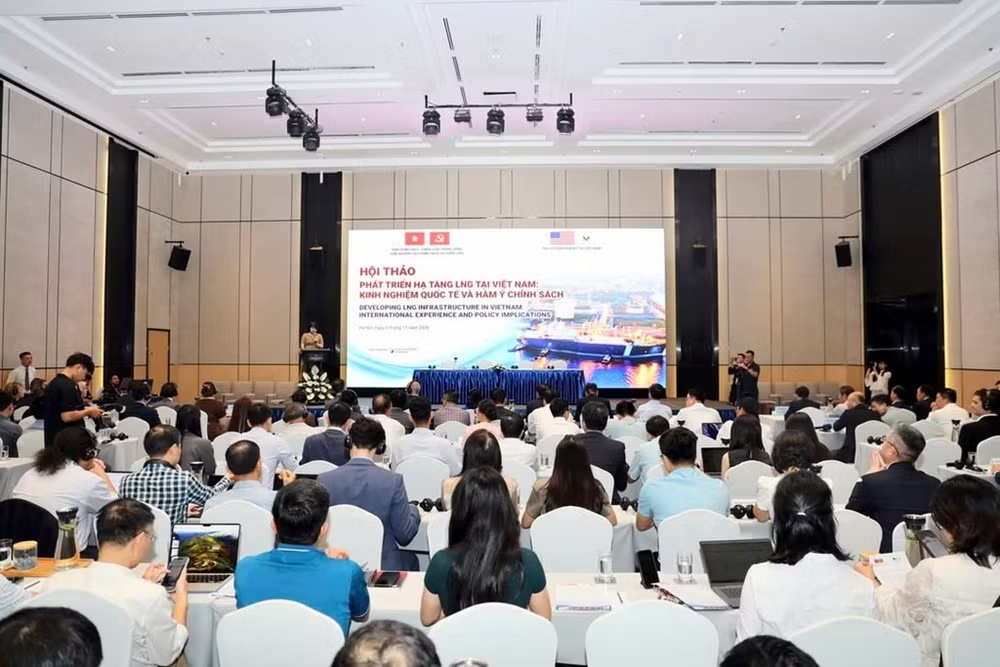
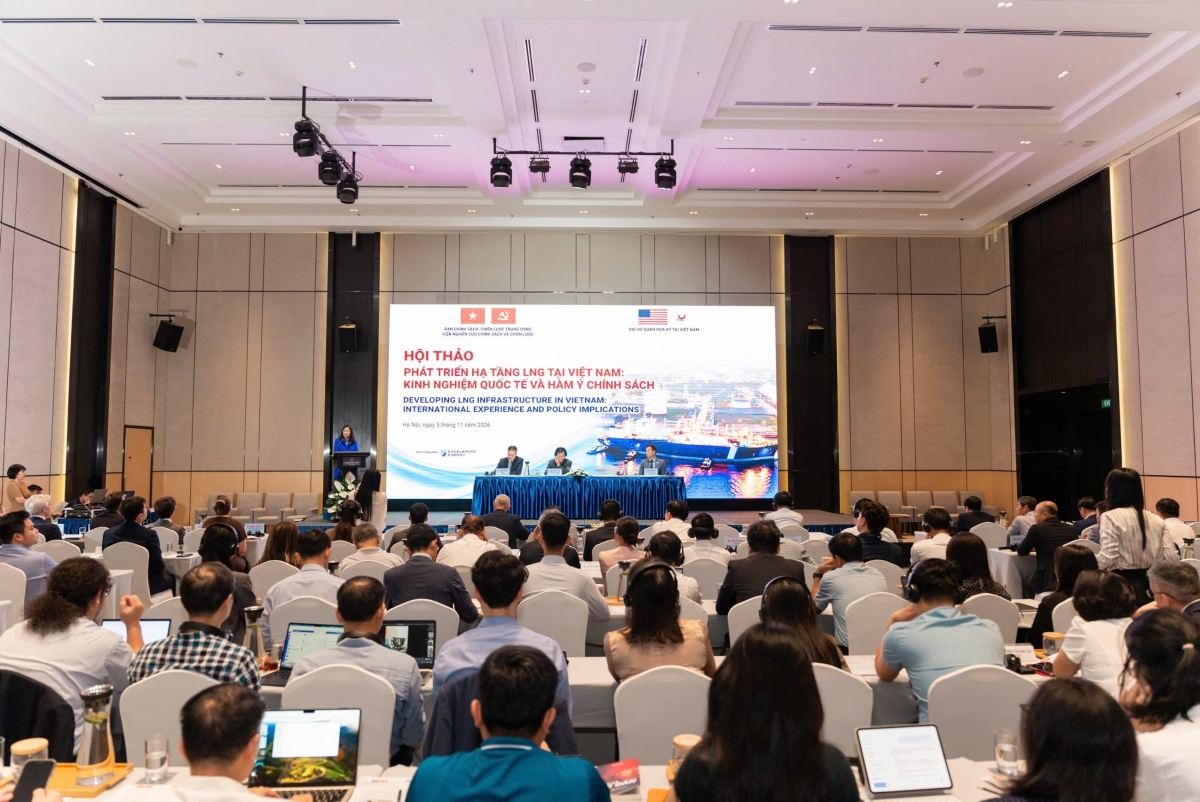
Tại Hà Nội ngày 5/11/2026, đại diện cơ quan hoạch định chính sách, Bộ Công Thương, Đại sứ quán Hoa Kỳ, tổ chức quốc tế và doanh nghiệp năng lượng đã bàn về kinh nghiệm phát triển hạ tầng LNG và hàm ý chính sách. Một hội thảo khác do Công ty Quản lý Dự án Khí, đại diện PV GAS, phối hợp với các cơ quan Hà Tĩnh tổ chức để bàn kế hoạch Kho LNG Vũng Áng. Hai cuộc trao đổi cùng chỉ ra một khoảng cách cần xử lý: mục tiêu quy hoạch đã rõ hơn tốc độ tháo gỡ vướng mắc đầu tư.
Áp lực đang tăng khi nhu cầu điện phục vụ sản xuất, công nghệ cao và chuyển đổi số đi lên, còn nguồn khí trong nước có xu hướng suy giảm. Quy hoạch điện VIII điều chỉnh đặt mục tiêu 22.524 MW điện khí LNG vào năm 2030, nhưng trong giai đoạn 2026–2027 mới có Nhơn Trạch 3 và Nhơn Trạch 4 dự kiến vận hành. Khoảng cách đó khiến mỗi năm chậm cơ chế đều có thể làm chậm cả chuỗi cung ứng điện.
Giá và hợp đồng phải chia rủi ro có nguyên tắc
Cơ chế giá LNG, hợp đồng mua bán điện và cam kết tiêu thụ khí là các điểm nghẽn gắn chặt với nhau. LNG nhập khẩu có giá thường cao hơn nhiều nguồn nhiên liệu truyền thống, trong khi hiệu quả nhà máy phụ thuộc vào mức độ được huy động. Nếu giá nhiên liệu không có cách chuyển tiếp minh bạch vào giá điện, doanh nghiệp khó dự báo dòng tiền; nếu chuyển toàn bộ biến động sang bên mua, người dùng điện có thể phải gánh chi phí khó kiểm soát.
Cam kết bao tiêu cũng cần cân bằng. Nhà đầu tư cần hợp đồng đủ chắc để huy động vốn, nhưng nghĩa vụ mua khí và mua điện quá cứng có thể buộc bên mua trả tiền cho sản lượng không cần thiết hoặc chịu rủi ro giá. Theo các ý kiến tại hội thảo, cơ chế phân bổ phải làm rõ rủi ro giá nhiên liệu, tỷ giá, khối lượng, tiến độ và tài chính thuộc về ai, đồng thời xác định điều kiện nào cho phép chi phí phát sinh được tính vào giá điện.
Đây không phải lời kêu gọi bảo lãnh mọi rủi ro cho nhà đầu tư. Điều cần thiết là quy định ổn định, định giá minh bạch, công suất và quy trình cấp phép rõ ràng, cùng hợp đồng đủ khả năng huy động vốn nhưng vẫn giữ dư địa vận hành linh hoạt. Bộ Công Thương đang hoàn thiện cập nhật Quy hoạch điện VIII điều chỉnh, dự kiến trong tháng 11/2026, trong khi việc sửa Luật Điện lực cũng được thảo luận tại Quốc hội; đây là dịp để chuyển các nguyên tắc đó thành quy định cụ thể.
Kho trung tâm và hạ tầng dùng chung thay cho dự án rời rạc
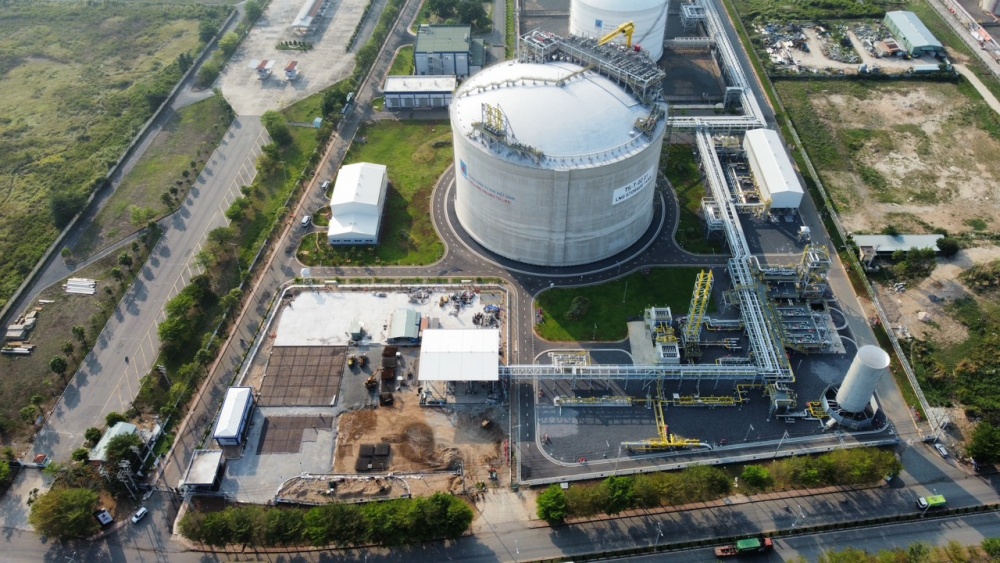
Một mô hình mỗi nhà máy điện đi kèm một kho LNG riêng có thể làm trùng lặp công trình, tăng nhu cầu vốn và khiến nguồn cung phụ thuộc vào một mắt xích đơn lẻ. PV GAS đề xuất chuyển sang các kho LNG trung tâm từ Bắc vào Nam, kết nối bằng đường ống và nghiên cứu mô hình chia sẻ hạ tầng. Đây là hướng đi hợp lý hơn nếu được quy hoạch gắn với nhu cầu thật, năng lực lưới điện và tiến độ nhà máy.
Đến nay, các kho LNG Việt Nam đang hoạt động tập trung ở phía Nam, gồm Thị Vải và Cái Mép. Trong khi đó, Kho LNG Vũng Áng được định hướng tiếp nhận, lưu trữ và cấp khí cho các nhà máy điện Vũng Áng III, Quảng Trạch II và Quảng Trạch III. Dự án công suất đến 3 triệu tấn LNG mỗi năm đã được đưa vào danh mục công trình quan trọng quốc gia, trọng điểm ngành năng lượng. Mục tiêu sẵn sàng tiếp nhận LNG trong quý I/2030 vì thế không chỉ là mốc riêng của một công trình, mà còn là phép thử cho phối hợp quy hoạch, cấp phép và đầu tư.
Kế hoạch triển khai Vũng Áng gồm năm mốc chính và 25 nhiệm vụ, thủ tục pháp lý, kỹ thuật; dự án đang lựa chọn nhà thầu EPC và dự kiến khởi công vào cuối năm 2026. Để kịp tiến độ, chính quyền địa phương, chủ đầu tư và các đơn vị liên quan phải xử lý vướng mắc theo một lịch trình thống nhất, thay vì để mỗi hạng mục chờ một quyết định riêng.
Vốn chỉ đến khi có thị trường và trách nhiệm rõ ràng
Phát triển hạ tầng LNG theo chuỗi không đồng nghĩa với xây càng nhiều càng tốt. Quy mô, vị trí và thời điểm đầu tư phải khớp với khả năng hấp thụ của hệ thống; kho cảng, đường ống, nhà máy điện và lưới truyền tải cần sẵn sàng cùng nhau. Nếu một mắt xích chậm, tài sản đã xây có thể không tạo được dòng doanh thu cần thiết, còn người tiêu dùng vẫn phải đối mặt với rủi ro chi phí.
Chính sách nên khuyến khích kết hợp hợp đồng LNG dài hạn với mua giao ngay, đồng thời đặt yêu cầu rõ về khả năng thanh toán của thị trường và mức độ linh hoạt khi huy động nhà máy. Chia sẻ hạ tầng có thể giảm đầu tư trùng lặp, nhưng cần quy tắc tiếp cận minh bạch để tránh tạo độc quyền nút thắt. Phân bổ rủi ro cũng phải công khai: doanh nghiệp chịu phần rủi ro có thể quản trị, hệ thống chịu phần gắn với quyết định vận hành chung, còn chi phí chuyển sang giá điện phải có căn cứ.
Kết luận, nút thắt lớn nhất của điện khí LNG không phải thiếu đề xuất xây dựng, mà là thiếu sự ăn khớp giữa giá, hợp đồng, đầu ra và hạ tầng. Một cơ chế giá LNG minh bạch cùng các kho trung tâm kết nối dùng chung sẽ giúp vốn tư nhân có cơ sở tham gia, đồng thời hạn chế việc chuyển rủi ro vô điều kiện sang người tiêu dùng. Vũng Áng là cơ hội để chứng minh cách tiếp cận ấy có thể biến mục tiêu quy hoạch thành công trình vận hành đúng hạn.