
Cơn khát bộ nhớ của AI đang đổi hướng nguồn cung
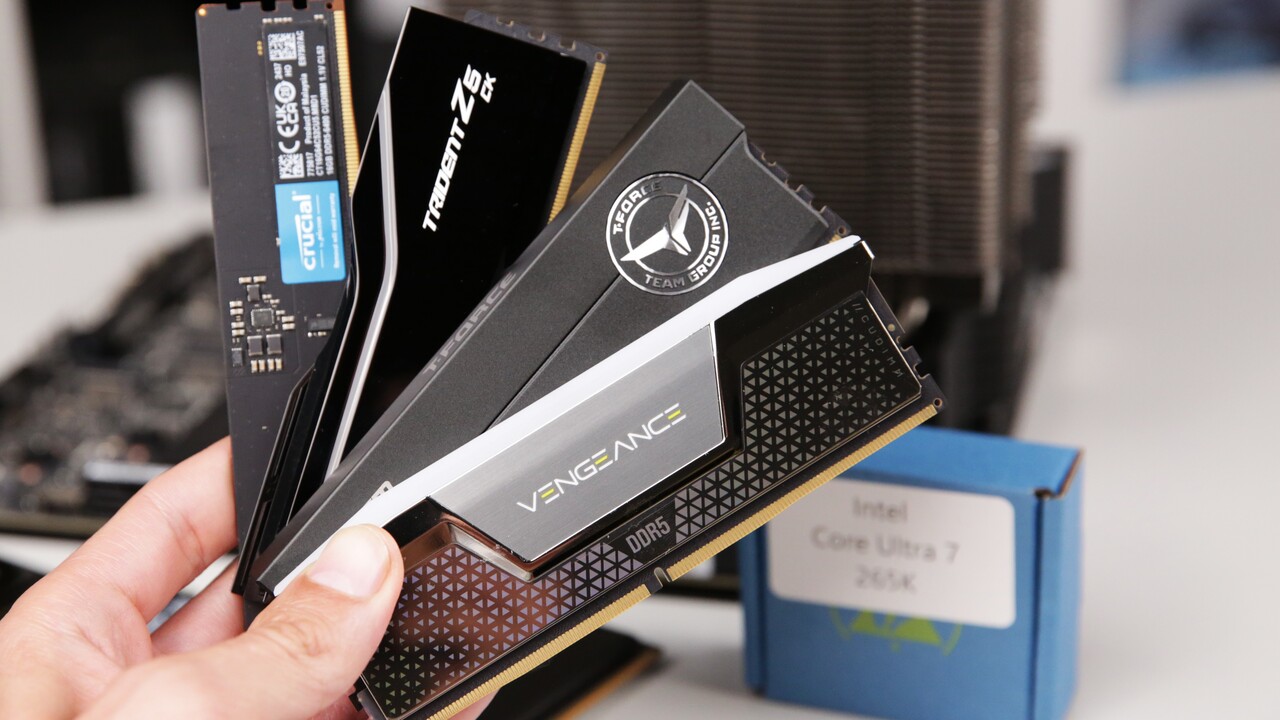
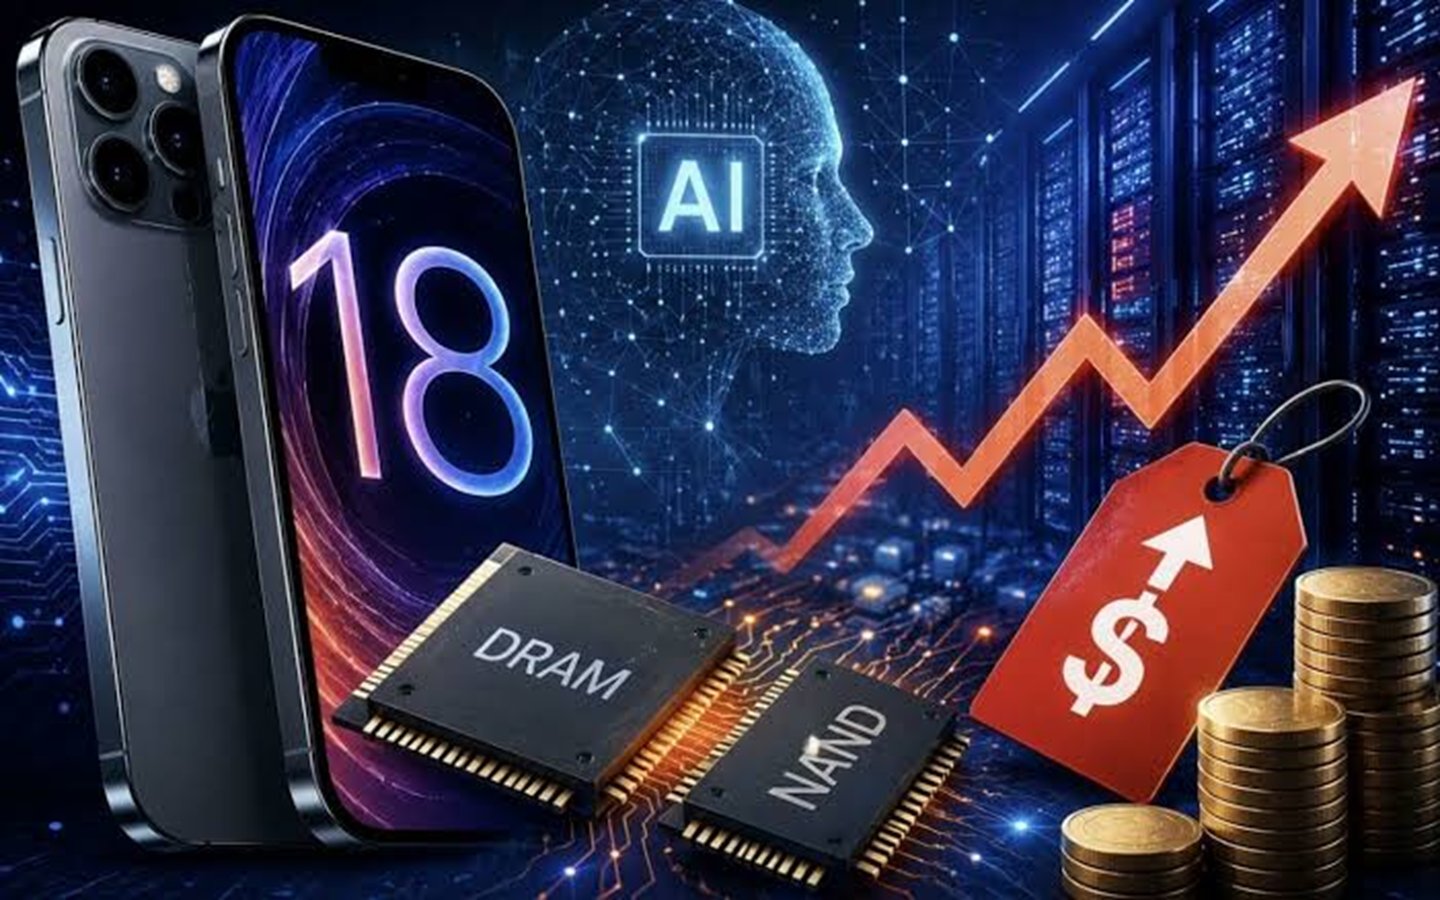
Khủng hoảng chip nhớ là tình trạng nguồn cung DRAM và các loại bộ nhớ khác không theo kịp nhu cầu, khiến linh kiện cho máy tính và thiết bị điện tử trở nên khan hiếm hoặc đắt hơn. Làn sóng đầu tư vào trung tâm dữ liệu AI đang khiến sức ép này tăng lên: các hệ thống tính toán lớn cần lượng bộ nhớ đáng kể, còn nhà sản xuất có động cơ ưu tiên những khách hàng đặt hàng dài hạn. Đây không chỉ là câu chuyện về chip nhớ AI; nó có thể ảnh hưởng trực tiếp đến khả năng mua RAM PC và chi phí thiết bị quen thuộc. Dữ liệu SanDisk được nêu trong báo cáo cho thấy gần một nửa doanh số của hãng đến từ hợp đồng cung ứng cho hạ tầng dữ liệu, với mức tăng trưởng 61% chỉ trong ba tháng. Khi năng lực sản xuất bị đặt trước cho trung tâm dữ liệu, người mua máy tính tiêu dùng dễ trở thành bên chịu phần lớn áp lực còn lại.
Rủi ro nằm ở chỗ nguồn cung không thể lập tức mở rộng chỉ vì nhu cầu tăng. Các hợp đồng dài hạn giúp khách hàng AI bảo đảm linh kiện, nhưng cũng làm lượng hàng sẵn có cho những phân khúc khác kém linh hoạt hơn. Vì vậy, giá RAM tăng không nhất thiết bắt nguồn từ một đợt bùng nổ mua sắm PC; nó có thể là hệ quả của việc năng lực sản xuất được điều hướng sang nơi có nhu cầu và cam kết mua hàng lớn hơn. Tình trạng thiếu hụt được dự báo có thể kéo dài đến năm 2030, nhưng đây vẫn là triển vọng, không phải bảo đảm rằng mọi sản phẩm sẽ tăng giá cùng mức.
Giá đã tăng, còn mức giảm sản lượng vẫn là dự tính
Một dấu hiệu đã ghi nhận là giá giao dịch bình quân của DRAM DDR4 dung lượng 8 GB dành cho PC tăng 5,77% từ tháng 9 đến tháng 10 năm 2026. Con số này cho thấy áp lực giá không còn chỉ nằm trong dự báo, dù không thể suy ra rằng mọi thanh RAM hoặc máy tính đều đã tăng tương ứng. Bức tranh theo loại bộ nhớ cũng không đồng nhất: DDR5 chỉ tăng nhẹ trong cùng giai đoạn, còn NAND MLC 128 GB dùng cho lưu trữ đứng giá trong tháng 10, chấm dứt chuỗi tăng kéo dài trước đó. Sự khác biệt ấy là lời nhắc cần thiết: khủng hoảng bộ nhớ không đẩy tất cả linh kiện lên cùng một đường giá.
Điều đáng lo hơn với người mua RAM PC là khả năng sản lượng DRAM dành cho máy tính giảm trong năm 2027. Theo thông tin được Yonhap News dẫn lại, Samsung và SK Hynix được cho là đang cân nhắc cắt sản lượng ít nhất 20% so với năm 2026, và mức giảm có thể lên tới 40%. Đây là kế hoạch được đưa tin, chưa phải mức cắt giảm đã xác nhận. Nếu thành hiện thực trong lúc nhu cầu từ trung tâm dữ liệu tiếp tục hút hàng, nguồn cung DRAM cho PC có thể bị siết thêm. Tuy vậy, mức tác động sẽ còn tùy quyết định sản xuất, lượng hàng tồn và cách các nhà cung cấp phân bổ linh kiện.
Tác động có thể lan từ RAM tới giá máy tính
Dự báo giá hợp đồng DRAM cho PC tăng 13%–18% trong quý IV so với quý trước là một cảnh báo về chi phí đầu vào, không phải thông báo rằng giá bán lẻ của mọi bộ RAM sẽ tăng đúng tỷ lệ đó. Nhà sản xuất máy tính phải cân nhắc hấp thụ phần chi phí tăng, điều chỉnh cấu hình hoặc chuyển một phần gánh nặng sang người mua. Điện thoại và máy chơi game cũng có thể chịu tác động khi cùng cạnh tranh nguồn linh kiện, nhưng tốc độ và mức tăng sẽ khác nhau giữa các hãng, dòng sản phẩm và thị trường. Điều đã có cơ sở để nói là giá DDR4 cho PC đã tăng trong giai đoạn được ghi nhận; phần còn lại là rủi ro cần theo dõi, không phải kết quả chắc chắn.
Nếu giá RAM tăng kéo dài, người mua có thể phải trả nhiều hơn để nâng cấp PC, hoặc trì hoãn việc mua máy mới khi các hãng điều chỉnh cấu hình nhằm giữ giá bán. Áp lực cũng có thể khiến nhà sản xuất ưu tiên mẫu có biên lợi nhuận cao thay vì giữ đủ lựa chọn ở mọi phân khúc. Tuy nhiên, nguồn cung chip nhớ chỉ là một trong nhiều yếu tố quyết định giá thiết bị; không nên quy mọi biến động giá điện thoại hay máy tính cho AI. Dự báo về chu kỳ thiếu hụt đến ít nhất năm 2030 cho thấy rủi ro có thể dai dẳng, nhưng không khẳng định mức giá hiện tại sẽ tăng liên tục đến thời điểm đó.
Người mua nên phân biệt tín hiệu với kịch bản
Một số dữ liệu của ngành điện tử cho thấy sức ép có thể lan rộng, nhưng cần đọc đúng phạm vi. Số liệu Omdia được bài viết dẫn lại cho biết lượng điện thoại thông minh xuất xưởng toàn cầu trong quý III giảm 20% so với cùng kỳ, còn khoảng 254,7 triệu thiết bị. Con số này phản ánh lượng hàng xuất xưởng, không tự nó chứng minh thiếu chip nhớ là nguyên nhân duy nhất; sức mua và các yếu tố kinh doanh khác cũng có thể tác động. Tương tự, việc các hợp đồng dài hạn khóa trước một phần lớn sản lượng tương lai cho thấy cạnh tranh nguồn cung đang gay gắt, nhưng không đồng nghĩa mọi sản phẩm tiêu dùng chắc chắn sẽ tăng giá ngay.
Kết luận thực tế là giá RAM tăng đã có dấu hiệu xác nhận ở một số loại DRAM, trong khi mức giảm sản lượng năm 2027 và đà tăng giá về sau vẫn là dự báo. Người sắp nâng cấp máy nên kiểm tra nhu cầu thực tế, so sánh cấu hình và tránh mua chỉ vì lo sợ thiếu hàng. Với các hãng điện tử, bài toán không đơn giản là tăng giá: họ phải cân đối nguồn cung, cấu hình và sức mua. AI đang tạo thêm giá trị cho hạ tầng dữ liệu, nhưng nếu nhà sản xuất dồn quá nhiều năng lực vào đó, người dùng PC và thiết bị phổ thông có thể phải gánh hóa đơn cao hơn.