
Nhu cầu vốn lớn đòi hỏi thay đổi cách dẫn vốn
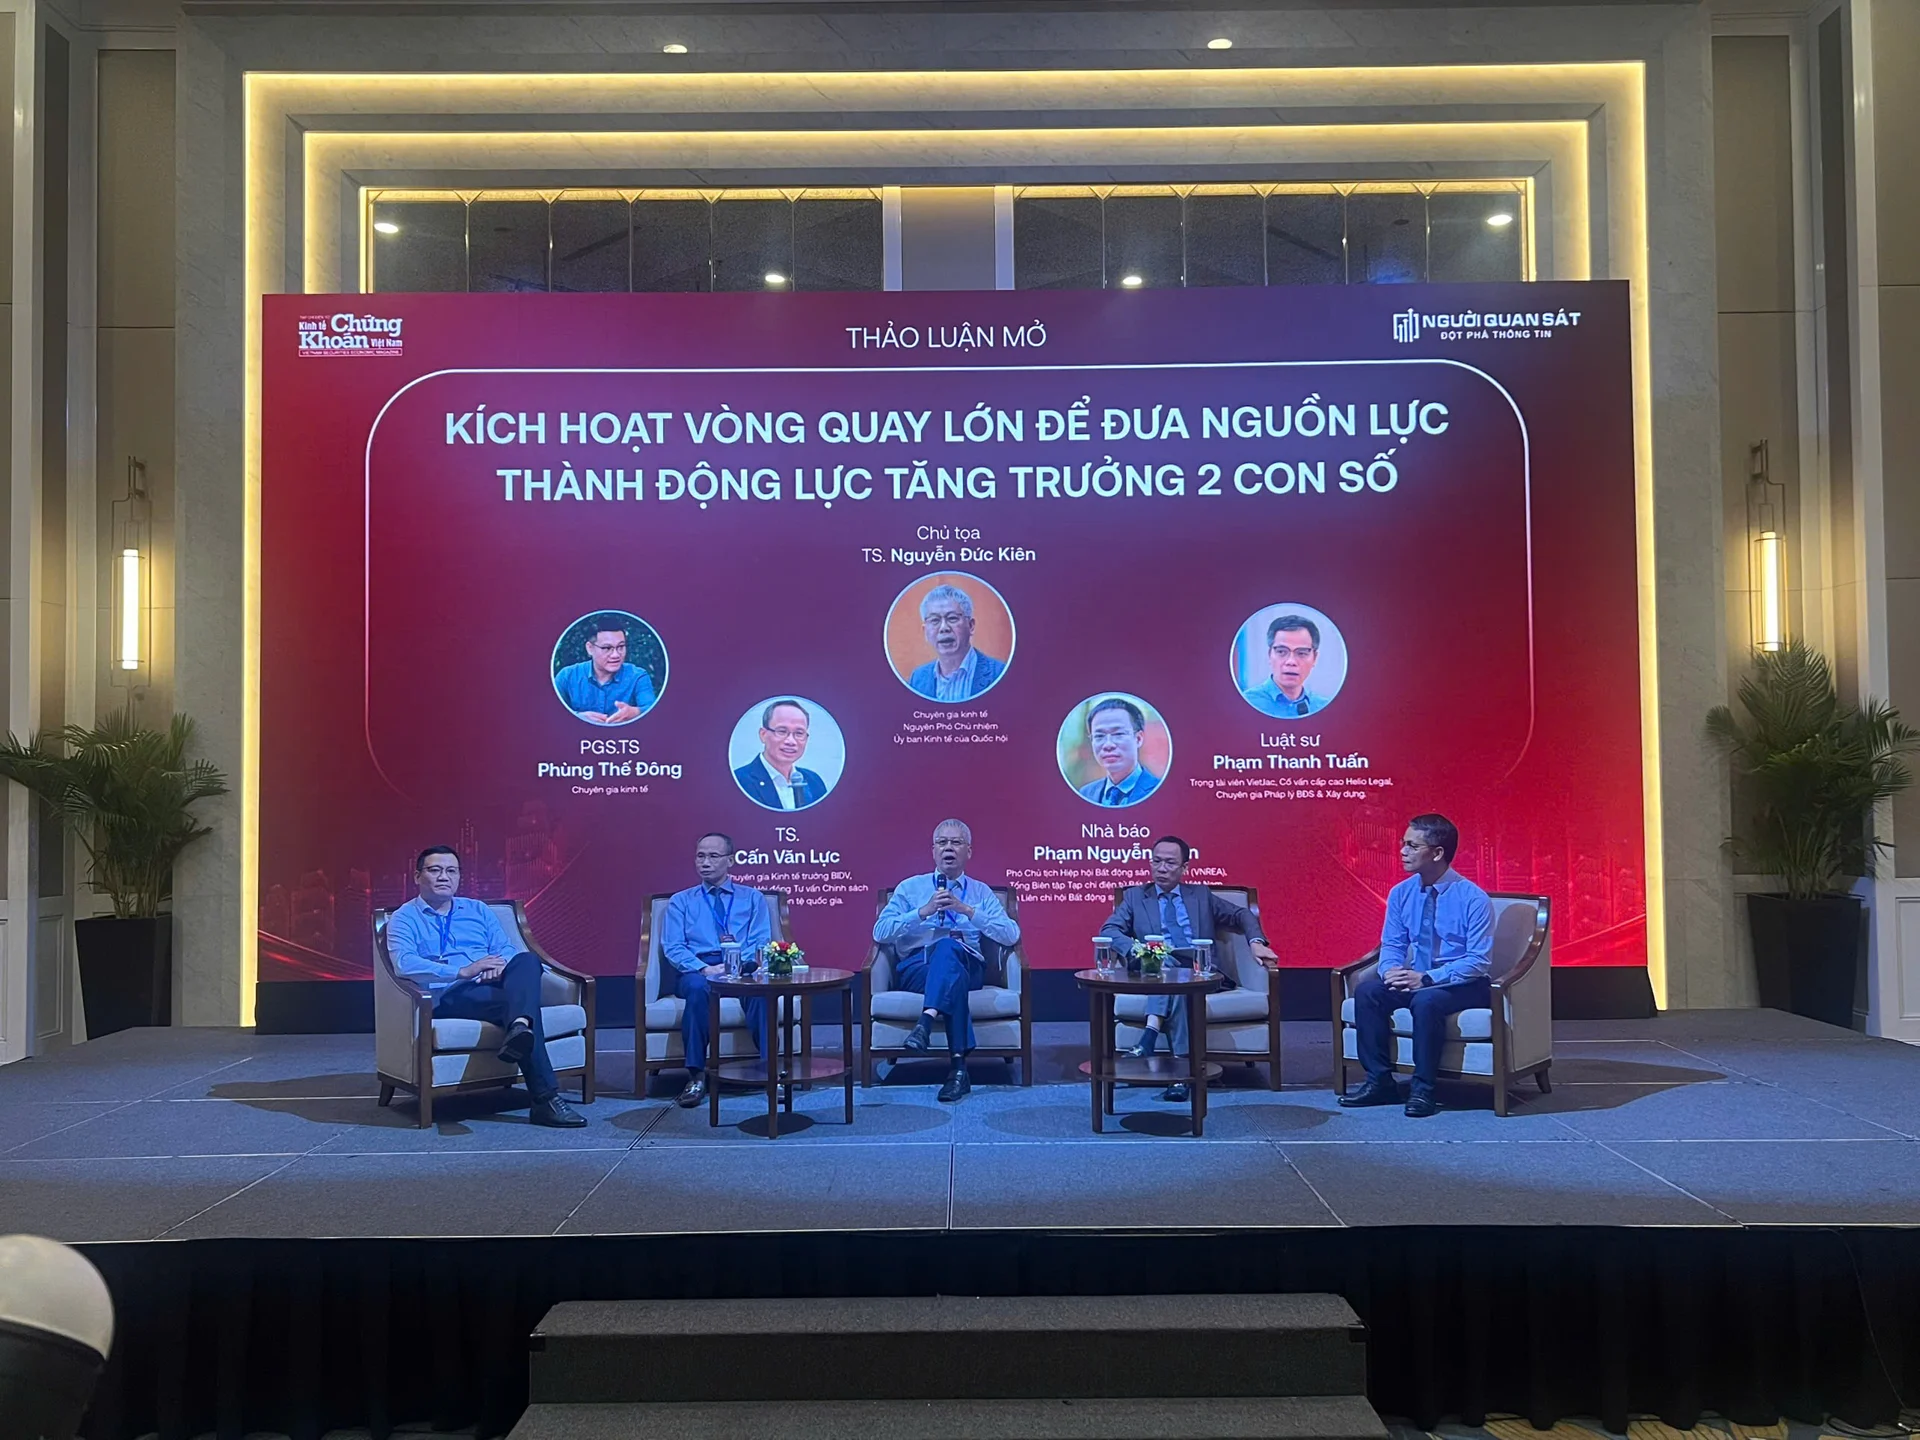
Đa dạng hóa nguồn vốn là việc huy động tiền cho nền kinh tế qua nhiều kênh phù hợp, thay vì để một hệ thống đơn lẻ gánh phần lớn nhu cầu đầu tư và rủi ro. Tại hội thảo về khơi thông dòng vốn ngày 22/10, chuyên gia kinh tế trưởng BIDV Cấn Văn Lực nhận định nhu cầu vốn cho giai đoạn phát triển mới rất lớn. Trong giai đoạn 2026–2030, vốn đầu tư toàn xã hội cần tăng bình quân 13–15% mỗi năm để hỗ trợ mục tiêu tăng trưởng hai con số. Nguồn vốn này được dự báo đóng góp khoảng 40–42% vào tăng trưởng, trong khi ngân sách nhà nước chỉ đáp ứng khoảng 22% tổng nhu cầu. Khoảng trống còn lại khiến khu vực tư nhân trong và ngoài nước phải tham gia nhiều hơn. Vì vậy, bài toán không chỉ là huy động thêm mà còn là thay đổi cấu trúc dẫn vốn, phân bổ vốn đúng nơi và nâng cao hiệu quả sử dụng.
Lệ thuộc tín dụng tạo rủi ro cho toàn hệ thống
Tín dụng ngân hàng vẫn chiếm hơn 50% tổng nguồn vốn của nền kinh tế trong giai đoạn từ năm 2020 đến hết tháng 9/2026. Trong khi đó, thị trường cổ phiếu và trái phiếu doanh nghiệp mới chiếm khoảng 14–15%; tính thêm trái phiếu Chính phủ, tỷ trọng thị trường vốn cũng chỉ vào khoảng 23–24%. Khoảng cách này cho thấy nền kinh tế đang dựa quá nhiều vào kênh ngân hàng để tài trợ đầu tư. Khi mục tiêu tăng trưởng cao kéo dài, sự tập trung ấy có thể làm tăng áp lực huy động, quản trị rủi ro và bảo đảm an toàn hệ thống. Đây không phải lý do để thu hẹp tín dụng: ngân hàng vẫn thiết yếu, nhất là ở giai đoạn đầu tư và xây dựng. Nhưng cần tạo thêm lựa chọn dài hạn. Mốc tham chiếu hợp lý là đưa vai trò thị trường vốn lên khoảng 30% trở lên, thay vì để tín dụng tiếp tục gánh phần áp đảo.
Trái phiếu, FDI và tài chính thay thế cần cùng phát triển
Muốn đa dạng hóa tài chính, Việt Nam cần phối hợp tín dụng ngân hàng với cổ phiếu, trái phiếu doanh nghiệp, đầu tư trực tiếp nước ngoài và các nguồn vốn thay thế. Cấn Văn Lực đề xuất thúc đẩy đồng thời thị trường cổ phiếu, trái phiếu doanh nghiệp, tài chính xanh, tài chính khí hậu và các quỹ tài chính ngoài ngân sách. Các quỹ đầu tư, trái phiếu hạ tầng, trái phiếu chính quyền địa phương và quỹ tín thác đầu tư bất động sản cũng có thể mở rộng lựa chọn huy động cho doanh nghiệp và dự án. Cách phối hợp nên gắn với vòng đời dự án: ngân hàng hỗ trợ giai đoạn xây dựng, còn trái phiếu và các kênh thị trường vốn có thể tiếp sức khi công trình vận hành, đã hình thành dòng tiền. Đây là hướng đi cần thiết cho các dự án hạ tầng và công nghiệp dài hạn. Tuy nhiên, mở thêm kênh thôi chưa đủ: thị trường cần doanh nghiệp minh bạch, hàng hóa đầu tư có chất lượng và nhà đầu tư dài hạn.
Vốn chỉ có ích khi đi được vào dự án
Huy động thêm vốn sẽ không tạo ra tăng trưởng nếu dự án mắc kẹt ở thủ tục hoặc chậm triển khai. Đến hết quý III/2026, giải ngân đầu tư công đạt 62,9% kế hoạch; tỷ lệ ở các cơ quan trung ương là 44,1%, còn địa phương đạt 73,6%. Những con số chênh lệch cho thấy cần xử lý điểm nghẽn theo từng dự án, thay vì chỉ đặt mục tiêu tăng vốn. Khoảng 3.600 dự án đã được tháo gỡ hoặc có phương án xử lý, khơi thông khoảng 2,4–2,5 triệu tỷ đồng. Nếu giai đoạn 2026–2028 tháo gỡ khoảng 5.000 dự án và mỗi năm đưa khoảng 30% lượng vốn liên quan trở lại nền kinh tế, tăng trưởng GDP có thể tăng thêm 0,6–0,8 điểm phần trăm mỗi năm, theo ước tính của Cấn Văn Lực. Đề án cải cách thị trường tài chính ban hành theo Quyết định 1413 đặt mục tiêu nâng tỷ trọng huy động qua thị trường vốn lên 28–30% vào năm 2030 và 30–35% vào năm 2045. Muốn đạt mục tiêu, Việt Nam phải vừa mở rộng kênh vốn, vừa bảo đảm nguồn lực luân chuyển tới dự án khả thi.