
Từ khoản lãi định kỳ đến thói quen giao dịch mới
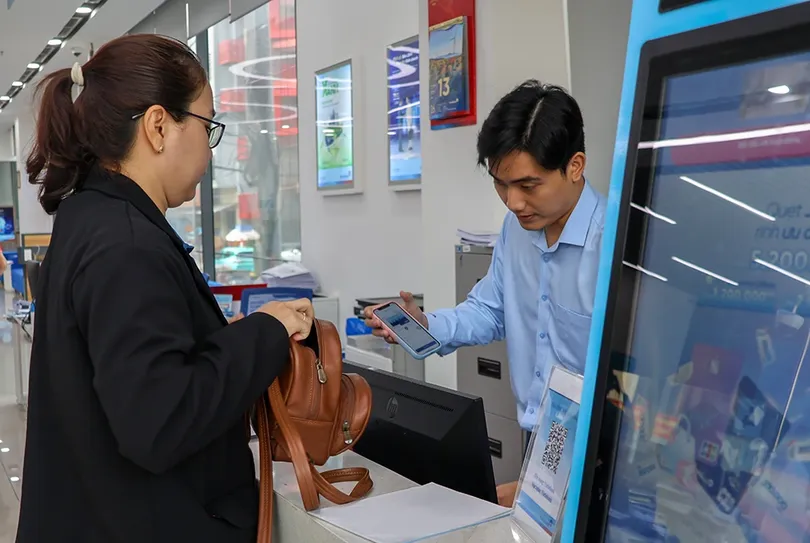
Chuyển đổi số ngân hàng là việc đưa các giao dịch và dịch vụ tài chính lên những kênh điện tử, giúp khách hàng tiếp cận, thanh toán và quản lý tài khoản thuận tiện hơn mà không phải phụ thuộc hoàn toàn vào quầy giao dịch. Ở Tây Ninh, thay đổi ấy bắt đầu từ việc hộ vay tín dụng chính sách chuyển dần từ nộp lãi, trả nợ bằng tiền mặt sang thanh toán qua tài khoản ngân hàng. Đây là bước đi nhỏ nhưng thiết thực: công nghệ chỉ có ý nghĩa khi giải quyết được việc cụ thể trong đời sống. Từ tháng 9/2026, chị Nguyễn Thị Thanh Hương bắt đầu chuyển khoản trực tiếp vào tài khoản tại Ngân hàng Chính sách xã hội thay vì thu xếp đến gặp tổ trưởng. Chị cho biết: “Bây giờ chỉ cần nhớ ngày, mở điện thoại chuyển khoản là xong, không mất thời gian đi lại. Cách này thuận tiện hơn nhiều”. Với người buôn bán và chăm lo gia đình, giảm một chuyến đi định kỳ cũng là lợi ích rõ ràng, chứ không phải tiện ích xa vời.
Tài chính số nông thôn cần đi cùng người dùng
Thách thức lớn nhất không nằm ở thao tác chuyển tiền mà ở khoảng cách về tuổi tác, kỹ năng và mức độ quen thuộc với công nghệ. Nhiều hộ vay có thu nhập thấp; người lớn tuổi hoặc ít sử dụng điện thoại thông minh có thể ngần ngại trước ứng dụng ngân hàng. Vì vậy, tài chính số nông thôn không thể chỉ là mở thêm một kênh giao dịch rồi trông đợi người dân tự thích nghi. Tại Tây Ninh, cán bộ ngân hàng, tổ chức hội và Tổ tiết kiệm và vay vốn hỗ trợ thành viên qua sinh hoạt tổ và hướng dẫn trực tiếp. Cách làm đó nối công nghệ với sự tin cậy tại cộng đồng. Trên địa bàn có phạm vi rộng, nhiều khách hàng ở vùng sâu, vùng xa, việc hướng dẫn phải đi cùng quá trình mở rộng dịch vụ; nhu cầu thiết thân như chuyển tiền, thanh toán hóa đơn và hỗ trợ sản xuất, kinh doanh là điểm khởi đầu phù hợp. Theo kế hoạch, đến tháng 11/2026, mục tiêu là 100% hộ vay nộp lãi, gửi tiết kiệm bằng chuyển khoản.
Tiện ích số phải phục vụ cả hộ gia đình lẫn cơ sở kinh doanh
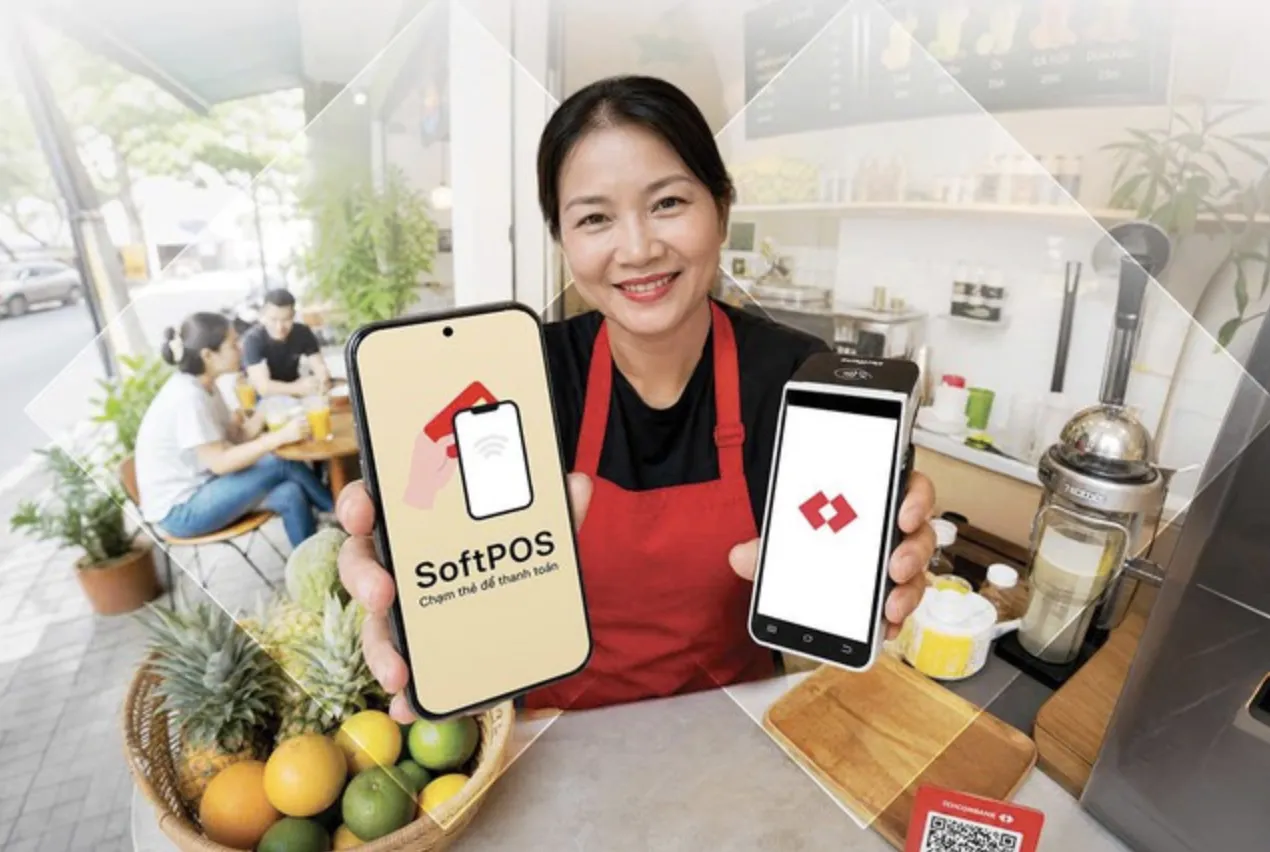
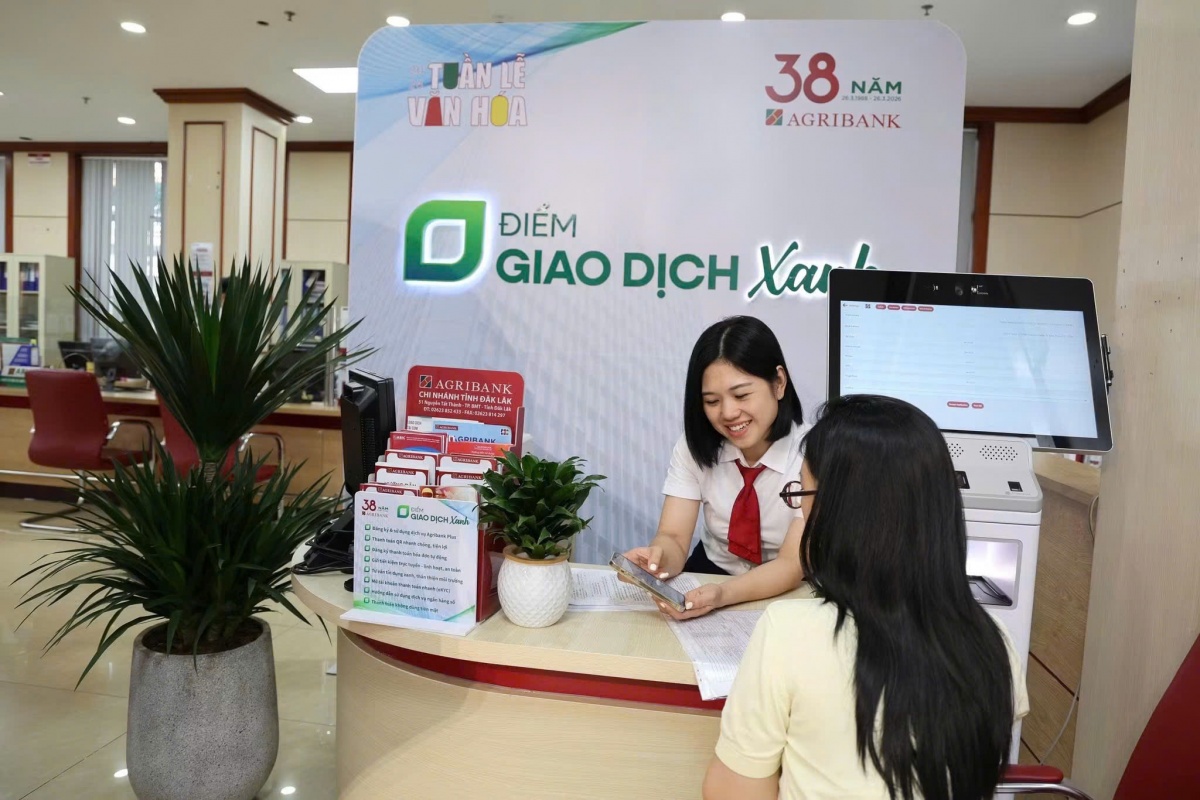
Các ngân hàng đang đưa dịch vụ ra ngoài quầy bằng ứng dụng di động, SMS Banking, mã QR, thẻ và định danh điện tử. Tại Đắk Lắk, Agribank triển khai các kênh này để khách hàng chuyển tiền, thanh toán hóa đơn điện, nước, viễn thông và thực hiện giao dịch tại nhà; việc mở tài khoản, phát hành thẻ qua định danh điện tử cũng giúp giảm trở ngại tiếp cận. Chi nhánh ghi nhận gần 180.000 khách hàng đăng ký Agribank Plus và hơn 82.000 người thường xuyên sử dụng SMS Banking. Ý nghĩa của con số không chỉ là mức độ phổ biến: các kênh đa dạng có thể tiết kiệm thời gian, giấy tờ và công sức đi lại cho người dân, doanh nghiệp. Tuy nhiên, tiện ích chỉ hữu dụng khi dịch vụ phù hợp với nhu cầu và người dùng được hướng dẫn đủ để thao tác an toàn. Agribank cho biết sẽ tiếp tục phát triển sản phẩm gắn với tài khoản thanh toán của hộ kinh doanh và mở rộng điểm thanh toán QR Code.
Cần Thơ cho thấy vì sao mạng lưới vẫn quan trọng
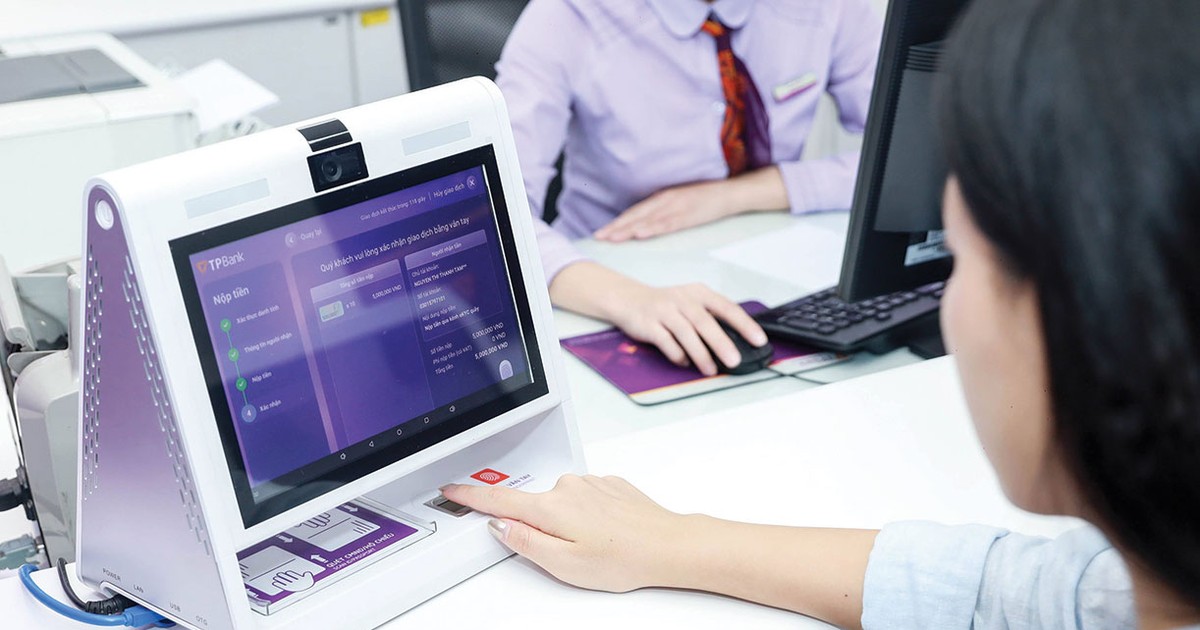
Thanh toán hiện đại không khiến điểm giao dịch trở nên thừa thãi; tại Cần Thơ, mạng lưới rộng là nền tảng để người dân tiếp cận dịch vụ, còn kênh số giúp giao dịch linh hoạt hơn. Thành phố hiện có 102 tổ chức tín dụng với các điểm giao dịch phân bố rộng khắp xã, phường. Các ngân hàng đồng thời phát triển thanh toán trực tuyến qua thương mại điện tử, ví điện tử, Internet, điện thoại, ATM và thiết bị chấp nhận thẻ. Theo số liệu địa phương, tùy thời điểm, giao dịch qua Internet Banking, Mobile Banking và mã QR chiếm trên 80–90% tổng giá trị thanh toán không dùng tiền mặt. Đến cuối tháng 9/2026, có 23.315 khách hàng Ngân hàng Chính sách xã hội tại Cần Thơ mở Mobile Banking, trong đó có 5.543 tổ trưởng Tổ tiết kiệm và vay vốn. Tỷ lệ giao dịch số cao cho thấy hạ tầng và thói quen đang thay đổi, nhưng không đồng nghĩa mọi người đều đã sẵn sàng. Kết hợp điểm giao dịch, hướng dẫn trực tiếp và phương thức thanh toán mới mới là hướng chuyển đổi bao trùm; Cần Thơ sẽ tiếp tục đồng hành với thành phố trong triển khai kế hoạch chuyển đổi số.