
Cửa thị trường đã mở, nhưng ưu đãi không tự đến
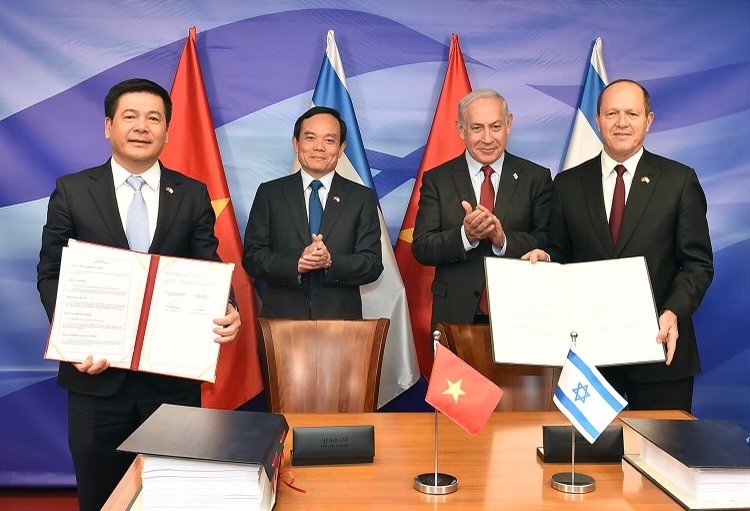
Hiệp định VIFTA là thỏa thuận thương mại tự do giữa Việt Nam và Israel, tạo khuôn khổ giảm thuế và thúc đẩy trao đổi hàng hóa, dịch vụ, đầu tư giữa hai nước. Được ký ngày 25/7/2023 sau quá trình đàm phán bắt đầu từ tháng 3/2016, hiệp định chính thức có hiệu lực ngày 17/11/2024.
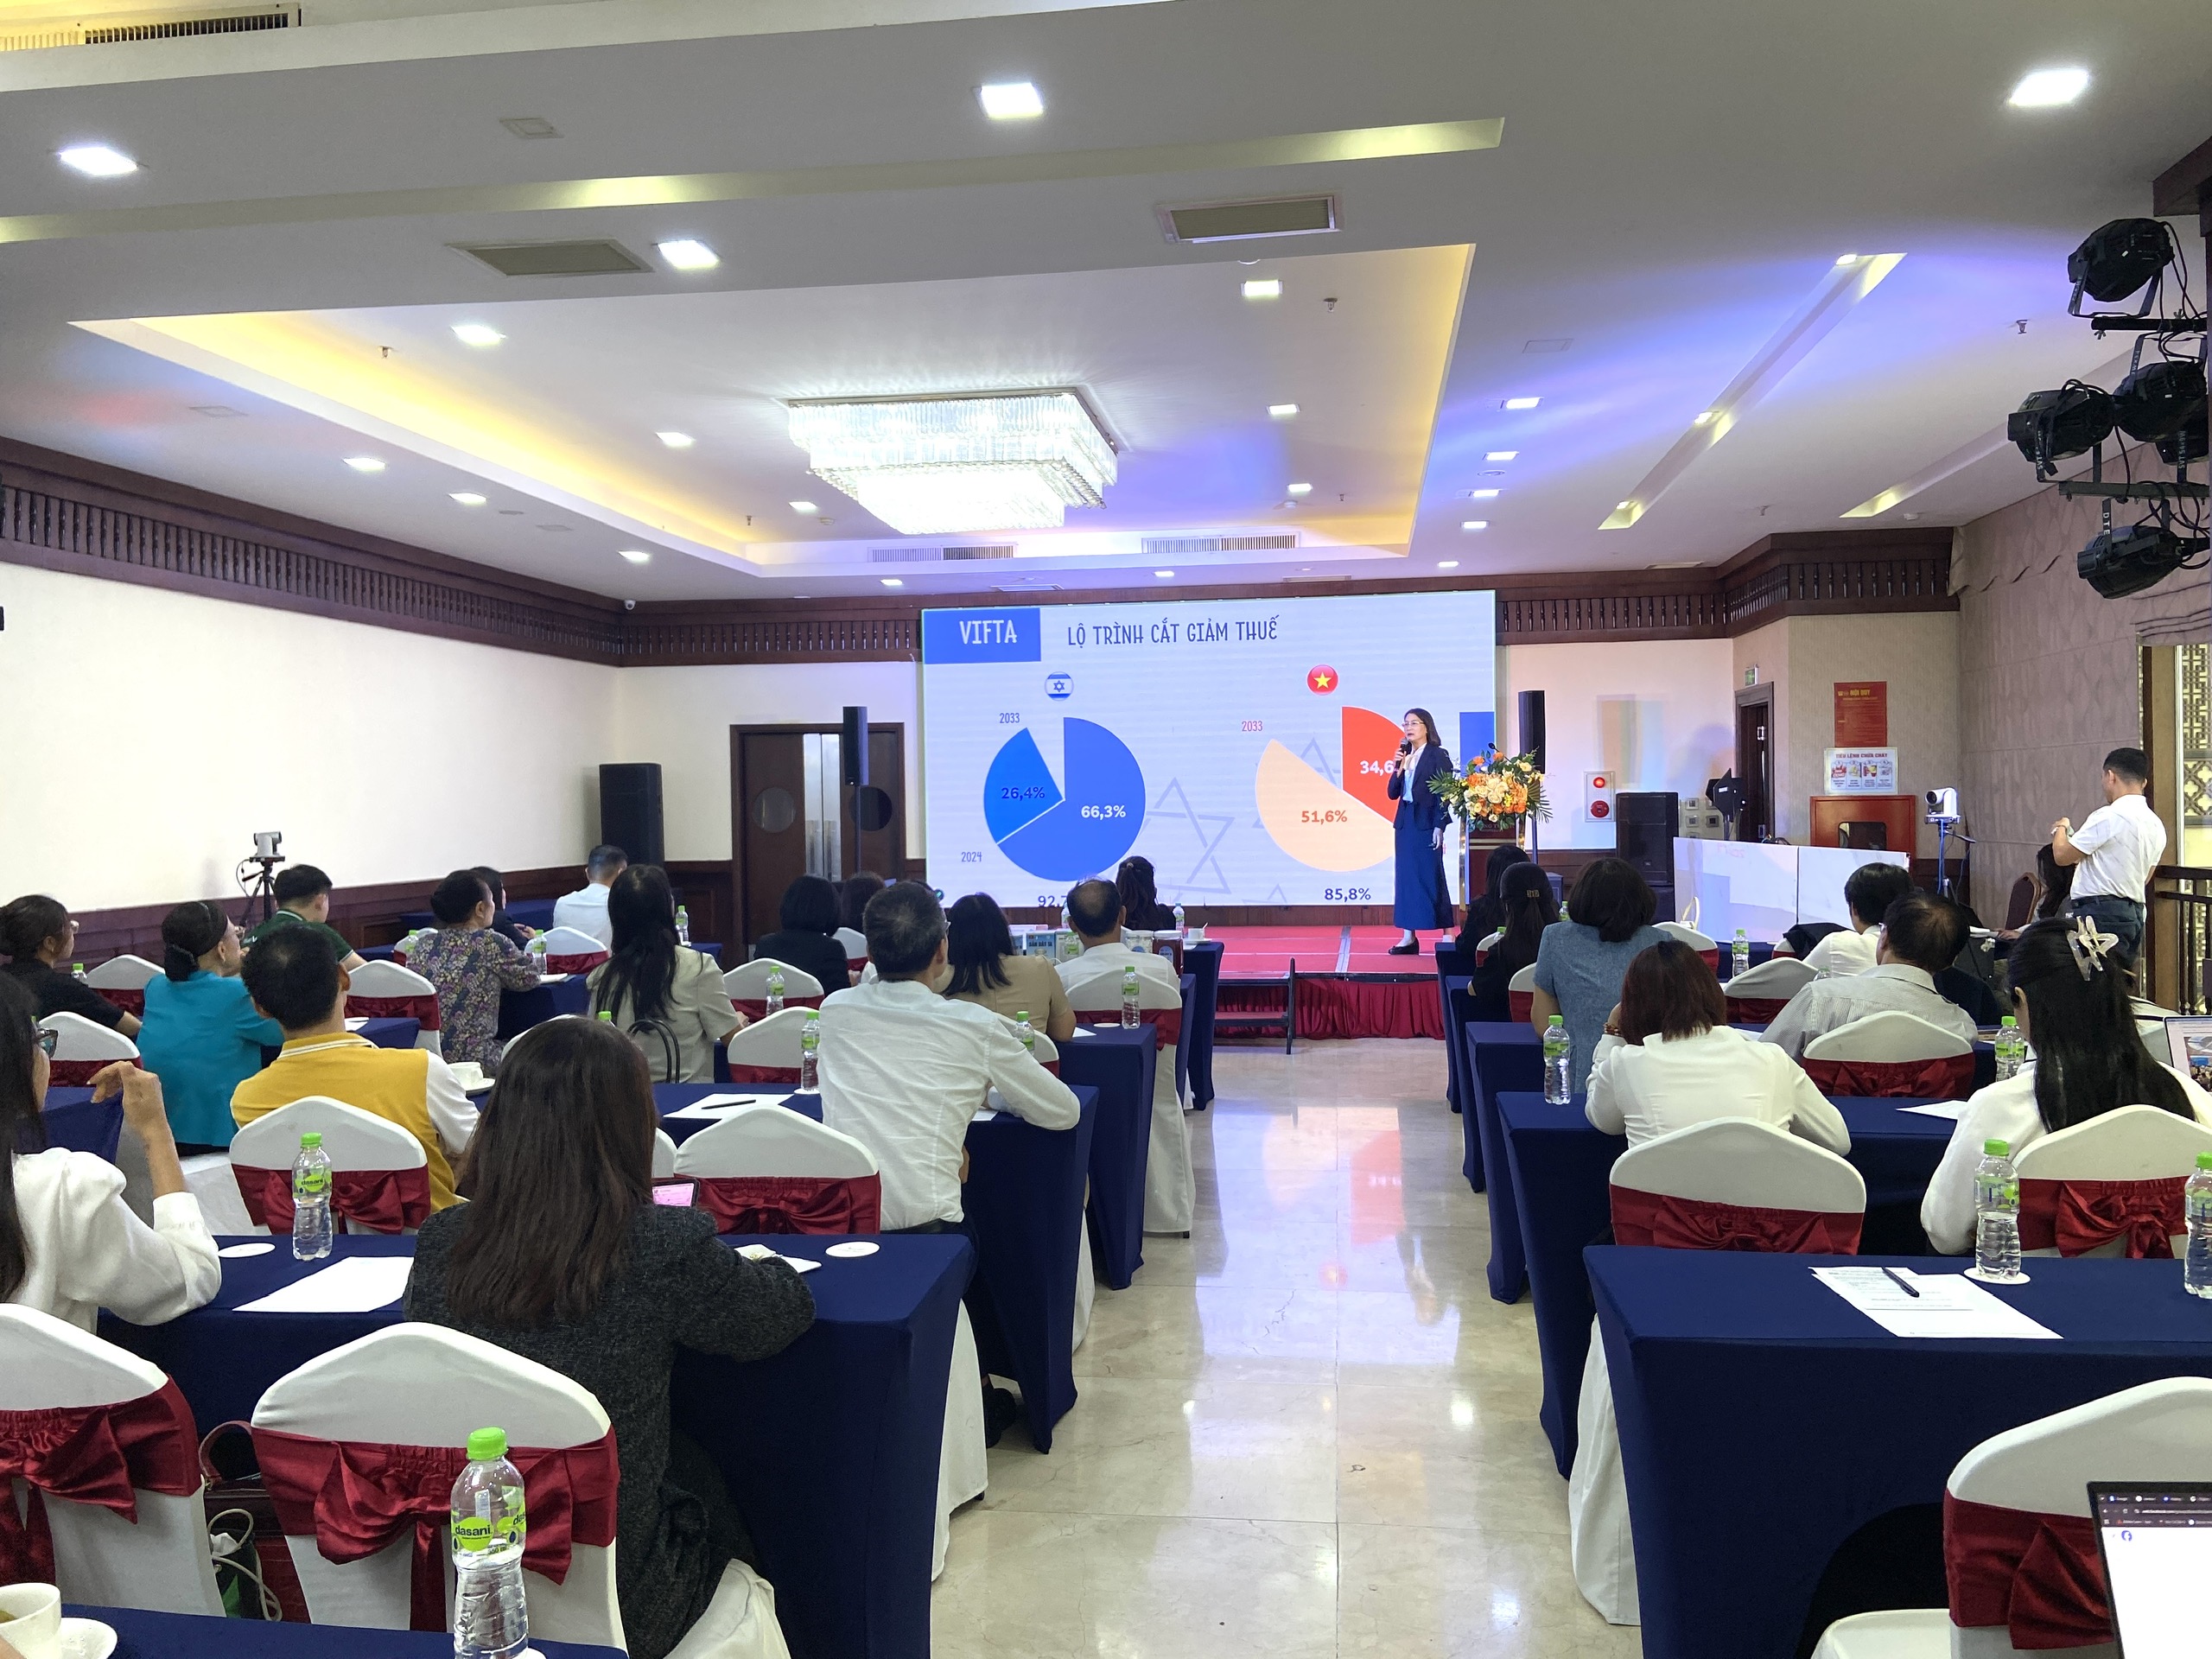
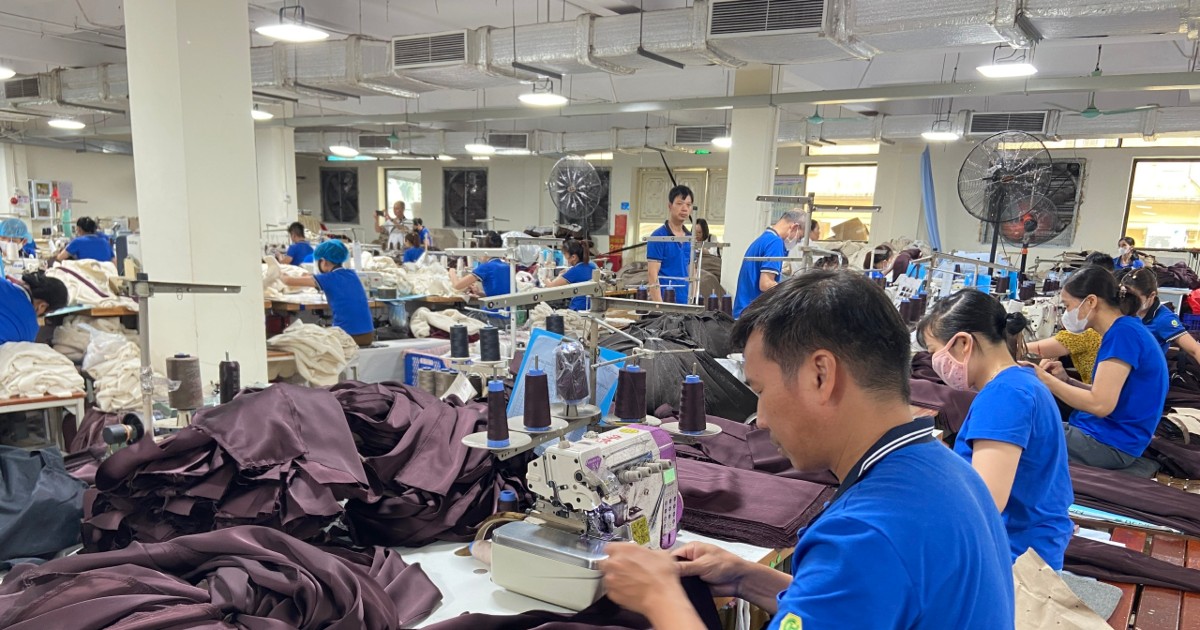
Điểm đáng chú ý là ưu đãi thuế quan có quy mô lớn nhưng được triển khai theo lộ trình: Israel xóa thuế với 66,3% số dòng thuế dành cho hàng Việt ngay khi VIFTA có hiệu lực; tỷ lệ này dự kiến đạt 92,7% vào năm 2033. Với hàng tiêu dùng, dệt may, da giày và đồ gỗ, thuế nhập khẩu giảm dần về 0% trong 3–5 năm, giúp nhà xuất khẩu có thêm dư địa cạnh tranh. Tuy vậy, mức thuế thấp chỉ là lợi thế trên giấy nếu doanh nghiệp không tính được chi phí tuân thủ, thời gian giao hàng và yêu cầu của nhà nhập khẩu.
Nhóm hàng có cơ hội, nhưng cần chọn đúng cách vào thị trường
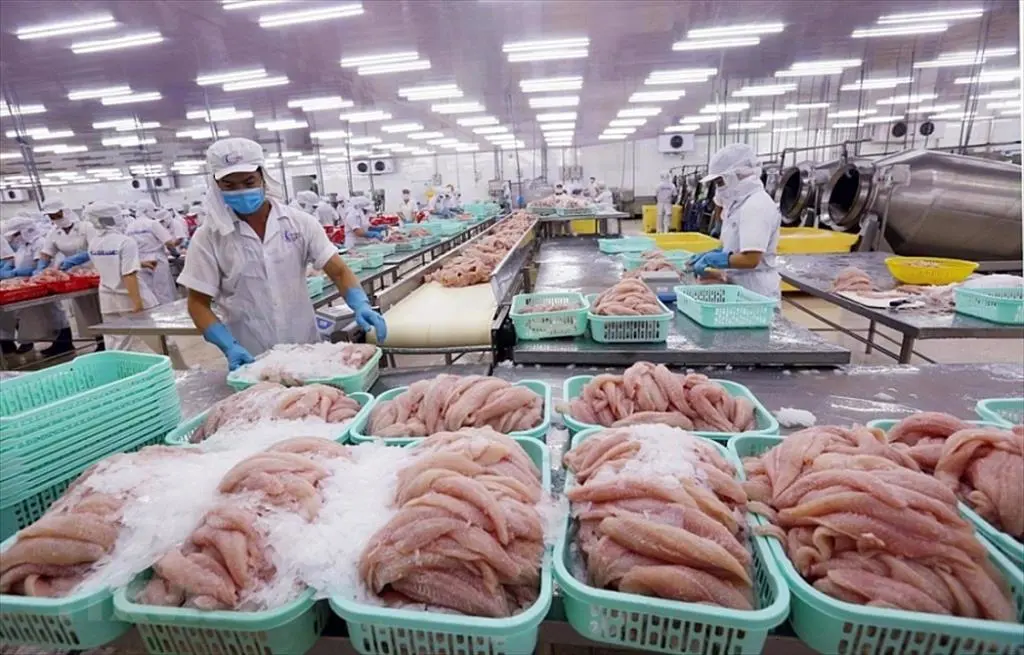
Nông sản và thủy sản là những nhóm có triển vọng nhờ cam kết giảm thuế; các mặt hàng được nêu gồm tôm, cá tra, mực, hạt điều, cà phê và hồ tiêu. Điện thoại và linh kiện, thủy hải sản, hạt điều, dệt may, cà phê cũng đang có chỗ đứng ổn định trong cơ cấu xuất khẩu Việt Nam sang Israel. Đây là nền tảng đáng kể, nhưng không nên đánh đồng cơ hội với đơn hàng chắc chắn: doanh nghiệp vẫn phải tìm đúng nhà nhập khẩu, kênh phân phối và phân khúc phù hợp.
Bối cảnh chuỗi cung ứng biến động và tình trạng thiếu hụt nguồn cung nội địa tại Israel do xung đột, bất ổn địa chính trị khiến nhà nhập khẩu tìm nguồn thay thế, trong đó có hàng Việt Nam. VIFTA còn mở hướng hợp tác về công nghệ thông tin, nông nghiệp thông minh, năng lượng tái tạo và chế biến sau thu hoạch. Tuy nhiên, cơ hội kết nối sang Trung Đông hay Bắc Phi qua đối tác Israel không đồng nghĩa hàng hóa được tự động hưởng quy định thuận lợi tại các thị trường khác.
Xuất xứ là điều kiện để biến giảm thuế thành lợi thế
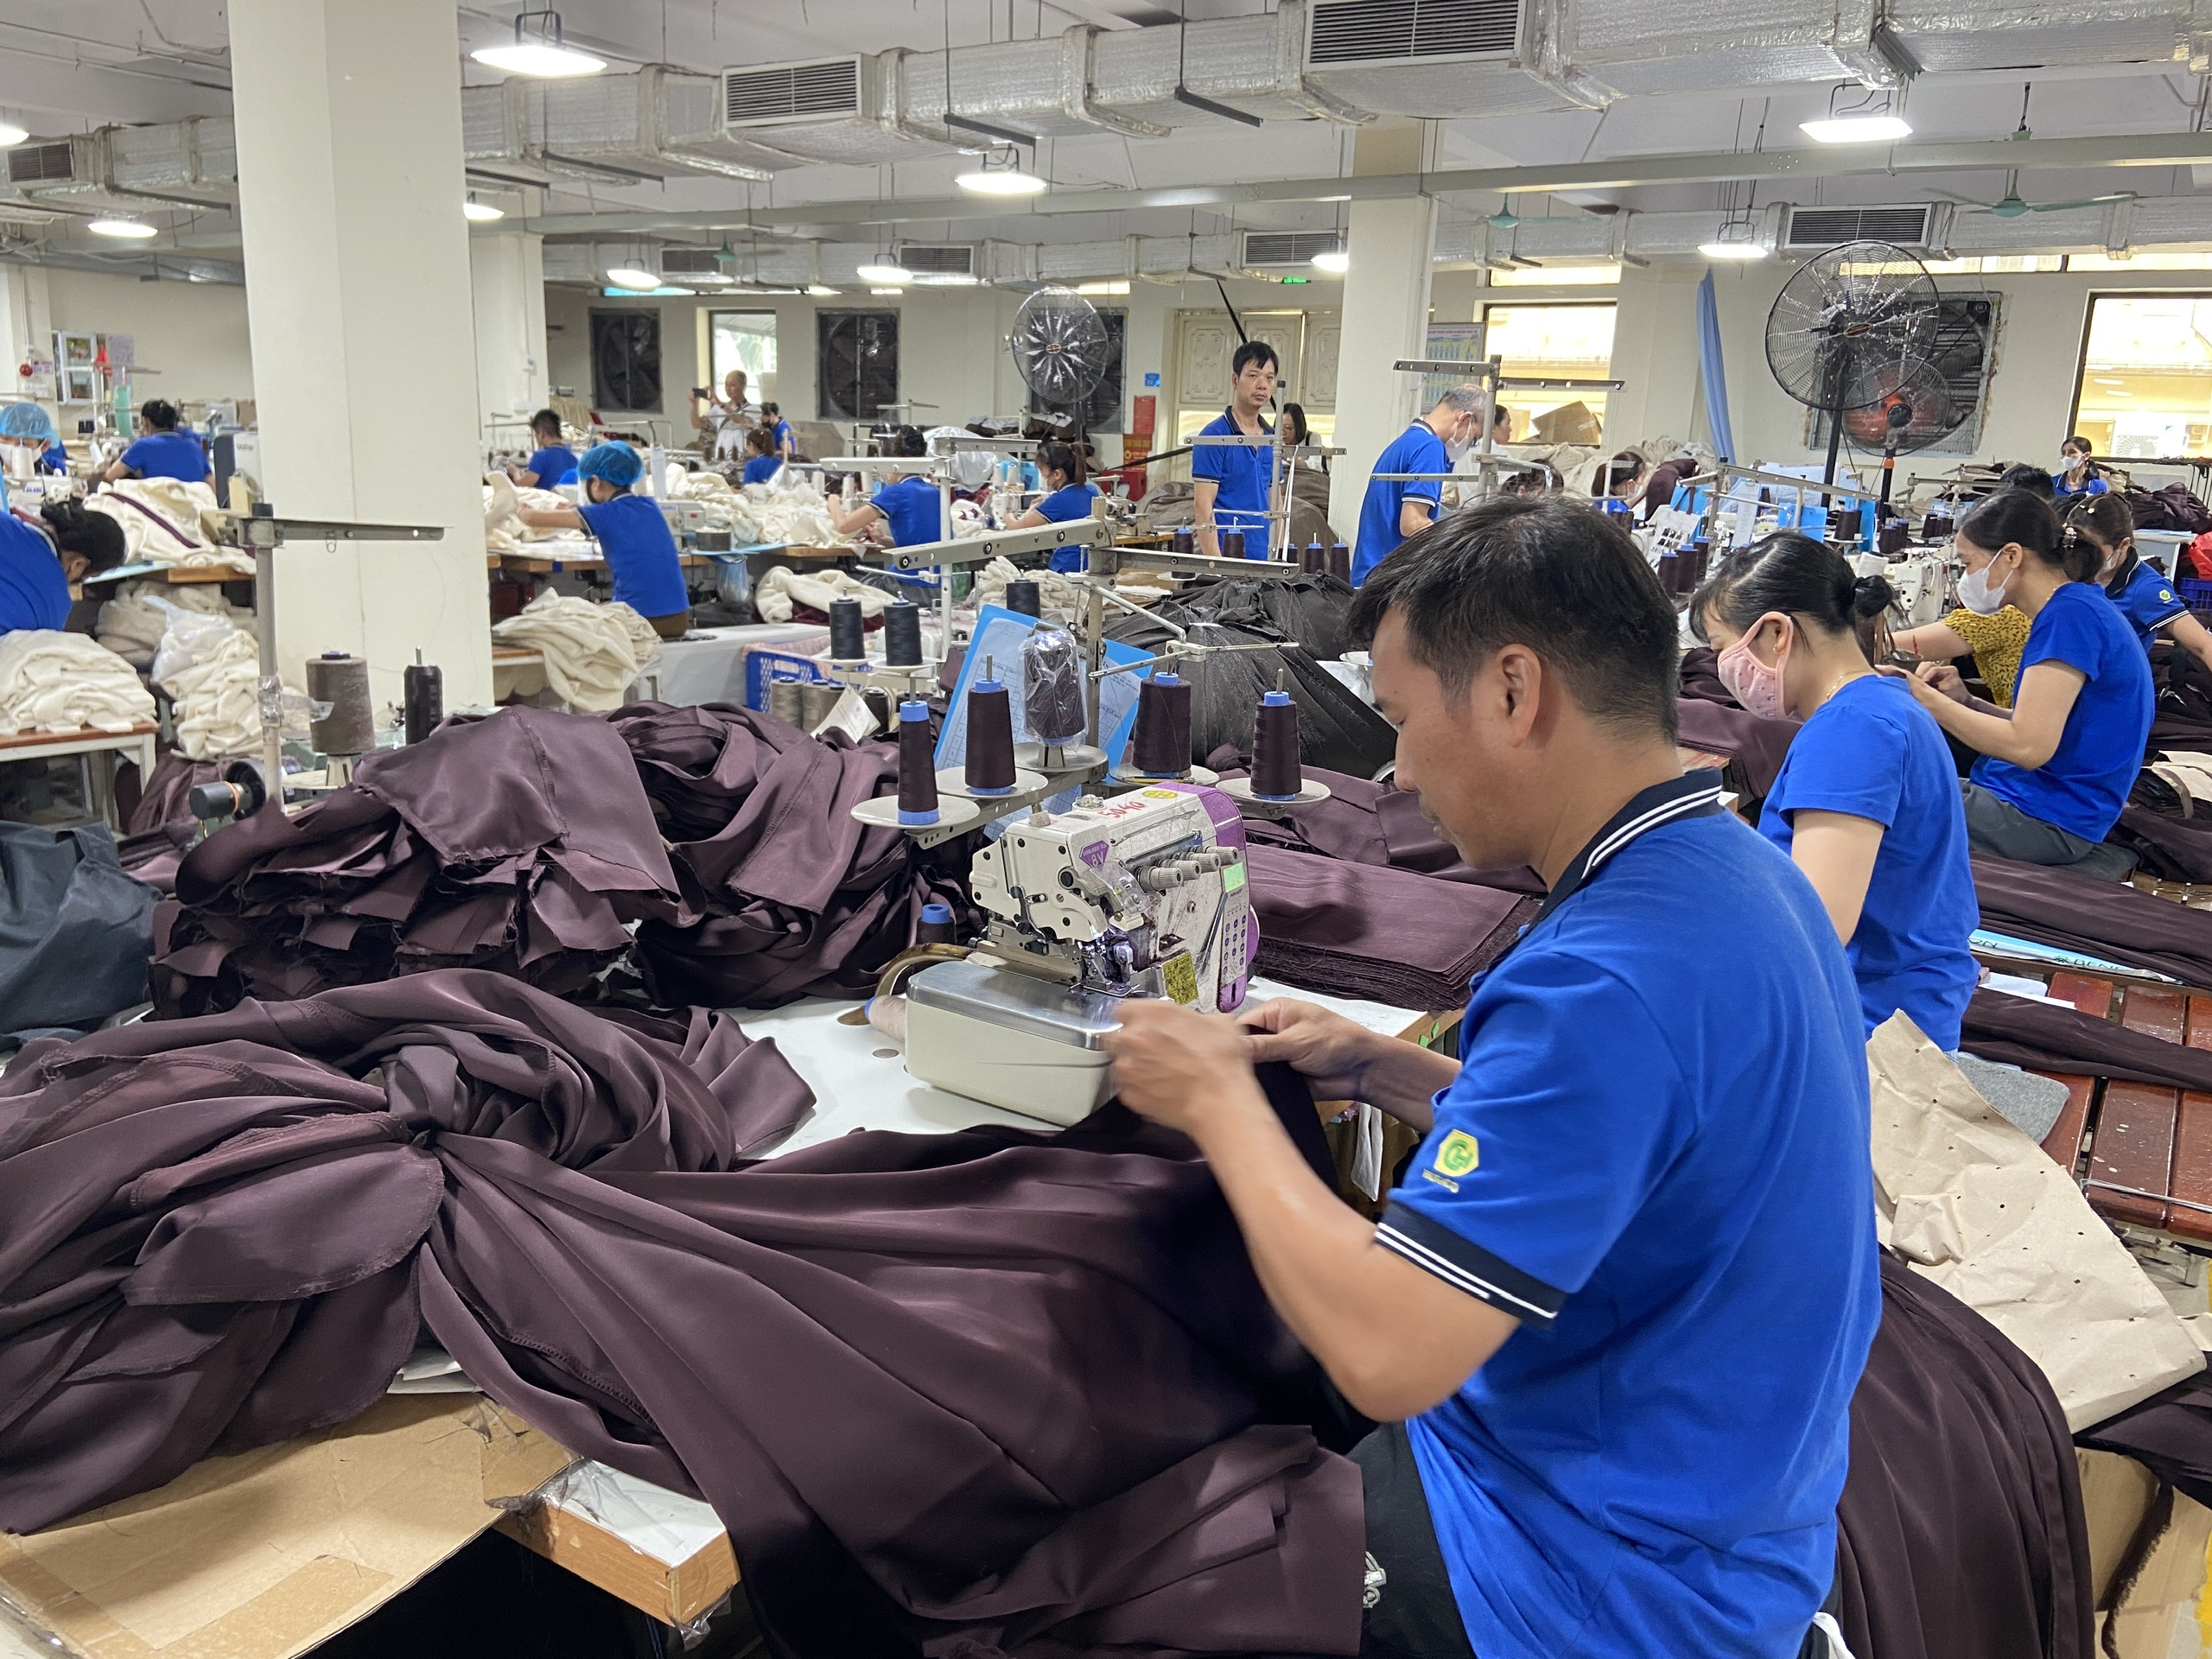
Quy tắc xuất xứ quyết định hàng hóa có được hưởng ưu đãi thuế quan theo VIFTA hay không. Tiêu chí tùy sản phẩm, có thể dựa trên xuất xứ thuần túy, nguyên liệu, chuyển đổi mã số hàng hóa hoặc công đoạn sản xuất. Doanh nghiệp cần tra cứu Thông tư 11/2024/TT-BCT ngày 1/8/2024 và xác định đúng tiêu chí áp dụng cho từng mã HS.
Đây không nên là việc xử lý vào phút cuối. Nếu nguyên liệu đến từ nhiều nước ngoài hiệp định, doanh nghiệp có thể khó chứng minh hàng hóa đạt điều kiện. Cần rà soát tiêu chí WO, PSR hoặc PE, lưu ý giới hạn De Minimis 10%, chuẩn bị chứng từ C/O VIFTA và lưu hồ sơ chứng minh xuất xứ ít nhất 5 năm. Quy trình cấp C/O có thể thực hiện qua eCoSys hoặc cổng dịch vụ công tương thích. Một bộ hồ sơ chặt chẽ vừa bảo vệ quyền hưởng thuế ưu đãi, vừa giảm nguy cơ bị vướng khi kiểm tra sau thông quan.
Chuẩn kỹ thuật và Kosher là phép thử tiếp theo
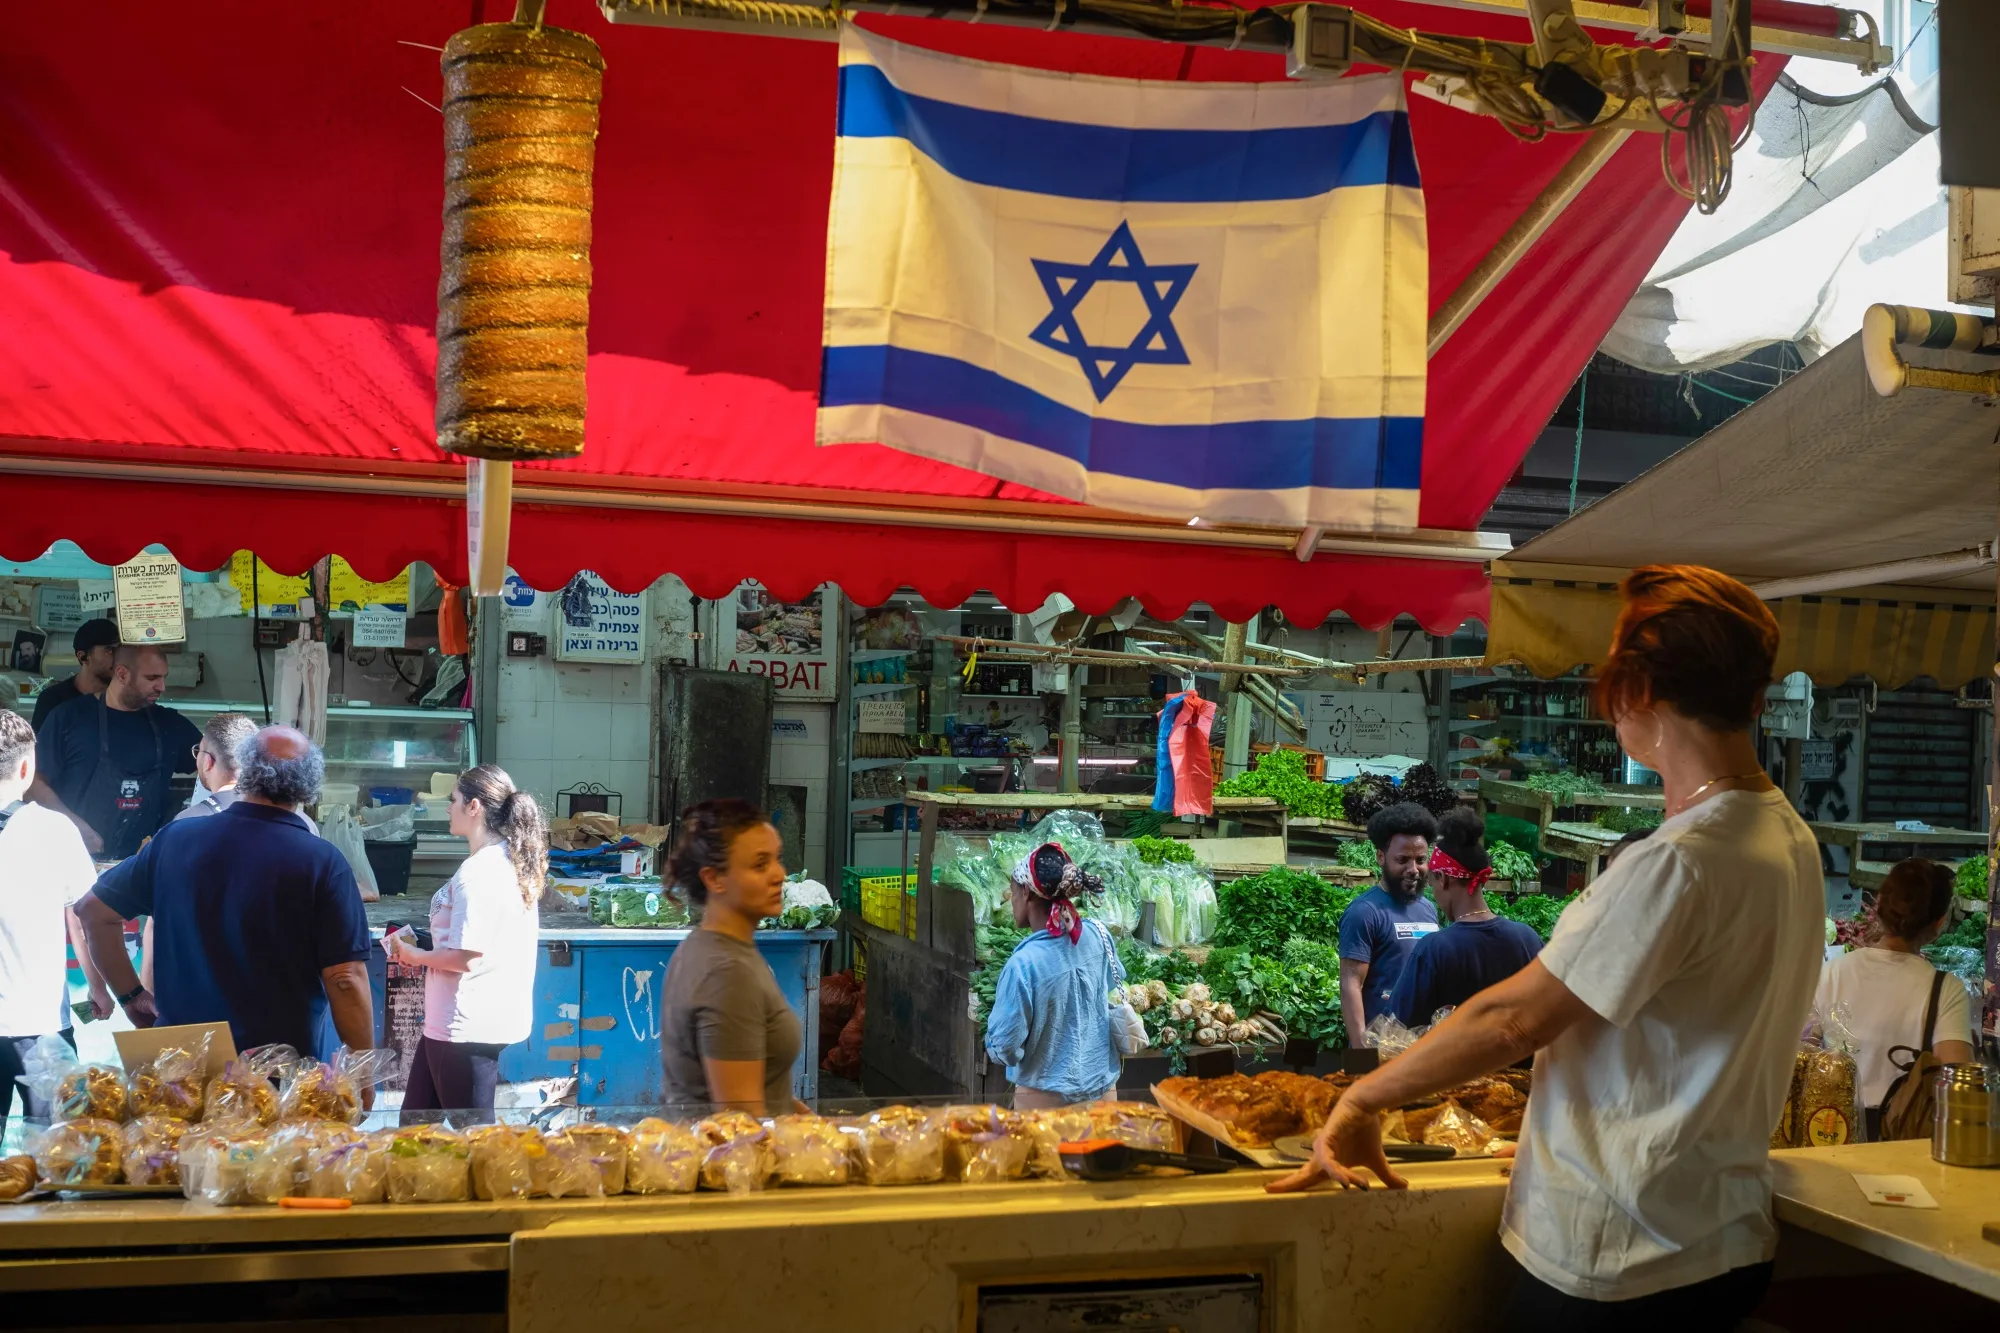
Xuất xứ hợp lệ chưa đủ để hàng vào được kệ hàng Israel. Doanh nghiệp còn phải đáp ứng yêu cầu kỹ thuật, an toàn thực phẩm và kiểm dịch; nông sản cần kiểm soát dư lượng thuốc bảo vệ thực vật, còn thủy sản phải chú ý dư lượng kháng sinh, vi sinh và điều kiện bảo quản. Với thực phẩm, chứng nhận Kosher có thể quan trọng để tiếp cận một số khách hàng và hệ thống phân phối, nhưng yêu cầu cụ thể tùy sản phẩm và kênh tiêu thụ, không áp dụng bắt buộc cho mọi loại thực phẩm.
Các tiêu chuẩn kiểm định của Israel được mô tả là nghiêm ngặt; với Kosher, việc kiểm soát có thể trải từ truy xuất nguyên liệu, phụ gia đến phân tách dây chuyền sản xuất. Vì thế, doanh nghiệp nên xác minh yêu cầu với đối tác nhập khẩu trước khi chốt công thức, quy trình và kế hoạch sản xuất. Theo Quyết định 16/QĐ-TTg ngày 5/1/2026, kế hoạch thực hiện VIFTA tập trung vào phổ biến thông tin, tập huấn về thuế, hải quan, phòng vệ thương mại và hàng rào kỹ thuật, đồng thời thiết lập đầu mối hướng dẫn doanh nghiệp.
Kết luận: VIFTA mở cơ hội xuất khẩu sang Israel, nhưng lợi ích thực tế thuộc về doanh nghiệp chuẩn bị đồng bộ hồ sơ xuất xứ, tiêu chuẩn sản phẩm, đối tác và quản trị rủi ro. Giảm thuế là đòn bẩy; năng lực đáp ứng thị trường mới là điều quyết định.