
Cải cách thuế buộc doanh nghiệp thay đổi cách quản trị
Cải cách thuế là quá trình thay đổi chính sách, thủ tục và phương thức quản lý nghĩa vụ thuế nhằm phù hợp với hoạt động kinh doanh và hệ thống dữ liệu số. Với doanh nghiệp, đây không chỉ là việc cập nhật biểu mẫu mà còn đòi hỏi lãnh đạo, kế toán và các bộ phận vận hành cùng chịu trách nhiệm về tính chính xác của dữ liệu.
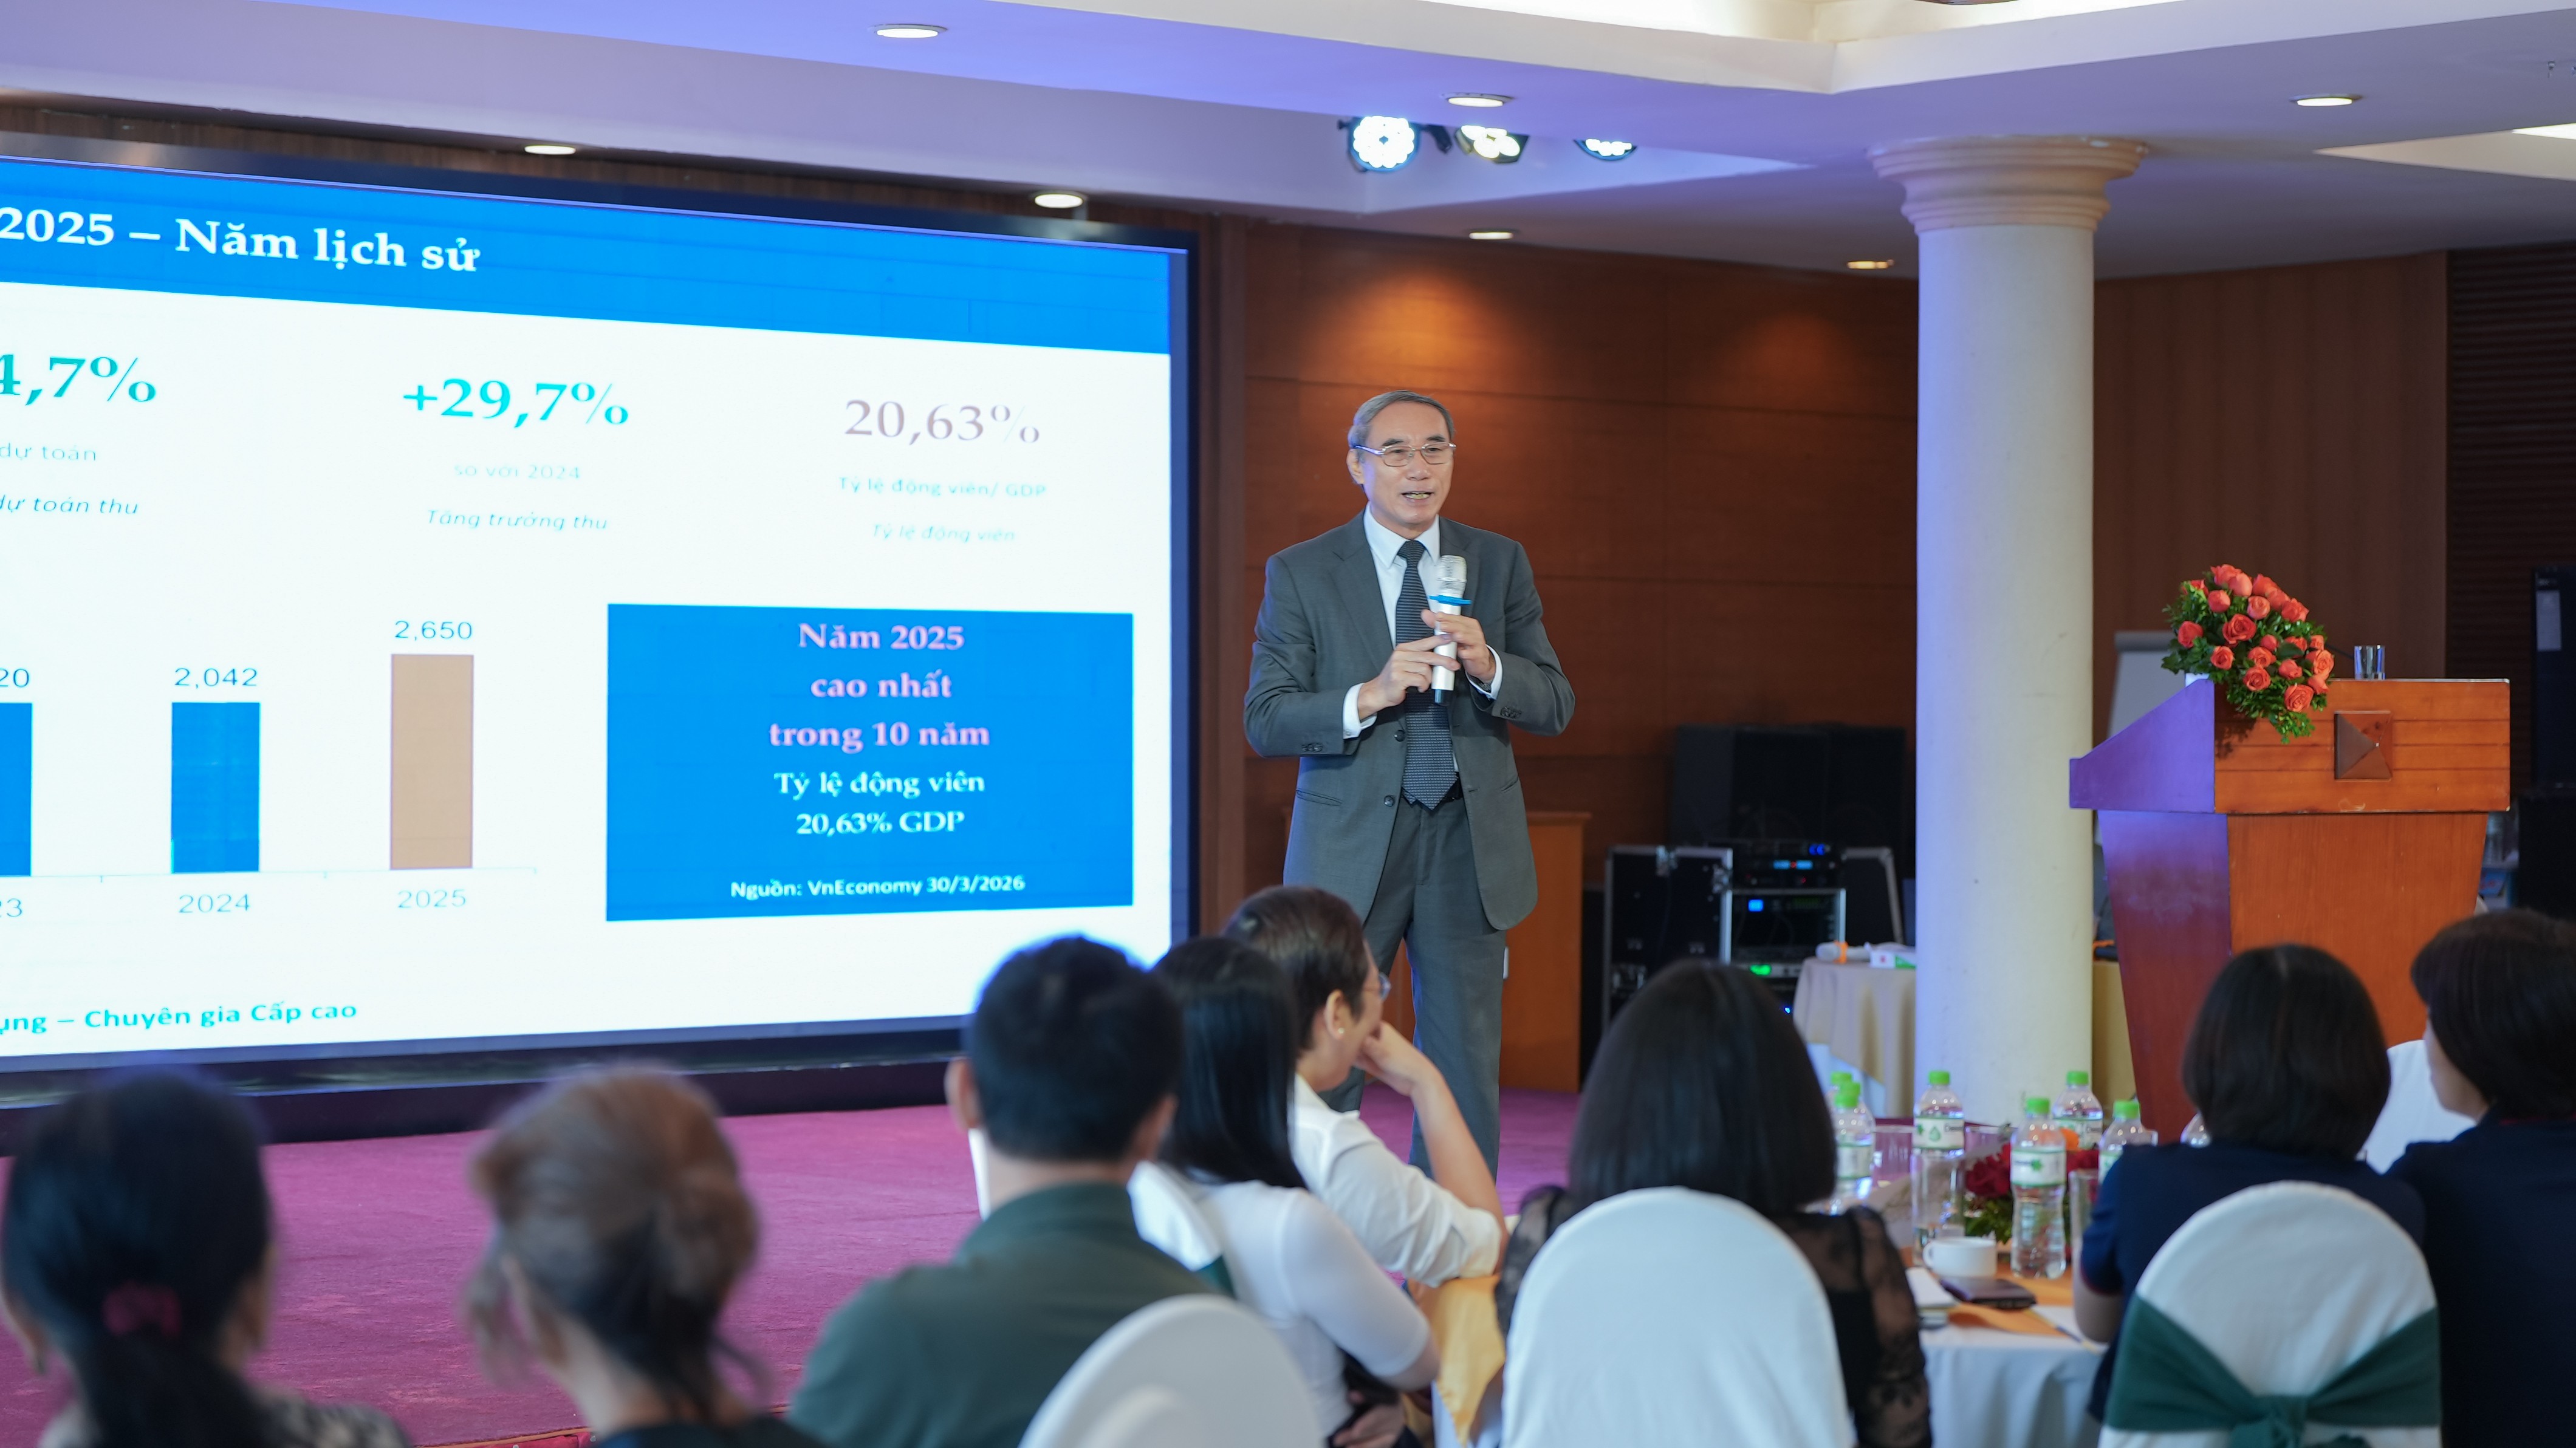
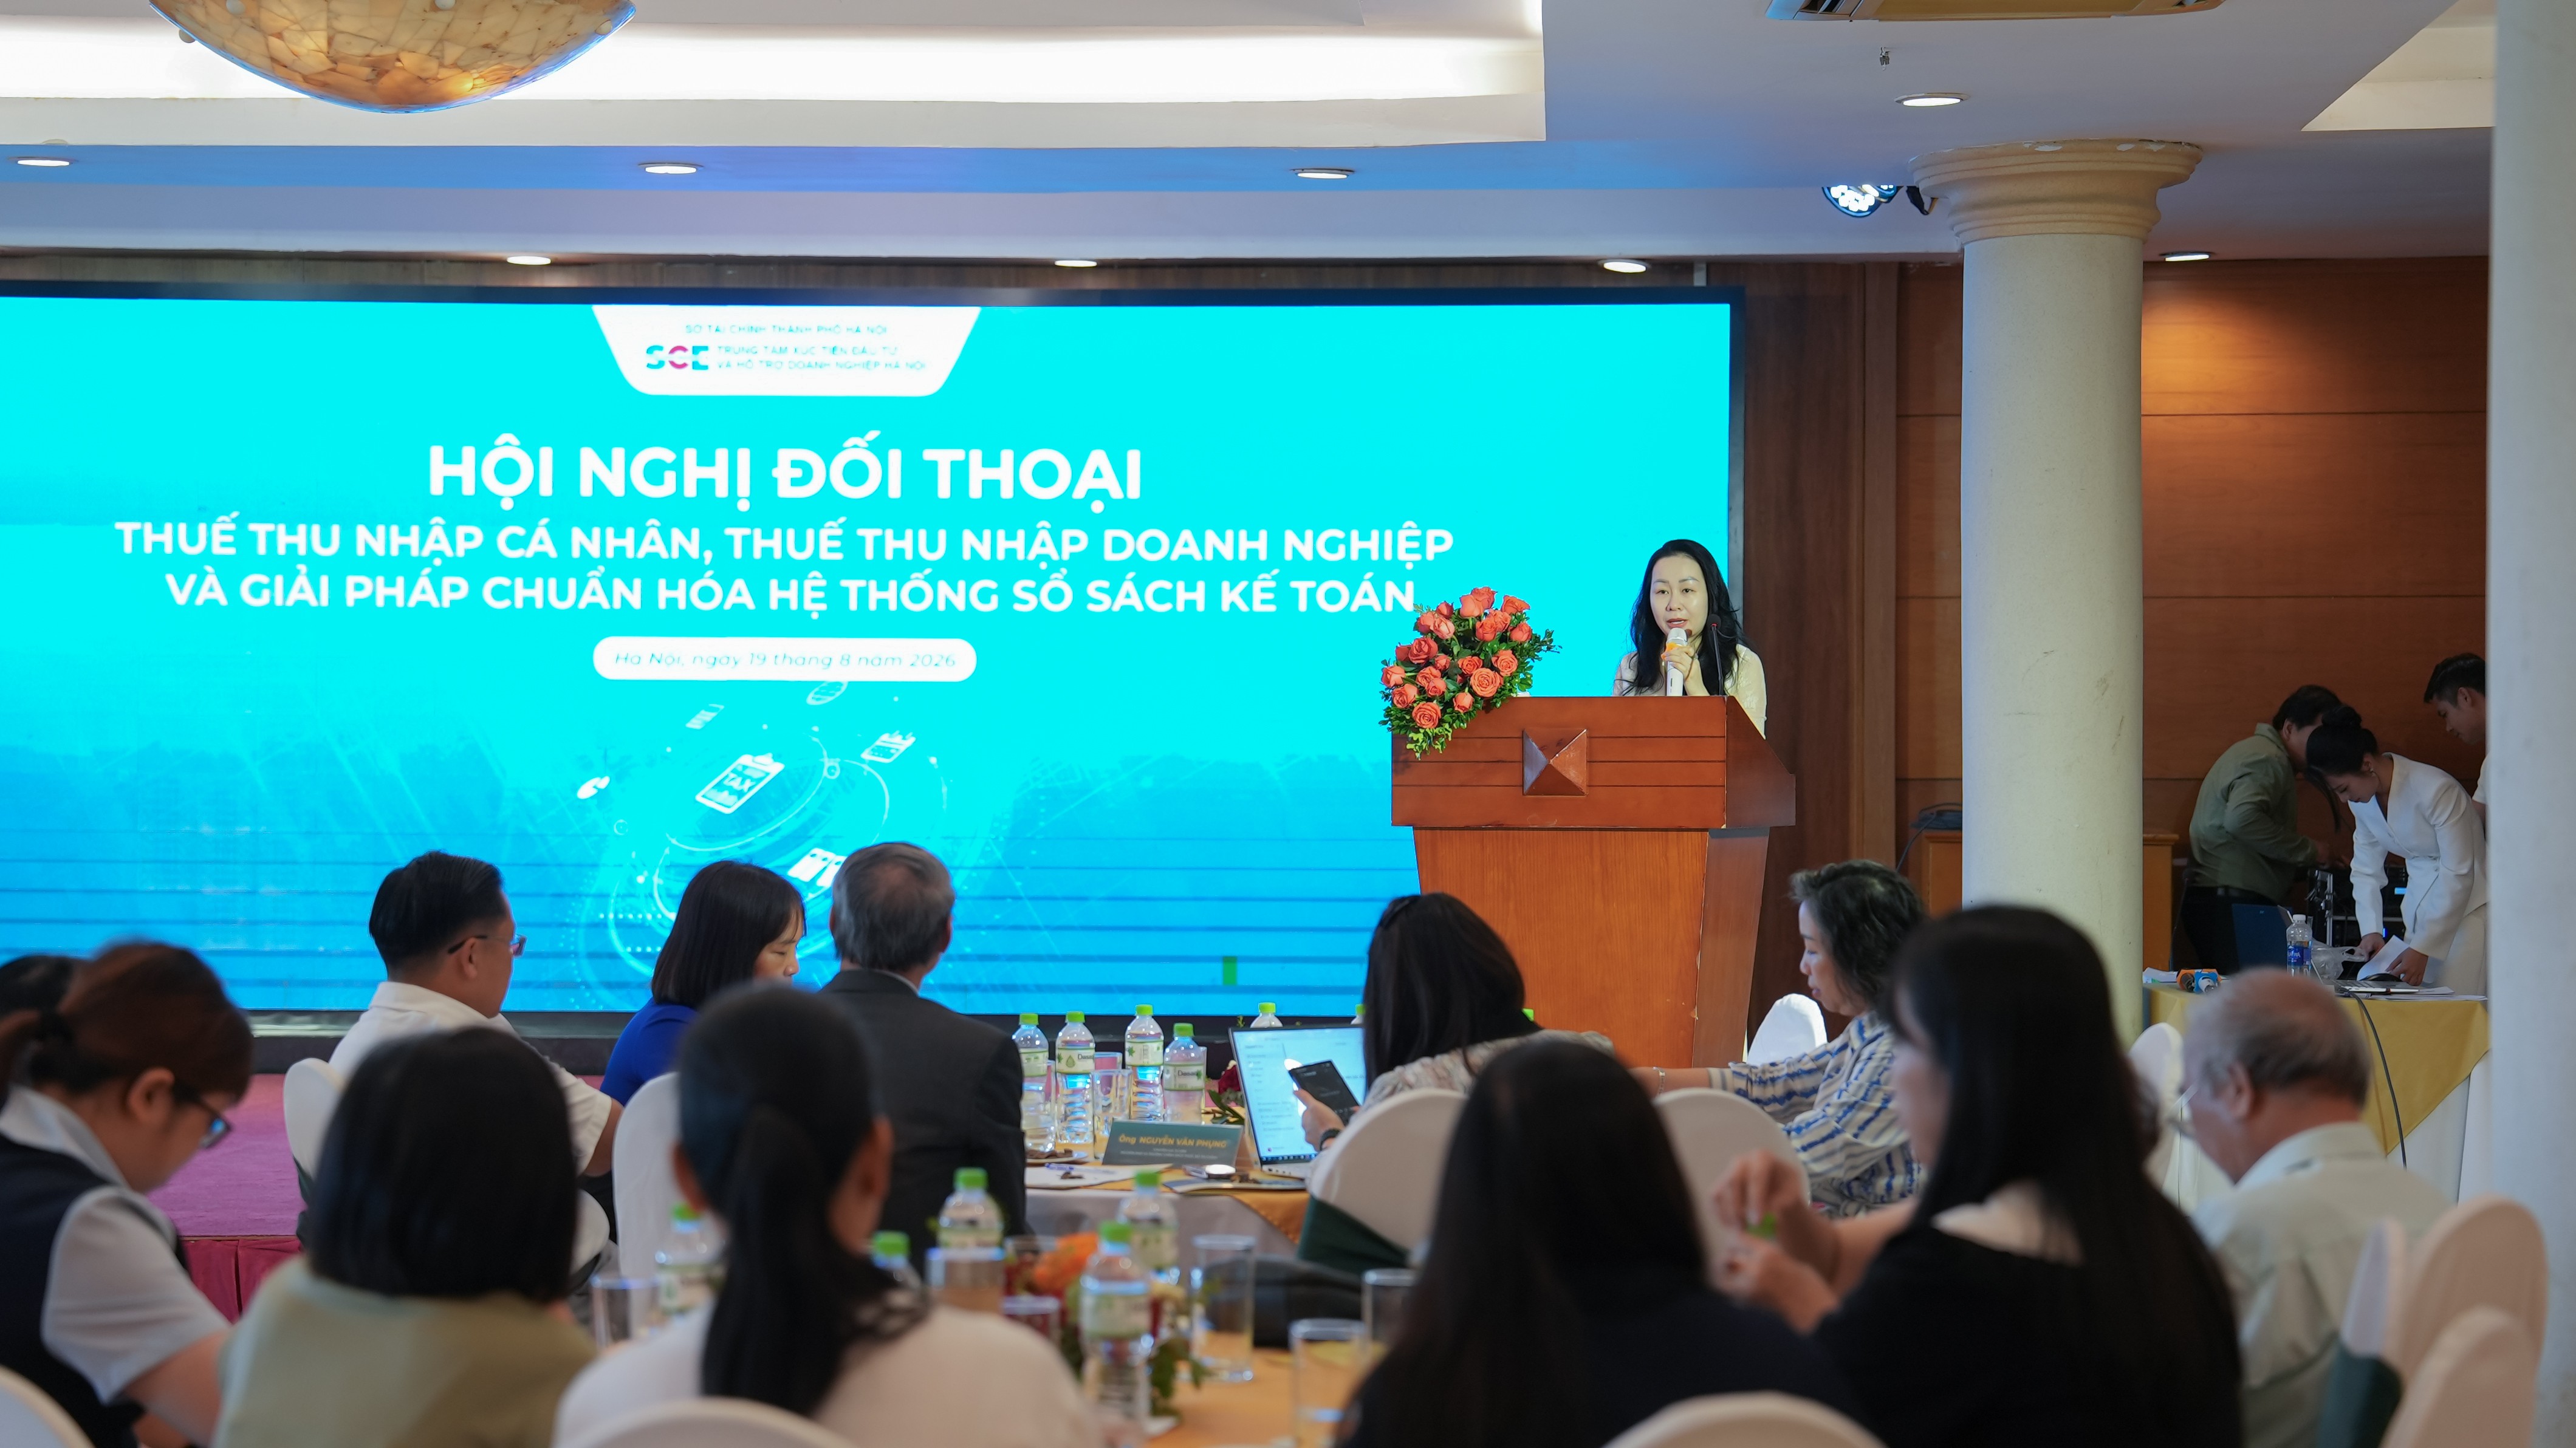
Giai đoạn 2025–2026 đánh dấu đợt cải tổ đồng bộ, mạnh mẽ trong nhiều năm đối với khung pháp lý kinh doanh, thuế và hóa đơn; các quy định mới đưa hoạt động tài chính vào cơ chế giám sát bằng công nghệ số và liên thông dữ liệu theo thời gian thực. Đáp lại những thay đổi này, Trung tâm Xúc tiến đầu tư và Hỗ trợ doanh nghiệp Hà Nội thuộc Sở Tài chính đã tổ chức chuỗi hội nghị đối thoại chuyên sâu để giải đáp vướng mắc và hướng dẫn doanh nghiệp chuẩn hóa sổ sách.
Quy mô thay đổi không dừng ở thuế: Luật Đầu tư 2025 cắt giảm tới 38 ngành nghề kinh doanh có điều kiện và thu hẹp nhóm dự án phải chấp thuận chủ trương đầu tư còn 20. Do đó, coi thuế là việc riêng của kế toán là cách tiếp cận lỗi thời. Lãnh đạo cần đưa quản trị thuế vào chiến lược kinh doanh, phân công rõ ai tạo, kiểm tra và lưu trữ từng loại dữ liệu.
Chuẩn hóa dữ liệu trước khi quy trình số hóa tăng tốc
Sự chuyển dịch sang quản lý số khiến sai lệch giữa hóa đơn, sổ kế toán, dòng tiền và dữ liệu vận hành dễ bị phát hiện hơn. Doanh nghiệp cần rà soát quy trình từ đầu vào đến đầu ra, thay vì đợi cơ quan quản lý yêu cầu giải trình mới xử lý. Chuyên gia Nguyễn Văn Phụng lưu ý người làm thuế phải đọc đầy đủ Luật, Nghị định và Thông tư liên quan, bởi văn bản hướng dẫn mới có thể không nhắc lại nội dung đã quy định ở cấp cao hơn.
Một lộ trình thiết thực là bắt đầu bằng việc làm sạch số liệu đầu kỳ: đối chiếu số dư các năm trước trên báo cáo tài chính và tờ khai thuế, phân loại chênh lệch công nợ, hàng tồn kho và ngân hàng rồi xử lý trước khi chuyển sang hệ thống mới. Sau đó, doanh nghiệp nên giao trách nhiệm dữ liệu cho từng bộ phận như kinh doanh, mua hàng, kho vận và nhân sự. Khi mỗi bộ phận chịu trách nhiệm về dữ liệu mình tạo ra, công ty có thể hình thành một nguồn thông tin thống nhất để quản trị nội bộ và giải trình với cơ quan thuế.
Việc chuyển đổi ban đầu có thể khiến nhân viên kế toán phải làm quen phần mềm và cập nhật quy định thường xuyên. Tuy nhiên, kinh nghiệm doanh nghiệp cho thấy kê khai, nộp thuế trực tuyến khi đã vận hành ổn định giúp giảm việc thủ công, cải thiện quản lý và hỗ trợ tuân thủ. Đầu tư vào đào tạo và quy trình kiểm soát vì vậy không phải phần việc phụ; đó là cách hạn chế sai sót trước khi chúng trở thành rủi ro.
Hóa đơn doanh nghiệp cần gắn với dữ liệu giao dịch thực
Hóa đơn doanh nghiệp không nên được xem là chứng từ phát hành vào cuối quy trình, mà cần gắn với dữ liệu đơn hàng, giao nhận, nghiệm thu và thanh toán. Các quy định về hóa đơn điện tử cùng chủ trương thúc đẩy chuyển đổi số đang buộc hộ kinh doanh và doanh nghiệp điều chỉnh cách quản lý, vận hành. Với đơn vị bán hàng trên nền tảng số, công cụ có khả năng tự động tính thuế từng đơn, theo dõi doanh thu và nghĩa vụ thuế theo thời gian thực, đồng thời kết nối phần mềm kế toán có thể giúp giảm việc nhập liệu lặp lại.
Doanh nghiệp cũng cần thiết lập cơ chế kiểm tra hóa đơn với giao dịch thực tế và lưu chứng từ đủ để chứng minh hoạt động kinh tế. Hướng dẫn được nêu tại hội nghị cho biết trong một số trường hợp, sai sót không làm thay đổi các thông tin trọng yếu có thể được xử lý bằng thông báo cho bên mua thay vì lập hóa đơn mới; việc áp dụng cần đối chiếu đúng quy định hiện hành và hoàn cảnh giao dịch cụ thể. Thông điệp thực hành rất rõ: đừng dựa vào phần mềm để thay thế việc kiểm soát, mà hãy dùng phần mềm để phát hiện lệch chuẩn sớm hơn.
Cách làm này đặc biệt quan trọng với doanh nghiệp có nhiều kênh bán hàng, nhà cung cấp hoặc điểm lưu kho. Một bộ dữ liệu thống nhất giúp kế toán đối chiếu nhanh hơn, còn bộ phận kinh doanh có thể nhìn rõ nghĩa vụ phát sinh theo từng giao dịch. Công nghệ có ích nhất khi dữ liệu đầu vào đáng tin cậy và người phụ trách hiểu quy trình.
Tận dụng ưu đãi nhưng không lơi lỏng tuân thủ
Cải cách không chỉ làm tăng yêu cầu kiểm soát; chính sách thuế còn có thể tạo dư địa cho doanh nghiệp đầu tư trở lại hoạt động. Theo chuyên gia Nguyễn Văn Phụng, doanh nghiệp nhỏ và siêu nhỏ có thể thuộc diện áp dụng thuế suất thu nhập doanh nghiệp ưu đãi từ 15% đến 17%, còn quỹ khoa học và công nghệ có thể được trích lập tối đa bằng 20% lợi nhuận trước thuế, tùy điều kiện áp dụng. Doanh nghiệp nên xác minh tiêu chí, hồ sơ và thời điểm áp dụng thay vì mặc định mình đủ điều kiện.
Chính sách hỗ trợ thuế có thể giảm áp lực vận hành và tạo nguồn lực cho tuyển dụng, mở rộng hoạt động hoặc cải thiện dòng tiền; đại diện một doanh nghiệp logistics cho biết phần tiết kiệm từ giảm thuế có thể được đưa trở lại hoạt động kinh doanh. Bởi vậy, thích ứng quy định thuế không chỉ là tránh phạt. Đó còn là năng lực lập kế hoạch để tận dụng đúng ưu đãi, đồng thời giữ sổ sách và chứng từ đủ căn cứ.
Lựa chọn khôn ngoan là lập lịch theo dõi văn bản, rà soát định kỳ hồ sơ, đào tạo người phụ trách và trao đổi sớm với cơ quan thuế hoặc chuyên gia khi gặp tình huống chưa rõ. Ưu đãi chỉ đem lại lợi ích khi doanh nghiệp đáp ứng đúng điều kiện và chứng minh được tính hợp lệ. Trong bối cảnh dữ liệu ngày càng liên thông, chuẩn bị trước sẽ ít tốn kém hơn xử lý sai sót sau này.