
Một phiên giảm sâu chưa phải tín hiệu tạo đáy
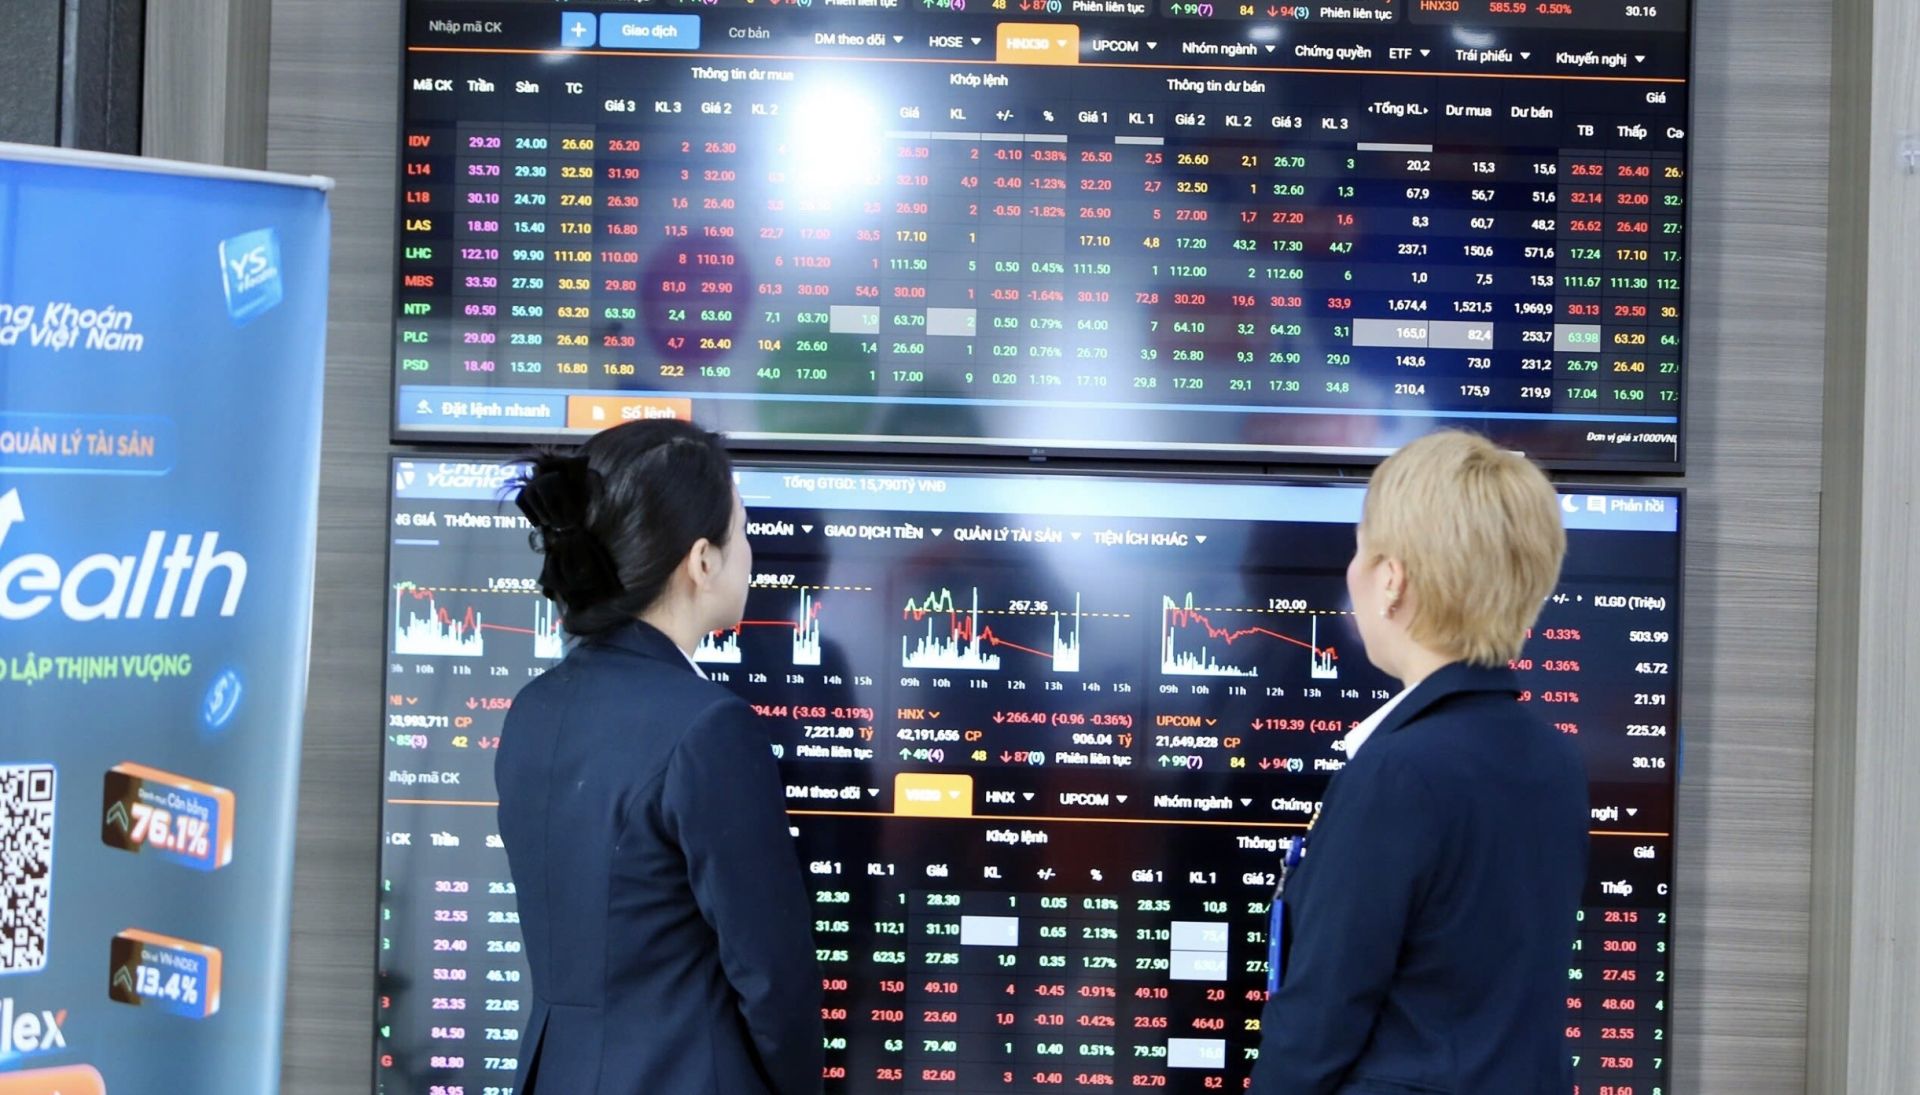
VN-Index điều chỉnh là giai đoạn chỉ số giảm sau nhịp tăng hoặc hồi phục, khi lực bán lấn át lực mua và thị trường chưa có đủ tín hiệu xác nhận vùng cân bằng mới. Trong phiên đầu tháng 11, áp lực bán lan rộng khiến VN-Index mất gần 31 điểm, một lời nhắc rằng tâm lý thận trọng vẫn đang chi phối giao dịch. Chỉ số đóng cửa ngày 2/11 ở 1.710,72 điểm, giảm 30,90 điểm, tương đương 1,77% so với phiên trước. Đây không phải một nhịp rung lắc riêng lẻ: thị trường đã bước vào tháng mới sau hai tháng giảm liên tiếp, trong khi tuần cuối tháng 10 chứng kiến lực bán trở lại trên diện rộng và thiếu nhóm trụ đủ sức dẫn dắt. Dù có lúc bluechip giúp chỉ số hồi nhẹ, đà hồi không giữ được. Vì vậy, một phiên giảm mạnh cần được nhìn như phép thử sức cầu, không phải bằng chứng rằng đáy đã hình thành.
Thanh khoản tăng, nhưng tiền chưa đồng lòng
Điểm đáng chú ý là thanh khoản HoSE trong tuần 2–6/11 tăng 28,4% so với tuần trước, trong khi VN-Index vẫn giảm 0,93%, còn 1.725,36 điểm. Giao dịch sôi động hơn khi giá lùi xuống cho thấy bên mua đã xuất hiện, nhưng không thể đồng nhất khối lượng tăng với dòng tiền quay lại toàn thị trường. Ngay phiên giảm mạnh 2/11, nhóm tài chính chiếm hơn 40% giá trị giao dịch, tương đương khoảng 7.552 tỉ đồng, song cũng chịu dòng tiền rút ra khoảng 475 tỉ đồng. Nói cách khác, tiền đang luân chuyển mạnh nhưng chưa tạo được lực đỡ bền vững cho chỉ số. Đây là khác biệt quan trọng với nhà đầu tư: thanh khoản là điều kiện cần để xác nhận sự tham gia, còn độ rộng và khả năng giữ giá mới cho biết bên mua có đủ sức hấp thụ áp lực bán hay không.
Ngân hàng chịu sức ép, dịch vụ tài chính lại khởi sắc
Cổ phiếu ngân hàng là một trong những điểm yếu nổi bật của phiên giảm. VCB mất 4,8%, VPB giảm 6,1% và BID giảm 4,19%, kéo sức nặng của nhóm vốn hóa lớn lên toàn thị trường. Bức tranh cả tuần còn phân hóa rõ hơn: dịch vụ tài chính tăng 5,13%, trong khi ngân hàng giảm; hai ngành này cộng lại chiếm khoảng 63% giá trị giao dịch theo ngành. Điều đó cho thấy dòng tiền chứng khoán không rời bỏ mọi cổ phiếu tài chính, mà đang lựa chọn những mã và câu chuyện phục hồi riêng. Các nhóm du lịch và giải trí cũng tăng 3,20%, trái chiều với bảo hiểm, hóa chất, dầu khí, công nghệ thông tin và bất động sản đều giảm. Theo tôi, sự lệch pha này đáng tin hơn một tín hiệu hồi phục đồng loạt: thị trường đang dò tìm điểm tựa mới, nhưng chưa nhóm nào đủ sức thay thế vai trò dẫn dắt một cách thuyết phục.
Mốc 1.700 điểm là phép thử, không phải lời bảo đảm
Vùng 1.700 điểm tiếp tục là hỗ trợ ngắn hạn cần theo dõi, còn 1.770 điểm là kháng cự phía trên; VN-Index vẫn ở dưới đường trung bình 20 phiên quanh 1.730 điểm. Việc chỉ số bật lên sau khi tiến gần vùng hỗ trợ cho thấy lực cầu còn hiện diện, nhưng chưa đủ xác nhận xu hướng ngắn hạn đã cải thiện. Rủi ro cũng không chỉ đến từ đồ thị: CPI tháng 10 tăng 5,09% so với cùng kỳ và mức tăng bình quân 10 tháng là 4,57%, nên áp lực giá cả vẫn cần được lưu ý. Nhà đầu tư vì thế nên kiên nhẫn chờ dấu hiệu đáy thứ hai, thay vì mua đuổi theo những phiên hồi kỹ thuật. Khi xu hướng chưa được xác nhận, duy trì tỷ trọng cổ phiếu khoảng 50%, ưu tiên doanh nghiệp có nền tảng tài chính và hoạt động ổn định, là cách tiếp cận thận trọng hơn. Kết luận: thanh khoản cải thiện là tín hiệu đáng quan sát, nhưng chỉ khi lực cầu giữ được hỗ trợ và lan rộng hơn, thị trường mới có điểm tựa đủ sức đảo chiều.