
ESG trở thành việc của cấp quản trị cao nhất
Ủy ban ESG là bộ phận chuyên trách giúp doanh nghiệp định hướng, phối hợp và giám sát các vấn đề môi trường, xã hội và quản trị, thay vì để những nội dung này nằm rải rác ở từng đơn vị. Với Hoàng Anh Gia Lai, việc đặt ủy ban trực thuộc Hội đồng quản trị đưa phát triển bền vững vào nơi hoạch định và giám sát định hướng điều hành.
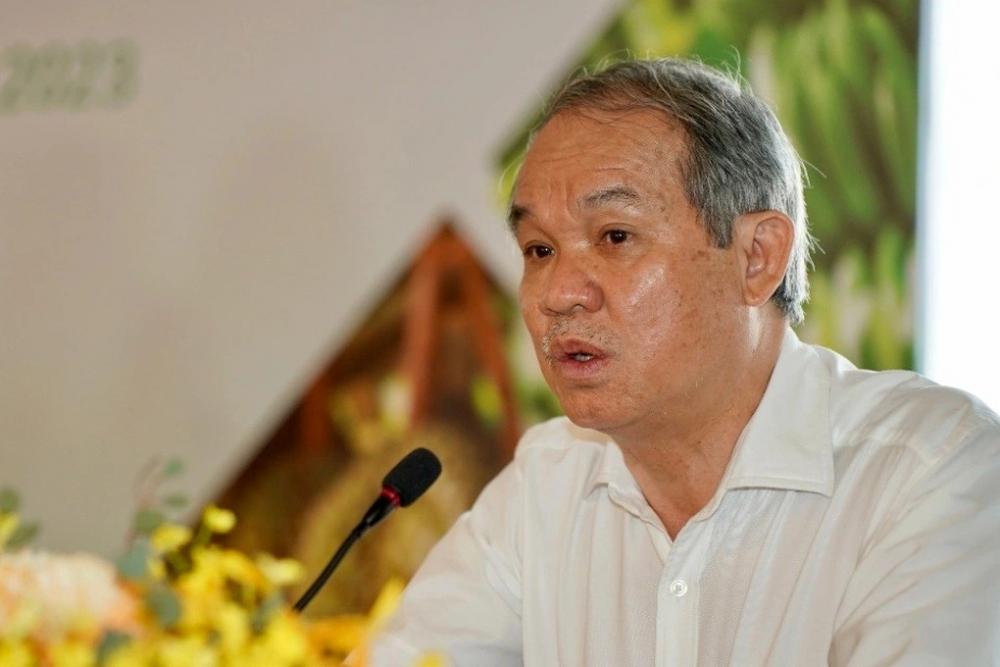
Ngày 23.10, công ty công bố nghị quyết thành lập Ủy ban Phát triển Bền vững ESG trực thuộc Hội đồng quản trị; nghị quyết do Chủ tịch Đoàn Nguyên Đức ký thông qua việc lập bộ phận này. Ủy ban có 6 thành viên, do Tổng giám đốc Nguyễn Xuân Thắng làm Trưởng ban; thành phần có chuyên gia về tài chính, nông nghiệp và quản trị. Đây là thay đổi đáng chú ý trong quản trị Hoàng Anh Gia Lai: ESG không còn chỉ là một tập hợp sáng kiến vận hành, mà được giao một đầu mối có trách nhiệm báo cáo lên cấp cao nhất.
Cơ chế mới cần biến cam kết thành trách nhiệm
Theo chức năng được công bố, ủy ban sẽ nghiên cứu, tham mưu chiến lược, mục tiêu dài hạn, chính sách và lộ trình ESG để trình Hội đồng quản trị xem xét, phê duyệt. Sau đó, bộ phận này theo dõi việc triển khai tại công ty và các đơn vị thành viên, kiểm tra cam kết, kết nối sáng kiến giữa các công ty con, đánh giá kết quả và báo cáo định kỳ hoặc đột xuất cho HĐQT.
Cách thiết kế này có ý nghĩa vì nó tạo một tuyến trách nhiệm từ mục tiêu đến giám sát, thay vì để ESG dừng ở tuyên bố. Tuy nhiên, việc thành lập ủy ban chưa tự chứng minh hiệu quả. Giá trị thực tế sẽ phụ thuộc vào quyền hạn, tần suất báo cáo, tiêu chí đánh giá và cách HĐQT xử lý khi các đơn vị không đạt cam kết. Đây là những chi tiết doanh nghiệp cần công bố rõ để cổ đông có thể theo dõi.
Nền tảng đã có, nhưng cần mục tiêu đo được
Động thái này không xuất hiện từ khoảng trống. Trước khi kiện toàn bộ máy ESG, Hoàng Anh Gia Lai đã triển khai một số hoạt động phát triển bền vững trong mảng nông nghiệp, lĩnh vực kinh doanh trọng tâm. Báo cáo thường niên 2025 nêu việc đưa đánh giá tác động môi trường và xã hội vào hệ thống báo cáo, đồng thời áp dụng mô hình kinh tế tuần hoàn tại cơ sở sản xuất.
Các ví dụ được nêu gồm tận dụng phụ phẩm chuối làm thức ăn cho heo, xử lý chất thải chăn nuôi qua trùn quế và ruồi lính đen để tạo phân hữu cơ; áp dụng tưới tiết kiệm nước và thử nghiệm điện mặt trời áp mái tại trang trại. Những hoạt động này cho thấy ESG có thể gắn với quy trình sản xuất cụ thể, nhưng bước tiếp theo phải là một lộ trình cấp tập đoàn với mục tiêu, thời hạn và chỉ số công khai. Doanh nghiệp cũng cần làm rõ phạm vi áp dụng, cách xác minh kết quả và trách nhiệm của từng đơn vị.
Thước đo sẽ là chất lượng giám sát
Thành lập ủy ban là tín hiệu quản trị đáng ghi nhận, bởi phát triển bền vững được đặt trong cơ chế giám sát của Hội đồng quản trị thay vì chỉ giao cho bộ phận vận hành. Nhưng cơ cấu 6 thành viên, dù quy tụ chuyên môn đa ngành, mới là điều kiện ban đầu chứ chưa phải kết quả.
Điều thị trường cần chờ là chiến lược ESG được phê duyệt, các mục tiêu có thể kiểm chứng và báo cáo cho thấy tiến độ thực hiện trên toàn hệ thống. Nếu những nội dung đó được công bố minh bạch, ủy ban có thể giúp gắn cam kết với quyết định điều hành và trách nhiệm giải trình. Nếu thiếu chúng, cơ chế mới có nguy cơ chỉ tạo thêm một tầng tổ chức. Vì vậy, ý nghĩa dài hạn của bước đi này sẽ được quyết định không phải bởi tên gọi của ủy ban, mà bởi chất lượng giám sát và bằng chứng về tác động.