
Thuế chống bán phá giá 28,52%: Tín hiệu cảnh báo cho túi giấy Việt Nam
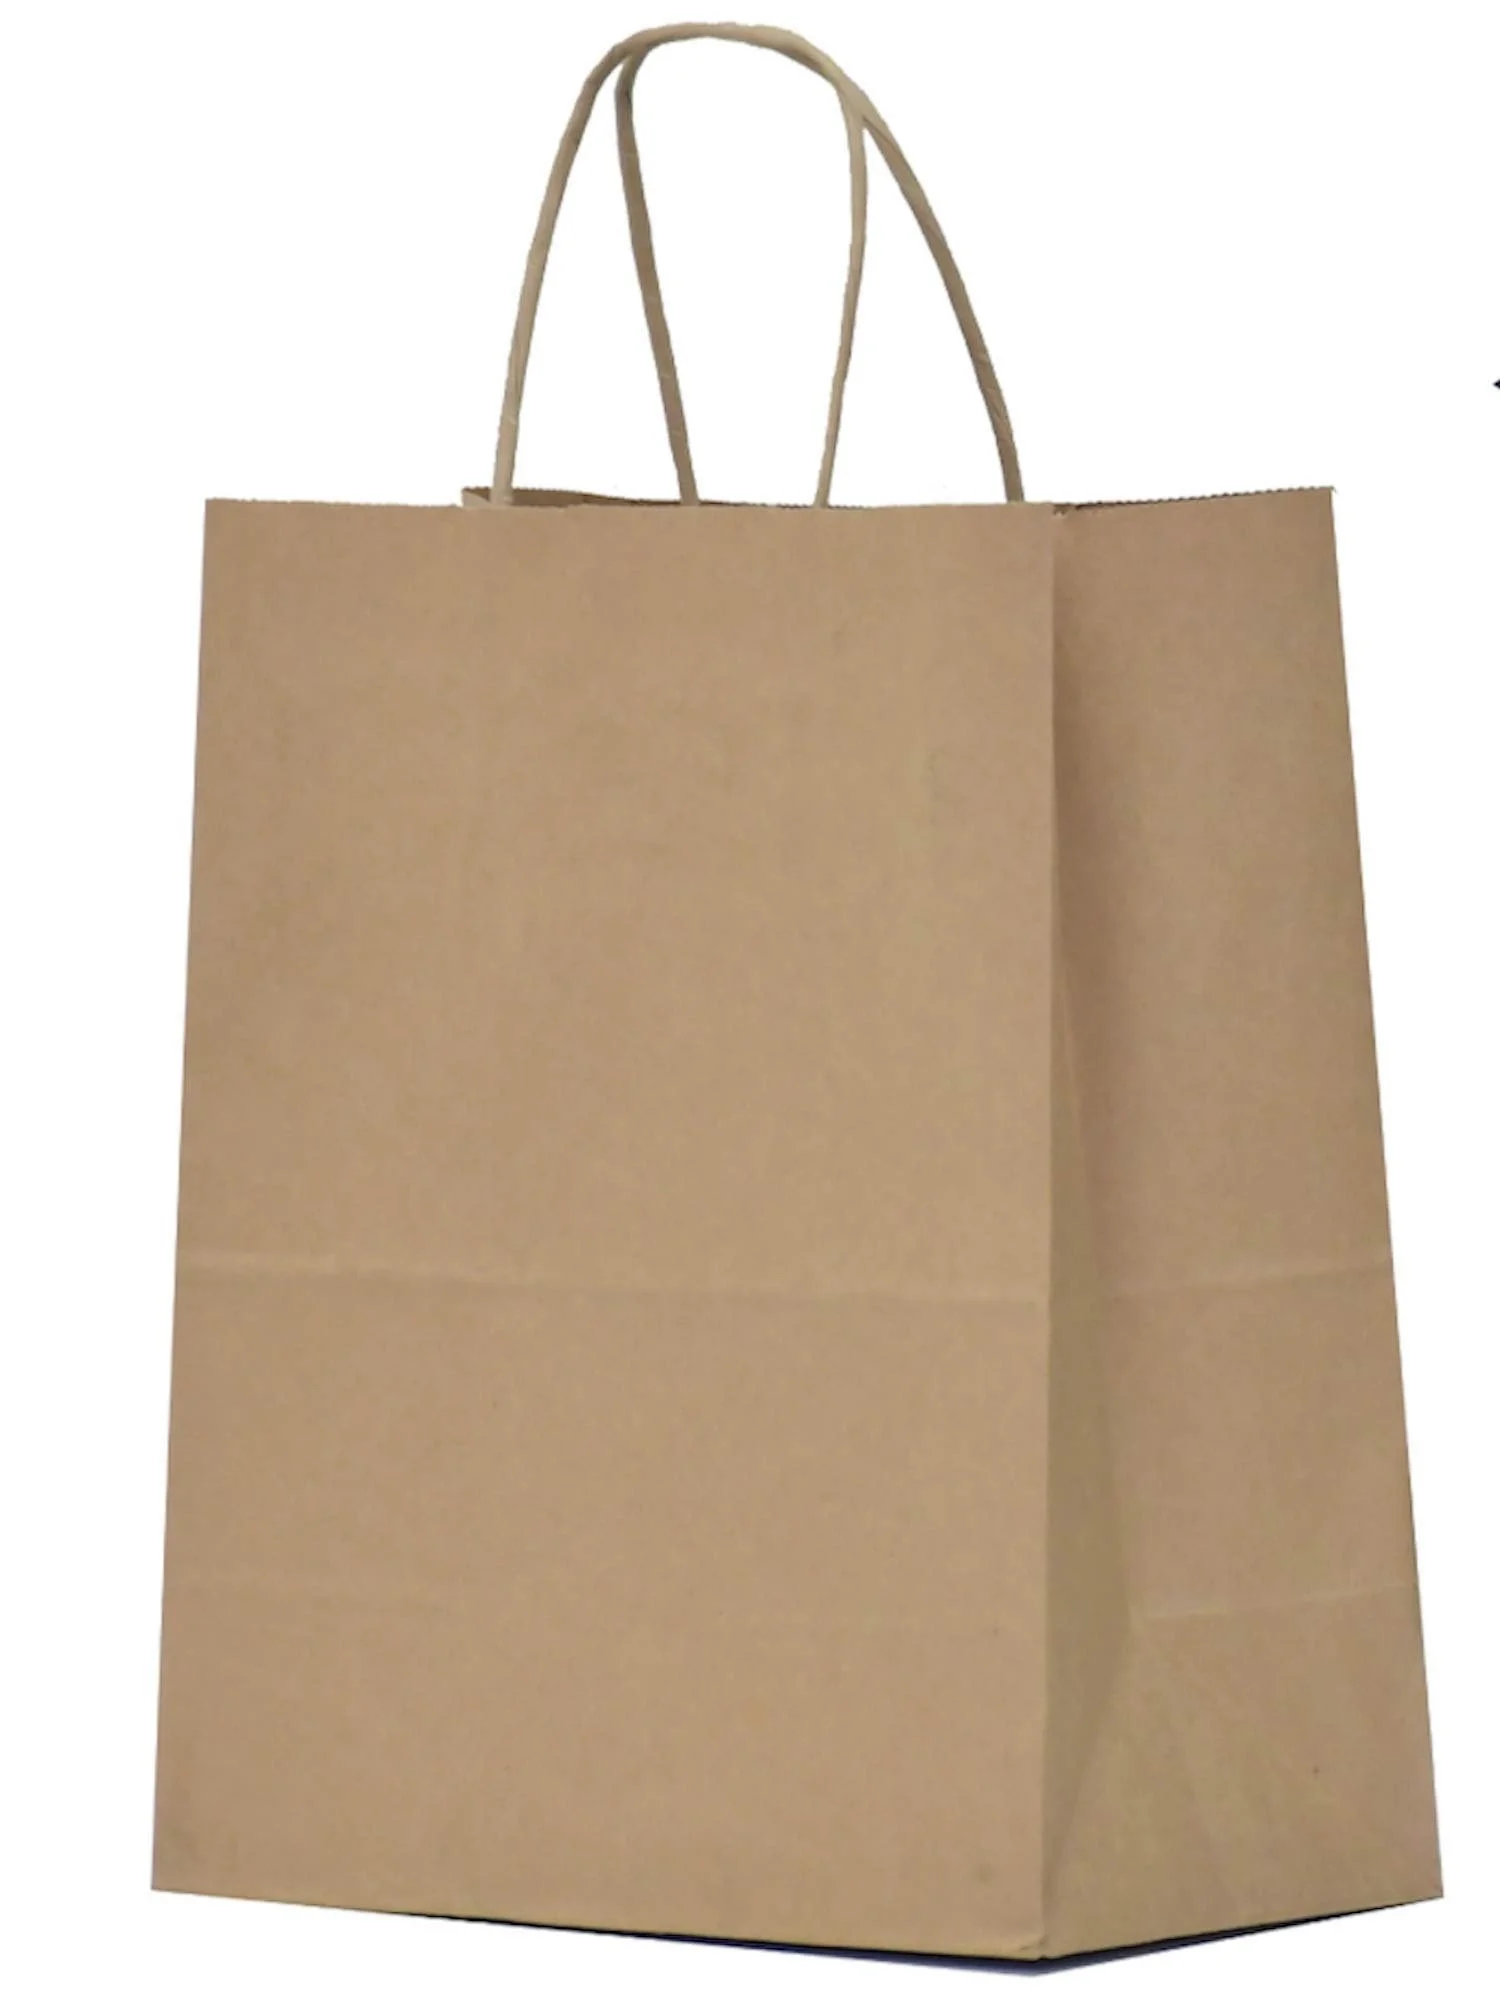
Thuế chống bán phá giá đối với túi giấy Việt Nam là biện pháp của Bộ Thương mại Hoa Kỳ nhằm áp mức thuế bổ sung lên túi giấy mua sắm nhập khẩu bị cho là bán thấp hơn giá trị thông thường, với biên độ sơ bộ 28,52% cho doanh nghiệp bị rà soát và mức thuế toàn quốc lên tới 92,34% cho các doanh nghiệp chưa có mức thuế riêng. Đây không chỉ là một con số kỹ thuật, mà là lời cảnh báo rõ ràng: xuất khẩu sang Mỹ đang bước vào giai đoạn kiểm soát chặt chẽ, nơi mọi sai số trong hồ sơ, cấu trúc giá hay chứng từ đều có thể đổi bằng hàng chục phần trăm thuế bổ sung. Vụ việc được DOC khởi xướng ngày 22/8/2025 với 5 doanh nghiệp Việt Nam nộp yêu cầu rà soát, nhưng chỉ còn một doanh nghiệp trở thành bị đơn bắt buộc duy nhất.
Vì sao DOC áp biên độ 28,52% và điều đó nói gì về rủi ro thuế?
Điểm mấu chốt nằm ở cách Hoa Kỳ nhìn nhận túi giấy Việt Nam trong khuôn khổ lệnh áp thuế chống bán phá giá ban hành ngày 18/7/2024. Việt Nam bị coi là “nền kinh tế phi thị trường”, nên DOC không dùng chi phí trong nước mà dựa trên giá trị thay thế từ nước thứ ba để xác định giá thông thường, đồng thời tính giá xuất khẩu theo phương pháp CEP. Khi so sánh hai mức giá này, DOC kết luận biên độ bán phá giá 28,52% đối với doanh nghiệp tham gia rà soát. Câu chuyện ở đây không chỉ là chênh lệch giá, mà là khoảng trống về dữ liệu, cách phân bổ chi phí, cấu trúc chuỗi cung ứng và chiến lược định giá chưa được chuẩn hóa theo chuẩn điều tra của Mỹ. Nói cách khác, doanh nghiệp không chủ động chuẩn bị hồ sơ thì sẽ bị “định hình” bởi cách tính bất lợi của cơ quan điều tra.
Tác động thực tế: từ ký quỹ thuế đến chiến lược xuất khẩu sang Mỹ
Về thực tế, biên độ 28,52% sẽ chuyển hóa thành nghĩa vụ ký quỹ thuế chống bán phá giá tương ứng sau khi có kết luận cuối cùng; chỉ khi biên độ bằng 0 hoặc dưới 0,5% thì doanh nghiệp mới không phải ký quỹ. Trong khi đó, các doanh nghiệp chưa có mức thuế riêng tiếp tục đối mặt với mức thuế toàn quốc 92,34%, còn những nhà xuất khẩu đã có mức thuế riêng 36,51% vẫn giữ mức hiện hành. Điều này tạo ra sự phân tầng rõ rệt trong cộng đồng doanh nghiệp: ai chủ động tham gia rà soát, xây dựng hồ sơ và chứng minh được mức thuế riêng sẽ có “vé” tiếp tục bám trụ thị trường; ai thờ ơ sẽ bị đẩy vào vùng thuế gần như triệt tiêu lợi thế cạnh tranh. Với chuỗi cung ứng, chi phí thuế cao buộc nhà nhập khẩu Mỹ phải đàm phán lại giá, chuyển đơn hàng hoặc yêu cầu chia sẻ rủi ro thuế, khiến quan hệ thương mại Mỹ Việt trong ngành túi giấy trở nên mong manh hơn.
Doanh nghiệp cần làm gì: từ tuân thủ đến tái cấu trúc chuỗi cung ứng
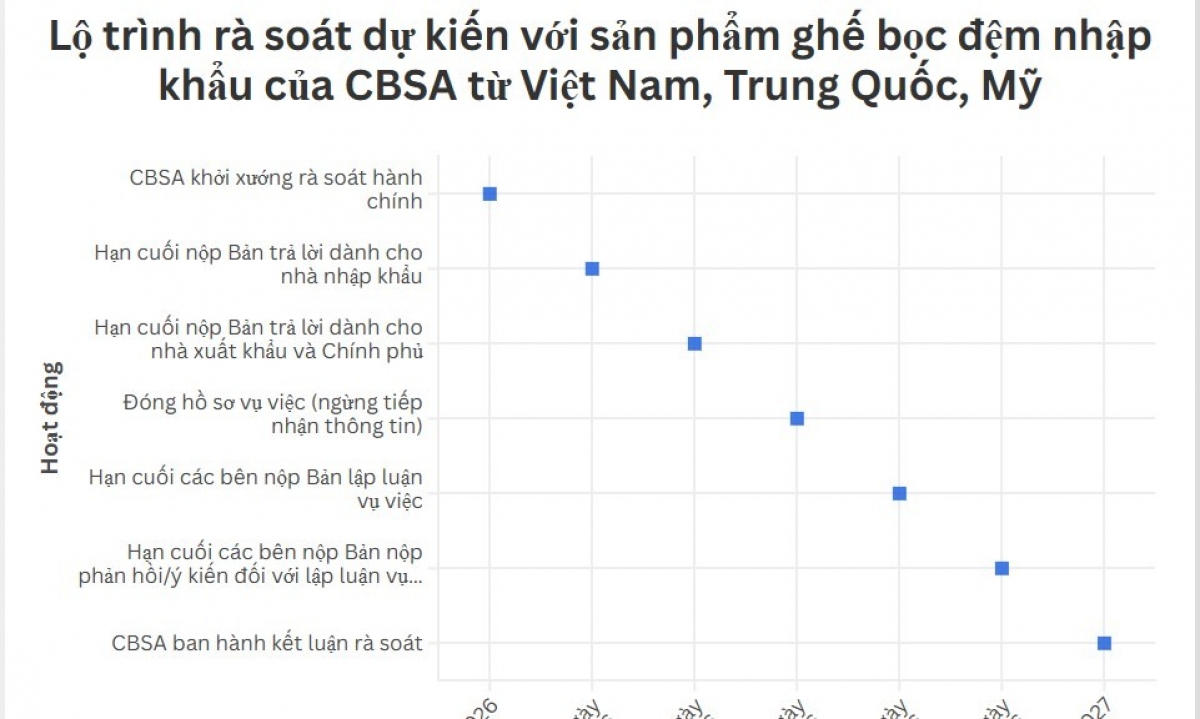
Khuyến nghị của cơ quan phòng vệ thương mại không nên được xem là thủ tục, mà là “sổ tay sinh tồn” cho doanh nghiệp túi giấy. Doanh nghiệp bị đơn duy nhất được yêu cầu nghiên cứu kỹ dữ liệu tính toán mà DOC công bố, kiểm tra sai sót, chuẩn bị cho thẩm tra tại chỗ, nộp bản bình luận trước ngày 4/11/2026 và cân nhắc đề nghị phiên điều trần trước 13/11/2026. Các doanh nghiệp khác được khuyến nghị chủ động tham gia các kỳ rà soát hành chính tiếp theo để xin mức thuế riêng, tránh bị áp mức 92,34%. Đồng thời, họ phải phối hợp chặt chẽ với nhà nhập khẩu Mỹ để nộp chứng nhận hoàn trả thuế theo 19 CFR 351.402(f), tránh nguy cơ bị đánh thuế hai lần. Quan trọng hơn, doanh nghiệp cần kiểm soát chặt xuất xứ nguyên liệu và không tham gia lẩn tránh biện pháp phòng vệ, nếu không muốn một vụ kiện túi giấy kéo theo cả chuỗi sản phẩm khác.
Kết luận: Thuế chống bán phá giá là “bài kiểm tra năng lực” chứ không chỉ là rào cản
Kết luận sơ bộ với biên độ 28,52% không phải là dấu chấm hết cho túi giấy Việt Nam tại thị trường Mỹ, nhưng là bài kiểm tra nghiêm khắc về năng lực quản trị rủi ro thương mại của doanh nghiệp. Lịch trình tiếp theo cho phép các bên gửi bình luận, phản biện và yêu cầu phiên điều trần trước khi DOC ban hành kết luận cuối cùng dự kiến vào khoảng ngày 11/2/2027. Khoảng thời gian này là cơ hội cuối cùng để doanh nghiệp điều chỉnh chiến lược, hoàn thiện hồ sơ và thương lượng với đối tác. Nếu biết tận dụng, thuế chống bán phá giá có thể trở thành động lực để tái cấu trúc chuỗi cung ứng, nâng chuẩn quản trị và củng cố vị thế trong thương mại Mỹ Việt. Nếu bỏ lỡ, đây sẽ là tiền lệ bất lợi cho không chỉ túi giấy mà cả những ngành đang và sẽ xuất khẩu sang Mỹ.