
Một mẫu xe chủ lực là gì?
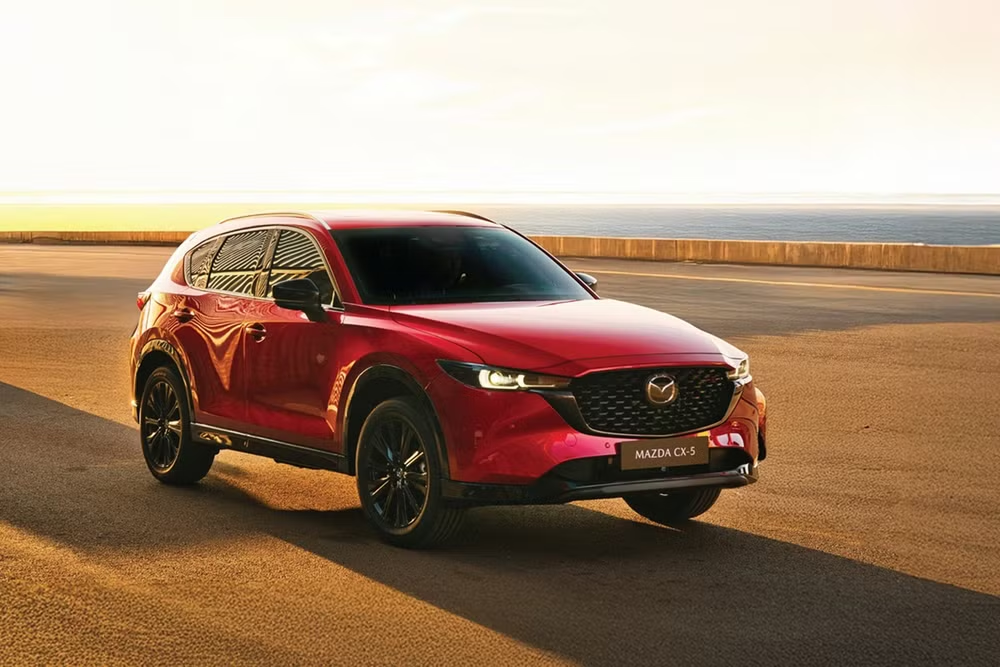
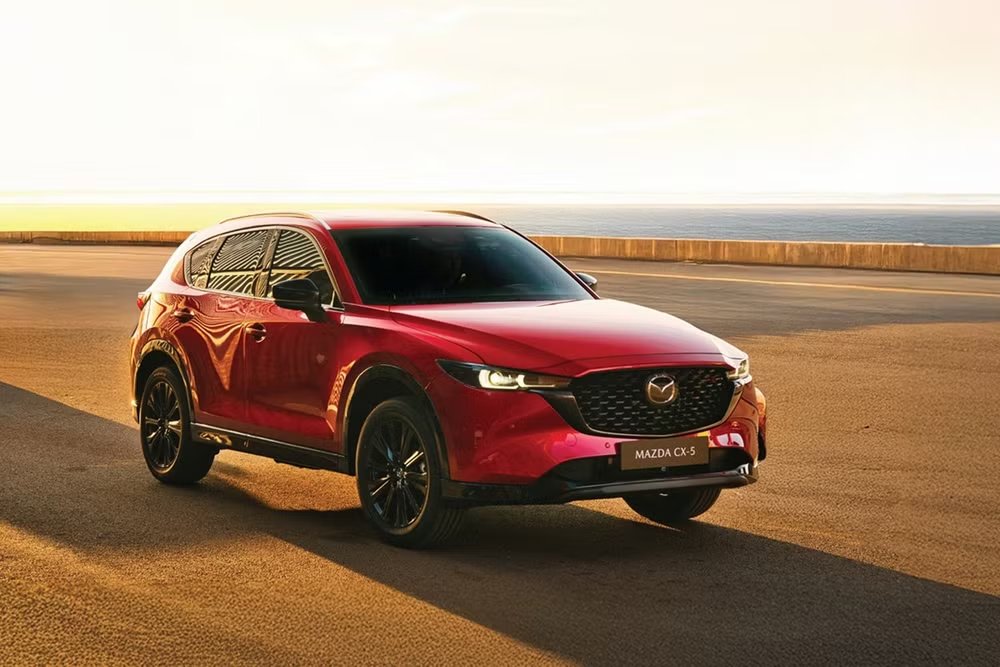
Mẫu xe chủ lực là sản phẩm đóng góp tỷ trọng lớn trong doanh số của một thương hiệu, đủ sức định hình kết quả bán hàng nhưng cũng khiến hãng dễ tổn thương nếu sức hút của xe suy giảm. Trong chín tháng đầu năm 2026, thị trường ô tô Việt Nam tiêu thụ và bàn giao 498.923 xe; riêng các thành viên VAMA bán 282.029 xe, tăng 12% so với cùng kỳ, Hyundai đạt 35.412 xe, còn VinFast bàn giao 177.697 ô tô điện. Những con số lớn ấy không kể hết câu chuyện: doanh số ô tô giữa các mẫu xe trong cùng một hãng có thể chênh lệch mạnh. Mazda CX-5 là trường hợp tập trung rõ nhất, với 11.893 xe, tương đương khoảng 53% tổng doanh số 22.460 xe của Mazda. Đáng chú ý, mẫu SUV này đã ở cuối vòng đời nhưng vẫn gánh hơn nửa lượng bán của thương hiệu.
Gánh nặng không chia đều
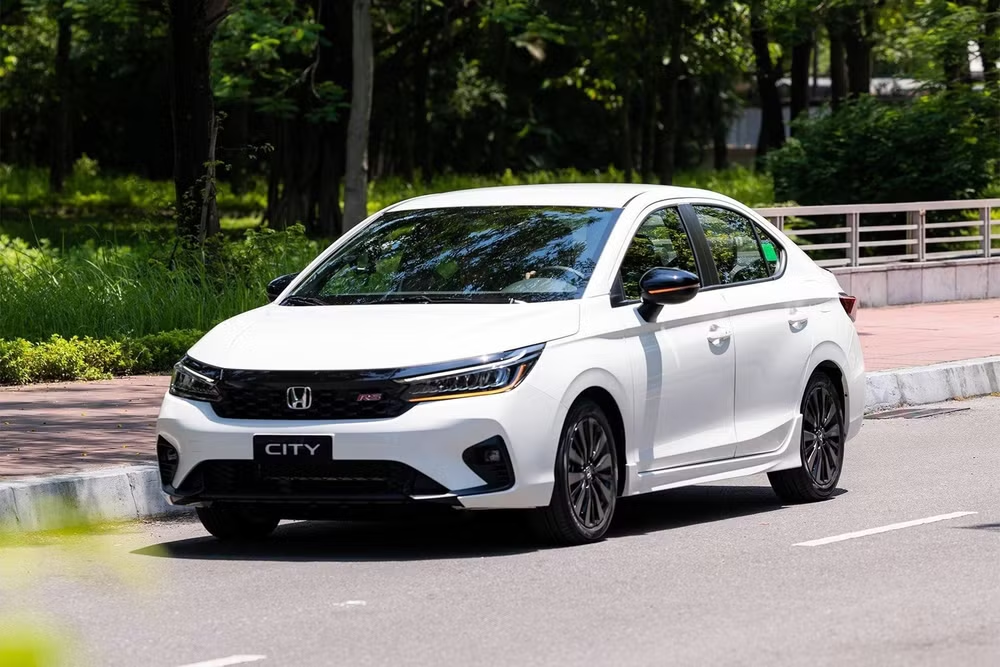
Khoảng cách giữa xe đầu tàu và phần còn lại thể hiện rõ nhất ở Mazda: danh mục có chín mẫu, nhưng CX-5 bán nhiều hơn một nửa tổng số xe của hãng. Sức hút của thiết kế và mức giá thuộc nhóm thấp nhất phân khúc SUV cỡ C giúp mẫu xe cũ vẫn đứng vững; thế hệ hoàn toàn mới đang được chuẩn bị, nhưng sự phụ thuộc hiện tại vẫn là rủi ro nếu CX-5 mất đà. Honda có cơ cấu cân bằng hơn. City dẫn đầu với 5.452 xe, chiếm 34% doanh số, nhưng CR-V đạt 4.511 xe và HR-V 3.547 xe, lần lượt đóng góp 28,3% và 22,3%. Vì vậy, City vẫn là xe bán chạy nhất của Honda, song không phải chiếc duy nhất giữ kết quả thương hiệu. Độ rộng của danh mục chỉ có ý nghĩa khi các mẫu xe khác thực sự chia sẻ được doanh số.
Đà tăng trưởng và sức ép cạnh tranh
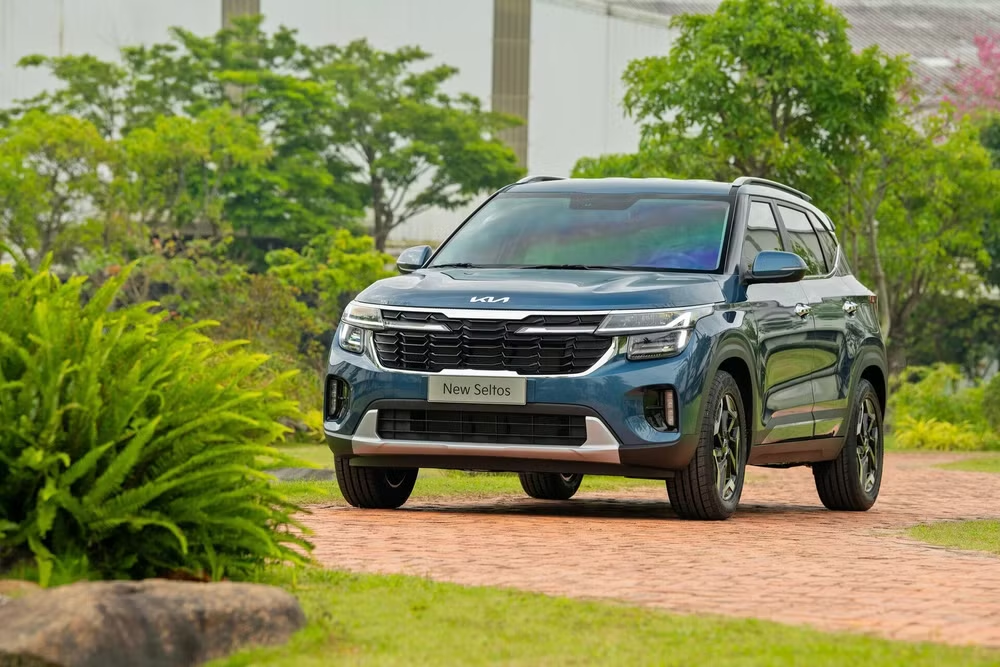
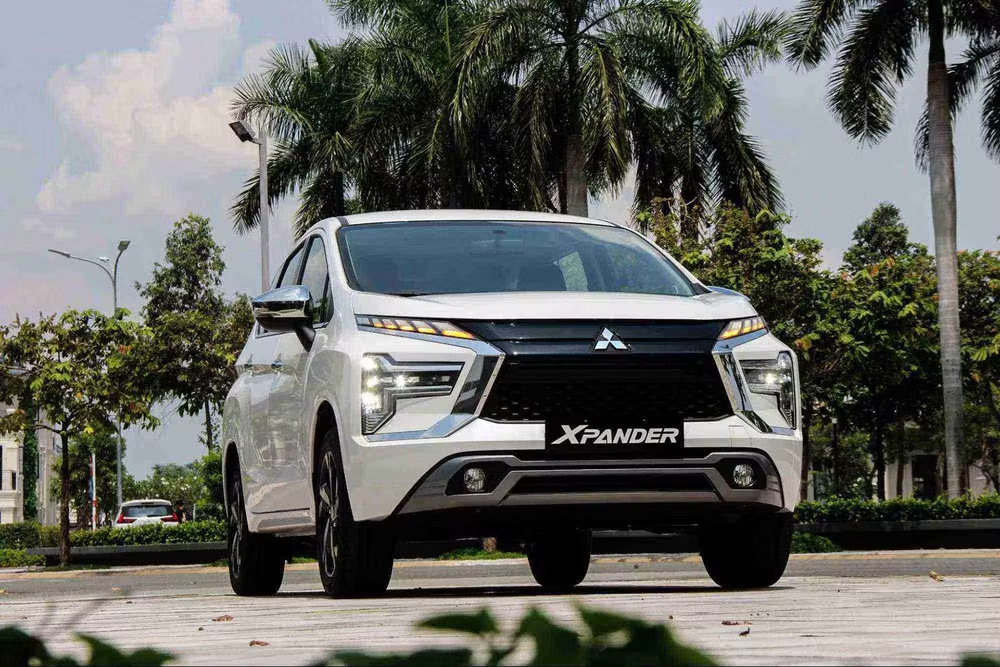
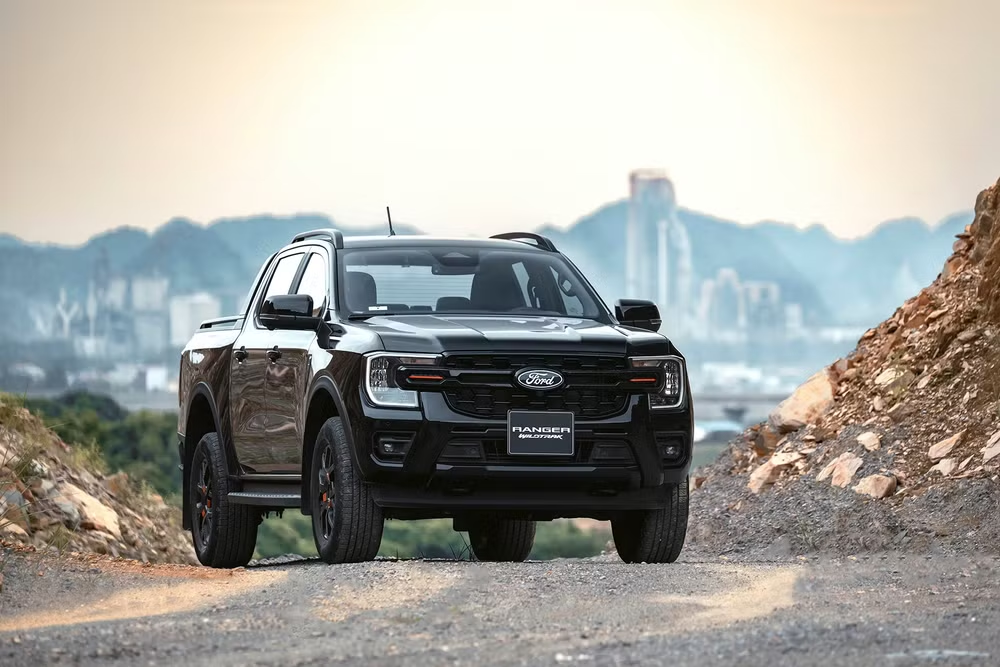
Mitsubishi Xpander vẫn bán 10.496 xe, chiếm khoảng 33% doanh số hãng, nhưng vị thế đầu tàu không còn đồng nghĩa với đà tăng. Xforce và Destinator đã chia sẻ một phần gánh nặng; đồng thời, Xpander giảm 15,6% so với cùng kỳ, trong khi Toyota Veloz Cross tăng 41,7%. Đây là dấu hiệu cảnh báo: mẫu xe chủ lực có thể vẫn bán nhiều nhưng đang mất thế trước đối thủ. Ở chiều ngược lại, Kia Seltos bán 7.109 xe trong chín tháng, tăng 80,2% và chiếm 30% doanh số thương hiệu. Cú tăng tốc này cho thấy thứ hạng bán hàng có thể đổi nhanh khi một mẫu xe lấy lại sức hút. Ford có thế đứng phân tán hơn: Ranger đạt 9.835 xe, tương đương 32% doanh số, trong khi Territory và Everest lần lượt chiếm 29,7% và 28,7%. Ba mẫu cùng đóng góp đáng kể khiến Ford ít phụ thuộc vào một chiếc xe hơn Mitsubishi hay Mazda.
Đầu tàu là lợi thế, không phải bảo chứng
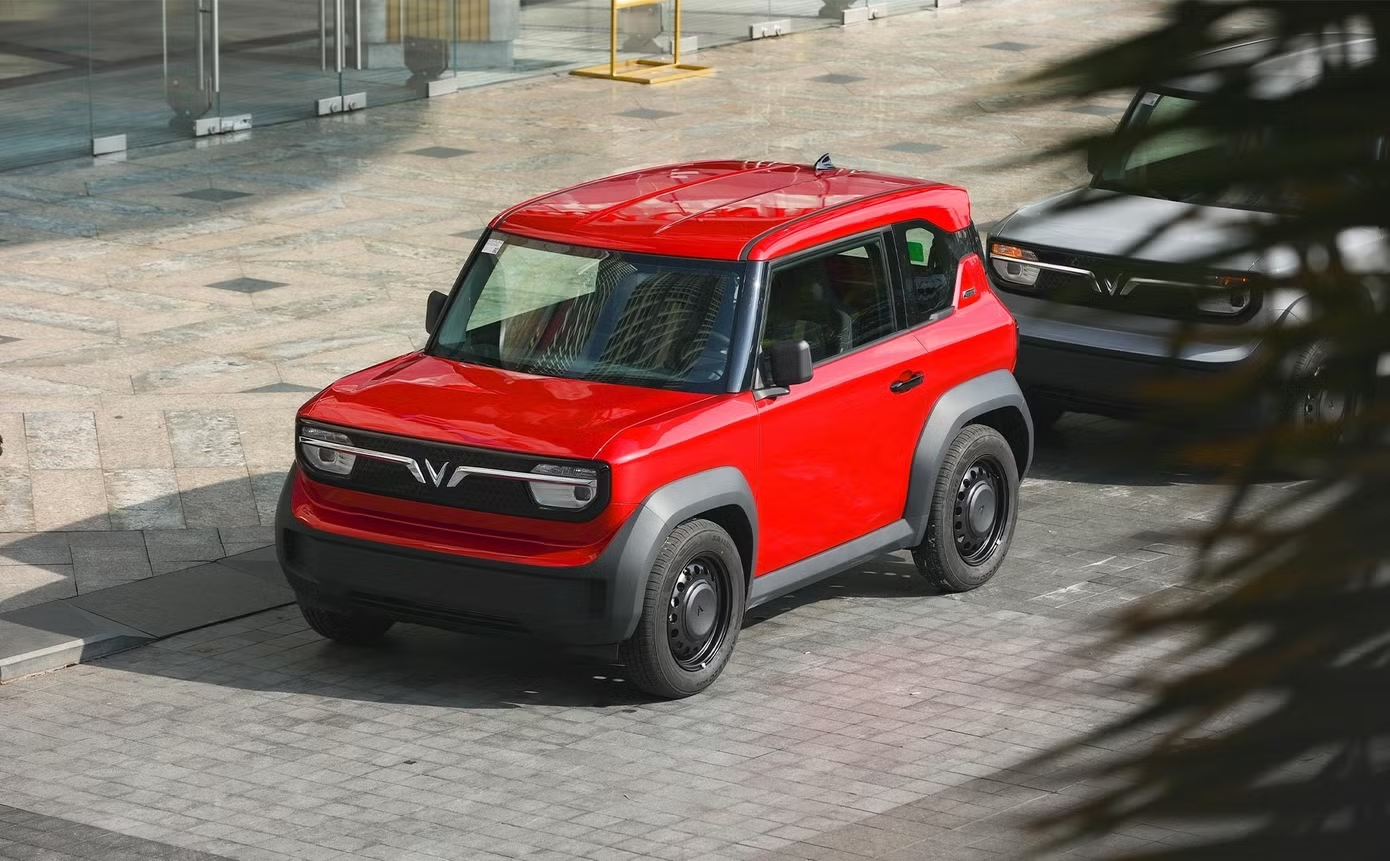
Các mẫu dẫn đầu khác cũng cho thấy nhiều con đường cạnh tranh. VinFast VF 3 bán 42.272 xe, giữ vai trò đầu tàu trong danh mục; Toyota Yaris Cross đạt 12.646 xe. Kia Seltos đứng đầu thương hiệu với 7.109 xe, còn Hyundai Creta bán 6.849 xe, tương đương khoảng 19% doanh số Hyundai. Những kết quả ấy xác nhận xe gầm cao và một số mẫu xe có sức hút mạnh đang định hình danh mục bán hàng, nhưng không nên đánh đồng lượng xe giao với hiệu quả tài chính: dữ liệu doanh số được nêu không đủ để kết luận lợi nhuận của các doanh nghiệp tăng cùng nhịp. Điều đáng theo dõi trong những tháng cuối năm là CX-5 sẽ chuyển giao vai trò ra sao khi thế hệ mới xuất hiện, Xpander có chặn được đà giảm hay không, và các mẫu đang tăng trưởng có duy trì được sức kéo. Một thương hiệu bền hơn khi nhiều sản phẩm cùng đóng góp, thay vì đặt kết quả lên vai một mẫu xe.