
Đa dạng nguồn cung quan trọng không kém xây nhà máy
LNG là khí tự nhiên được làm lạnh để chuyển thành dạng lỏng, giúp vận chuyển bằng tàu biển rồi tái hóa thành khí phục vụ nhà máy điện. Với Việt Nam, lựa chọn nguồn nhập khẩu vì thế không chỉ là chuyện tìm nơi có khí, mà còn phải tính đến độ ổn định, tuyến vận chuyển và năng lực tiếp nhận trong nước. Quy hoạch điện VIII điều chỉnh dự kiến phát triển 15 dự án điện khí LNG, tổng công suất hơn 25,6 GW; nếu nhiên liệu thiếu hoặc nguồn cung đứt quãng, các nhà máy khó phát huy vai trò trong hệ thống điện. Bộ Công Thương đánh giá Việt Nam có thể tiếp cận LNG từ Trung Đông, châu Á - Thái Bình Dương và Nga, nhưng không khu vực nào giải quyết trọn vẹn bài toán an ninh năng lượng. Cần một danh mục nguồn đa dạng, thay vì đặt cược vào một nhà cung cấp.
Quy mô thị trường quốc tế đủ lớn để mở ra nhiều lựa chọn: đến cuối năm 2025, công suất hóa lỏng toàn cầu đạt 524,5 triệu tấn mỗi năm, tăng 30,1 triệu tấn so với năm trước. Tuy nhiên, lượng LNG sẵn có trên thế giới không tự động bảo đảm khí đến đúng nơi, đúng lúc. Việt Nam hiện có kho Thị Vải với công suất tiếp nhận 1 triệu tấn mỗi năm, dự kiến nâng lên 3 triệu tấn; cảng LNG Cái Mép có công suất khoảng 3 triệu tấn mỗi năm. Đầu tư kho cảng, kết nối đường ống và hợp đồng dài hạn phải đi cùng nhau. Nếu không, rủi ro thiếu nhiên liệu có thể ảnh hưởng đến vận hành nhà máy và nguồn điện phục vụ sinh hoạt, sản xuất.
Trung Đông mạnh về sản lượng, nhưng tuyến vận chuyển nhạy cảm
Trung Đông, đặc biệt là Qatar, có cơ sở để trở thành một nguồn cung LNG chủ lực: trữ lượng lớn, năng lực hóa lỏng cao và hạ tầng xuất khẩu hoàn thiện. Năm 2025, LNG từ Qatar chiếm khoảng 26,4% lượng nhập khẩu LNG của Việt Nam. Qatar đang triển khai các dự án North Field East và North Field South, dự kiến đưa tổng công suất hóa lỏng lên khoảng 142 triệu tấn mỗi năm đến năm 2030. Đây là lợi thế đáng kể cho các nhà máy cần nguồn nhiên liệu quy mô lớn và có thể dự báo dài hạn.
Nhưng Qatar không phải lựa chọn không rủi ro. Tàu chở LNG sang Việt Nam phải đi qua eo biển Hormuz, tuyến hàng hải dễ chịu tác động từ căng thẳng chính trị và an ninh khu vực. Vì vậy, ưu thế về sản lượng cần được cân đối với nguy cơ gián đoạn vận tải. Hợp đồng dài hạn có thể tăng tính chắc chắn, song khó thay thế hoàn toàn việc phân tán nguồn nhập khẩu. Việt Nam đã có hợp đồng cung cấp với Shell khoảng 400.000 tấn LNG mỗi năm trong giai đoạn 2027-2031. Đây là bước chuẩn bị có ích, nhưng chiến lược bền vững vẫn cần nhiều đối tác và tuyến hàng hải khác nhau.
Châu Á - Thái Bình Dương gần hơn; Nga vướng rủi ro trừng phạt
Australia, Malaysia và Indonesia là những lựa chọn đáng chú ý tại châu Á - Thái Bình Dương. So với các tuyến từ Qatar hay Hoa Kỳ, vị trí địa lý của Australia và Malaysia đem lại lợi thế vận chuyển; nguồn hàng gần hơn có thể giúp Việt Nam linh hoạt hơn trong tổ chức giao nhận. Dù vậy, lợi thế khoảng cách không đồng nghĩa nguồn cung luôn sẵn có hoặc giá luôn cạnh tranh: các nhà xuất khẩu còn phục vụ những thị trường nhập khẩu lớn tại châu Á và châu Âu. Việt Nam cần xem xét lịch giao hàng, điều khoản hợp đồng và khả năng phối hợp với công suất kho cảng trong nước, thay vì chọn nguồn chỉ dựa trên quãng đường.
Nga có trữ lượng khí tự nhiên lớn và là một nhà sản xuất đáng kể, nhưng khả năng tiếp cận LNG từ nước này chịu ảnh hưởng của các lệnh trừng phạt. Đây là rào cản không thể xem nhẹ khi đánh giá tính liên tục của hợp đồng, thanh toán và vận tải. Nhìn chung, Trung Đông nổi bật về quy mô, châu Á - Thái Bình Dương có lợi thế địa lý, còn Nga đặt ra câu hỏi về rủi ro chính trị và thương mại. Chính sự khác biệt đó củng cố lý do Việt Nam không nên phụ thuộc quá nhiều vào một khu vực. Cạnh tranh giữa các nguồn chỉ có ích nếu hạ tầng và hợp đồng cho phép chuyển đổi khi một tuyến gặp trục trặc.
Hạ tầng tiếp nhận phải theo kịp tham vọng điện khí
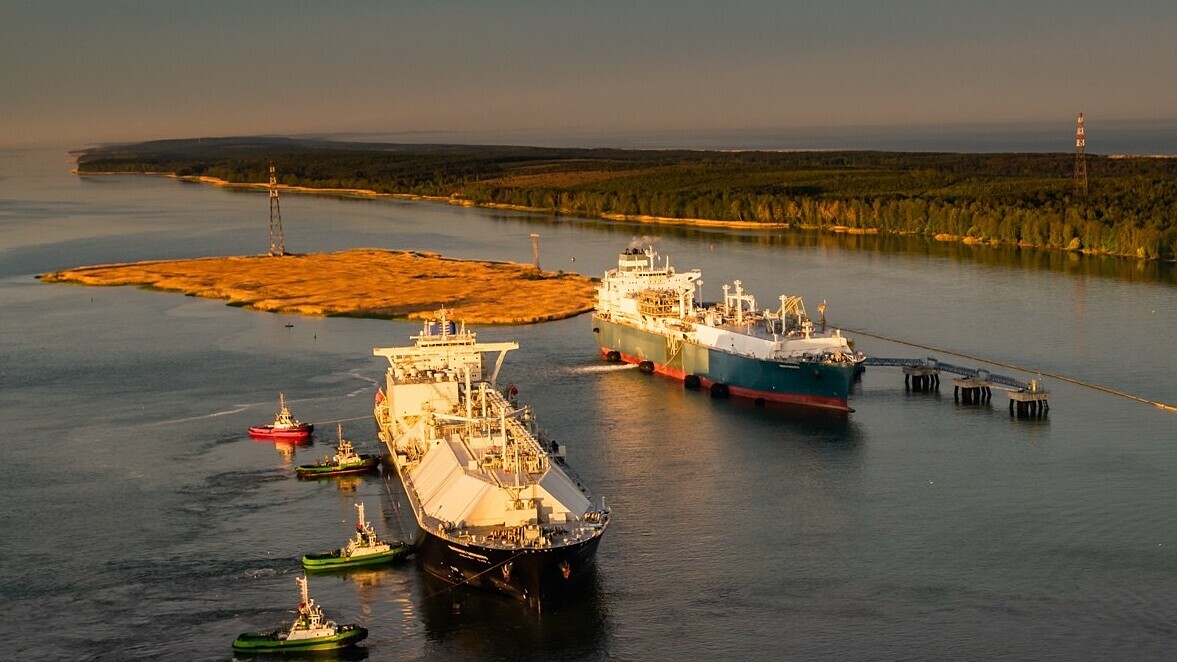
Nguồn LNG tốt trên giấy sẽ không giúp phát điện nếu cảng, kho chứa và khâu tái hóa khí không sẵn sàng. KN Energies, doanh nghiệp năng lượng có trụ sở tại Lithuania với kinh nghiệm phát triển, vận hành và bảo trì hạ tầng LNG quốc tế, đang tìm cơ hội tham gia thị trường Việt Nam. Một thế mạnh của doanh nghiệp là vận hành kho nổi chứa và tái hóa khí (FSRU). So với xây kho cảng lớn trên đất liền, FSRU thường cần ít diện tích hơn, có thể rút ngắn thời gian triển khai và cho phép điều chỉnh công suất theo nhu cầu. Đây có thể là phương án bổ sung trong giai đoạn nhu cầu tăng nhanh, dù lựa chọn cuối cùng vẫn phải dựa trên hiệu quả vận hành và khả năng kết nối với mạng lưới điện khí.
Kinh nghiệm quốc tế cũng gợi ý rằng kho cảng không nên chỉ được thiết kế cho một chức năng hoặc một khách hàng. Tại Lithuania, cơ sở Klaipėda từng mở rộng từ điểm tiếp nhận khí thành hạ tầng cung cấp dịch vụ tái xuất LNG, nạp LNG cho xe bồn và quyền tiếp cận cho nhiều bên tham gia thị trường. KN Energies cho biết muốn tham gia các dự án tại Việt Nam với vai trò vận hành, đồng đầu tư hoặc tư vấn phát triển hạ tầng. Sự tham gia của nhà vận hành có kinh nghiệm có thể bổ sung năng lực, nhưng không thay thế yêu cầu về tiến độ, vốn, cơ chế thương mại và đầu ra tiêu thụ. Hạ tầng chỉ có giá trị khi các khâu từ tàu cập cảng đến nhà máy chạy đồng bộ.
Lựa chọn đúng là danh mục nguồn, không phải một đáp án duy nhất
Việt Nam đang bước vào giai đoạn nhu cầu điện tăng cùng công nghiệp, đô thị hóa và hoạt động kinh tế; LNG được quy hoạch giữ vai trò quan trọng trong cơ cấu nguồn điện. Điều đó khiến lựa chọn nguồn cung trở thành quyết định ảnh hưởng trực tiếp đến độ tin cậy của hệ thống điện, chứ không chỉ là giao dịch nhiên liệu. Trung Đông đem lại quy mô, châu Á - Thái Bình Dương có lợi thế vận chuyển, còn nguồn từ Nga cần được cân nhắc kỹ trước rủi ro trừng phạt. Không nguồn nào đủ sức bảo đảm an toàn nếu đứng riêng lẻ.
Ưu tiên hợp lý là kết hợp hợp đồng dài hạn với khả năng mua linh hoạt, đồng thời mở rộng năng lực kho cảng và tái hóa khí theo tiến độ thực tế của các nhà máy. Khi nguồn cung LNG được đa dạng hóa và hạ tầng vận hành hiệu quả, khí mới có thể góp phần bảo đảm điện ổn định cho hộ gia đình và doanh nghiệp. Ngược lại, mở rộng dự án điện khí nhanh hơn khả năng nhập khẩu, tiếp nhận và tiêu thụ nhiên liệu sẽ tạo ra tài sản kém hiệu quả. Bài toán không phải chọn Qatar, Australia hay Nga, mà là xây dựng một hệ thống đủ linh hoạt để không lệ thuộc vào bất kỳ nguồn đơn lẻ nào.