
Vượt kế hoạch sớm chưa đồng nghĩa tăng trưởng đã vững
Lợi nhuận PVI là kết quả hợp nhất từ hoạt động bảo hiểm, tái bảo hiểm và đầu tư tài chính, nhưng cần được đánh giá cùng chi phí bồi thường và dòng tiền để thấy rõ sức bền tăng trưởng. Sau chín tháng năm 2026, PVI ghi nhận lợi nhuận trước thuế 1.748,8 tỷ đồng, tăng 17,6% so với cùng kỳ; doanh nghiệp đã vượt gần 506 tỷ đồng so với kế hoạch lợi nhuận cả năm là 1.243 tỷ đồng. Đây là thành tích đáng kể, song kế hoạch năm được đặt thấp hơn gần 15% so với kết quả thực hiện năm 2025, nên mức vượt kế hoạch không thể tự nó làm bằng chứng cho một năm kinh doanh đồng đều. Điểm cần chú ý là quý III, lần đầu trong năm, lợi nhuận trước thuế giảm 7,2% so với cùng kỳ, còn 507,3 tỷ đồng. Bức tranh vì thế vừa có kết quả lũy kế tích cực, vừa phát đi tín hiệu chững lại ở kỳ gần nhất.
PVI đặt mục tiêu tổng doanh thu hợp nhất 28.815 tỷ đồng và lợi nhuận trước thuế 1.243 tỷ đồng cho năm 2026. Sau chín tháng, doanh nghiệp đã hoàn thành khoảng 140,7% mục tiêu lợi nhuận, còn ba tháng cuối năm để khép lại kỳ kinh doanh. Nhưng vượt chỉ tiêu lợi nhuận không nên làm lu mờ việc đánh giá nguồn tạo ra lợi nhuận và khả năng chuyển hóa thành tiền.
Doanh thu bảo hiểm tăng, áp lực bồi thường tăng nhanh hơn
Động lực doanh thu có thật: trong chín tháng, doanh thu cung cấp dịch vụ đạt 24.791,8 tỷ đồng, tăng 14,7%; phí bảo hiểm gốc đạt 12.911,5 tỷ đồng, còn phí nhận tái bảo hiểm lên 10.165,7 tỷ đồng, tăng 18,1%. Tái bảo hiểm là nguồn tăng trưởng nổi bật, nhưng tăng quy mô đi cùng nghĩa vụ chi trả lớn hơn. Tổng chi bồi thường bảo hiểm gốc và nhận tái bảo hiểm đạt 8.694 tỷ đồng, tăng 79,3%. Phần lớn khoản chi được thu hồi qua nhượng tái bảo hiểm, với khoản thu bồi thường 6.452 tỷ đồng; dù vậy, tốc độ tăng chi trả vẫn là thước đo quan trọng về chất lượng tăng trưởng, không thể chỉ nhìn vào doanh thu phí.
Quý III cho thấy sức ép rõ hơn: chi bồi thường bảo hiểm gốc tăng từ gần 1.212 tỷ đồng lên hơn 1.814 tỷ đồng, còn chi bồi thường nhận tái bảo hiểm tăng từ hơn 438 tỷ đồng lên hơn 1.640 tỷ đồng. Thu bồi thường nhượng tái bảo hiểm cũng tăng, từ hơn 929 tỷ đồng lên hơn 2.522 tỷ đồng, giúp bù đắp một phần chi phí. Tuy nhiên, giá vốn dịch vụ quý tăng 20,1%, nhanh hơn mức tăng 13,5% của doanh thu thuần; lợi nhuận gộp vì vậy giảm 13,2%, còn 415,5 tỷ đồng. Khi chi bồi thường bảo hiểm và các chi phí kinh doanh khác leo thang, tăng doanh thu chưa đủ bảo đảm biên lợi nhuận được giữ vững.
Lãi tài chính hỗ trợ, nhưng dòng tiền PVI suy giảm
Hoạt động tài chính đang góp phần nâng đỡ kết quả: doanh thu tài chính chín tháng tăng 23%, lên gần 1.297 tỷ đồng, trong khi chênh lệch giữa doanh thu và chi phí tài chính đạt hơn 793 tỷ đồng, tăng 10,7%. Riêng quý III, doanh thu tài chính tăng 31,4%, nhưng chi phí tài chính tăng 82,7%, chủ yếu do lỗ chênh lệch tỷ giá gia tăng. Đây là nguồn hỗ trợ có giá trị, song không xóa được cảnh báo từ dòng tiền PVI: tiền thuần từ hoạt động kinh doanh chỉ đạt 365 tỷ đồng, giảm khoảng 57,7% so với 862,5 tỷ đồng cùng kỳ. Biến động tăng các khoản phải thu làm giảm dòng tiền khoảng 1.113,6 tỷ đồng; tăng chứng khoán kinh doanh làm giảm thêm 756,2 tỷ đồng. Phần đóng góp từ các khoản phải trả không đủ để biến bức tranh dòng tiền thành điểm sáng.
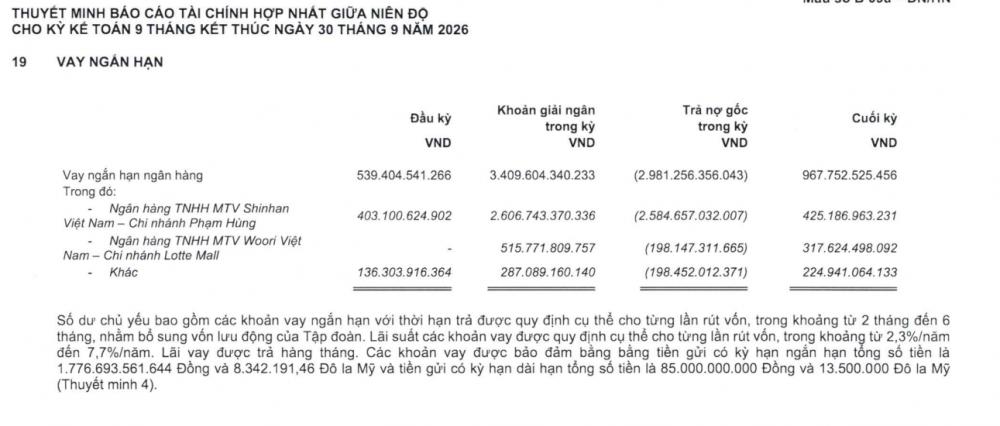
Ở cuối tháng 9, PVI có gần 15.673 tỷ đồng tiền gửi ngân hàng có kỳ hạn, tăng 33,2% so với đầu năm; trong đó hơn 13.713 tỷ đồng là tiền gửi ngắn hạn. Cùng lúc, dư nợ vay ngắn hạn tăng lên gần 967,8 tỷ đồng, từ 539,4 tỷ đồng đầu năm. Việc nắm giữ lượng tiền gửi lớn trong khi vay tăng không tự động chứng minh doanh nghiệp gặp vấn đề thanh khoản, nhưng đặt ra câu hỏi về nhu cầu vốn và cách phân bổ nguồn lực. Cần theo dõi liệu dòng tiền kinh doanh có phục hồi và khoản phải thu có được thu về trong các kỳ tiếp theo.
Kết quả tốt, nhưng cần thêm bằng chứng về độ bền
PVI đã vượt kế hoạch lợi nhuận năm trước thời hạn, nhờ doanh thu bảo hiểm gốc và nhận tái bảo hiểm tăng cùng phần đóng góp của hoạt động tài chính. Tuy nhiên, lợi nhuận quý III đi lùi, chi bồi thường gộp tăng 79,3%, giá vốn tăng nhanh hơn doanh thu thuần và dòng tiền kinh doanh giảm hơn một nửa. Những chỉ dấu này khiến chất lượng tăng trưởng đáng được cân nhắc thận trọng hơn con số lợi nhuận lũy kế đơn lẻ. Lượng tiền gửi ngân hàng lớn là một lớp đệm tài sản, nhưng diễn biến vay nợ đồng thời cho thấy cần nhìn sâu hơn vào nhu cầu vốn và khả năng chuyển lợi nhuận thành tiền mặt.
Trong ba tháng cuối năm, phép thử quan trọng không chỉ là duy trì mức lợi nhuận đã vượt mục tiêu. PVI còn cần cho thấy chi phí bồi thường được kiểm soát, các khoản phải thu không tiếp tục gây áp lực và dòng tiền từ hoạt động kinh doanh cải thiện. Cho đến khi các tín hiệu ấy xuất hiện, kết quả chín tháng nên được xem là thành tích về quy mô lợi nhuận, chứ chưa đủ để kết luận đà tăng trưởng đã vững chắc.