
Khung mới giúp phản ánh quy mô dự án lớn hơn
Định giá đất theo phương pháp thặng dư là cách ước tính giá trị khu đất bằng doanh thu dự kiến từ việc bán hoặc cho thuê sản phẩm, trừ đi các chi phí cần thiết để phát triển dự án. Đây là cơ sở quan trọng để hiểu Quyết định 85/2026/QĐ-UBND: TP.HCM vừa ban hành quy định mới về ước tính doanh thu, chi phí phát triển và điều chỉnh giá đất. Điểm đáng chú ý không phải thành phố cam kết giá đất thấp hay cao hơn, mà là khung giả định nay phân biệt rõ hơn giữa dự án vừa và dự án có quy mô đặc biệt lớn. Với những dự án nhà ở cao tầng đồ sộ, cách phân bổ doanh thu qua nhiều năm có thể sát hơn với tiến độ triển khai và bán hàng dài hạn. Đây là thay đổi có ý nghĩa cho công tác định giá đất TP.HCM, nhưng không phải tấm vé tự động để mọi chủ đầu tư được áp dụng mức thời gian tối đa.
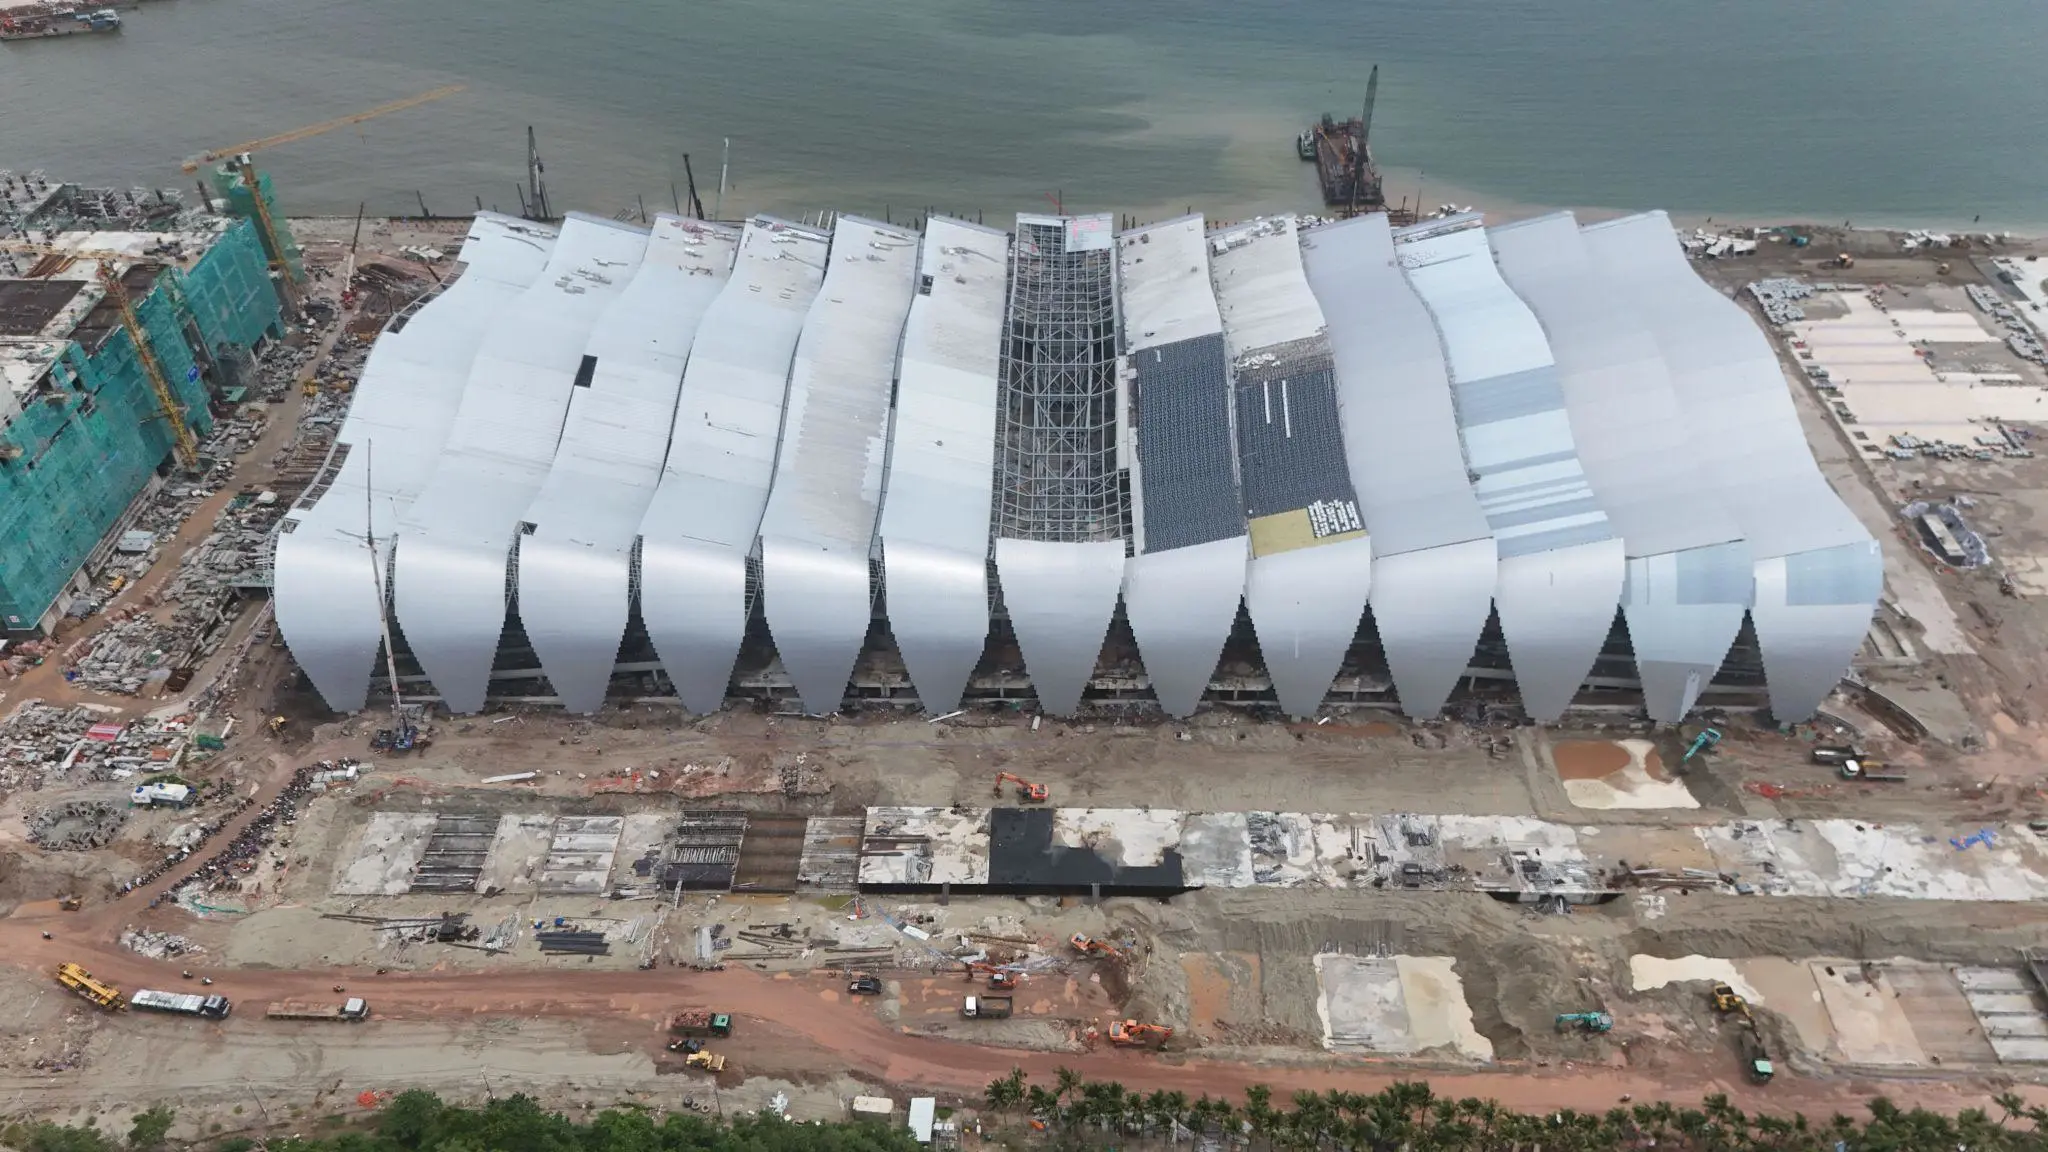
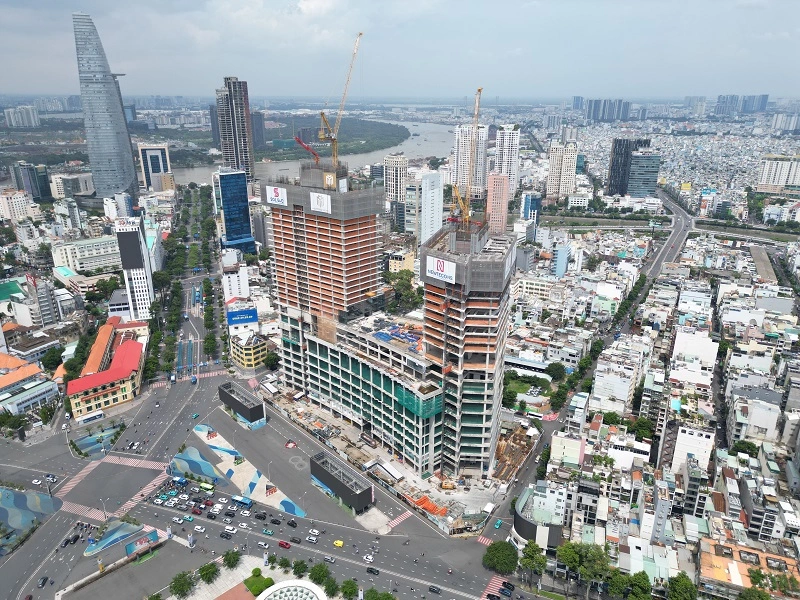
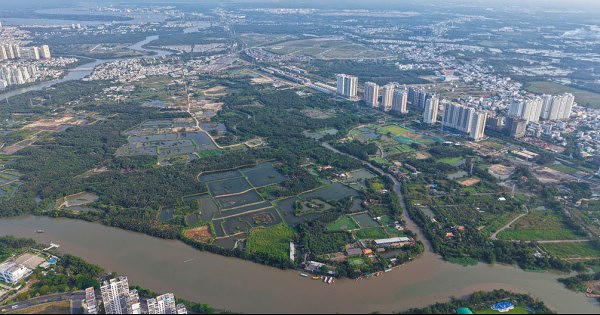
Thời gian bán hàng là biến số quan trọng vì doanh thu dự kiến được phân bổ theo từng năm trong quá trình tính giá đất. Quyết định mới chia dự án thành 10 nhóm, với thời gian từ 2 đến 11 năm; dự án có từ 1,2 triệu m² sàn xây dựng trở lên được tính thời gian bán hàng tối đa 11 năm. So với khung cũ, trong đó dự án từ trên 500.000 m² sàn có thời gian thực hiện tối đa 6 năm, mốc mới thừa nhận rằng siêu dự án có thể cần lâu hơn để triển khai và tiêu thụ sản phẩm. Vì vậy, giá đất siêu dự án được tính trên một tiến trình giả định dài hơn, thay vì bị bó vào khoảng thời gian ngắn hơn dù quy mô đã vượt xa các nhóm thông thường.
11 năm là mức trần theo quy mô, không phải mặc định
Quy định không cho phép chọn tùy ý mốc 11 năm. Trước hết, thời gian và thời điểm bắt đầu bán hàng được xác định theo tiến độ trong chủ trương đầu tư, hồ sơ mời thầu hoặc quyết định phê duyệt, chấp thuận dự án; nếu các hồ sơ này chưa xác định thì mới áp dụng thời gian và tỷ lệ bán hàng theo nhóm quy mô tại Quyết định 85. Điều đó khiến hồ sơ pháp lý và tiến độ được duyệt giữ vai trò then chốt, còn bảng phân nhóm đóng vai trò phương án áp dụng khi thiếu căn cứ cụ thể. Với dự án từ 1,2 triệu m² sàn trở lên, năm đầu tiên được tính tỷ lệ bán hàng 0%, sau đó mỗi năm từ năm thứ hai đến năm thứ 11 là 10%. Đây là giả định phục vụ định giá, không phải dự báo chắc chắn về tốc độ tiêu thụ thực tế.
Tác động thực tế nằm ở cách doanh thu dự kiến được phân bổ trong phép tính giá đất theo phương pháp thặng dư. Kéo dài thời gian giả định có thể làm thay đổi kết quả tính toán, nhưng không thể kết luận chỉ từ số năm rằng giá đất sẽ tăng hay giảm: doanh thu, chi phí và hồ sơ của từng dự án vẫn cùng quyết định kết quả định giá cụ thể. Đây là điểm cần nhấn mạnh để tránh nhầm khung mới với ưu đãi dành riêng cho chủ đầu tư. Quy định mở rộng năng lực xử lý những dự án có vòng đời dài, chứ không bảo đảm mọi dự án lớn đều được hưởng thời gian tối đa hoặc có kết quả định giá thuận lợi.
Chi phí và các yếu tố bất lợi được tính khác trước
Quyết định mới cũng thay đổi giả định chi phí phát triển: chi phí tiếp thị, quảng cáo và bán hàng được tính bằng 5% tổng doanh thu đối với tất cả loại hình dự án, tăng từ mức 2% trước đây; chi phí quản lý, vận hành dự án khu công nghiệp được tính bằng 5% doanh thu cho thuê. Đây không phải thay đổi nhỏ về mặt mô hình, bởi chi phí được tính vào bài toán thặng dư cùng doanh thu dự kiến. Quy định đồng thời nêu các khoản như đầu tư xây dựng, chi phí kinh doanh, lãi vay và lợi nhuận nhà đầu tư có tính đến vốn chủ sở hữu, rủi ro kinh doanh. Theo hướng đó, quy định giá đất điều chỉnh không chỉ mốc thời gian bán hàng mà cả một số giả định đầu vào của phép tính.
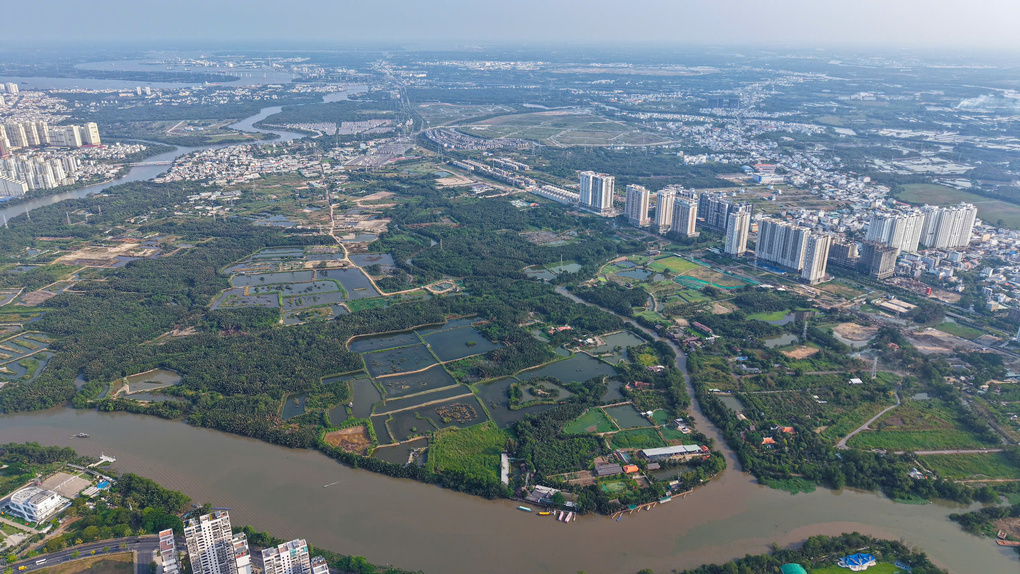
Với phương pháp so sánh, thành phố nới biên độ điều chỉnh đối với một số lợi thế hoặc hạn chế của khu đất. Khu đất dưới dạ cầu, chân cầu vượt hoặc bị kênh rạch chưa san lấp ngăn cách với mặt đường có thể được điều chỉnh giảm tối đa 30%, thay vì 5% trước đây; thửa đất từ 1.000 m² trở lên được điều chỉnh giảm không quá 20% so với thửa dưới 200 m², thay vì 15%. Văn bản còn bổ sung mức giảm tối đa 5% cho khu đất ngập úng khi mưa lớn hoặc cách khu xử lý rác, nghĩa trang dưới 1 km. Cần phân biệt rõ: đây là tỷ lệ điều chỉnh phục vụ cơ quan nhà nước và đơn vị tư vấn xác định giá đất cụ thể, không phải mức giảm giá bán bất động sản trên thị trường.
Điều đáng theo dõi là cách áp dụng vào từng hồ sơ
Quy định mới hợp lý hơn ở chỗ dành không gian tính toán cho các dự án có quy mô và thời gian triển khai vượt xa những nhóm trước đây. Nhưng con số tối đa 11 năm chỉ có ý nghĩa khi đặt cạnh tiến độ được duyệt, quy mô sàn và tỷ lệ bán hàng tương ứng; tách riêng con số này khỏi hồ sơ dễ dẫn đến kỳ vọng sai về giá đất. Tương tự, biên độ điều chỉnh bất lợi lớn hơn giúp mô hình ghi nhận rõ hơn vị trí hoặc điều kiện khu đất, nhưng không thể quy đổi trực tiếp thành mức giảm giá trên thị trường. Với người theo dõi dự án, câu hỏi thiết thực không phải là “được 11 năm hay không”, mà là hồ sơ dự án xác lập tiến độ nào, thuộc nhóm nào và các giả định doanh thu, chi phí được chứng minh ra sao.
Tóm lại, thay đổi đáng kể nhất của khung mới là mở rộng thời gian ước tính cho dự án rất lớn và điều chỉnh cách phản ánh một số chi phí, bất lợi về vị trí hoặc diện tích. Điều đó có thể làm thay đổi kết quả định giá đất cụ thể, nhưng không ấn định trước kết quả cho mọi dự án. Muốn đánh giá giá đất siêu dự án, cần xem đồng thời tiến độ trong hồ sơ, cách chia doanh thu qua các năm, chi phí được tính và đặc điểm thực tế của khu đất. Đọc quy định như một bộ khung phục vụ định giá — thay vì lời hứa về mức giá hoặc thời hạn áp dụng đồng loạt — mới là cách hiểu đúng.