
Kênh vốn mới, không phải tiền có sẵn
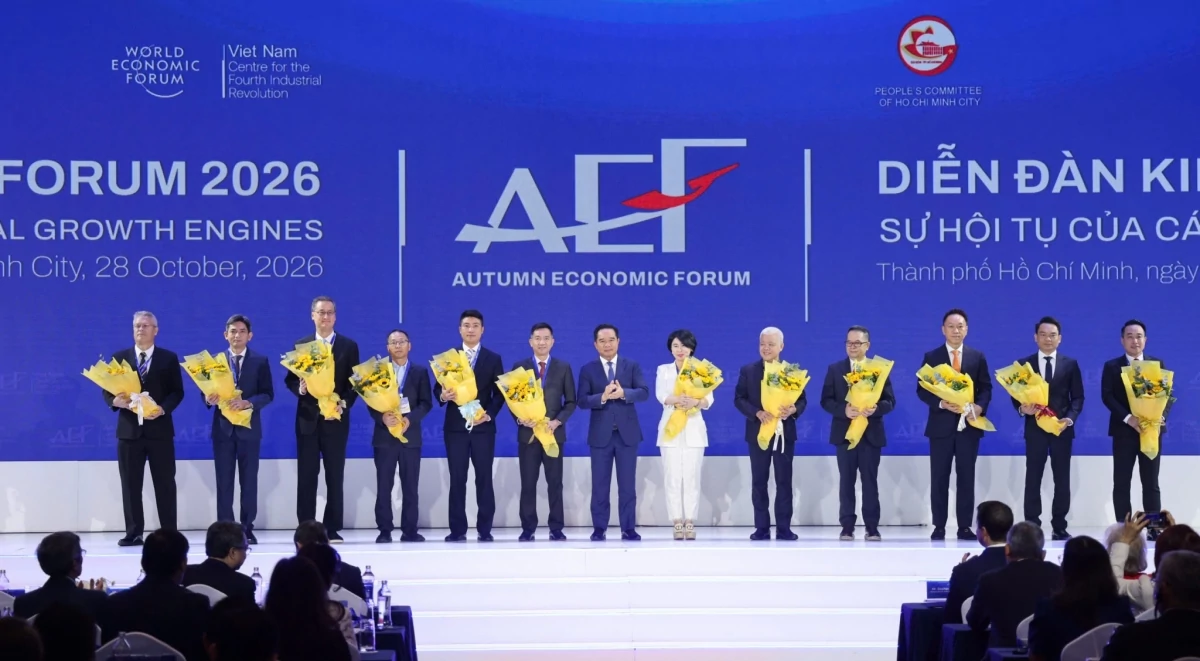
Trái phiếu đô thị là công cụ chính quyền thành phố sử dụng để huy động vốn cho nhu cầu phát triển đô thị; trái phiếu công trình gắn việc huy động vốn với những dự án cụ thể, qua đó mở thêm lựa chọn tài trợ cho hạ tầng. Ngày 30/10, HĐND TP.HCM khóa XI thông qua nghị quyết quy định phát hành hai loại trái phiếu này tại Trung tâm Tài chính quốc tế Việt Nam. Đây là bước mở một cánh cửa vốn, chưa phải thông báo dự án nào chắc chắn được cấp tiền hay công trình nào sẽ khởi công ngay. Theo cơ chế được thông qua, UBND thành phố là chủ thể phát hành trái phiếu tại trung tâm. Ý nghĩa trước mắt nằm ở việc tạo căn cứ pháp lý để chuẩn bị phát hành và kết nối nhu cầu vốn của thành phố với nhà đầu tư trong nước, quốc tế. Giá trị của cơ chế vì thế sẽ được quyết định bởi chất lượng dự án, điều kiện phát hành và sự minh bạch trong sử dụng vốn.
Áp lực vốn khiến thành phố phải mở thêm lựa chọn
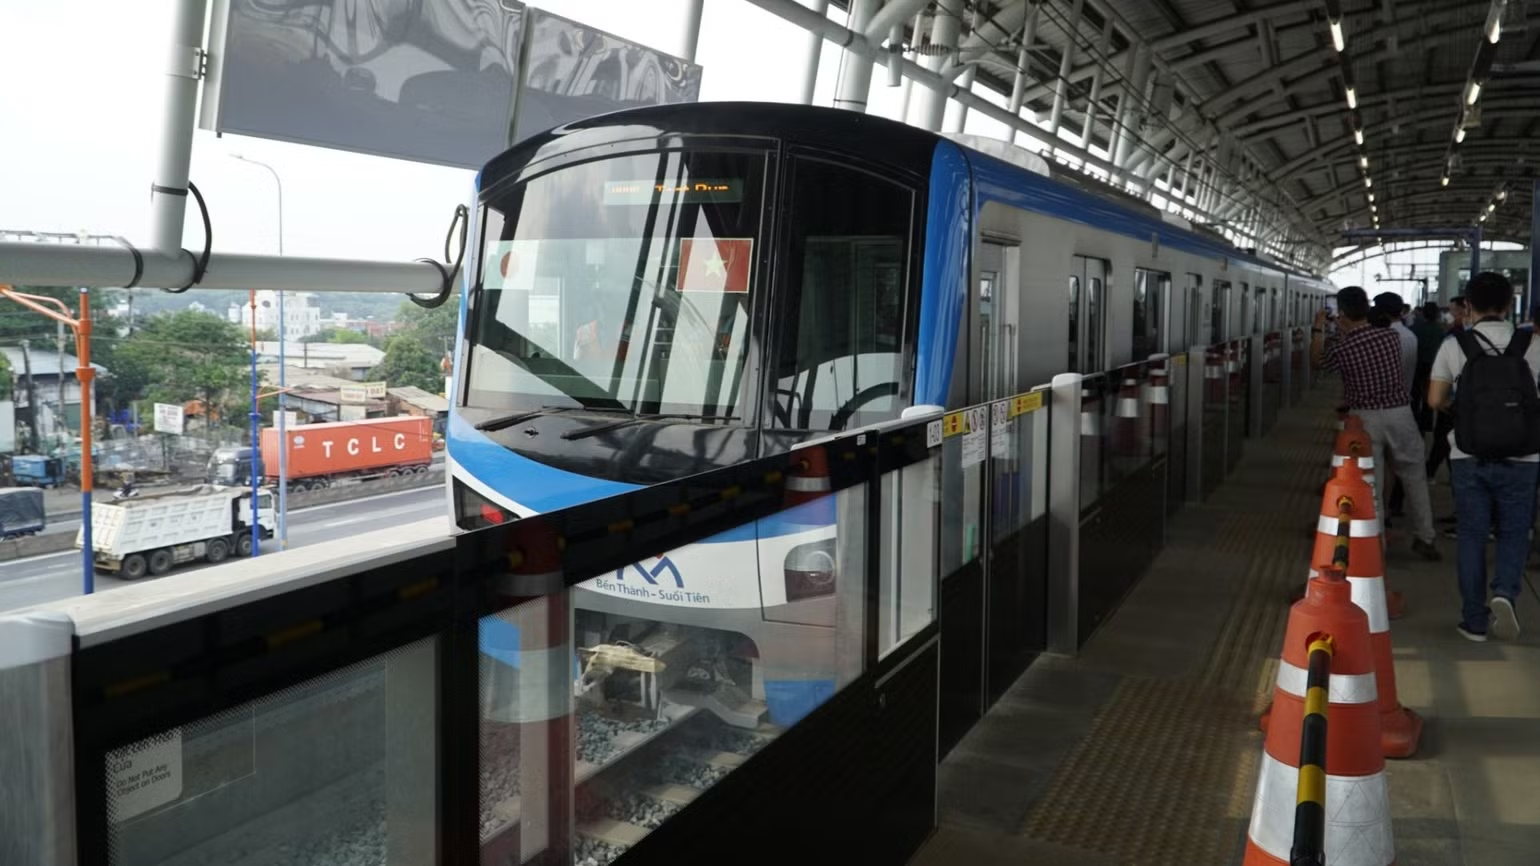
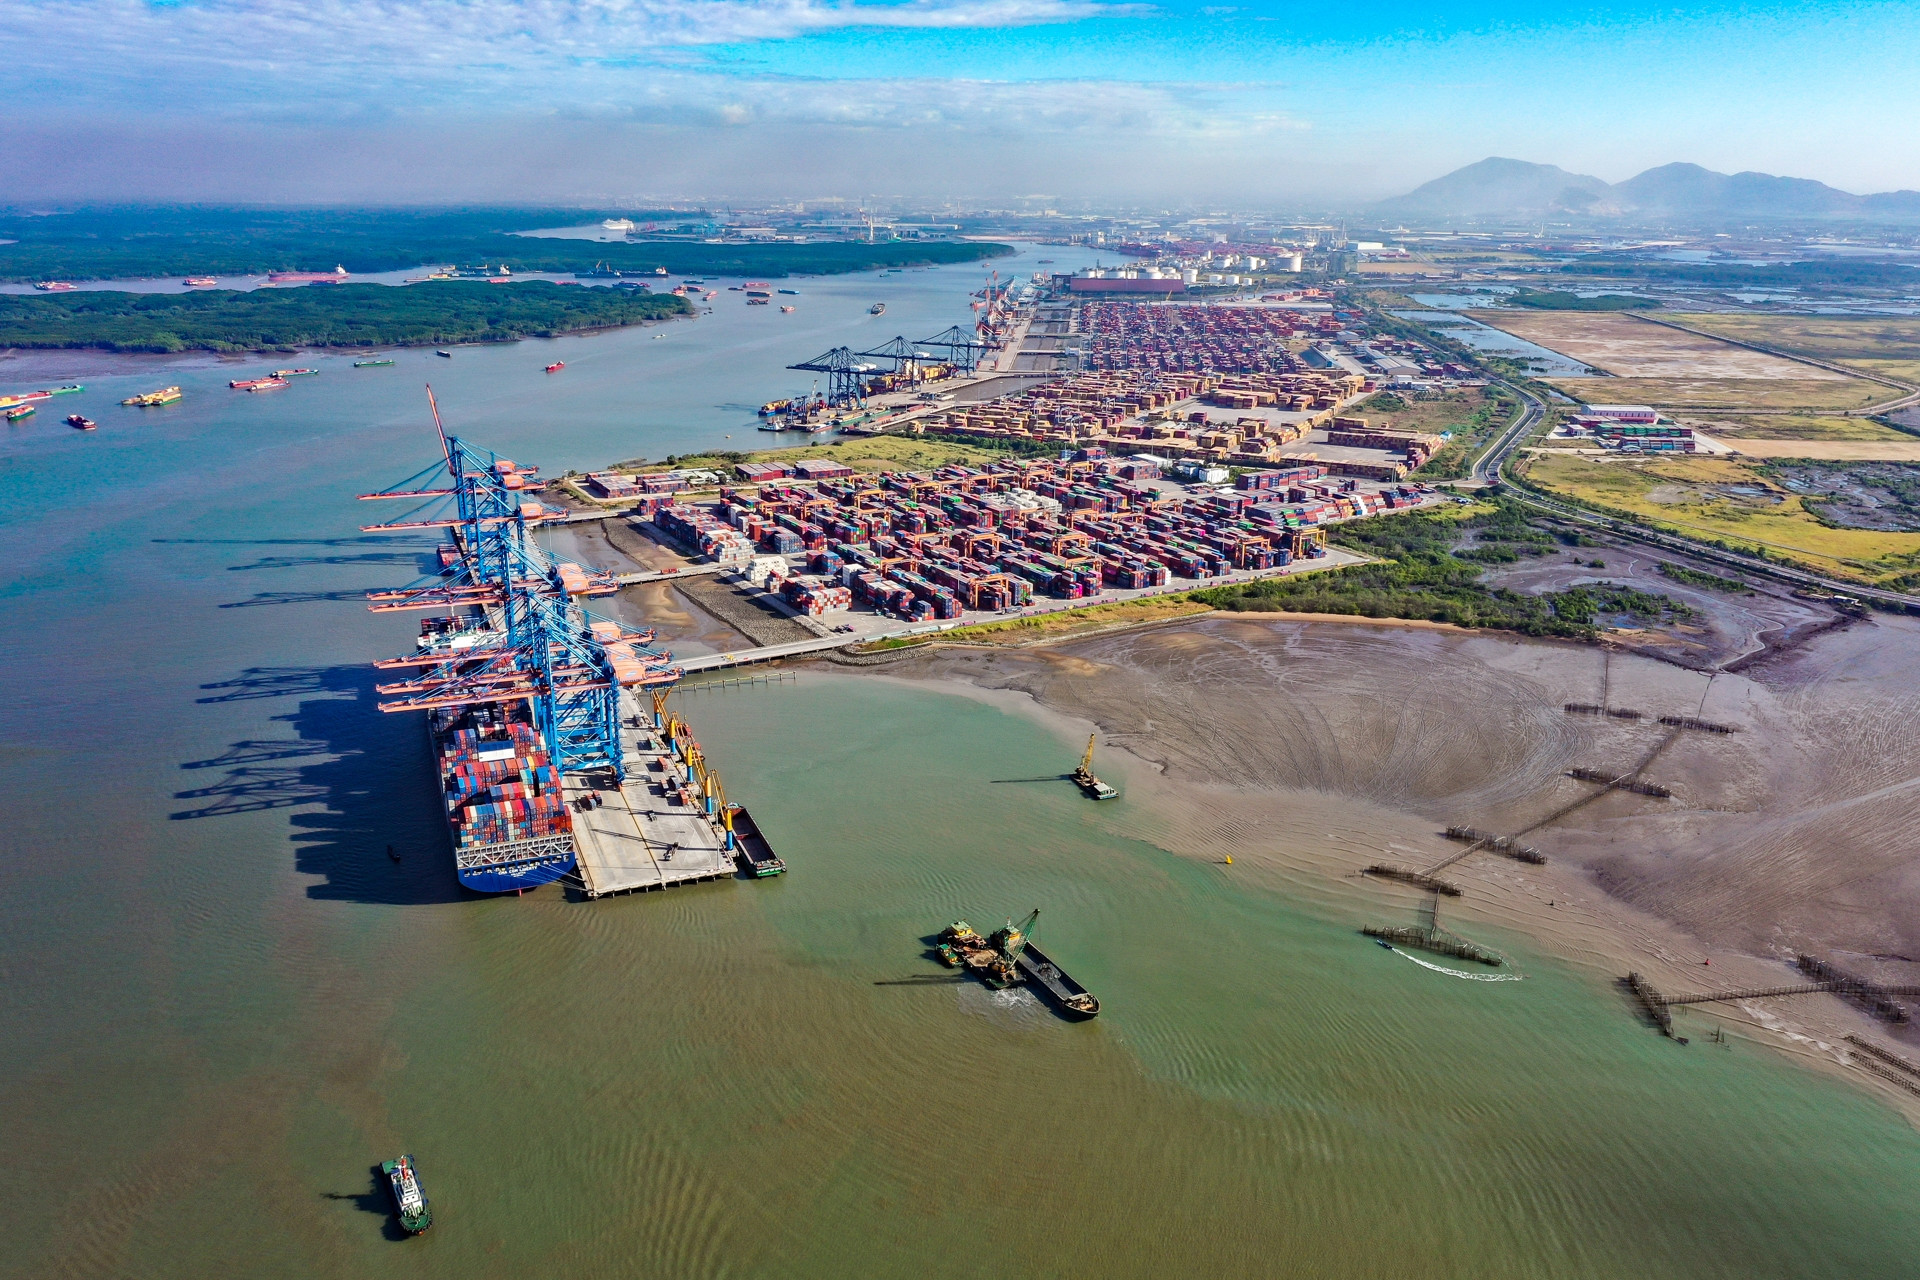
Lý do cần kênh mới rất rõ: nhu cầu đầu tư vượt xa khả năng ngân sách tự đáp ứng. Giai đoạn 2026-2030, nhu cầu đầu tư công cấp thành phố ước khoảng 3,1 triệu tỷ đồng, trong khi ngân sách dự kiến chỉ đáp ứng khoảng 31%. Cùng lúc, TP.HCM có gần 100 công trình giao thông và hạ tầng kỹ thuật trọng điểm, tổng mức đầu tư gần 1,5 triệu tỷ đồng. Danh mục kêu gọi đầu tư theo phương thức đối tác công tư giai đoạn 2026-2031 gồm 90 dự án, tổng mức đầu tư hơn 1,27 triệu tỷ đồng. Những con số này cho thấy trái phiếu không thể thay thế ngân sách hay đối tác tư nhân; chúng có thể bổ sung một nguồn vốn trung và dài hạn trong bài toán nhiều nguồn. Với người dân, kết quả đáng quan tâm không phải quy mô phát hành trên giấy, mà là liệu đường sá, giao thông và hạ tầng thiết yếu có được triển khai kịp để theo kịp đô thị hóa và dân số tăng hay không.
Dự án nào có thể hưởng lợi?
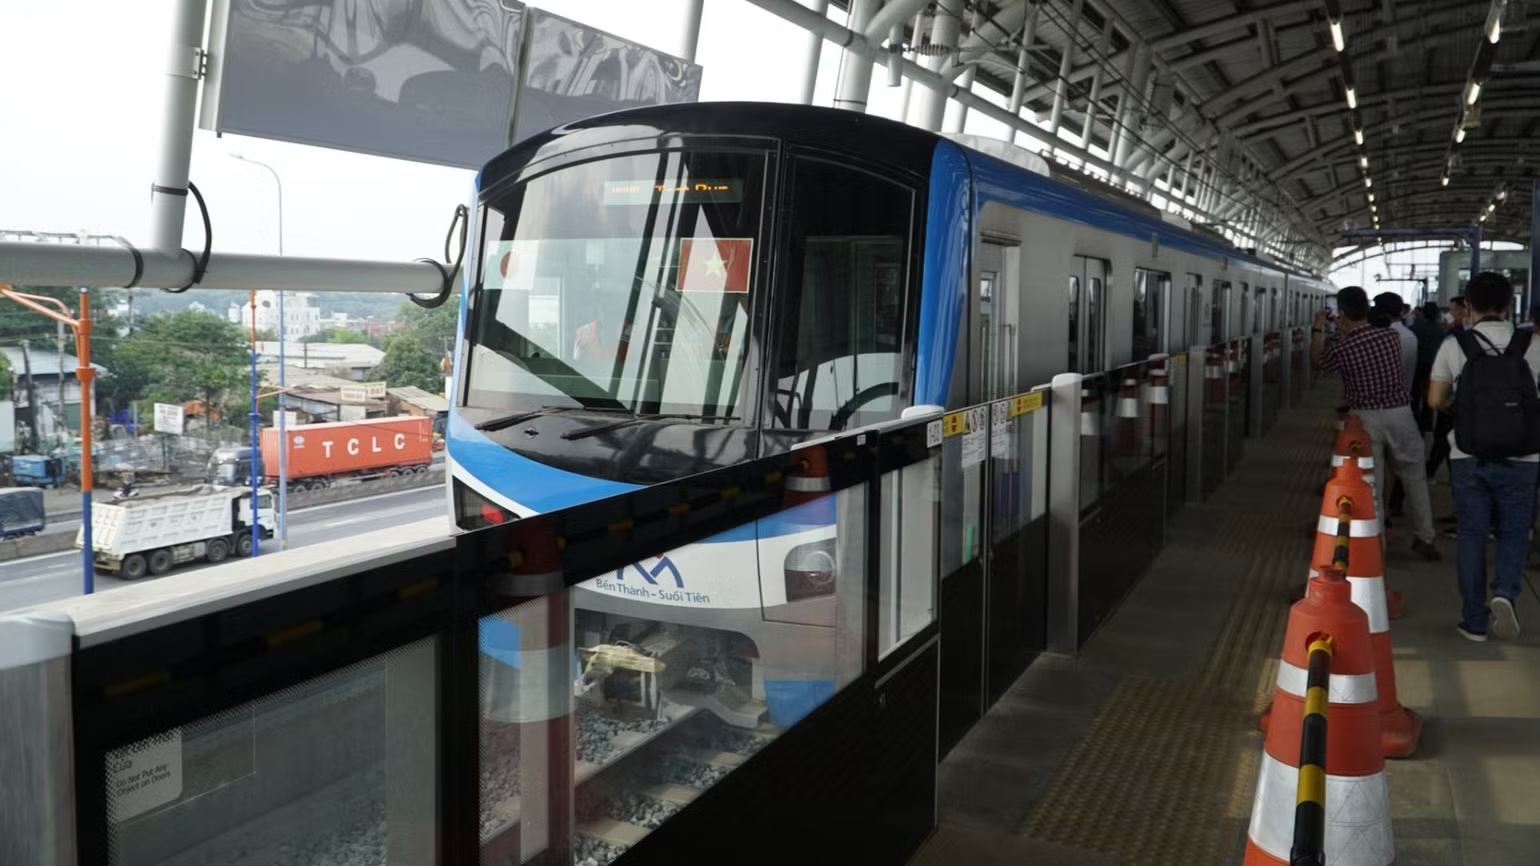
Nghị quyết hướng tới các dự án hạ tầng trọng điểm, nhưng danh mục dự án tiên phong chưa được xác định trong thông tin hiện có. Thành phố dự kiến chọn một số dự án khả thi để phát hành trái phiếu tại Trung tâm Tài chính quốc tế trong giai đoạn đầu; VIFC-HCMC và các đơn vị liên quan đang phối hợp xây dựng danh mục. Vì vậy, không nên coi mọi dự án giao thông lớn hay mọi dự án PPP đều mặc nhiên được hưởng vốn từ kênh này. Cơ chế trái phiếu đô thị và trái phiếu công trình cũng cần được nhìn riêng với kế hoạch phát hành trái phiếu riêng cho metro: thông tin về nghị quyết này chỉ xác nhận khuôn khổ huy động vốn cho hạ tầng trọng điểm, không xác nhận một tuyến metro cụ thể sẽ được tài trợ. Cách tiếp cận thận trọng là chờ công bố dự án, mục đích sử dụng vốn và điều kiện phát hành trước khi kết luận công trình nào được ưu tiên.
Uy tín phát hành sẽ quan trọng hơn lời hứa huy động
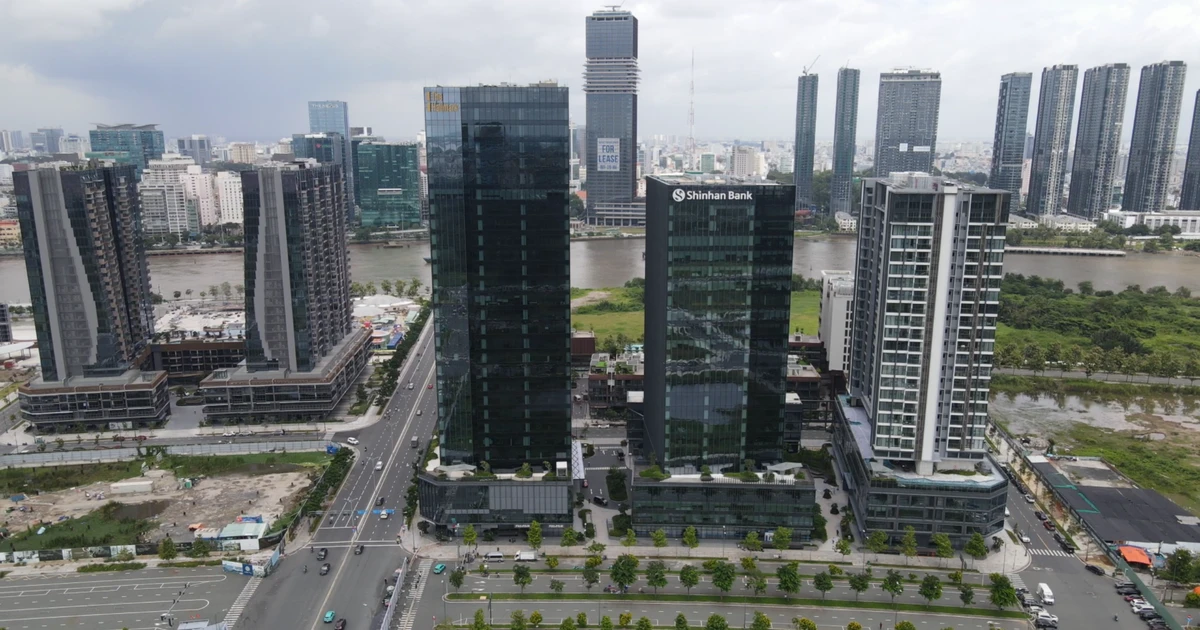
Phát hành tại Trung tâm Tài chính quốc tế còn là phép thử khả năng tiếp cận nhà đầu tư và xây dựng thị trường vốn, chứ không chỉ là cách tìm tiền cho một số công trình. Theo ông Nguyễn Hữu Huân, Phó Chủ tịch Cơ quan điều hành VIFC-HCMC, đợt phát hành đầu tiên sẽ đặt nền tảng cho uy tín của thành phố trên thị trường vốn quốc tế. Điều đó đòi hỏi công khai thông tin, bảo vệ quyền lợi nhà đầu tư và bảo đảm tiền huy động được dùng đúng mục đích, không dành cho chi thường xuyên. Thành phố dự kiến hoàn thiện quy trình tiếp nhận quỹ đầu tư trong tháng 11/2026; việc tiếp nhận hồ sơ và xem xét cấp phép cho ngân hàng, công ty chứng khoán cùng các hoạt động có điều kiện sẽ theo lộ trình khi quy định tương ứng được ban hành. Đây là phần việc quyết định độ tin cậy của kênh mới. Nếu chuẩn bị dự án và kỷ luật tài chính không theo kịp tham vọng huy động, trái phiếu khó tạo được niềm tin bền vững.
Kết luận: cơ chế mới mở thêm một hướng vốn cần thiết cho hạ tầng TP.HCM, nhưng chưa đồng nghĩa nguồn tiền đã sẵn sàng cho từng công trình. Lợi ích thực tế sẽ phụ thuộc vào việc thành phố chọn đúng dự án, công bố rõ cách sử dụng vốn và chứng minh khả năng quản trị khoản vay. Chỉ khi những điều kiện ấy được đáp ứng, trái phiếu mới có thể chuyển từ một khuôn khổ pháp lý thành hạ tầng tốt hơn cho người dân.