
AI tăng tốc, nhưng không thể đứng tên chịu trách nhiệm
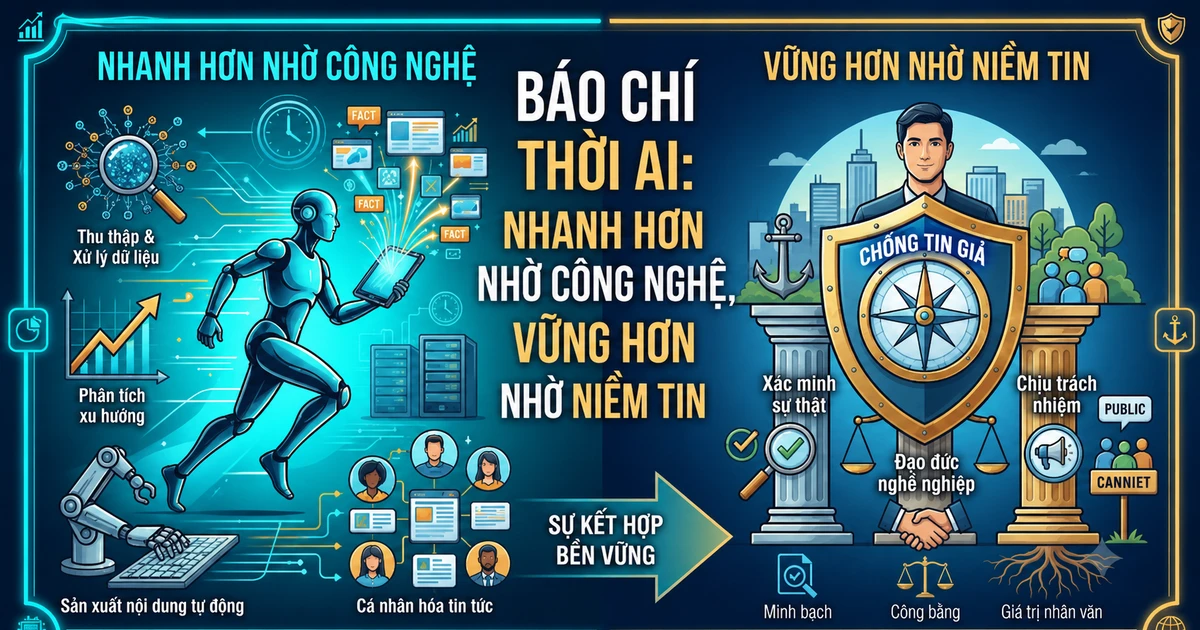
AI trong ngân hàng là việc dùng hệ thống trí tuệ nhân tạo để hỗ trợ hoặc tự động hóa các quyết định và quy trình tài chính, từ phát hiện gian lận đến thẩm định tín dụng, dưới cơ chế kiểm soát phù hợp. Giá trị của công nghệ này nằm ở tốc độ và khả năng xử lý lượng dữ liệu lớn; giới hạn của nó là không thể tự gánh trách nhiệm khi khách hàng bị ảnh hưởng bởi một quyết định sai. AI đang giúp ngân hàng phát hiện gian lận, thẩm định tín dụng và cá nhân hóa cảnh báo, đồng thời hỗ trợ tuân thủ và vận hành. Nhưng tốc độ triển khai không nên được xem là thước đo thành công nếu chưa xác định ai có quyền phê duyệt, ai phải rà soát và ai chịu trách nhiệm khắc phục. Ranh giới cần rõ: AI có thể đề xuất hoặc thực hiện công việc được giao, còn nghĩa vụ giải trình vẫn thuộc về con người và tổ chức.
Sự thay đổi đã chạm tới đời sống thường ngày. Khách hàng có thể nhờ công cụ AI so sánh bên cho vay, đánh giá lựa chọn vay hoặc tìm nơi có lãi suất cạnh tranh thay vì tự mở nhiều trang ngân hàng. Tuy nhiên, việc tìm đến AI không đồng nghĩa với tin tưởng nó. Có 53% khách hàng được khảo sát sử dụng AI để nhận tư vấn tài chính, nhưng chỉ 27% nói rằng họ tin AI cung cấp thông tin và hướng dẫn tài chính. Khoảng cách ấy là lời nhắc cho ngân hàng: thuận tiện không đủ để tạo niềm tin. Nếu hệ thống từ chối hồ sơ, gắn cờ giao dịch hoặc gửi cảnh báo thiếu chính xác, khách hàng cần được biết quyết định dựa trên điều gì và có thể yêu cầu người thật xem xét.
Sai lệch có thể lan rộng nhanh hơn khả năng sửa chữa
AI không tự biến dữ liệu đầu vào thành sự thật. Nếu các bộ phận định nghĩa một khái niệm như “khách hàng đang hoạt động” theo những cách khác nhau, mô hình có thể đưa ra kết quả khác nhau và kéo theo các quyết định khác nhau về kinh doanh, rủi ro hoặc tuân thủ. Khi một tác nhân AI được phép tự động thực hiện công việc, lỗi trong định nghĩa hay quy trình có thể lặp lại trên quy mô lớn trước khi nhân viên kịp nhận ra. Vì vậy, kiểm soát AI phải bắt đầu từ chất lượng dữ liệu, nguồn gốc có thể truy xuất và quy định rõ dữ liệu được dùng vào mục đích nào. Ngân hàng cũng cần đặt giới hạn cụ thể: hệ thống chỉ được đề xuất, được phê duyệt hay được tự thực hiện đến đâu. Tự động hóa một quy trình bất cập chỉ khiến vấn đề chạy nhanh hơn.
Câu hỏi ai chịu trách nhiệm không thể được giải quyết bằng cách đổ lỗi cho mô hình. Trách nhiệm nghiệp vụ vẫn thuộc về con người, từ người lập và trình hồ sơ đến người thẩm định, rà soát; AI hỗ trợ quyết định chứ chưa thay thế người có thẩm quyền. Điều đó cần được chuyển thành quy trình có thể kiểm chứng: ghi nhật ký hành động, truy xuất nguồn gốc, giám sát theo thời gian thực và giữ khả năng can thiệp hoặc dừng hệ thống. Mức tự động hóa phải tương xứng với mức độ rủi ro. Với quyết định có thể ảnh hưởng đáng kể đến quyền lợi khách hàng, phê duyệt của con người không nên là thủ tục hình thức sau khi máy đã quyết định xong.
An toàn phải được tính từ lúc thiết kế, không phải thêm vào sau khi sản phẩm hoàn tất; kết quả do AI tạo ra vẫn cần được con người kiểm tra, đánh giá và phê duyệt.
Giữ con người trong vòng kiểm soát
Giám sát con người không có nghĩa là nhân viên phải xem lại mọi tác vụ máy móc. Ý nghĩa của nó là có người đủ thẩm quyền, thông tin và thời gian để nhận ra khi mô hình sai, xem xét hoàn cảnh cá nhân và đảo ngược kết quả nếu cần. Khi AI xử lý công việc thủ công, lặp lại, cán bộ ngân hàng có thể dành thêm thời gian cho tư vấn và phục vụ khách hàng. Đó mới là lợi ích đáng bảo vệ: công nghệ giải phóng thời gian cho phán đoán và hỗ trợ, thay vì dùng tốc độ làm cớ để cắt bỏ khâu chịu trách nhiệm. Khách hàng cần một lối chuyển tiếp tới nhân viên thật, lời giải thích dễ hiểu và cơ chế khiếu nại hữu hiệu, nhất là khi cảnh báo gian lận hoặc đánh giá tín dụng gây bất lợi.
Niềm tin cũng có thể bị tổn hại nếu ngân hàng dùng AI quá mức mà không minh bạch. Số người tiêu dùng nói rằng việc một thương hiệu sử dụng AI quá nhiều khiến họ ít tin tưởng thương hiệu hơn đã tăng 95% trong một năm. Con số này không chứng minh mọi ứng dụng AI đều làm suy giảm niềm tin, nhưng cho thấy hiệu quả vận hành không thể thay thế sự tin cậy. Ngân hàng cần nói rõ AI tham gia ở đâu, con người kiểm tra những gì và khách hàng có thể đề nghị xem xét lại ra sao. Trách nhiệm AI chỉ có ý nghĩa khi người bị ảnh hưởng có thể nhận được câu trả lời, chứ không phải lời giải thích rằng “hệ thống đã quyết định”.
Mở rộng từng bước, gắn tự động hóa với rủi ro
Ngân hàng không cần chờ mọi dữ liệu hoàn hảo mới bắt đầu, nhưng cần chọn từng bài toán nghiệp vụ, đánh giá giá trị và hậu quả của sai sót rồi mới quyết định mức tự động hóa. Nên khởi đầu ở quy trình có mục tiêu rõ và hiệu quả đo lường được, phân định trước khâu máy có thể xử lý với khâu cần người phê duyệt, sau đó mới mở rộng sang việc phức tạp hơn. Đây là cách thực tế hơn cả triển khai ồ ạt lẫn trì hoãn vô thời hạn. Mỗi bước cần có tiêu chí dừng, kiểm tra khả năng giải thích và kiểm toán, cùng người chịu trách nhiệm khi kết quả lệch chuẩn. Sẵn sàng cho AI không chỉ là có mô hình hay hạ tầng; đó là khả năng biến dữ liệu thành quyết định đúng, được phép và có thể giải trình.
Quản trị cũng phải tiếp diễn sau khi triển khai. Ngân hàng nên kiểm tra định kỳ cách các nền tảng AI mô tả thương hiệu và sản phẩm, đồng thời theo dõi độ chính xác và danh tiếng; việc rà soát hàng quý có thể giúp nhận diện xu hướng cải thiện hoặc suy giảm. Với các hệ thống nội bộ, cần theo dõi lỗi, ghi nhận can thiệp của nhân viên và điều chỉnh quy trình khi dữ liệu hay bối cảnh thay đổi. Kết luận không nên mơ hồ: AI có thể tăng tốc ngân hàng, nhưng không được trở thành nơi trú ẩn để né trách nhiệm. Khi quyết định sai, người có thẩm quyền và tổ chức triển khai phải giải thích, khắc phục và bảo vệ khách hàng. Tốc độ chỉ đáng giá khi đi cùng kiểm soát và một con người có thể đứng ra chịu trách nhiệm.