
Từ nguồn vốn tín dụng sang động lực tăng trưởng dài hạn
Cải cách thị trường tài chính là quá trình hoàn thiện thể chế, sản phẩm và hạ tầng để dòng vốn được huy động, phân bổ và sử dụng hiệu quả, phục vụ tăng trưởng dài hạn thay vì phụ thuộc chủ yếu vào tín dụng ngân hàng. Đây không phải việc riêng của ngành chứng khoán: mục tiêu tăng trưởng GDP bình quân từ 10% mỗi năm trong giai đoạn 2026–2030 đòi hỏi thị trường tài chính dẫn dắt nguồn lực cho cả nền kinh tế.
Ngày 27/7/2026, Thủ tướng Chính phủ ban hành Quyết định 1413/QĐ-TTg phê duyệt Đề án Cải cách tổng thể thị trường tài chính Việt Nam đến năm 2045. Hướng đi đúng là chuyển khỏi cấu trúc quá lệ thuộc vào tín dụng, để thị trường vốn đảm nhận tốt hơn việc cung ứng vốn trung và dài hạn. Mục tiêu huy động vốn trên thị trường vốn bình quân 2 triệu tỷ đồng mỗi năm trong giai đoạn 2026–2030 cho thấy quy mô nhiệm vụ, nhưng đạt con số đó cần nhiều hơn việc mở thêm kênh gọi vốn: nhà đầu tư phải tin vào chất lượng tài sản, luật chơi và khả năng thanh toán.
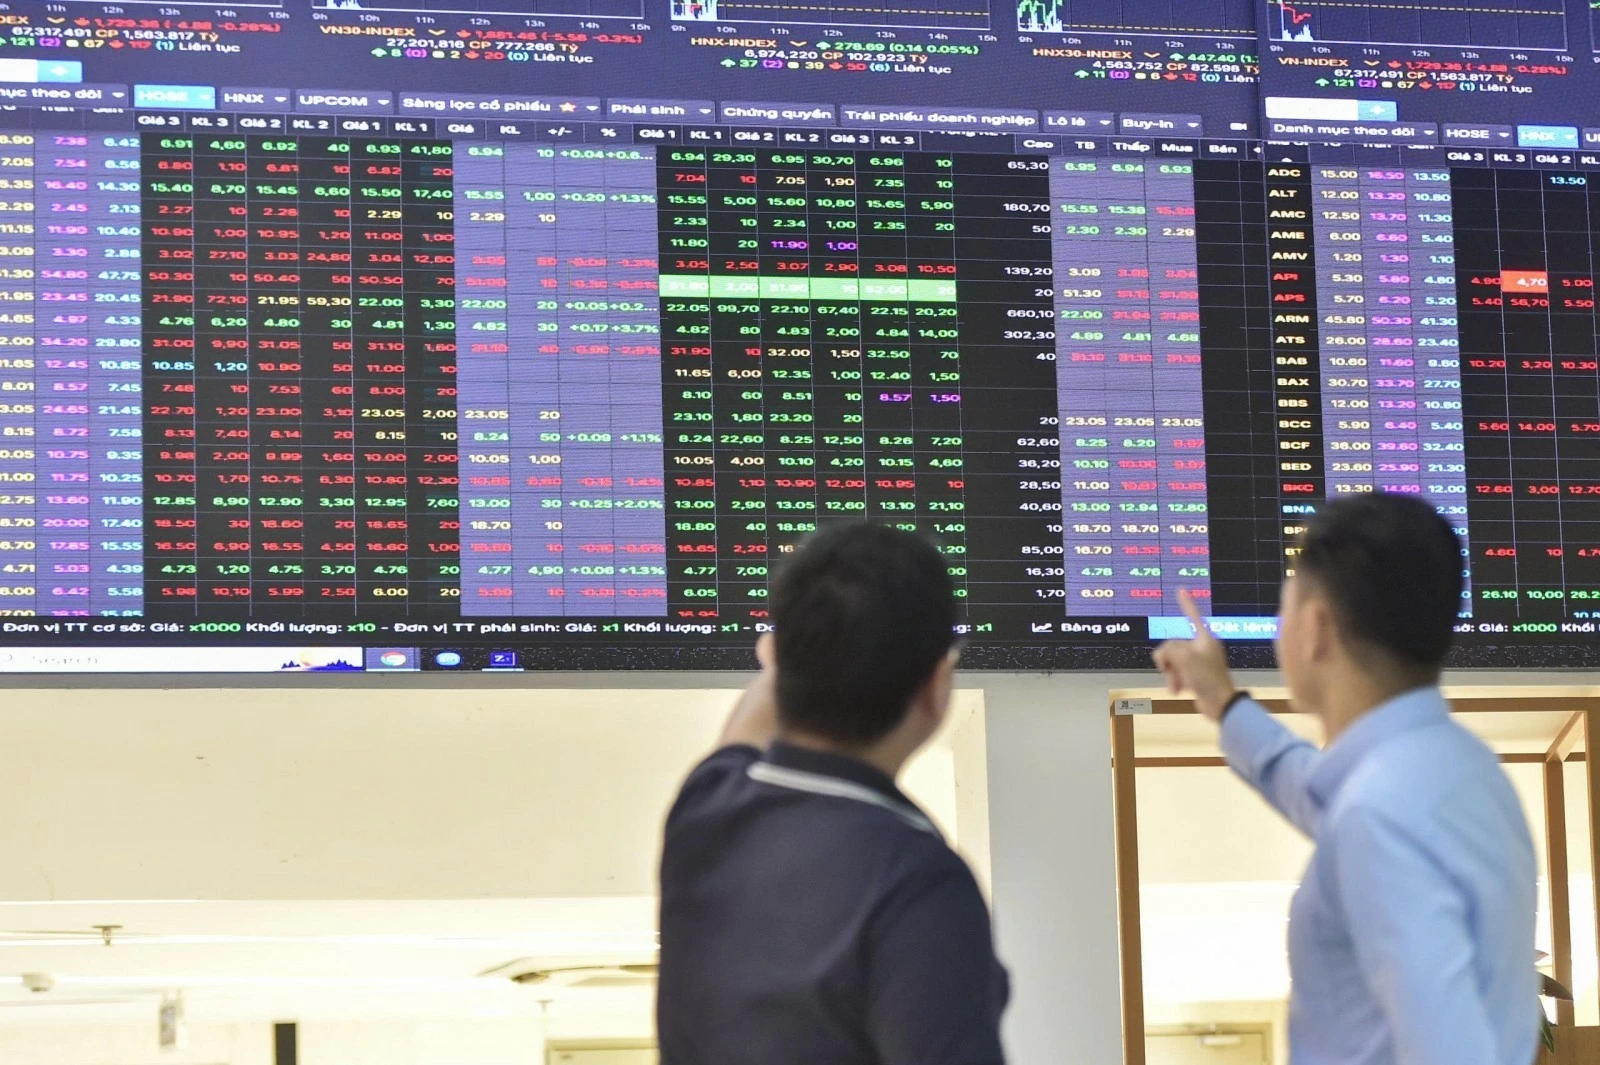
Đến ngày 30/9/2026, vốn hóa thị trường chứng khoán đạt khoảng 10,3 triệu tỷ đồng, tương đương 80,2% GDP ước tính năm 2025; số tài khoản nhà đầu tư gần 14,1 triệu, vượt mục tiêu 11 triệu vào năm 2030. Độ lớn và mức độ tham gia đã tăng, nhưng số tài khoản không tự động biến thành dòng vốn dài hạn. Cải cách chỉ có ý nghĩa khi biến quy mô thành khả năng phân bổ vốn hiệu quả, minh bạch và ít tổn thương hơn trước biến động.
Danh mục rộng hơn, nhưng chất lượng hàng hóa mới quyết định
Thị trường chứng khoán Việt Nam đã có nhiều lớp sản phẩm hơn cổ phiếu và trái phiếu: danh mục gồm chứng khoán cơ sở, phái sinh, chứng chỉ quỹ và chứng quyền có bảo đảm. Nhóm phái sinh có hợp đồng tương lai chỉ số VN30 cùng hợp đồng tương lai trái phiếu Chính phủ kỳ hạn 5 năm và 10 năm. Sự đa dạng này giúp nhà đầu tư có thêm cách tiếp cận thị trường và quản trị rủi ro, nhưng độ phong phú của danh mục không thể thay thế chất lượng doanh nghiệp niêm yết.
Vấn đề nằm ở chỗ hàng hóa chưa đồng đều, trong khi thị trường vẫn phụ thuộc nhiều vào nhà đầu tư cá nhân trong nước. Muốn thu hút các quỹ, cần thêm doanh nghiệp quy mô lớn có nền tảng tài chính tốt và triển vọng tăng trưởng dài hạn; cổ phần hóa, thoái vốn nhà nước gắn với niêm yết có thể bổ sung nguồn cung nếu được thực hiện thực chất. Tuy vậy, quy mô chỉ là cửa vào. Khả năng tạo lợi nhuận bền vững, chất lượng dòng tiền, hiệu quả sử dụng vốn và kỷ luật phân bổ vốn mới quyết định sức hấp dẫn.
Minh bạch cũng phải vượt khỏi yêu cầu nộp đủ hồ sơ. Doanh nghiệp cần giải thích rõ chiến lược, kế hoạch vốn và triển vọng; công bố thông tin bằng tiếng Anh, quan hệ nhà đầu tư, tính độc lập của hội đồng quản trị và quyền cổ đông thiểu số đều cần được nâng chuẩn. Mở rộng sản phẩm mà để chất lượng tài sản và niềm tin tụt lại sẽ khiến thị trường thêm phức tạp chứ chưa chắc thêm hấp dẫn.
Nâng cấp hạ tầng để giữ dòng vốn sau nâng hạng
Bước tiến nâng hạng là cột mốc quan trọng, không phải đích đến. Để giữ dòng vốn, nâng cấp hạ tầng chứng khoán phải đi cùng nâng chất lượng doanh nghiệp và tháo gỡ trở ngại cho nhà đầu tư nước ngoài. Trọng tâm là hoàn thiện hệ thống thanh toán, bù trừ và triển khai cơ chế đối tác bù trừ trung tâm (CCP). Với CCP, rủi ro đối tác được quản lý tập trung; bù trừ đa phương giúp các bên thanh toán theo nghĩa vụ ròng thay vì xử lý riêng toàn bộ nghĩa vụ của từng giao dịch. Đây là cải tiến vận hành có ý nghĩa trực tiếp với an toàn và năng lực mở rộng của thị trường.
Lộ trình đã đặt các mốc cụ thể: triển khai CCP trên thị trường chứng khoán cơ sở trong năm 2027, đồng thời xây dựng hạ tầng thanh toán hiện đại, đồng bộ và kết nối trong nước với các hệ thống song phương, đa phương chậm nhất vào năm 2028. Các mốc này cần được xem như yêu cầu thực hiện, không chỉ là mục tiêu công nghệ. Hệ thống phải vận hành thông suốt, được kiểm thử và có khả năng xử lý rủi ro trước khi thị trường mở rộng quy mô.
Phần mềm của cải cách cũng quan trọng không kém: khung pháp lý phải theo kịp công nghệ tài chính, dữ liệu và trí tuệ nhân tạo; giám sát cần đủ sức phát hiện thao túng, giao dịch nội gián và gian lận báo cáo. Nếu nhà đầu tư nước ngoài khó tiếp cận, hoặc nhà đầu tư trong nước không tin vào tính công bằng, hạ tầng hiện đại sẽ chưa đủ để biến nâng hạng thành dòng vốn bền vững.
Giao dịch xuyên trưa và nới biên độ: thử nghiệm có điều kiện
Giao dịch xuyên trưa có thể giảm khoảng ngắt giữa phiên sáng và phiên chiều, tạo thêm thời gian đặt lệnh và hỗ trợ thanh khoản; giờ giao dịch dài hơn cũng có thể thuận tiện hơn cho nhà đầu tư quốc tế. Nhưng thêm thời gian không đồng nghĩa tự động có thêm dòng tiền. Vận hành lâu hơn làm tăng chi phí, còn trong một số điều kiện, khoảng cách giá có thể nới rộng và gây nhiễu. Kinh nghiệm các thị trường cũng không thống nhất, nên sao chép một mô hình mà không xét nhu cầu trong nước là lựa chọn thiếu thận trọng.
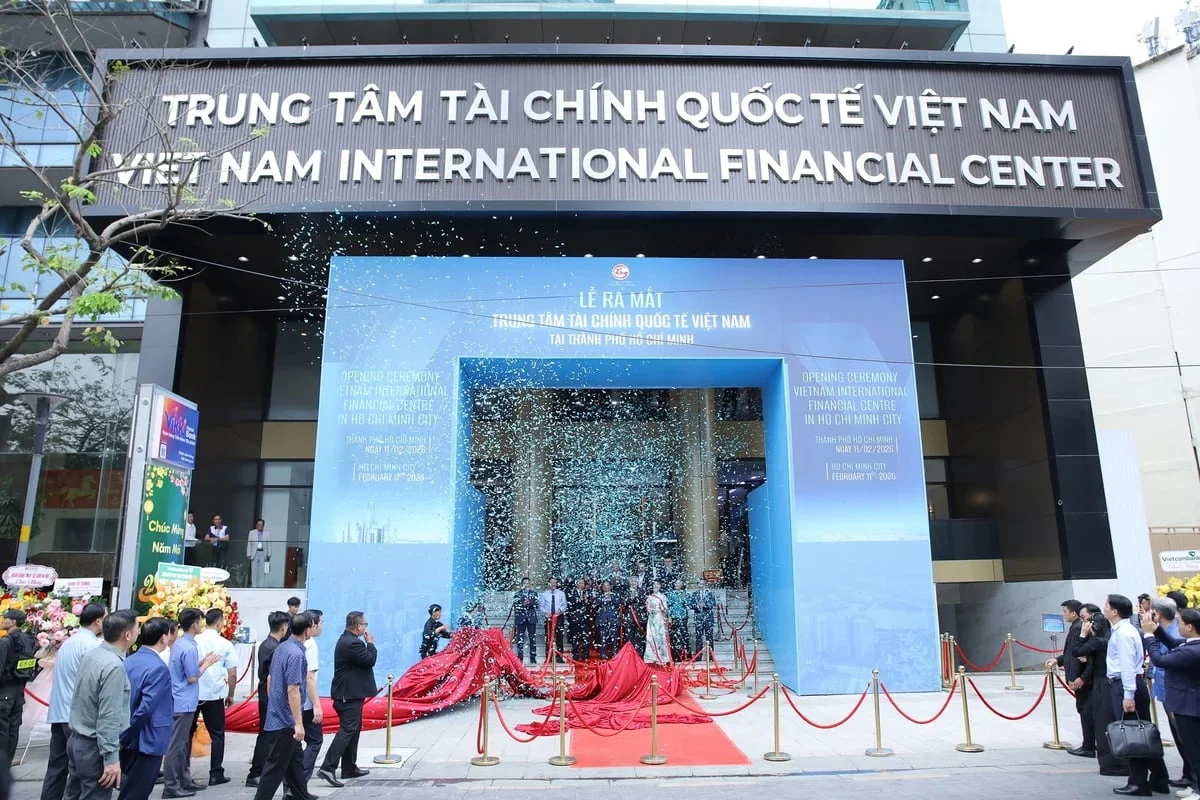
VNX đang tiếp tục đánh giá lợi ích, chi phí và khả năng đáp ứng của thị trường; việc xem xét giao dịch xuyên trưa cần dựa trên điều kiện thực tế và nhu cầu, không chạy theo tín hiệu hình thức. Cuối tháng 9/2026, VNX ký biên bản ghi nhớ với Sở Giao dịch Chứng khoán Singapore để hợp tác phát triển sản phẩm chứng chỉ lưu ký, đồng thời tiếp tục nghiên cứu phương án giao dịch xuyên trưa. Những bước đi này cần gắn với kiểm thử đầy đủ và cơ chế giám sát phù hợp.
Nới biên độ cũng có thể làm thị trường linh hoạt hơn, nhưng đồng nghĩa nhà đầu tư phải thích nghi với mức biến động lớn hơn trong ngày; tài khoản dùng đòn bẩy cao có thể đối mặt với rủi ro tăng nhanh. Với người giao dịch cá nhân, thay đổi giờ mở cửa còn đòi hỏi điều chỉnh thói quen theo dõi và đặt lệnh. Vì vậy, cải cách cơ chế giao dịch nên triển khai theo lộ trình, có thông tin hướng dẫn rõ và bảo đảm hệ thống khớp lệnh, thanh toán, quản lý tài sản vận hành tin cậy.
Cải cách phải được đo bằng niềm tin và hiệu quả phân bổ vốn
Mở rộng hàng hóa, nâng cấp hạ tầng và điều chỉnh giờ giao dịch là các mắt xích liên kết, không phải những sáng kiến có thể đánh giá riêng lẻ. Sản phẩm mới cần tài sản cơ sở đủ chất lượng; thị trường hoạt động dài hơn cần hệ thống đủ an toàn; nâng hạng cần doanh nghiệp minh bạch và cơ chế tiếp cận thuận lợi. Thiếu một mắt xích, sức hút có thể chỉ tăng nhất thời, còn chi phí và rủi ro sẽ ở lại.
Thước đo cuối cùng của cải cách thị trường tài chính không nên chỉ là vốn hóa, số tài khoản hay thời lượng giao dịch, mà là khả năng đưa vốn đến doanh nghiệp có năng lực tạo giá trị dài hạn. Giao dịch xuyên trưa hay nới biên độ chỉ đáng làm khi được thử nghiệm kỹ, giám sát chặt và chứng minh đem lại lợi ích thực cho thị trường. Ưu tiên đúng thứ tự—chất lượng hàng hóa, hạ tầng an toàn, minh bạch rồi mới mở rộng cơ chế—sẽ giúp thị trường chứng khoán Việt Nam chuyển bước tiến nâng hạng thành nền tảng tăng trưởng bền vững.