
Giữ lãi suất để chờ dữ liệu, không phải khép lại tranh luận
Lãi suất Fed là mức điều hành do Cục Dự trữ Liên bang Mỹ quyết định để tác động đến điều kiện tài chính và hướng lạm phát về mục tiêu; vì vậy, mỗi lần giữ nguyên vẫn phản ánh một lựa chọn chính sách có chủ đích. Tại cuộc họp kéo dài hai ngày kết thúc hôm 28/10, Fed bỏ phiếu với tỷ lệ 10 thuận, 2 chống để giữ lãi suất trong khoảng 3,75% đến 4%. Quyết định đúng dự báo thị trường, nhưng điều đáng chú ý là lý do chờ đợi: Fed muốn có thêm dữ liệu lạm phát trước khi hành động, trong bối cảnh cuộc bầu cử giữa nhiệm kỳ ngày 3/11 đang đến gần. Đây không phải tín hiệu rằng áp lực giá đã được giải quyết. FOMC nhận định kinh tế vẫn tăng trưởng mạnh, lạm phát còn cao, và cần thêm thông tin để chọn lập trường phù hợp đưa lạm phát về mục tiêu 2%.
Bất đồng nội bộ khiến quyết định kém một chiều
Hai phiếu chống cho thấy sự đồng thuận quanh việc chờ đợi không bao trùm toàn bộ FOMC. Thống đốc Lisa Cook và Chủ tịch Fed chi nhánh Cleveland Beth Hammack muốn tăng lãi suất thêm 0,25 điểm phần trăm; với Cook, đây là lần đầu bà bất đồng về quyết định lãi suất kể từ khi gia nhập Fed năm 2022. Khác biệt này quan trọng hơn một chi tiết thủ tục: nó cho thấy các nhà hoạch định chính sách chưa thống nhất liệu nguy cơ lạm phát dai dẳng hay tác động của lãi suất hiện tại đáng được ưu tiên hơn. Giá nhiên liệu, nhu cầu tiêu dùng vững và đầu tư liên quan đến AI tiếp tục là những áp lực được nêu ra. Trong khi đó, thị trường vẫn đặt khả năng tăng lãi suất tại cuộc họp tháng 12 ở mức khoảng 80%, dù dự báo này giảm sau phát biểu của Kevin Warsh. Con số ấy là kỳ vọng thị trường, không phải cam kết của Fed.
Kevin Warsh đặt tăng trưởng và lạm phát trong cùng một khung
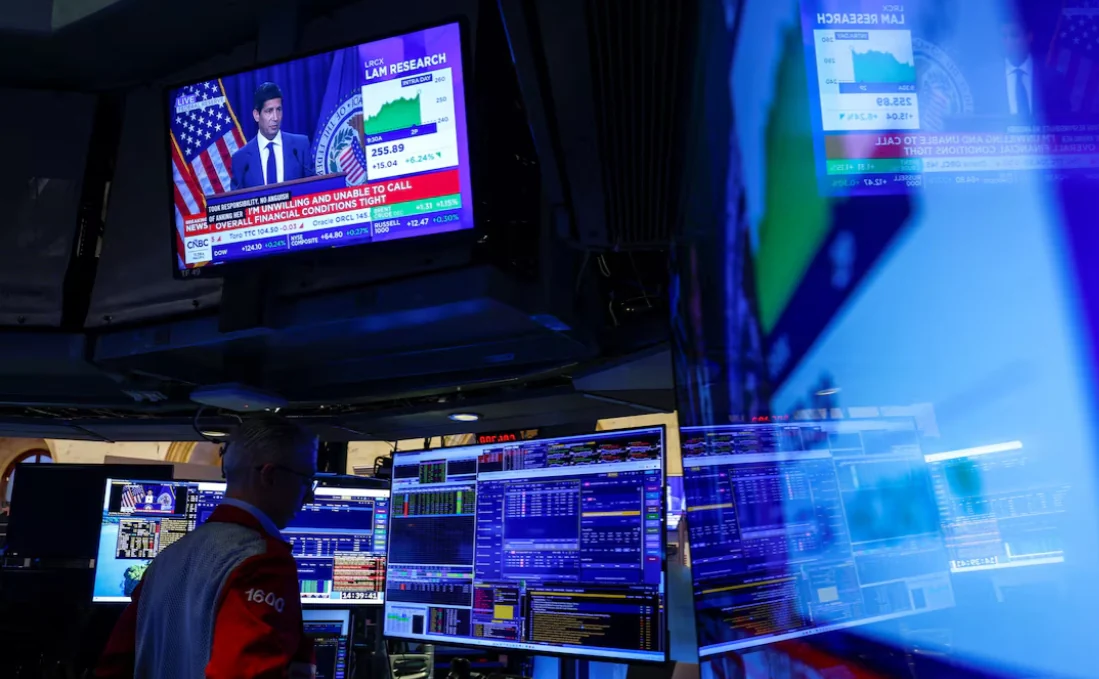
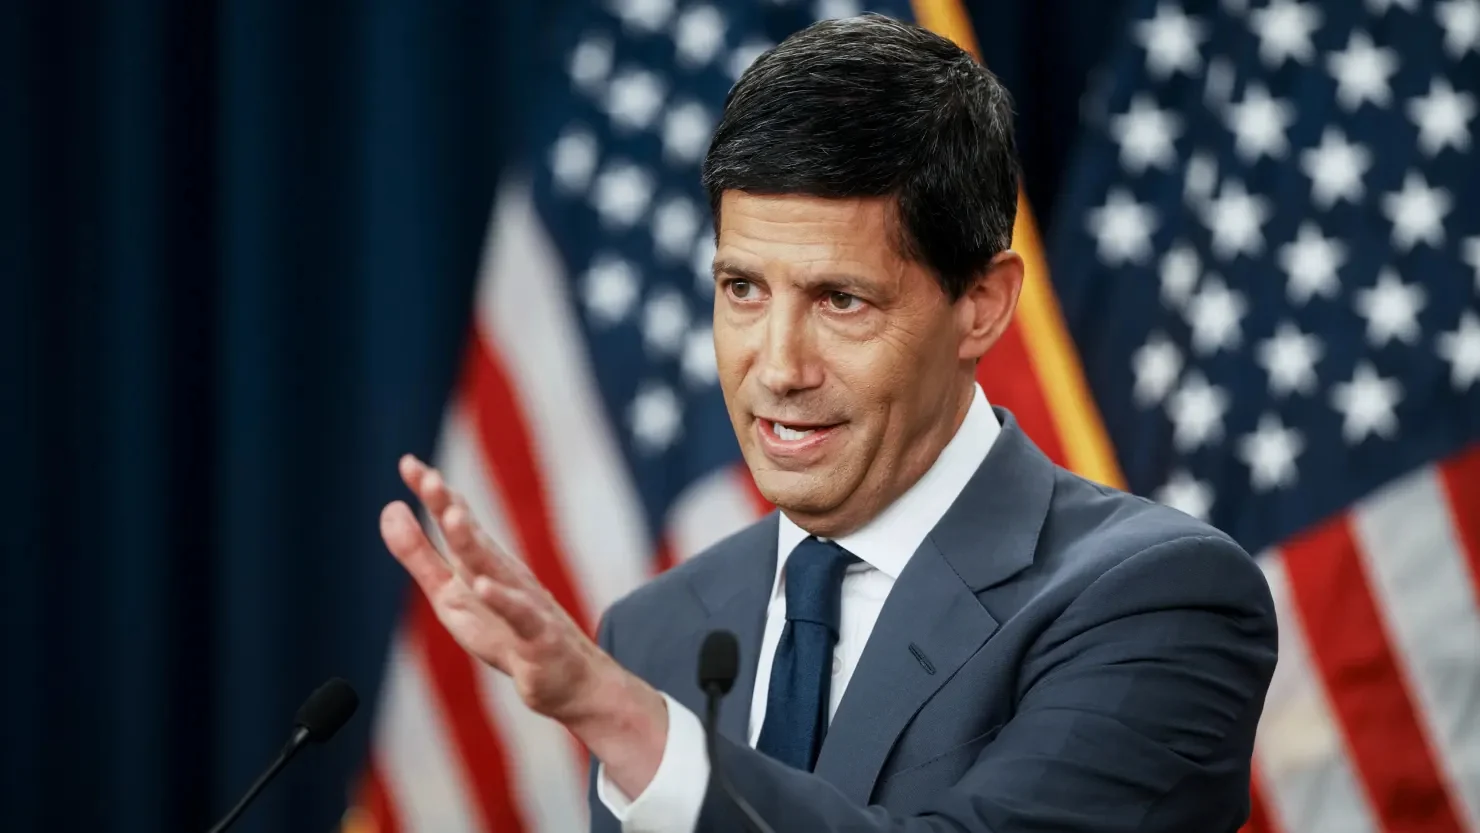
Kevin Warsh bổ sung bối cảnh cho lựa chọn giữ nguyên: ông dự kiến số liệu GDP quý III sẽ cho thấy đầu tư và chi tiêu tiêu dùng tăng mạnh, với tốc độ tăng trưởng cải thiện so với nửa đầu năm. Nhưng theo ông, nền kinh tế chưa nóng đến mức buộc Fed phải mạnh tay hơn; năng suất cải thiện có thể hỗ trợ tăng trưởng mà không tạo áp lực giá tương ứng. Đây là lập luận đáng chú ý vì nó đặt giới hạn cho cách nhìn đơn giản rằng tăng trưởng mạnh tất yếu đòi hỏi thắt chặt thêm. Warsh cũng nói mục tiêu kiểm soát giá không nên làm kinh tế suy yếu hoặc khiến thất nghiệp tăng. Về AI, ông xem công nghệ này là một trong nhiều yếu tố hỗ trợ đà mở rộng, thay vì nguyên nhân duy nhất của tăng trưởng. Thông điệp của ông không xóa bất đồng trong FOMC, nhưng giải thích vì sao đa số muốn cân nhắc thêm dữ liệu trước bước đi kế tiếp.
Từ năm 2027, cuộc họp Fed sẽ dành thêm chỗ cho chiến lược
Thay đổi quy trình họp là tín hiệu dài hạn đáng theo dõi bên cạnh quyết định lãi suất trước mắt. Theo kế hoạch Kevin Warsh công bố, từ năm 2027 FOMC vẫn tổ chức tám cuộc họp mỗi năm, nhưng một cuộc sẽ không có bỏ phiếu lãi suất hay tuyên bố chính sách sau đó; số cuộc họp tập trung vào thảo luận chiến lược tăng lên hai. Như vậy, còn sáu cuộc họp định kỳ có thể điều chỉnh lãi suất, chưa kể các cuộc họp khẩn cấp. Đây không đồng nghĩa Fed mất khả năng hành động nhanh khi tình hình đòi hỏi. Tuy nhiên, thị trường sẽ phải phân biệt rõ hơn giữa phiên thảo luận dài hạn và phiên có quyết định chính sách. Trong ngắn hạn, các số liệu lạm phát, việc làm, tiêu dùng và đầu tư trước cuộc họp tháng 12 mới là căn cứ trực tiếp cho bước đi tiếp theo. Kết luận: Fed đang giữ quyền lựa chọn, còn bất đồng và lịch họp mới cho thấy lựa chọn ấy vẫn được tranh luận.