
Đừng nhầm giao dịch số với chuyển đổi số
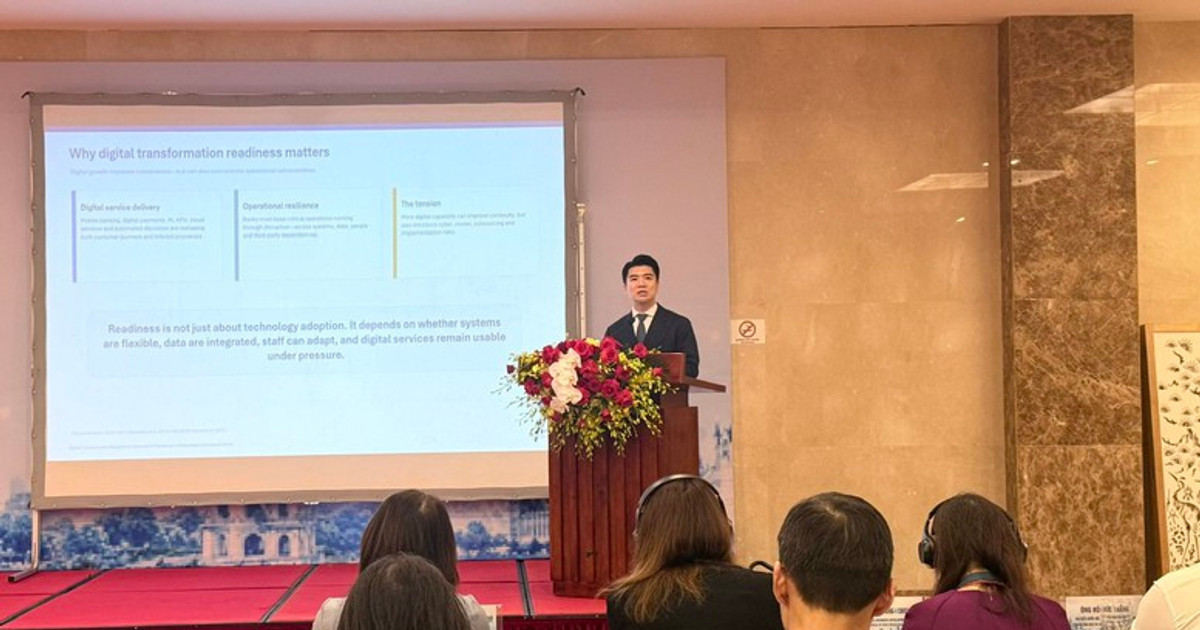
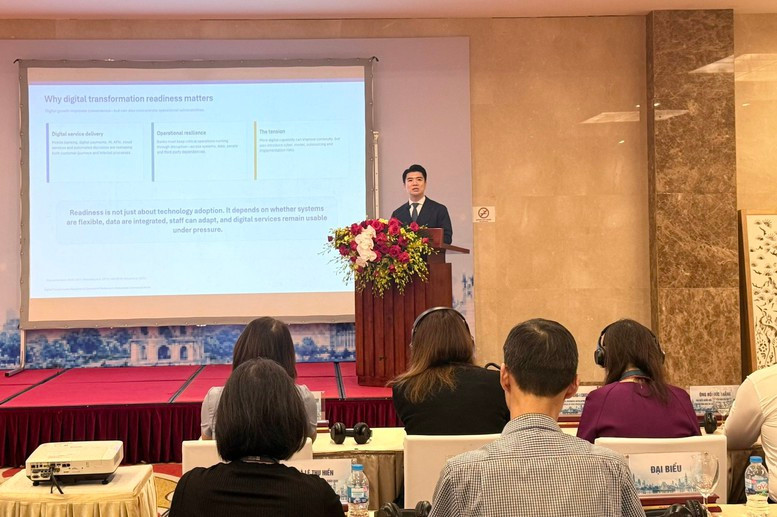
Chuyển đổi số ngân hàng là quá trình thay đổi cách ngân hàng vận hành và phục vụ khách hàng bằng công nghệ, dữ liệu, quy trình linh hoạt và năng lực con người, chứ không chỉ đưa giao dịch lên ứng dụng. Đây là điểm mấu chốt trong bốn bài học mà Phó Chủ tịch HĐQT SHB Đỗ Quang Vinh nêu tại Diễn đàn Kinh tế Việt - Anh ngày 3/11/2026, khi đánh giá mức độ sẵn sàng của các ngân hàng Việt Nam. Ông cảnh báo rằng số người dùng ứng dụng, số sản phẩm số hay lượng giao dịch trực tuyến chưa đủ để chứng minh năng lực chuyển đổi. Nhận định này đáng lưu ý vì một ngân hàng có thể số hóa được nhiều điểm chạm nhưng vẫn bị giới hạn bởi hệ thống lõi cứng nhắc, dữ liệu rời rạc và quy trình phía sau chưa thay đổi. Đếm lượt giao dịch dễ hơn đo chất lượng chuyển đổi; nhưng thước đo dễ không nhất thiết là thước đo đúng.
Khảo sát nhân viên tại 20 ngân hàng thương mại cho thấy 76,5% người tham gia đánh giá khách hàng dễ tiếp cận thanh toán số hiện đại, còn khoảng 65% nhận định hệ thống giao dịch có tốc độ và độ ổn định tốt. Những kết quả ấy cho thấy tiến bộ ở lớp giao dịch, nhưng không thể thay thế việc đánh giá khả năng chia sẻ dữ liệu giữa các bộ phận, số hóa quy trình tín dụng hay ứng dụng trí tuệ nhân tạo. Bài học chuyển đổi số đầu tiên vì thế là phải nhìn xuyên qua giao diện: nền tảng có kết nối được không, có thích ứng với nhu cầu mới không, và dữ liệu có giúp ra quyết định tốt hơn không? Nếu không, số hóa dễ dừng ở một lớp tiện ích bên ngoài.
Năng suất tăng chưa có nghĩa khách hàng hài lòng
Bài học thứ hai của SHB chạm vào một khoảng cách nhiều ngân hàng có thể bỏ sót: hiệu quả nội bộ cải thiện nhanh hơn trải nghiệm khách hàng. Trong khảo sát được ông Vinh dẫn lại, 77% người trả lời cho biết năng suất ngân hàng được cải thiện, trong khi 63% đánh giá tích cực về mức độ hài lòng của khách hàng. Cần đọc đúng giới hạn của các con số này: đây là nhận định của cán bộ, nhân viên, không phải khảo sát trực tiếp khách hàng. Vì vậy, chúng gợi ra một tín hiệu chứ chưa chứng minh khách hàng đã hài lòng hơn. Tự động hóa có thể rút ngắn thao tác và giảm tải cho nhân viên, nhưng lợi ích đó chỉ có ý nghĩa với người dùng nếu dịch vụ nhanh, dễ hiểu và phù hợp nhu cầu của họ.
Ông Vinh nhấn mạnh rằng năng suất tăng chưa đồng nghĩa khách hàng thực sự hài lòng; đích đến của chuyển đổi số phải là cá nhân hóa dịch vụ và nâng cao sự hài lòng. Đây là một tiêu chuẩn khắt khe hơn số lượng tính năng mới, nhưng cũng là tiêu chuẩn sát với đời sống người dùng: ít bước hơn, giải quyết đúng nhu cầu và không buộc khách hàng phải tự xoay xở khi có trục trặc. Với ngân hàng, điều đó đòi hỏi kết nối dữ liệu và thiết kế quy trình từ góc nhìn khách hàng, thay vì chỉ tối ưu từng phòng ban. Hiện đại hóa ngân hàng sẽ mất ý nghĩa nếu hệ thống chạy nhanh hơn mà khách hàng vẫn phải lặp lại thông tin, chờ đợi hoặc chuyển qua nhiều kênh để hoàn tất một việc.
Công nghệ cần đi cùng năng lực và khả năng phục hồi
Bài học thứ ba là chuyển đổi số không phải dự án cài đặt một lần: năng lực công nghệ của nhân sự phải được nâng lên liên tục. Bài học thứ tư mở rộng yêu cầu đó sang khả năng phục hồi hoạt động kinh doanh. Theo tổng kết của ông Vinh, ngân hàng không chỉ cần hạ tầng an toàn mà còn cần dữ liệu tích hợp, hệ thống dễ sử dụng, cơ chế báo cáo sự cố và nhân sự có khả năng ứng phó. Đây là cách nhìn thực tế hơn việc xem bảo mật như một hàng rào kỹ thuật đơn lẻ. Khi hệ thống có sự cố, chất lượng dữ liệu, quy trình báo cáo và kỹ năng của đội ngũ cùng quyết định dịch vụ có được khôi phục nhanh và an toàn hay không.
SHB cũng cho thấy khoảng cách giữa định hướng và nền tảng thực thi: 96,5% cán bộ, nhân viên đánh giá ngân hàng đã có chương trình, chiến lược chuyển đổi số và giải pháp bảo mật, đồng thời ghi nhận năng suất tăng; tuy vậy, hệ thống ngân hàng lõi vẫn còn hạn chế về tính linh hoạt. Điều này không làm mất giá trị của những bước tiến, nhưng nhắc rằng chiến lược trên giấy chưa xóa được điểm nghẽn kiến trúc. Các ngân hàng cần tính đến việc tích hợp dữ liệu, khả năng mở rộng của hệ thống lõi, đào tạo nhân sự và quy trình xử lý sự cố ngay từ khâu triển khai. Bỏ qua một mắt xích có thể khiến đầu tư ở những mắt xích khác không tạo ra trải nghiệm liền mạch.
Hiện đại hóa phải có thước đo và đích đến rõ ràng
Những bài học từ SHB phù hợp với hướng đi chính sách rộng hơn. Ngày 18/9/2026, Phó Thủ tướng Nguyễn Văn Thắng ký Quyết định 1809/QĐ-TTg phê duyệt đề án tiếp tục hiện đại hóa hệ thống ngân hàng, xử lý tổ chức tín dụng yếu kém và tăng khả năng tiếp cận vốn cho doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa. Ngân hàng Nhà nước cụ thể hóa bốn nhóm giải pháp thành 53 nhiệm vụ, có thời hạn và đơn vị chủ trì, phối hợp. Phạm vi hiện đại hóa không chỉ là công nghệ tại từng ngân hàng: còn bao gồm điều hành chính sách tiền tệ, ngoại hối, hệ thống thanh toán, thanh tra và giám sát. Quy mô nhiệm vụ cho thấy chuyển đổi số cần được xem như một chương trình vận hành có trách nhiệm và mốc kiểm tra, không phải cuộc đua ra mắt tính năng.
Lập trường của cơ quan quản lý cũng củng cố điểm ấy: chuyển đổi số phải nâng năng suất, giảm chi phí xã hội, mở rộng khả năng tiếp cận dịch vụ và tạo động lực tăng trưởng, trong khi kết quả đã có mới là bước đầu và cần đổi mới có trọng tâm, lấy hiệu quả làm thước đo. Điều đó đặt ra câu hỏi thực dụng cho mỗi ngân hàng: ai được phục vụ tốt hơn, quy trình nào được cải thiện, và hệ thống có duy trì được dịch vụ khi gặp sự cố hay không? Câu trả lời nên được kiểm chứng bằng dữ liệu vận hành và phản hồi khách hàng, thay vì chỉ bằng số lượng ứng dụng hay giao dịch. Bốn bài học của SHB vì thế không phải danh sách việc cần làm cho riêng một ngân hàng, mà là lời nhắc về thứ tự ưu tiên: xây nền dữ liệu, nâng năng lực, bảo vệ khả năng phục hồi và lấy trải nghiệm người dùng làm đích. Đó mới là con đường hiện đại hóa tạo ra giá trị bền vững.