
AI có giá trị khi giải quyết việc thật
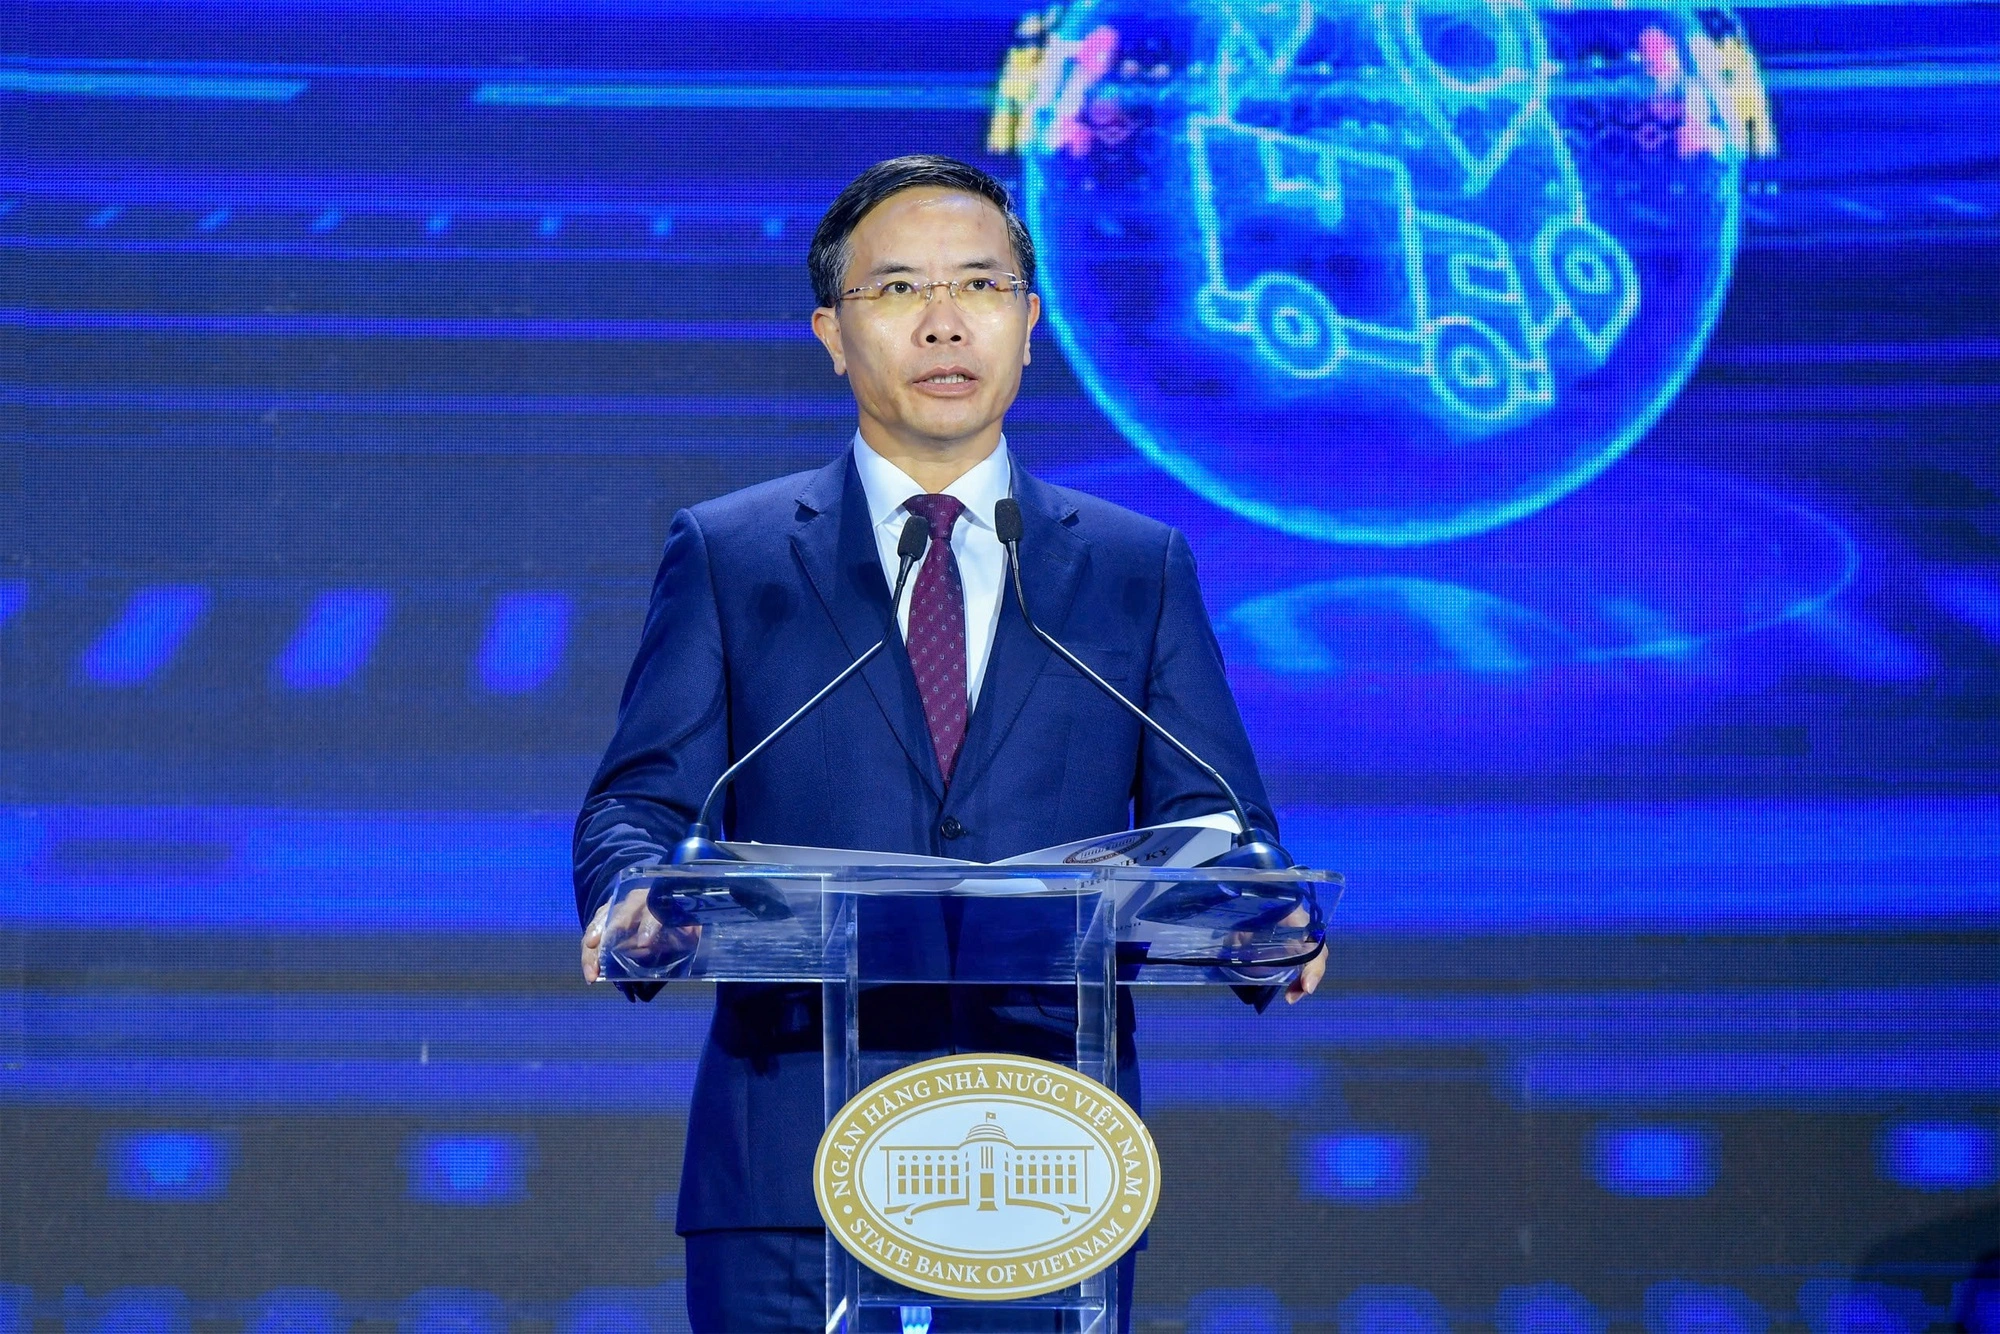
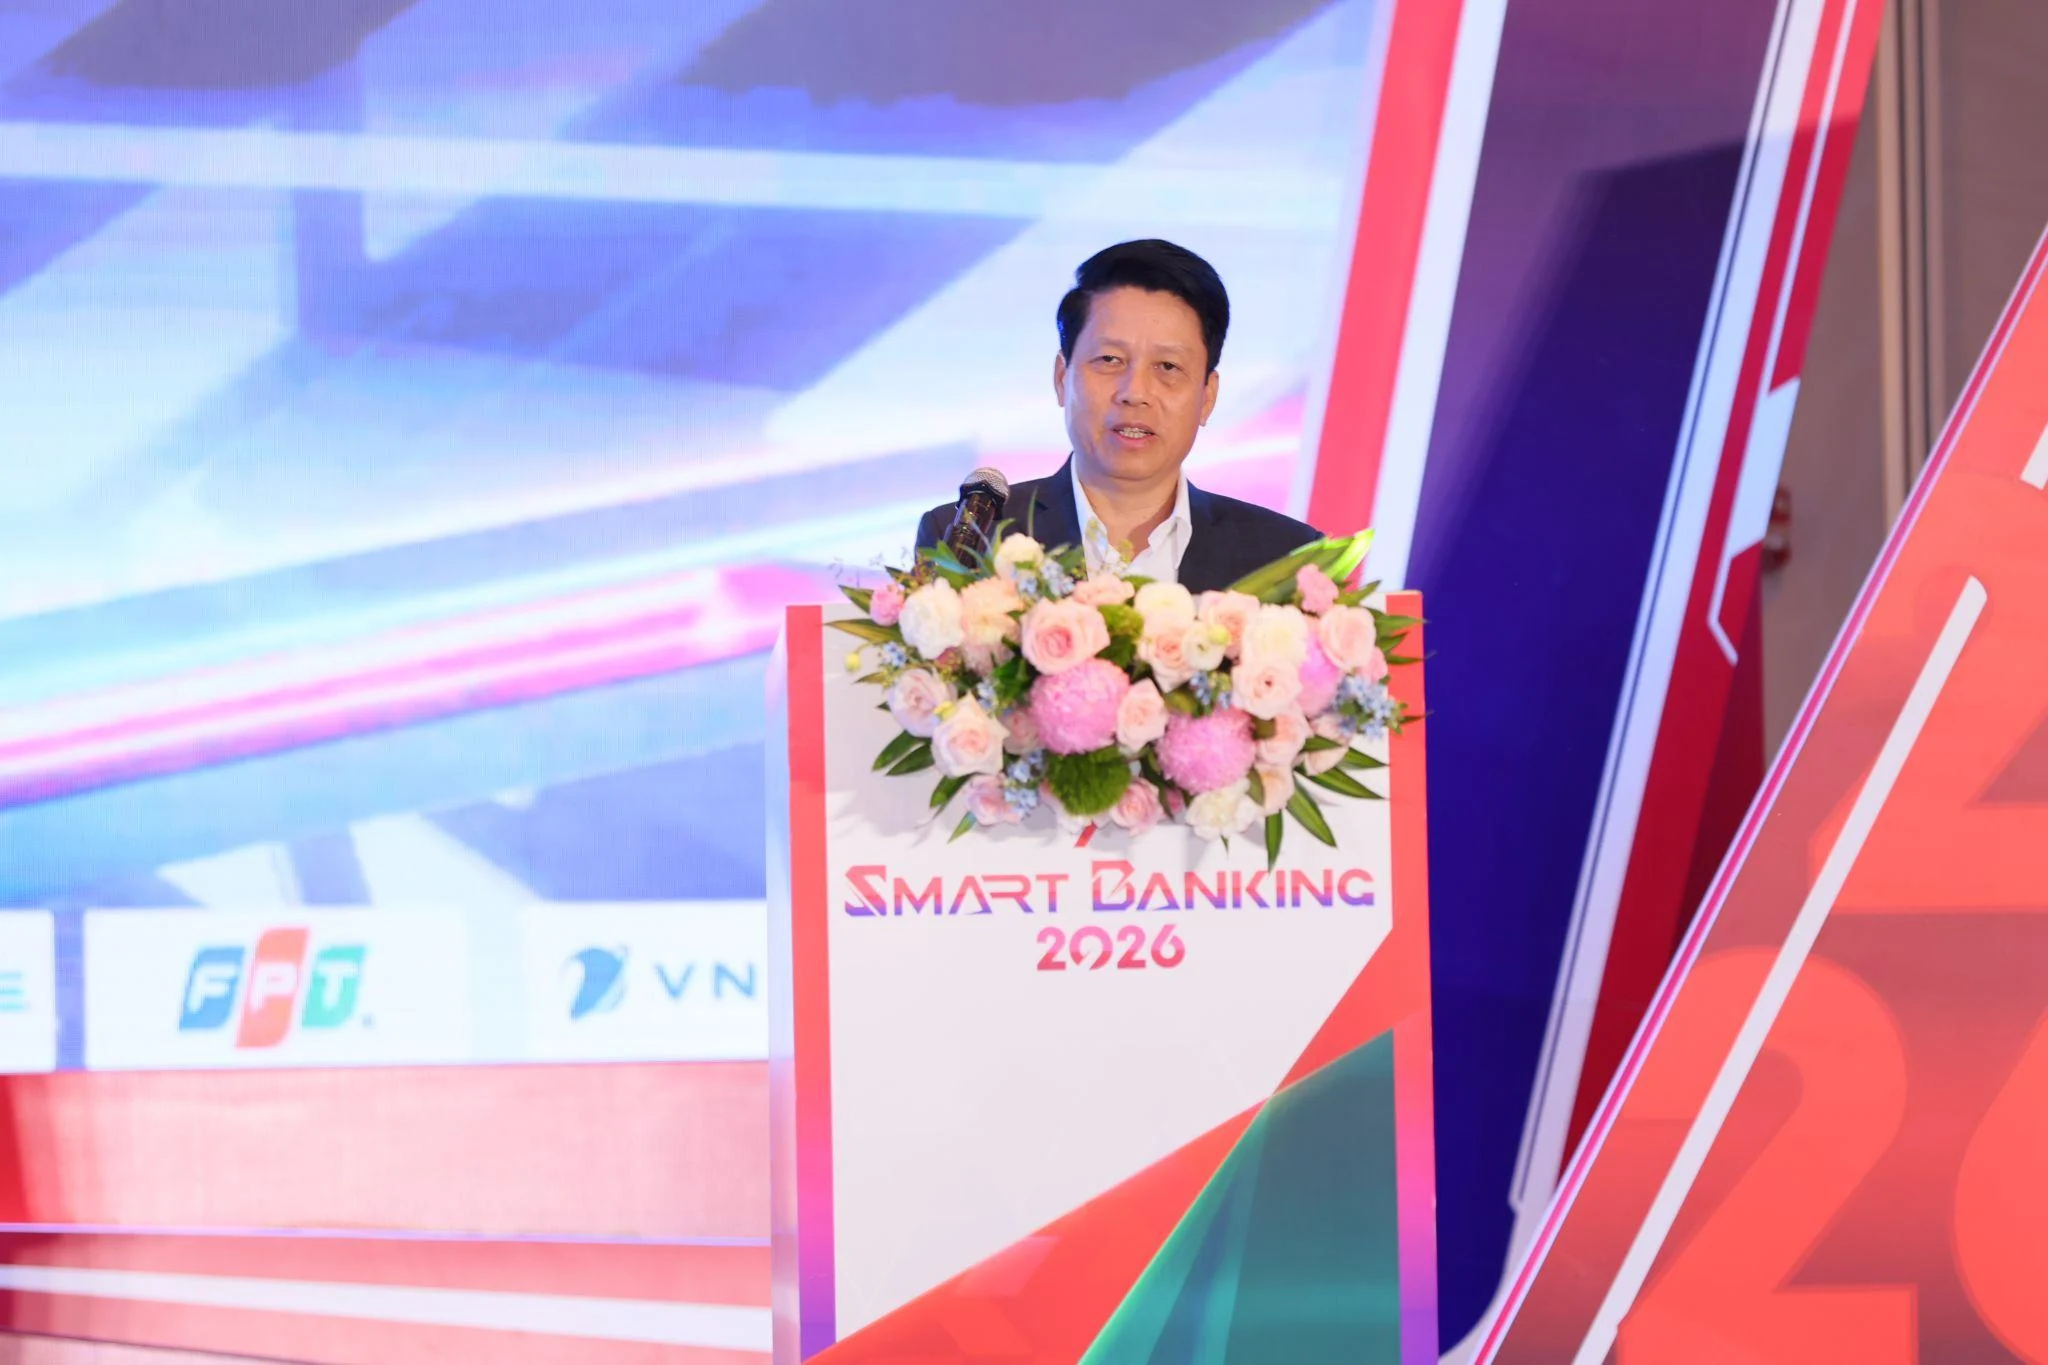
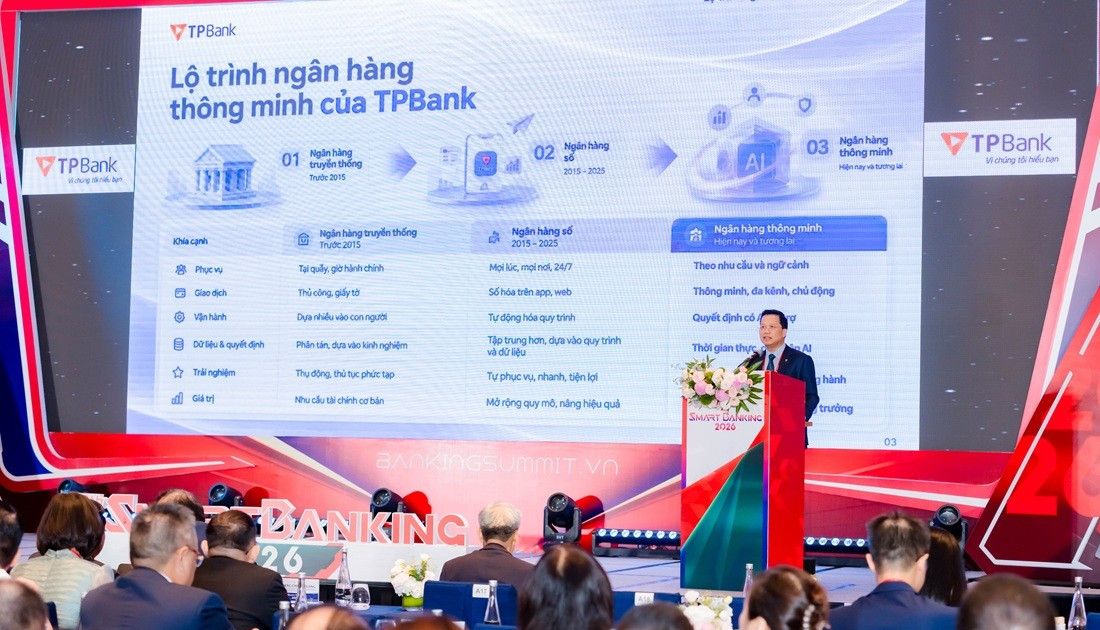
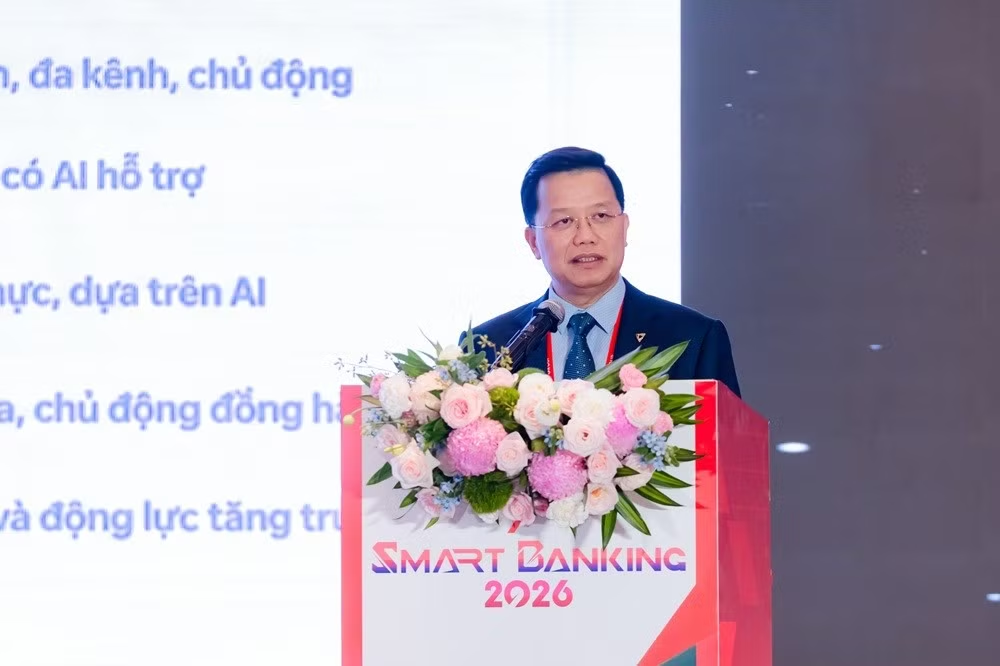
AI trong ngân hàng là việc dùng hệ thống trí tuệ nhân tạo để hỗ trợ khách hàng, phân tích dữ liệu, phát hiện rủi ro và tự động hóa các quy trình nghiệp vụ có kiểm soát. Điểm khác biệt không nằm ở số công cụ được triển khai, mà ở việc chúng có cải thiện dịch vụ và hiệu quả vận hành hay không. Tại hội thảo Smart Banking 2026 ở Hà Nội ngày 22/10, Phó Thống đốc Ngân hàng Nhà nước Phạm Tiến Dũng nhấn mạnh AI cần giúp khách hàng được phục vụ tốt hơn, ngân hàng vận hành hiệu quả hơn và rủi ro được nhận diện sớm hơn.
TPBank đưa ra một ví dụ về hướng triển khai này: ngân hàng cho biết đang vận hành hơn 60 ứng dụng AI, từ các điểm tiếp xúc với khách hàng đến những khâu bên trong. Con số đáng chú ý, nhưng tự nó chưa chứng minh hiệu quả. Giá trị thuyết phục hơn nằm ở các tác vụ cụ thể: trợ lý ảo hỗ trợ khách hàng trò chuyện trên ứng dụng; ChatPay có thể lấy thông tin chuyển khoản từ tin nhắn hoặc hình ảnh để điền người nhận, số tiền và nội dung. Đây là những ứng dụng AI giảm thao tác lặp lại thay vì buộc người dùng học một quy trình mới.
Từ tiện ích khách hàng đến năng suất vận hành
Ở phía sau giao diện, AI được dùng để xử lý những việc vốn tiêu tốn thời gian của nhân viên: phân tích báo cáo tài chính doanh nghiệp, bóc tách và đối chiếu chứng từ, hoặc giúp giao dịch viên tra cứu quy định bằng mô hình truy xuất tăng cường. TPBank cho biết chỉ 12 ứng dụng tiêu biểu đã giúp tiết kiệm hơn 8.200 ngày công; khối công nghệ thông tin ghi nhận năng suất tăng khoảng 25%. Những kết quả này cho thấy AI trong ngân hàng có sức nặng nhất khi được gắn vào quy trình rõ ràng, có đầu ra đo được.
Lợi ích cũng có thể chạm tới bảo mật tài khoản. Theo TPBank, hệ thống phân tích hành vi giao dịch đã cảnh báo hơn 100.000 giao dịch, ngăn chặn giao dịch rủi ro với tổng giá trị hơn 400 tỷ đồng và bảo vệ trên 52.000 khách hàng. Đây là ví dụ về AI hỗ trợ ngân hàng nhận diện dấu hiệu bất thường, chứ không trao cho một tác nhân quyền tùy ý chuyển tiền. Sự phân biệt ấy quan trọng: tự động hóa có kiểm soát có thể tăng năng lực giám sát, còn quyền tự hành động trên tài khoản lại mở rộng hậu quả nếu công cụ hiểu sai hoặc bị chiếm quyền.
AI agent và cuộc giằng co quanh quyền truy cập
AI agent ngân hàng khác với một trợ lý chỉ trả lời câu hỏi: đây là phần mềm có thể quan sát giao diện, lựa chọn hành động và thực hiện nhiều bước để hoàn thành nhiệm vụ. Theo thông tin được dẫn từ Axios, một số ngân hàng lớn tại Mỹ phát hiện AI agent bên thứ ba truy cập tài khoản khách hàng ngoài các kênh tích hợp được phê duyệt. Một số khách hàng tự cung cấp tên đăng nhập và mật khẩu cho công cụ, nhưng sự đồng ý ban đầu không bảo đảm agent luôn làm đúng yêu cầu. Ngân hàng khó phân biệt tác nhân được chủ tài khoản cho phép với phần mềm hoạt động sai chỉ dẫn hoặc bị người khác kiểm soát. Vì thế, việc hạn chế thao tác hay chỉ cho phép đọc dữ liệu là phản ứng dễ hiểu, dù có thể làm giảm tiện ích.
PhoneUse, do nhà phát triển Abdulla Ababakre giới thiệu, cho AI agent điều khiển điện thoại thật qua MCP hoặc API thay vì chỉ chạy trong trình giả lập. Theo mô tả, camera ghi lại màn hình điện thoại thương mại để AI nhận biết giao diện, rồi bút cảm ứng gắn với cơ cấu robot chạm vào vị trí đã chọn như ngón tay người dùng. Cách làm này có thể phục vụ kiểm thử ứng dụng, nhưng cũng gợi ra khả năng lách các giới hạn dựa trên nhận diện tự động hóa. Chưa có bằng chứng hệ thống trong video được dùng để truy cập ứng dụng ngân hàng hoặc vượt cơ chế bảo mật tài chính; vì vậy không nên xem hình ảnh gây chú ý ấy là bằng chứng một vụ xâm nhập.
Ranh giới cần rõ trước khi AI hành động
Điện thoại thật và tay robot làm thay đổi cách hệ thống nhận diện thao tác, nhưng không giải quyết câu hỏi cốt lõi: ai được quyền làm gì, trong phạm vi nào, và ai chịu trách nhiệm khi có sai sót? Với AI agent ngân hàng, quyền truy cập cần gắn với sự cho phép cụ thể, giới hạn hành động và khả năng dừng hoặc kiểm tra giao dịch. Ngân hàng cũng phải cân bằng bảo mật tài khoản với trải nghiệm thuận tiện; chặn mọi công cụ bên ngoài có thể an toàn hơn trước mắt, nhưng không thay thế được cơ chế cấp quyền minh bạch và giám sát phù hợp.
Thông điệp của TPBank rằng ứng dụng AI phải tạo lợi ích cho khách hàng và ngân hàng, thay vì chỉ dùng để tuyên bố có AI, là tiêu chuẩn đúng. Triển khai thực chất không đồng nghĩa với đưa AI vào mọi nơi: đó là chọn đúng việc, đo được kết quả, bảo vệ dữ liệu và đặt giới hạn cho quyền hành động. AI hỗ trợ phân tích, cảnh báo hoặc giảm nhập liệu đang cho thấy giá trị cụ thể. Còn khi một agent có thể tự thao tác tài khoản, tiện lợi phải đi cùng quyền truy cập được kiểm soát chặt. Ngân hàng nên mở rộng AI theo năng lực tạo giá trị, không theo cuộc đua trao quyền tự chủ.