
Doanh thu tăng mạnh chưa đồng nghĩa lợi nhuận cải thiện
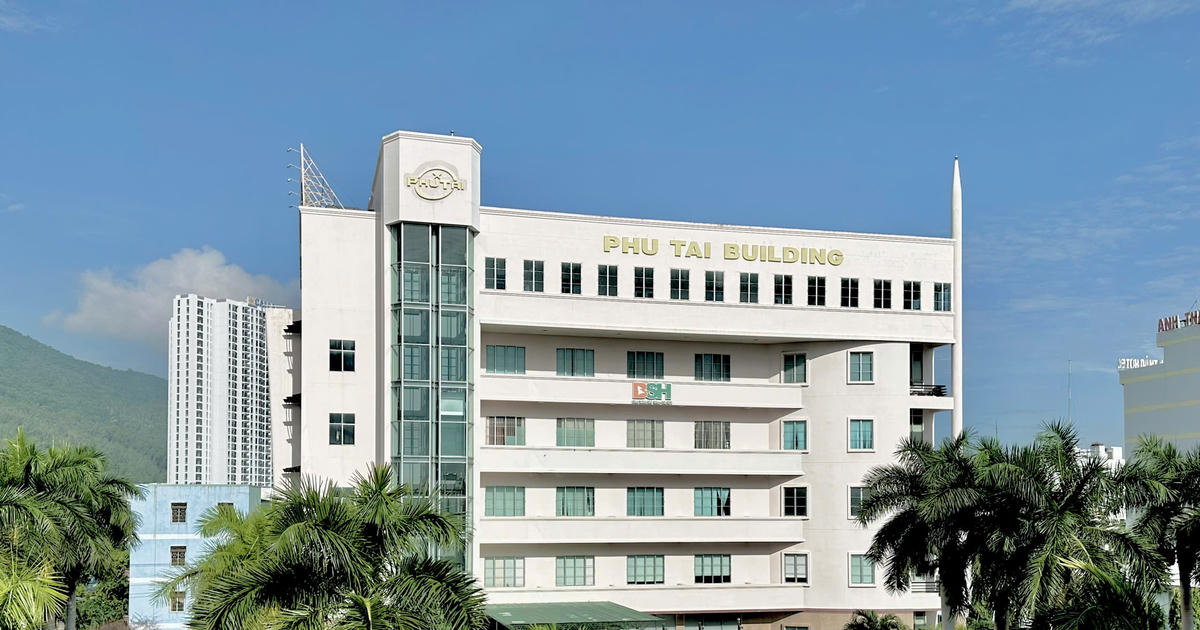
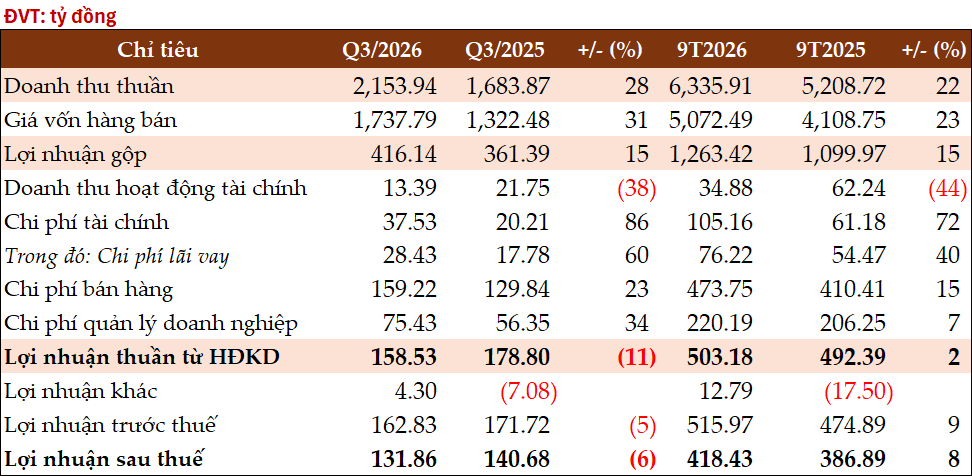
Phú Tài PTB là doanh nghiệp đa ngành có hoạt động chủ lực trong lĩnh vực gỗ, đá và các mảng liên quan, nơi tăng trưởng sản lượng có thể nâng doanh thu nhưng chưa chắc chuyển thành lợi nhuận nếu chi phí đầu vào tăng nhanh hơn. Quý III/2026 là minh chứng rõ: doanh thu thuần đạt 2.153,9 tỷ đồng, tăng gần 28% so với cùng kỳ, trong khi lợi nhuận sau thuế hợp nhất giảm 6,3%, còn 131,9 tỷ đồng. Khoảng cách này không phải nghịch lý kế toán mà là dấu hiệu biên lợi nhuận bị co lại. Phú Tài bán được nhiều hơn, nhưng mỗi đồng doanh thu tạo ra ít phần lợi nhuận gộp hơn trước. Vì vậy, mức tăng doanh thu Phú Tài cần được đọc cùng tốc độ tăng giá vốn và chi phí, thay vì xem riêng con số bán hàng như thước đo sức khỏe.
Giá vốn hàng bán tăng 31,4%, lên 1.737,8 tỷ đồng, vượt mức tăng doanh thu; lợi nhuận gộp vì thế chỉ tăng hơn 15%, đạt 416,1 tỷ đồng. Đây là lực ép trực tiếp nhất: phần doanh thu tăng thêm không chuyển hóa tương ứng thành lãi gộp. Kết quả cho thấy tăng trưởng đầu ra đang phải trả giá bằng chi phí sản xuất và phục vụ cao hơn, khiến chất lượng tăng trưởng quý III kém thuyết phục hơn bề ngoài.
Gỗ, đá và bất động sản kéo doanh thu; chi phí kéo ngược hiệu quả
Sản lượng tiêu thụ ngành gỗ, đá và bất động sản tăng là động lực chính giúp doanh thu quý III đi lên; ngành viên nén cũng bắt đầu vận hành ổn định và đạt mục tiêu doanh thu. Tuy nhiên, tăng doanh số không bảo đảm lợi nhuận tăng tương ứng. Doanh nghiệp cho biết yếu tố mùa vụ và cơ cấu sản phẩm, cùng giá nhiên liệu cao, làm chi phí vận chuyển tăng và gây áp lực lên nguyên liệu đầu vào. Mảng viên nén còn ở giai đoạn đầu nên chưa đạt lợi nhuận kỳ vọng dù doanh số đã hoàn thành mục tiêu. Nói cách khác, sản lượng tốt hơn là tín hiệu tích cực, nhưng cơ cấu bán hàng và chi phí để tạo ra doanh số ấy mới quyết định phần lãi còn lại.
Áp lực không dừng ở giá vốn. Chi phí tài chính tăng 85,7%, lên 37,5 tỷ đồng, trong đó lãi vay đạt 28,4 tỷ đồng, tăng gần 60%; doanh thu tài chính lại giảm 38,4%. Chi phí bán hàng tăng 22,6%, chi phí quản lý doanh nghiệp tăng 34%, còn phần lãi từ công ty liên doanh, liên kết giảm 42,5%. Các khoản này cùng làm hẹp phần lợi nhuận giữ lại sau hoạt động kinh doanh. Theo giải trình của doanh nghiệp, chi phí tài chính từ các dự án đang chuẩn bị cũng tạo sức ép lên tỷ suất lợi nhuận. Vì thế, lợi nhuận quý III giảm không chỉ do một khoản mục bất thường, mà là kết quả của nhiều lực cản đồng thời.
Mảng chủ lực giữ đà, nhưng cần nhìn sâu vào biên lợi nhuận
Trong chín tháng, nhóm sản phẩm gỗ, nhôm sắt vẫn là trụ cột của Phú Tài: doanh thu đạt 3.625,6 tỷ đồng, tăng 26,3% và chiếm khoảng 57,2% tổng doanh thu. Đây là nền tảng đáng kể, song cũng khiến biến động chi phí của mảng chủ lực có ảnh hưởng lớn đến kết quả chung. Mảng gỗ Phú Tài tăng trưởng doanh thu là điểm sáng, nhưng con số này chưa đủ để kết luận hiệu quả sinh lời đã cải thiện, nhất là khi giá vốn nhóm gỗ và nhôm sắt góp phần vào đà tăng chi phí. Doanh nghiệp cần biến sản lượng cao hơn thành biên lợi nhuận ổn định hơn; nếu không, tăng trưởng bán hàng sẽ tiếp tục tạo ra kết quả kém tương xứng.
Bức tranh lũy kế vẫn tốt hơn riêng quý III. Doanh thu thuần chín tháng đạt 6.335,9 tỷ đồng, tăng 21,6%, còn lợi nhuận sau thuế đạt 418,4 tỷ đồng, tăng 8,2% so với cùng kỳ. Lợi nhuận trước thuế đạt gần 516 tỷ đồng, tương đương gần 68% kế hoạch năm. Sự khác biệt nằm ở nhịp tăng: doanh thu tăng nhanh hơn lợi nhuận, và quý III cho thấy rõ hơn sức ép lên khả năng chuyển doanh số thành lãi. Vì vậy, mức tăng lợi nhuận lũy kế là điểm tựa, nhưng không nên che khuất dấu hiệu biên lợi nhuận suy yếu trong quý gần nhất.
Kết luận: tăng trưởng có, nhưng chất lượng lợi nhuận là phép thử
Tính đến ngày 30/9/2026, tổng tài sản của Phú Tài đạt 7.108,5 tỷ đồng, tăng 11,2% so với đầu năm. Dù quy mô tài sản và doanh thu tiếp tục mở rộng, kết quả quý III nhắc rằng tăng trưởng chỉ thực sự bền khi giá vốn, vận chuyển và chi phí tài chính không lấn át phần doanh thu tăng thêm. Chín tháng vẫn ghi nhận lợi nhuận sau thuế tăng khoảng 8%, nhưng riêng quý III lợi nhuận giảm hơn 6% trong lúc doanh thu tăng gần 28%. Đó là độ lệch đáng chú ý, không phải lý do để phủ nhận đà tăng trưởng, mà là cảnh báo về hiệu quả chuyển đổi doanh thu thành lợi nhuận. Đánh giá Phú Tài PTB thời gian tới nên tập trung vào khả năng phục hồi biên lãi và kiểm soát chi phí, thay vì chỉ dựa vào sản lượng tiêu thụ.