
Giá xuyên ngưỡng tâm lý, nhưng chưa đủ để kết luận xu hướng
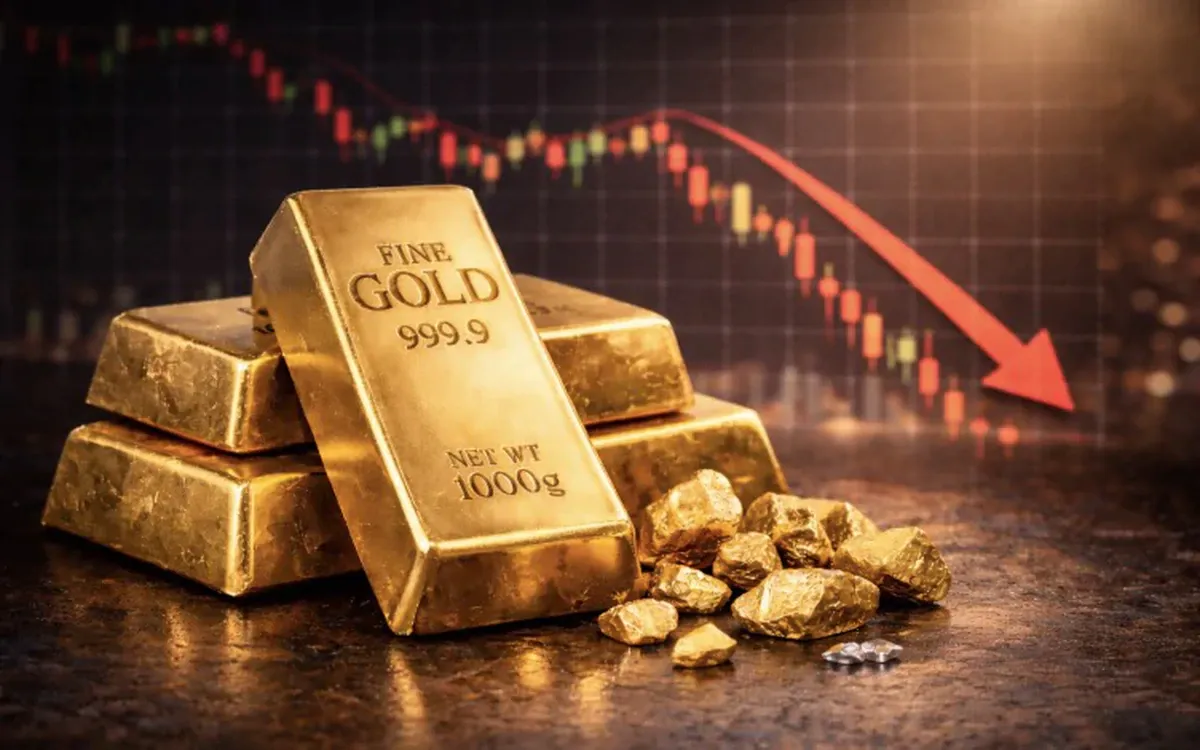
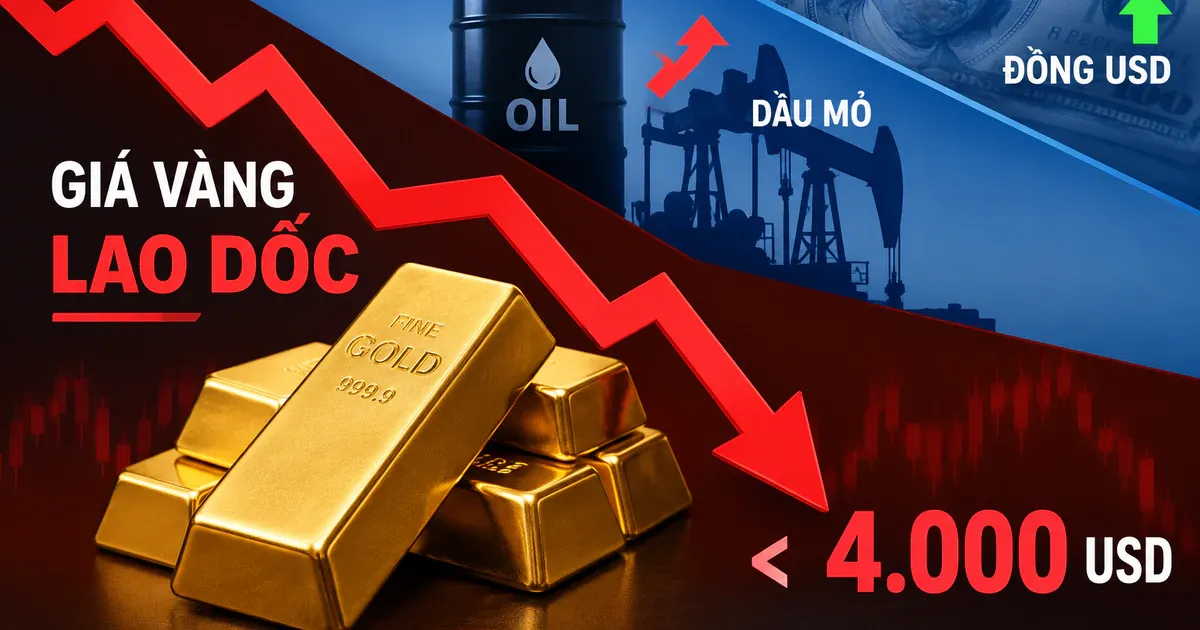
Giá vàng thế giới là mức giá giao dịch vàng trên các thị trường quốc tế, thường được niêm yết theo ounce và chịu tác động đồng thời của lãi suất, lạm phát, dòng vốn và nhu cầu vật chất. Trong phiên 23/10, vàng giao ngay có lúc rơi xuống 3.975,23 USD/ounce, lần đầu xuyên mốc 4.000 USD kể từ giữa tháng 7; cả tuần giảm khoảng 4%, mạnh nhất kể từ tháng 6. Đây là cú trượt đáng kể, nhưng một lần phá ngưỡng tâm lý chưa tự động báo hiệu thị trường bước vào xu hướng giảm dài hạn. Điều đáng chú ý hơn là hai nhóm nhà đầu tư phản ứng trái ngược: giao dịch ngắn hạn co lại, trong khi một bộ phận nhà đầu tư dài hạn vẫn tranh thủ tích lũy khi giá giảm. Vì vậy, vàng dưới 4.000 USD vừa là dấu hiệu áp lực bán, vừa là mức giá mà một số người mua xem như cơ hội.
Lãi suất và giá năng lượng tạo sức ép kép
Đà giảm không xuất hiện trong khoảng trống. Giá dầu tăng làm dấy lên lo ngại lạm phát dai dẳng, từ đó củng cố kỳ vọng Fed sẽ giữ chính sách tiền tệ thắt chặt lâu hơn. Khi lãi suất có nguy cơ duy trì ở mức cao, vàng mất một phần sức hấp dẫn vì không tạo ra thu nhập từ lãi. Cùng lúc, làn sóng bán cổ phiếu công nghệ buộc một số nhà đầu tư bổ sung tiền ký quỹ, khiến họ bán cả vàng và bạc để có tiền mặt. Đây là lý do nghịch lý khiến tài sản trú ẩn vẫn có thể giảm khi tâm lý né rủi ro lan rộng: thanh khoản trước mắt đôi khi quan trọng hơn mục tiêu phòng vệ dài hạn. Dữ liệu vị thế cũng cho thấy giới quản lý quỹ thu hẹp lượng mua vàng kỳ hạn, một tín hiệu rằng dòng tiền đầu cơ đã yếu đi.
ETF và nhu cầu vàng Trung Quốc giữ lại điểm tựa
Dù các nhà giao dịch ngắn hạn dè dặt, dòng tiền dài hạn chưa biến mất. Các quỹ ETF vàng hút lượng vốn kỷ lục 31 tỉ USD trong quý III; riêng tháng 9, lượng vàng nắm giữ tăng thêm 67 tấn. Tuy nhiên, lực đỡ này không còn đồng đều: lượng vàng trong các quỹ toàn cầu giảm khoảng 6,8 tấn trong tuần bắt đầu ngày 19/10, còn quỹ ETF vàng lớn nhất Mỹ mất 2,3 tỉ USD trong năm ngày. Một nguồn cầu khác đến từ Trung Quốc. Tại Sàn giao dịch vàng Thượng Hải, hợp đồng Au99.99 đạt 43 triệu lô trong tuần, tương đương khoảng 430 tấn vàng và là tuần giao dịch sôi động nhất kể từ tháng 4. Quy mô giao dịch vật chất cho thấy nhu cầu vàng Trung Quốc có thể tạo lực đỡ, nhưng khó xóa ngay sức ép từ chính sách tiền tệ.
Người mua cá nhân tích lũy, không nhất thiết chạy theo sóng
Lực mua tại Trung Quốc có ý nghĩa thực tế với người tiết kiệm bình thường: nhiều ngân hàng cho phép khách hàng tích lũy vàng từng phần theo thời gian, thay vì phải mua một lượng lớn trong một lần. Theo chuyên gia phân tích Zijie Wu của Jinrui Futures, người dân có xu hướng mua nhiều hơn khi giá giảm. Cách mua đều đặn này khác với đặt cược ngắn hạn vào việc giá bật tăng ngay; nó phản ánh nhu cầu bảo toàn tài sản khi các lựa chọn đầu tư khác kém hấp dẫn. Ngân hàng Nhân dân Trung Quốc cũng bổ sung vàng trong tháng 9, tiếp nối chuỗi mua liên tục. Dẫu vậy, nhà đầu tư không nên xem lực mua này như một mức sàn chắc chắn: ETF đã có tuần rút vốn, còn kỳ vọng lãi suất và giá năng lượng vẫn có thể đảo chiều tâm lý. Giá thấp mở ra cơ hội, nhưng không loại bỏ rủi ro biến động.
Kết luận: lực đỡ có thật, nhưng chưa thắng được mọi áp lực
Việc nhà đầu tư mua vàng khi giá xuyên mốc 4.000 USD không phải nghịch lý nếu phân biệt mục tiêu và thời hạn nắm giữ. Người giao dịch ngắn hạn có thể bán để giảm rủi ro hoặc huy động tiền mặt; nhà đầu tư dài hạn và người mua vàng vật chất lại nhìn mức giảm như dịp tích lũy. ETF và nhu cầu tại Trung Quốc đem đến điểm tựa, nhưng kỳ vọng lãi suất cao, năng lượng đắt đỏ và nhu cầu thanh khoản vẫn là lực kéo ngược. Bởi vậy, mốc 4.000 USD đáng được xem là ngưỡng tâm lý cần theo dõi, không phải lời cam kết rằng giá sẽ bật lên hay tiếp tục lao dốc. Nhận định hợp lý nhất lúc này là thị trường đang giằng co: lực mua có thật, nhưng sức bền của nó phụ thuộc vào diễn biến lãi suất, dòng vốn và nhu cầu vật chất.