
Thị trường nhà ở Mỹ suy yếu: cú đánh vào trụ cột kinh tế
Thị trường nhà ở Mỹ là trụ cột quan trọng của nền kinh tế, gắn với tiêu dùng hộ gia đình, việc làm xây dựng và tài sản của người dân; khi khởi công nhà ở, giấy phép xây dựng và giao dịch mua bán đồng loạt suy yếu, đó không chỉ là vấn đề của ngành bất động sản mà là tín hiệu cảnh báo cho toàn bộ chu kỳ tăng trưởng và chính sách tiền tệ quốc gia. Điểm đáng lo không phải là một cú sụt giảm đơn lẻ, mà là bức tranh suy yếu kéo dài: khởi công nhà ở gia đình đơn lẻ giảm mạnh trong tháng 9, giấy phép xây dựng rơi xuống mức thấp nhất trong hơn ba năm rưỡi. Cùng lúc, chỉ số doanh số nhà chờ hoàn tất giao dịch đã chạm đáy lịch sử kể từ khi bắt đầu thống kê năm 2001, giảm 7,3% trong tháng và thấp hơn 11,3% so với cùng kỳ năm trước. Khi một thị trường vốn được xem là nhạy cảm với lãi suất và kỳ vọng tương lai rơi vào trạng thái "đóng băng", đó là lời nhắc rằng cuộc chiến lạm phát đang tạo ra chi phí xã hội ngày càng lớn.
Giấy phép xây dựng chạm đáy 3 năm rưỡi: tín hiệu khủng hoảng nguồn cung
Sự lao dốc của giấy phép xây dựng cho thấy niềm tin của nhà xây dựng đang sụp đổ trước mắt. Giấy phép xây dựng nhà ở gia đình đơn lẻ giảm 4%, chỉ còn 845.000 căn, mức thấp nhất kể từ tháng 3/2023. Đây không chỉ là một con số kỹ thuật; nó là lời tuyên bố rằng các doanh nghiệp không còn tin vào khả năng bán được nhà với mặt bằng lãi suất hiện tại. Khởi công nhà ở gia đình đơn lẻ – phân khúc chiếm tỷ trọng lớn nhất – cũng giảm 4,6%, xuống 859.000 căn, mức thấp nhất kể từ tháng 9/2025. Khi cả khởi công và giấy phép xây dựng cùng rơi, thị trường nhà ở Mỹ đang bước vào giai đoạn co cụm kéo dài, với nguy cơ thiếu nguồn cung trong tương lai nhưng vẫn dư cung cục bộ ở những dự án đã hoàn thành. Niềm tin của nhà thầu rơi xuống mức thấp nhất kể từ năm 2012, phản ánh một tâm lý phòng thủ: tốt hơn là đứng ngoài, thay vì mạo hiểm xây thêm trong một thị trường bị lãi suất bào mòn.
Chi phí vay mua nhà tăng vọt: người mua bị kẹt trong khủng hoảng khả năng chi trả
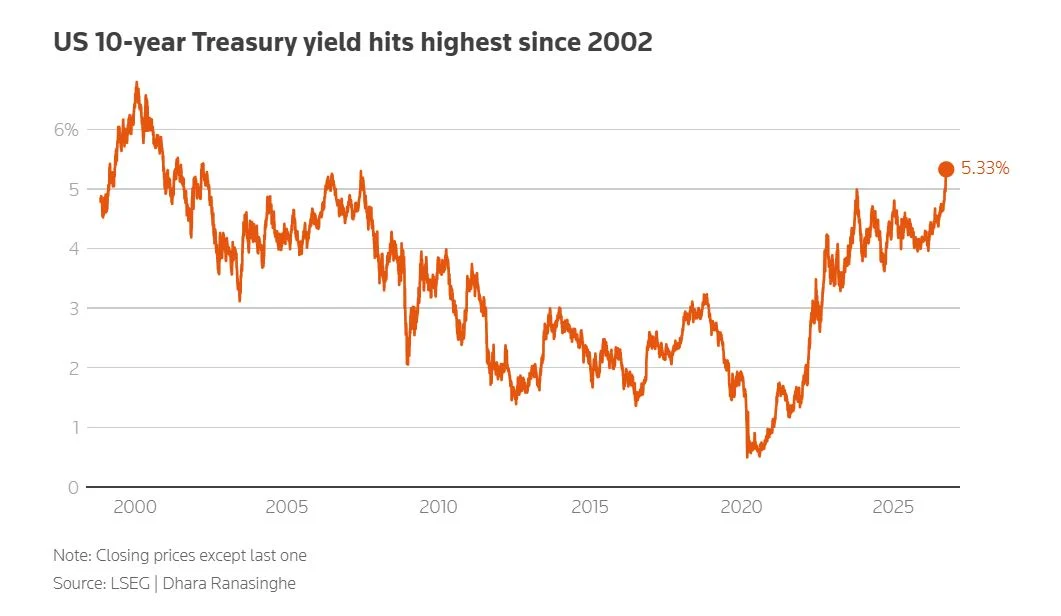
Khủng hoảng của thị trường nhà ở Mỹ thực chất là khủng hoảng khả năng chi trả. Lãi suất vay thế chấp kỳ hạn 30 năm duy trì trên ngưỡng 7% trong phần lớn tháng 9 và kết thúc tháng quanh 7,6%, trong khi dữ liệu khác cho thấy mức trung bình khoảng 7,40% vào tuần gần nhất. Chi phí vay mua nhà tăng cao đang bào mòn khả năng chi trả của người dân, trong bối cảnh lạm phát vẫn dai dẳng và nguồn cung nhà ở khan hiếm. Theo các chuyên gia, "thị trường nhà ở sắp rơi vào trạng thái ngủ đông sâu, trừ khi Washington đảo ngược hoàn toàn các chính sách hiện tại và khiến chi phí mua nhà mới trở nên phải chăng hơn". Người mua mới bị chặn lại bởi lãi suất cao, trong khi hơn 95% người vay thế chấp hiện hữu đang hưởng lãi suất thấp hơn nhiều so với mặt bằng hiện tại. Kết quả là thị trường bị "đóng khóa": chủ nhà không muốn bán để mất mức lãi suất thấp, người mua không đủ sức gánh khoản vay mới, còn giá nhà vẫn bị giữ ở mức cao bởi tình trạng khan hiếm nguồn cung trên toàn quốc.
Fed lâm vào bế tắc: tăng lãi suất để chống lạm phát hay cứu thị trường bất động sản?
Trong bối cảnh thị trường nhà ở Mỹ suy yếu, Cục Dự trữ Liên bang lại bị trói tay bởi nhiệm vụ kiểm soát lạm phát. Cuộc chiến chống lạm phát đang diễn ra trong khi giá tiêu dùng và giá sản xuất mới công bố hầu như không mang lại tín hiệu tích cực, thậm chí giá hàng hóa nhu cầu cuối cùng ở cấp độ bán buôn tăng với tốc độ nhanh nhất kể từ cuối 2009. Fed biết rằng lãi suất thấp hơn sẽ hỗ trợ thị trường nhà ở, nhưng cũng hiểu rằng nới lỏng chính sách tiền tệ lúc này có thể thổi bùng lạm phát trở lại. Thị trường hiện kỳ vọng Fed sẽ giữ nguyên lãi suất trong cuộc họp sắp tới, nhưng công cụ định giá hợp đồng tương lai cho thấy khả năng cao lãi suất Fed sẽ tăng thêm 0,25 điểm phần trăm vào tháng 12 và thêm một lần nữa vào tháng 3 năm sau. Nếu kịch bản này xảy ra, lãi suất vay thế chấp vốn đã quanh 7,43% có thể còn tăng cao hơn, khiến khả năng mua nhà tiếp tục suy giảm. Fed đang mắc kẹt giữa hai lựa chọn đều đau: hoặc chấp nhận thị trường nhà ở rơi sâu hơn, hoặc chấp nhận rủi ro lạm phát dai dẳng.
Tín hiệu trái chiều của kinh tế Mỹ và triển vọng ảm đạm cho nhà ở
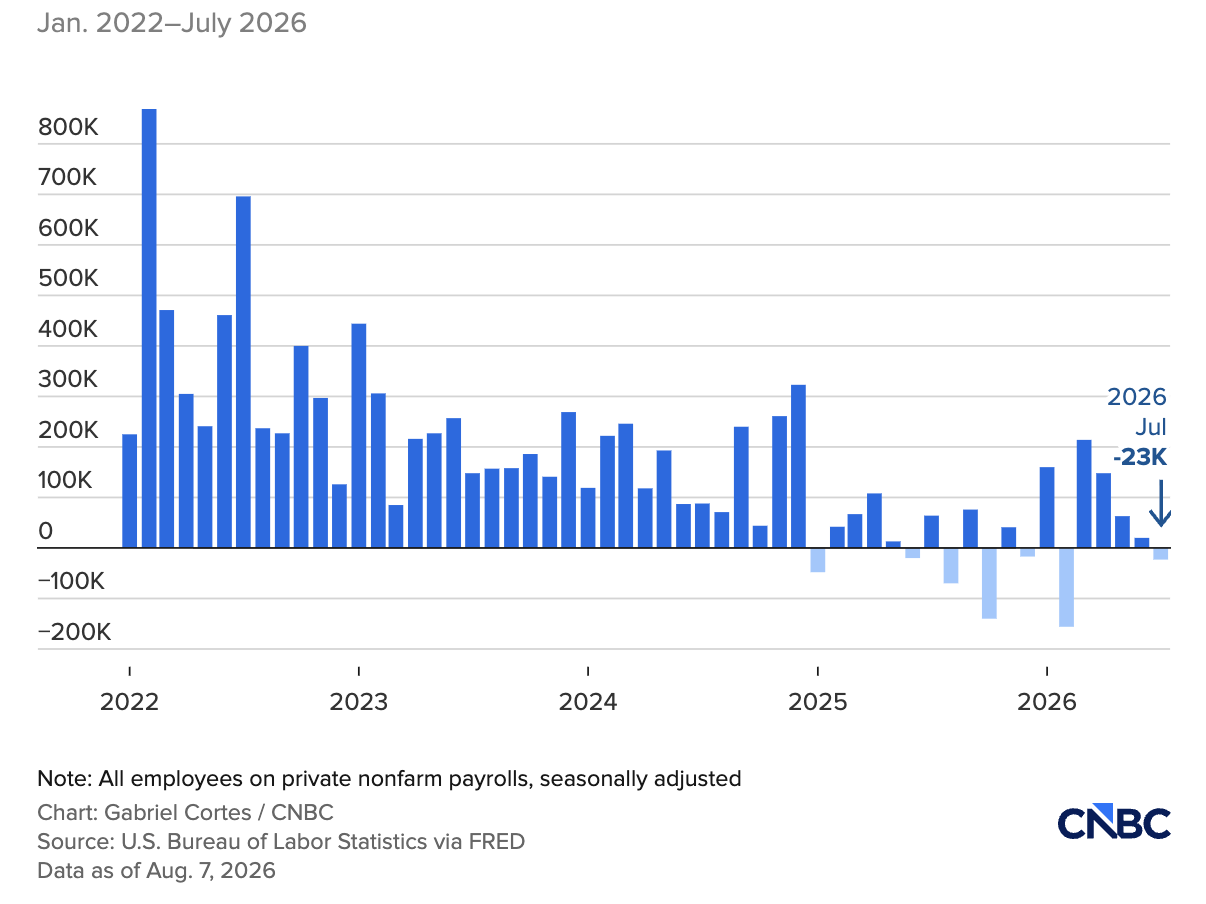
Điều làm bài toán lãi suất Fed thêm phức tạp là bức tranh kinh tế Mỹ đầy tín hiệu trái chiều. Một mặt, tăng trưởng việc làm và thu nhập vẫn có thể hỗ trợ nhu cầu mua nhà; mặt khác, lãi suất thế chấp biến động mạnh đang lấn át mọi yếu tố tích cực. Các số liệu lạm phát không cải thiện rõ rệt, trong khi niềm tin của doanh nghiệp xây dựng rơi xuống đáy nhiều năm. Theo đánh giá của một ngân hàng đầu tư lớn, sức ép từ khả năng chi trả nhà ở – được khơi lại bởi đợt phục hồi gần đây của lãi suất thế chấp – sẽ ngày càng chi phối thị trường, khiến hoạt động giao dịch tiếp tục suy giảm trong năm tới. Dự báo cho thấy đầu tư vào nhà ở sẽ giảm lần lượt 2,5%, 4% và 1% trong ba quý tiếp theo. Nói cách khác, thị trường nhà ở Mỹ nhiều khả năng còn suy yếu trước khi ổn định trở lại. Nếu Fed tiếp tục ưu tiên lạm phát hơn bất động sản, người dân sẽ phải làm quen với một thời kỳ dài mà việc sở hữu nhà trở thành mục tiêu xa vời, chứ không còn là chuẩn mực của tầng lớp trung lưu.