
Ngân sách giới hạn số tiền, không bảo đảm đúng người nhận
Thanh toán AI agent là việc phần mềm tự chủ thực hiện giao dịch để mua dịch vụ hoặc tài nguyên cần cho nhiệm vụ được giao, thay vì chờ con người xử lý từng bước. Cơ chế này giúp tự động hóa công việc, nhưng giới hạn ngân sách không thể xác nhận người nhận hay mục đích thanh toán có đúng ý chủ sở hữu hay không.
Một agent có thể dùng thông tin xác thực hợp lệ, làm theo đúng quy trình và vẫn gửi tiền sai nơi vì bị dẫn dắt bởi chỉ dẫn độc hại, dữ liệu sai hoặc hiểu nhầm nhiệm vụ. Khi đó, hạ tầng thanh toán có thể vận hành bình thường; lỗi nằm ở quyết định mà agent được phép thực hiện. Vì vậy, kiểm soát giao dịch không thể dừng ở câu hỏi “được chi bao nhiêu”, mà phải hỏi thêm “được trả cho ai, vì lý do gì và theo yêu cầu nào”.
Đây là khoảng cách giữa quyền kỹ thuật và ý định của chủ sở hữu. Ngân sách có thể giới hạn tổn thất tiềm tàng, nhưng không chứng minh rằng chủ doanh nghiệp muốn một khoản thanh toán cụ thể được gửi đi. Trao quyền chỉ dựa trên trần chi tiêu vì thế là một biện pháp phòng vệ thiếu một nửa.
Thiết kế kiểm soát quanh người nhận, mục đích và quyền hạn
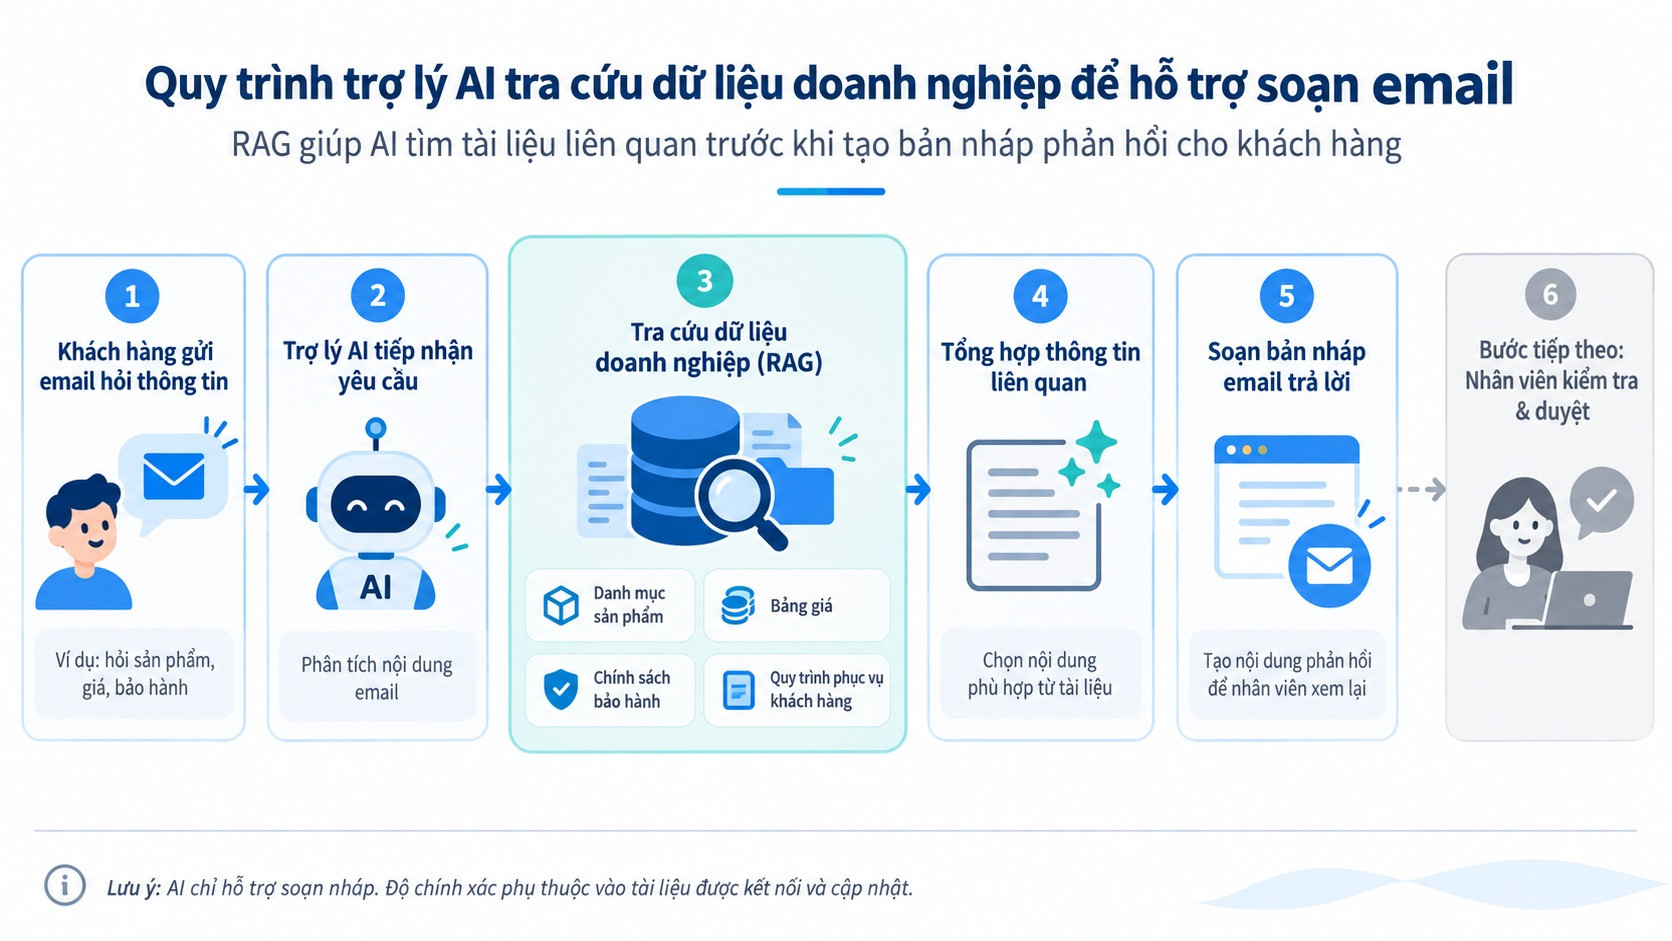
Doanh nghiệp nên xem xét rủi ro AI agent trước khi bật quyền giao dịch, thay vì coi ngân sách là giấy phép tổng quát. Chỉ cho phép agent thanh toán đến địa chỉ đã duyệt giúp kiểm soát dòng tiền; đồng thời cần giám sát các khoản nhỏ lặp lại, bởi tổng chi có thể tăng mà không gây chú ý. Quyền hạn cũng nên gắn với đúng nhiệm vụ: agent được mua dữ liệu không nên có khả năng tự ý chuyển quỹ sang một mục đích khác.
Một cách triển khai thận trọng là để agent chuẩn bị lệnh, còn con người xác nhận trước khi lệnh được gửi. Một mô hình kết nối MCP được mô tả theo hướng này: khách hàng duyệt từng lệnh thủ công, còn hệ thống lưu lịch sử và liên kết yêu cầu với giao dịch thực tế. Cách làm này tạo điểm kiểm tra rõ ràng, dù bản thân bước phê duyệt vẫn cần được xem xét kỹ.
- Bắt đầu với nhiệm vụ nhỏ, rồi chỉ mở rộng quyền khi agent thể hiện rằng nó làm đúng ý định của doanh nghiệp.
- Cấp quyền tối thiểu cần thiết cho từng nhiệm vụ và bảo đảm có thể thu hồi nhanh khi phát hiện dấu hiệu bất thường.
- Duyệt trước người nhận, mục đích và điều kiện giao dịch; yêu cầu xác nhận thủ công với lệnh có rủi ro cao.
- Lưu nhật ký, đối chiếu yêu cầu với giao dịch hoàn tất và theo dõi cả chuỗi khoản thanh toán nhỏ.
Đừng mặc định tiền điện tử là lớp thanh toán bắt buộc
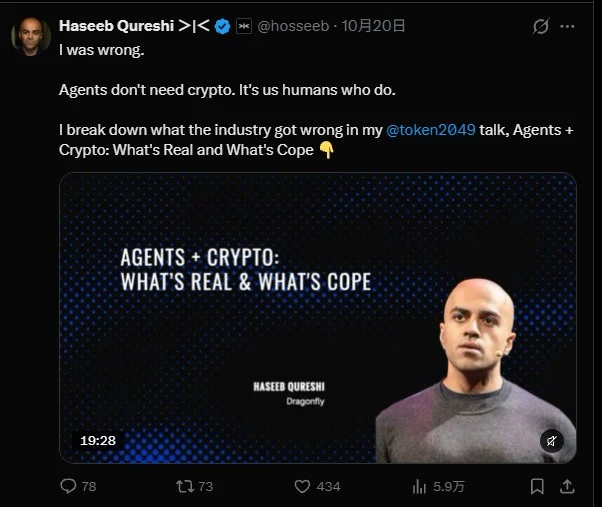
Thanh toán tiền điện tử thường được xem là mảnh ghép tự nhiên của nền kinh tế agent nhờ ví dễ tạo và khả năng thanh toán vi mô. Nhưng agent cần thanh toán không đồng nghĩa chúng cần một mạng lưới thanh toán hoàn toàn mới. Các giải pháp cho agent của những tổ chức thẻ và công ty thanh toán truyền thống đã xuất hiện, trong khi tỷ trọng giao dịch qua giao thức tiền điện tử như x402 vẫn còn khiêm tốn theo tài liệu được dẫn.
Doanh nghiệp vì thế nên đánh giá đường thanh toán theo yêu cầu vận hành và khả năng kiểm soát, không theo giả định rằng giao dịch trên chuỗi mặc nhiên phù hợp hơn. Dù dùng hạ tầng nào, xác thực người nhận, phân quyền và phê duyệt vẫn là những hàng rào cần có. Mạng lưới thanh toán mới không tự sửa được lỗi khi agent hiểu sai chỉ dẫn.
Cũng cần tách thanh toán khỏi vấn đề cam kết thực hiện. Khi các agent mua dịch vụ lẫn nhau, câu hỏi không chỉ là chuyển tiền thế nào, mà còn là bên cung cấp có giao đúng thỏa thuận hay không. Thế chấp trên chuỗi có thể tạo cơ chế ràng buộc bằng tài sản có thể bị tịch thu; danh tính hay điểm uy tín tự tạo không đủ để bảo đảm đối tác sẽ hoàn thành công việc. Đây là một vai trò khác với việc xử lý thanh toán.
Trao quyền theo từng bước, không giao ví rồi phó mặc
Các doanh nghiệp nên bắt đầu bằng nhiệm vụ hẹp, hạn mức phù hợp, người nhận được duyệt và quy trình phê duyệt có thể kiểm tra. Chỉ mở rộng quyền sau khi thấy agent hành động nhất quán với mục tiêu; khi điều kiện thay đổi hoặc xuất hiện sai lệch, quyền phải có thể thu hồi. Đây không phải thủ tục rườm rà mà là cách giữ con người chịu trách nhiệm với quyết định tài chính.
Kết luận cần nhớ rất rõ: ngân sách trả lời agent được chi bao nhiêu, chứ không trả lời khoản tiền có nên được gửi đi hay không. Muốn thanh toán AI agent an toàn hơn, doanh nghiệp phải kết hợp giới hạn chi tiêu với kiểm soát người nhận, mục đích, phê duyệt và khả năng kiểm toán. Đồng thời, hãy đánh giá riêng lợi ích của thanh toán tiền điện tử và thế chấp trên chuỗi: một công cụ chuyển tiền không thay thế được cơ chế bảo đảm giao dịch đúng ý và dịch vụ được thực hiện.