
Đợt huy động vốn mới trong bối cảnh nợ lớn
Trái phiếu doanh nghiệp là công cụ vay vốn qua thị trường, theo đó tổ chức phát hành cam kết thanh toán gốc và lãi theo điều kiện, thời hạn đã công bố; vì vậy, quy mô nợ và khả năng tạo dòng tiền là những yếu tố cần xem cùng nhau. Công ty TNHH Mặt Trời Hạ Long vừa công bố phát hành riêng lẻ lô SHLL12601 trị giá 300 tỷ đồng, gồm 3.000 trái phiếu mệnh giá 100 triệu đồng mỗi trái phiếu, trong hai ngày 12 và 13/10/2026. Đây là đợt phát hành trái phiếu có kỳ hạn 60 tháng, dự kiến đáo hạn ngày 12/10/2031.
Điểm đáng chú ý không chỉ là khoản huy động mới, mà là thời điểm nó diễn ra: dự án du lịch, nghỉ dưỡng của doanh nghiệp vẫn đang triển khai và cần lượng vốn lớn. Tổng nợ phải trả tại ngày 30/06/2026 là 59.791,3 tỷ đồng, gần 60.000 tỷ đồng. Trong bối cảnh đó, 300 tỷ đồng là một phần bổ sung nguồn vốn, nhưng không làm thay đổi bức tranh rằng nghĩa vụ tài chính của công ty cần được nhìn qua quy mô nợ, thời hạn thanh toán và khả năng chuyển đầu tư thành dòng tiền.
Dự án quy mô lớn, dòng tiền chưa ổn định
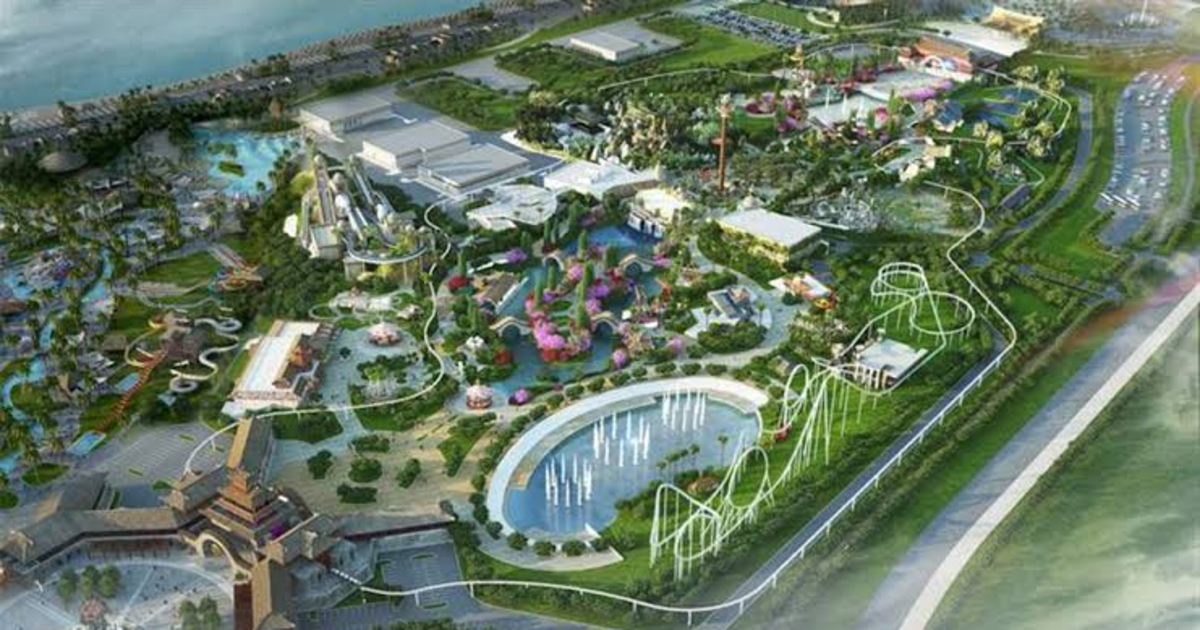
Mặt Trời Hạ Long là doanh nghiệp thuộc hệ sinh thái Công ty CP Tập đoàn Mặt Trời, đồng thời là chủ đầu tư Khu phức hợp du lịch, nghỉ dưỡng tại Hạ Long, còn gọi là Dự án Công viên Đại Dương Hạ Long. Dự án khoảng 265 ha, gồm Công viên nước Sun World Hạ Long, cảng tàu khách quốc tế Hạ Long, bãi tắm nhân tạo dài khoảng 3 km và các hạng mục bất động sản nghỉ dưỡng; công trình khởi công từ năm 2014, trải trên hai phường Bãi Cháy và Hồng Gai thuộc thành phố Hạ Long cũ.
Quy mô ấy vừa là cơ hội tạo ra nhiều nguồn thu, vừa đòi hỏi vốn lớn trong thời gian dài. Đánh giá tín nhiệm lần đầu do SaigonRatings công bố ngày 03/07/2025 xếp doanh nghiệp ở mức vnBBB, triển vọng ổn định; đơn vị này ghi nhận năng lực quản trị mạnh, kinh nghiệm dự án và khả năng tiếp cận nguồn lực từ tập đoàn mẹ. Tuy nhiên, đánh giá tại thời điểm đó không xóa bỏ rủi ro hiện hữu: mô hình thâm dụng vốn phụ thuộc đáng kể vào vay nợ, chi phí lãi vay khá cao và dòng tiền kinh doanh chưa ổn định do các dịch vụ chủ lực chưa tạo nguồn thu đều.
Cơ cấu nợ mới là phép thử cần theo dõi
Con số gần 60.000 tỷ đồng cần được đọc cùng cơ cấu nghĩa vụ. Tại ngày 30/06/2026, người mua trả tiền trước ngắn hạn là 31.958,2 tỷ đồng, chiếm 53,4% tổng nợ phải trả; dư nợ vay ngân hàng đạt 18.614,7 tỷ đồng, còn nợ trái phiếu là 1.278,8 tỷ đồng. Riêng vay ngân hàng và trái phiếu cộng lại thành 19.893,5 tỷ đồng, tương đương 33,3% tổng nợ. Vì vậy, tổng nợ phải trả không đồng nghĩa toàn bộ là khoản vay chịu lãi; nhưng các nghĩa vụ vẫn cần được đáp ứng theo kỳ hạn.
Ở chiều tích cực, vốn chủ sở hữu đạt 27.653,3 tỷ đồng tại ngày 30/06/2026, tăng so với 17.816,5 tỷ đồng ở kỳ trước; vốn đầu tư của chủ sở hữu là 26.350 tỷ đồng và lợi nhuận sau thuế chưa phân phối đạt 731,2 tỷ đồng. Lợi nhuận trước thuế sáu tháng đầu năm 2026 đạt 441,2 tỷ đồng, tăng gần 7,9 lần so với 55,9 tỷ đồng cùng kỳ năm trước. Dù vậy, tăng lợi nhuận trong một kỳ chưa đủ để kết luận áp lực vốn đã giảm: tiến độ pháp lý, hoàn thiện dự án và khả năng tạo dòng tiền ổn định vẫn là những biến số quan trọng.
Khả năng trả nợ phụ thuộc vào tiến độ thực hiện
Đánh giá tín nhiệm từng nêu các yếu tố có thể gây sức ép trong những kỳ sau, gồm pháp lý và quy hoạch kéo dài, hiệu quả kinh doanh suy giảm, tỷ lệ nợ vay trên EBITDA tăng hoặc khả năng đáp ứng nghĩa vụ nợ diễn biến bất lợi. Nếu doanh thu và dòng tiền thực tế thấp hơn kỳ vọng, việc thu xếp vốn để thực hiện các nghĩa vụ tài chính có thể khó khăn hơn. Đây là lý do khoản trái phiếu mới nên được nhìn như một phần trong bài toán tài trợ dự án dài hạn, không phải bằng chứng tự thân rằng sức khỏe tài chính đã cải thiện.
Lô SHLL12601 dự kiến đáo hạn vào tháng 10/2031, nên khả năng trả nợ của Mặt Trời Hạ Long trong những năm tới sẽ gắn với tiến độ triển khai dự án, nguồn thu từ hoạt động kinh doanh, cơ cấu kỳ hạn nợ và các khoản đến hạn. Nhận định hợp lý lúc này không phải chỉ dựa vào mức tăng lợi nhuận hay quy mô đợt phát hành, mà là theo dõi xem các hạng mục lớn có chuyển thành dòng tiền đủ đều hay không. Với khoản nợ phải trả gần 60.000 tỷ đồng, đó mới là thước đo quyết định mức độ bền vững của việc huy động vốn.