
Từ kiểm tra mẫu đến giám sát rủi ro liên tục
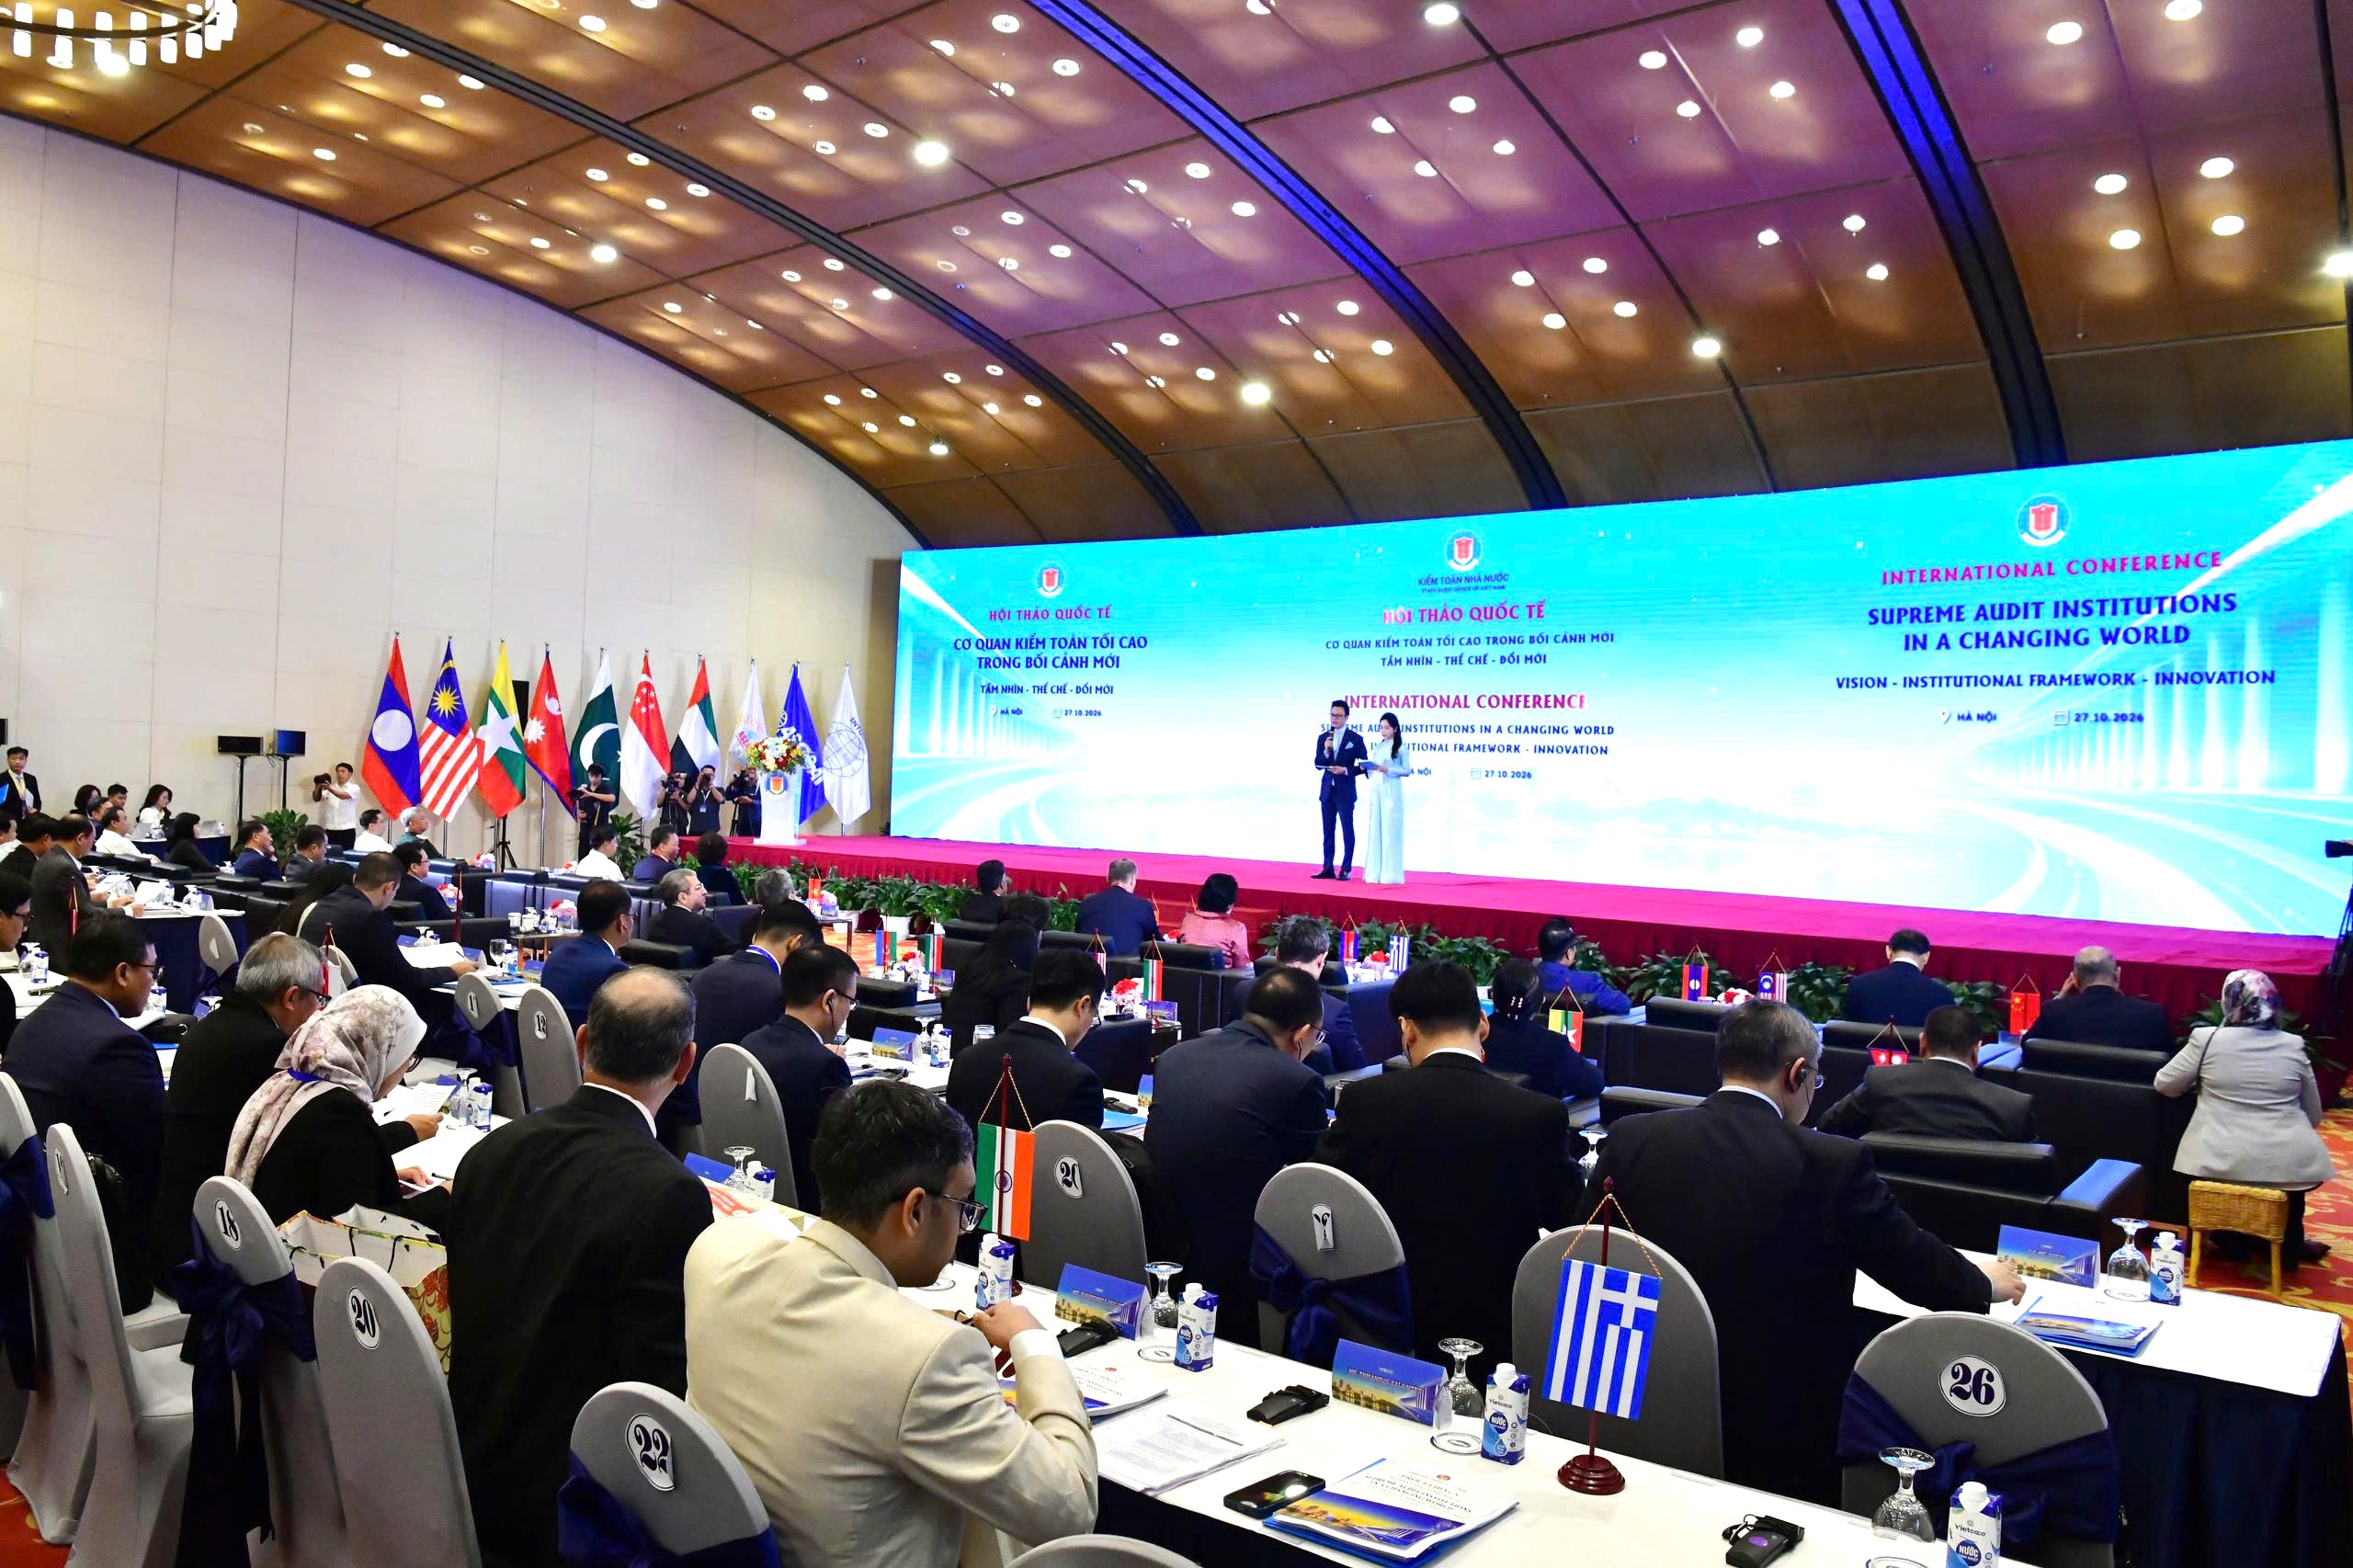
Kiểm toán dữ liệu số là cách tiếp cận dùng dữ liệu điện tử và công cụ phân tích để xem xét phạm vi giao dịch rộng hơn, nhận diện dấu hiệu bất thường và hỗ trợ cảnh báo rủi ro liên tục. Đây không phải việc chuyển hồ sơ giấy lên máy tính: thay đổi có ý nghĩa là chuyển từ kiểm tra chọn mẫu sau khi sự việc xảy ra sang phân tích tổng thể và giám sát sớm hơn.
Hướng đổi mới này đáp ứng một hạn chế rõ rệt trong kiểm toán thu ngân sách: phương thức dựa nhiều vào chọn mẫu và số liệu tổng hợp khó bao quát các hành vi gian lận có liên kết phức tạp. Khi dữ liệu được kết nối và đủ tin cậy, kiểm toán viên có thể so sánh nhiều nguồn thông tin, sàng lọc dấu hiệu đáng ngờ rồi dành thời gian chuyên môn cho những điểm có rủi ro cao. Công nghệ vì thế có thể mở rộng phạm vi kiểm tra và rút ngắn xử lý, nhưng không thay thế phán đoán hay trách nhiệm của kiểm toán viên.
Giá trị thực tiễn không chỉ nằm ở phía cơ quan kiểm toán. Sử dụng dữ liệu điện tử có thể giảm việc đi lại và hồ sơ giấy, đồng thời giúp hoạt động giám sát tập trung hơn vào nơi cần kiểm tra.
CAG Ấn Độ đặt nền móng bằng dữ liệu, công nghệ và con người
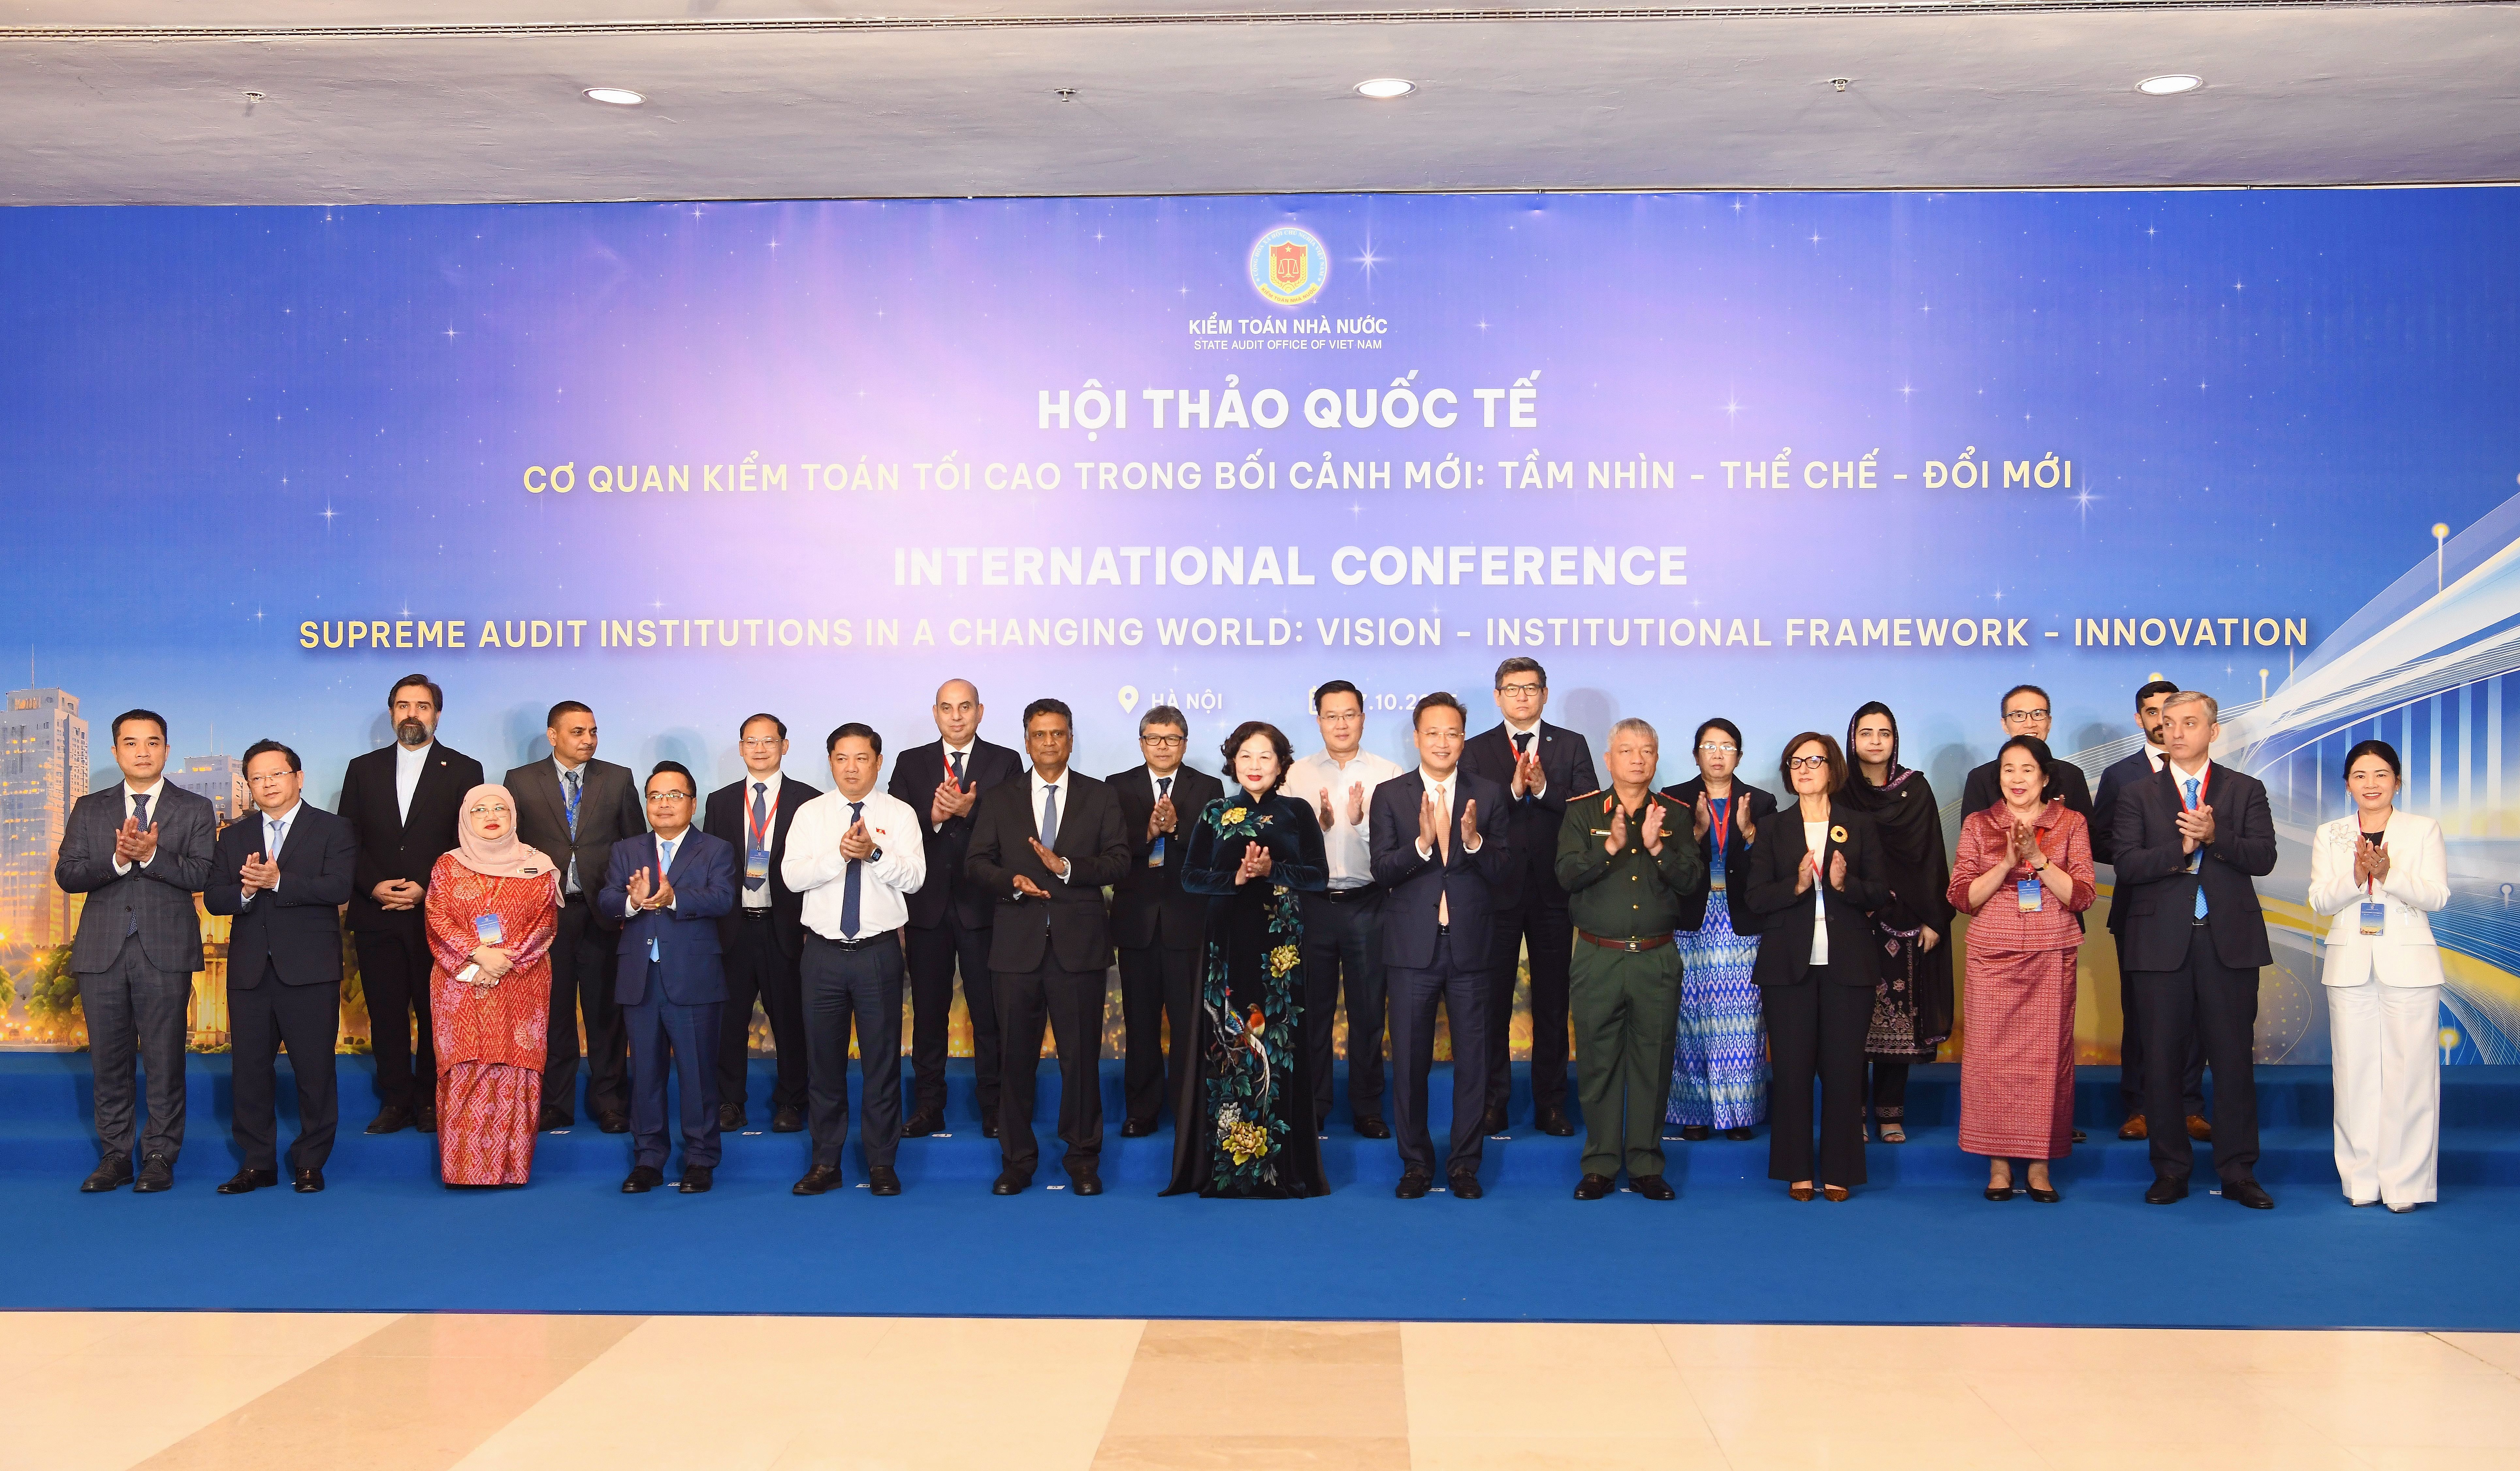
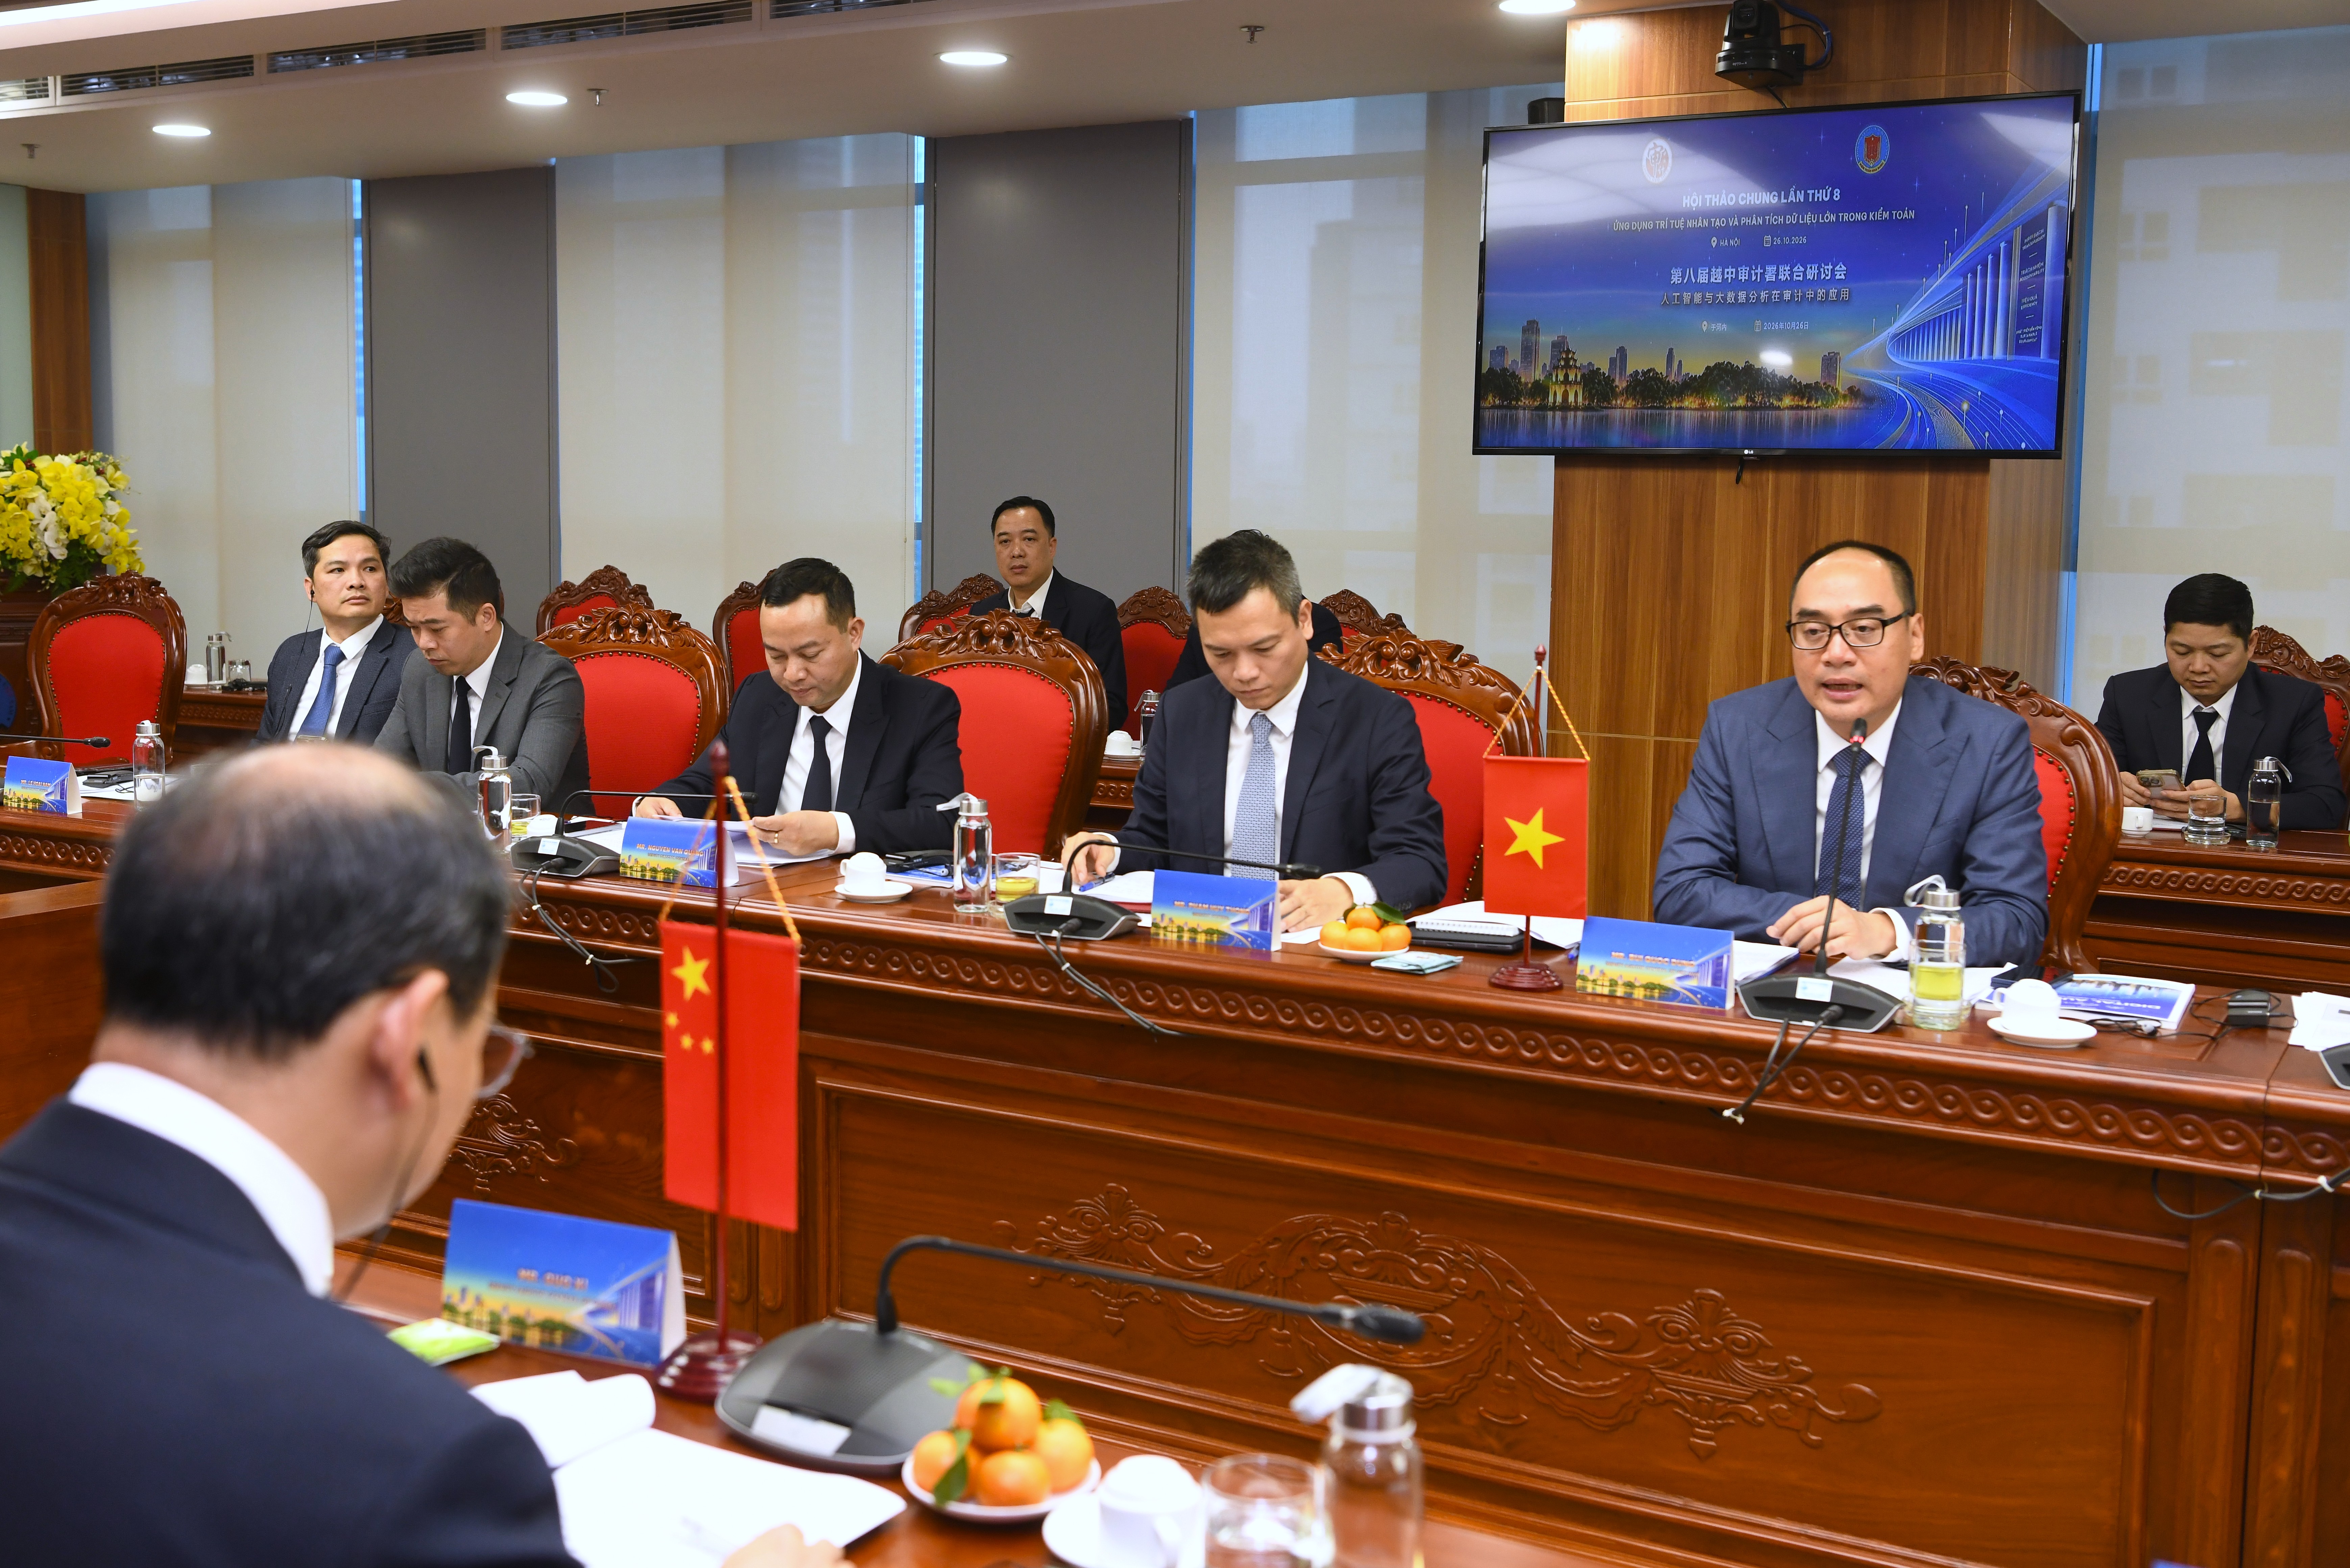
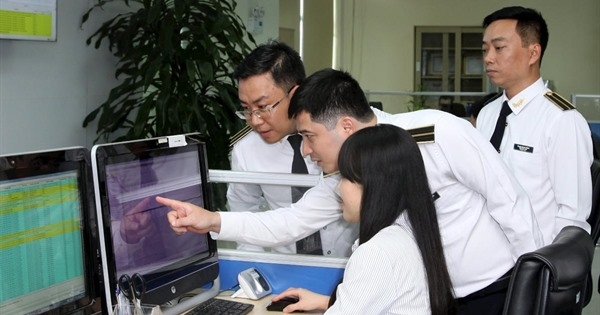
Tại hội thảo quốc tế do Kiểm toán nhà nước Việt Nam tổ chức, ông Shri K. Sanjay Murthy, Tổng Kiểm toán và Kiểm soát Ấn Độ, chia sẻ CAG đang phát triển hạ tầng số, khai thác dữ liệu lớn, ứng dụng AI và chú trọng đào tạo nhân lực để tăng khả năng phát hiện rủi ro, mở rộng phạm vi kiểm toán và cải thiện quản lý tài chính công. Đây là một định hướng đáng chú ý: đầu tư công nghệ sẽ khó tạo kết quả nếu kiểm toán viên không đủ kỹ năng để đặt câu hỏi đúng với dữ liệu.
Quy mô của hệ sinh thái số Ấn Độ cho thấy vì sao hạ tầng quan trọng. Nền tảng định danh số đã bao phủ khoảng 1,44 tỷ người; các nền tảng số mở rộng tới hơn 200.000 hội đồng cấp làng. Dữ liệu từ giao dịch và mua sắm công giúp cơ quan kiểm toán đối chiếu thông tin trên diện rộng, xử lý nhanh hơn và tập trung nguồn lực vào lĩnh vực có dấu hiệu rủi ro.
Bài học không phải là mua công cụ AI trước rồi mới tìm việc để ứng dụng. Cần có dữ liệu được chuẩn hóa, cơ chế tiếp cận rõ ràng, hạ tầng an toàn và nhân lực am hiểu cả kiểm toán lẫn phân tích. Nếu thiếu những điều kiện đó, AI trong kiểm toán có thể khuếch đại sai lệch thay vì giúp phát hiện đúng vấn đề.
Nghiên cứu ứng dụng dữ liệu lớn để phát hiện gian lận thuế
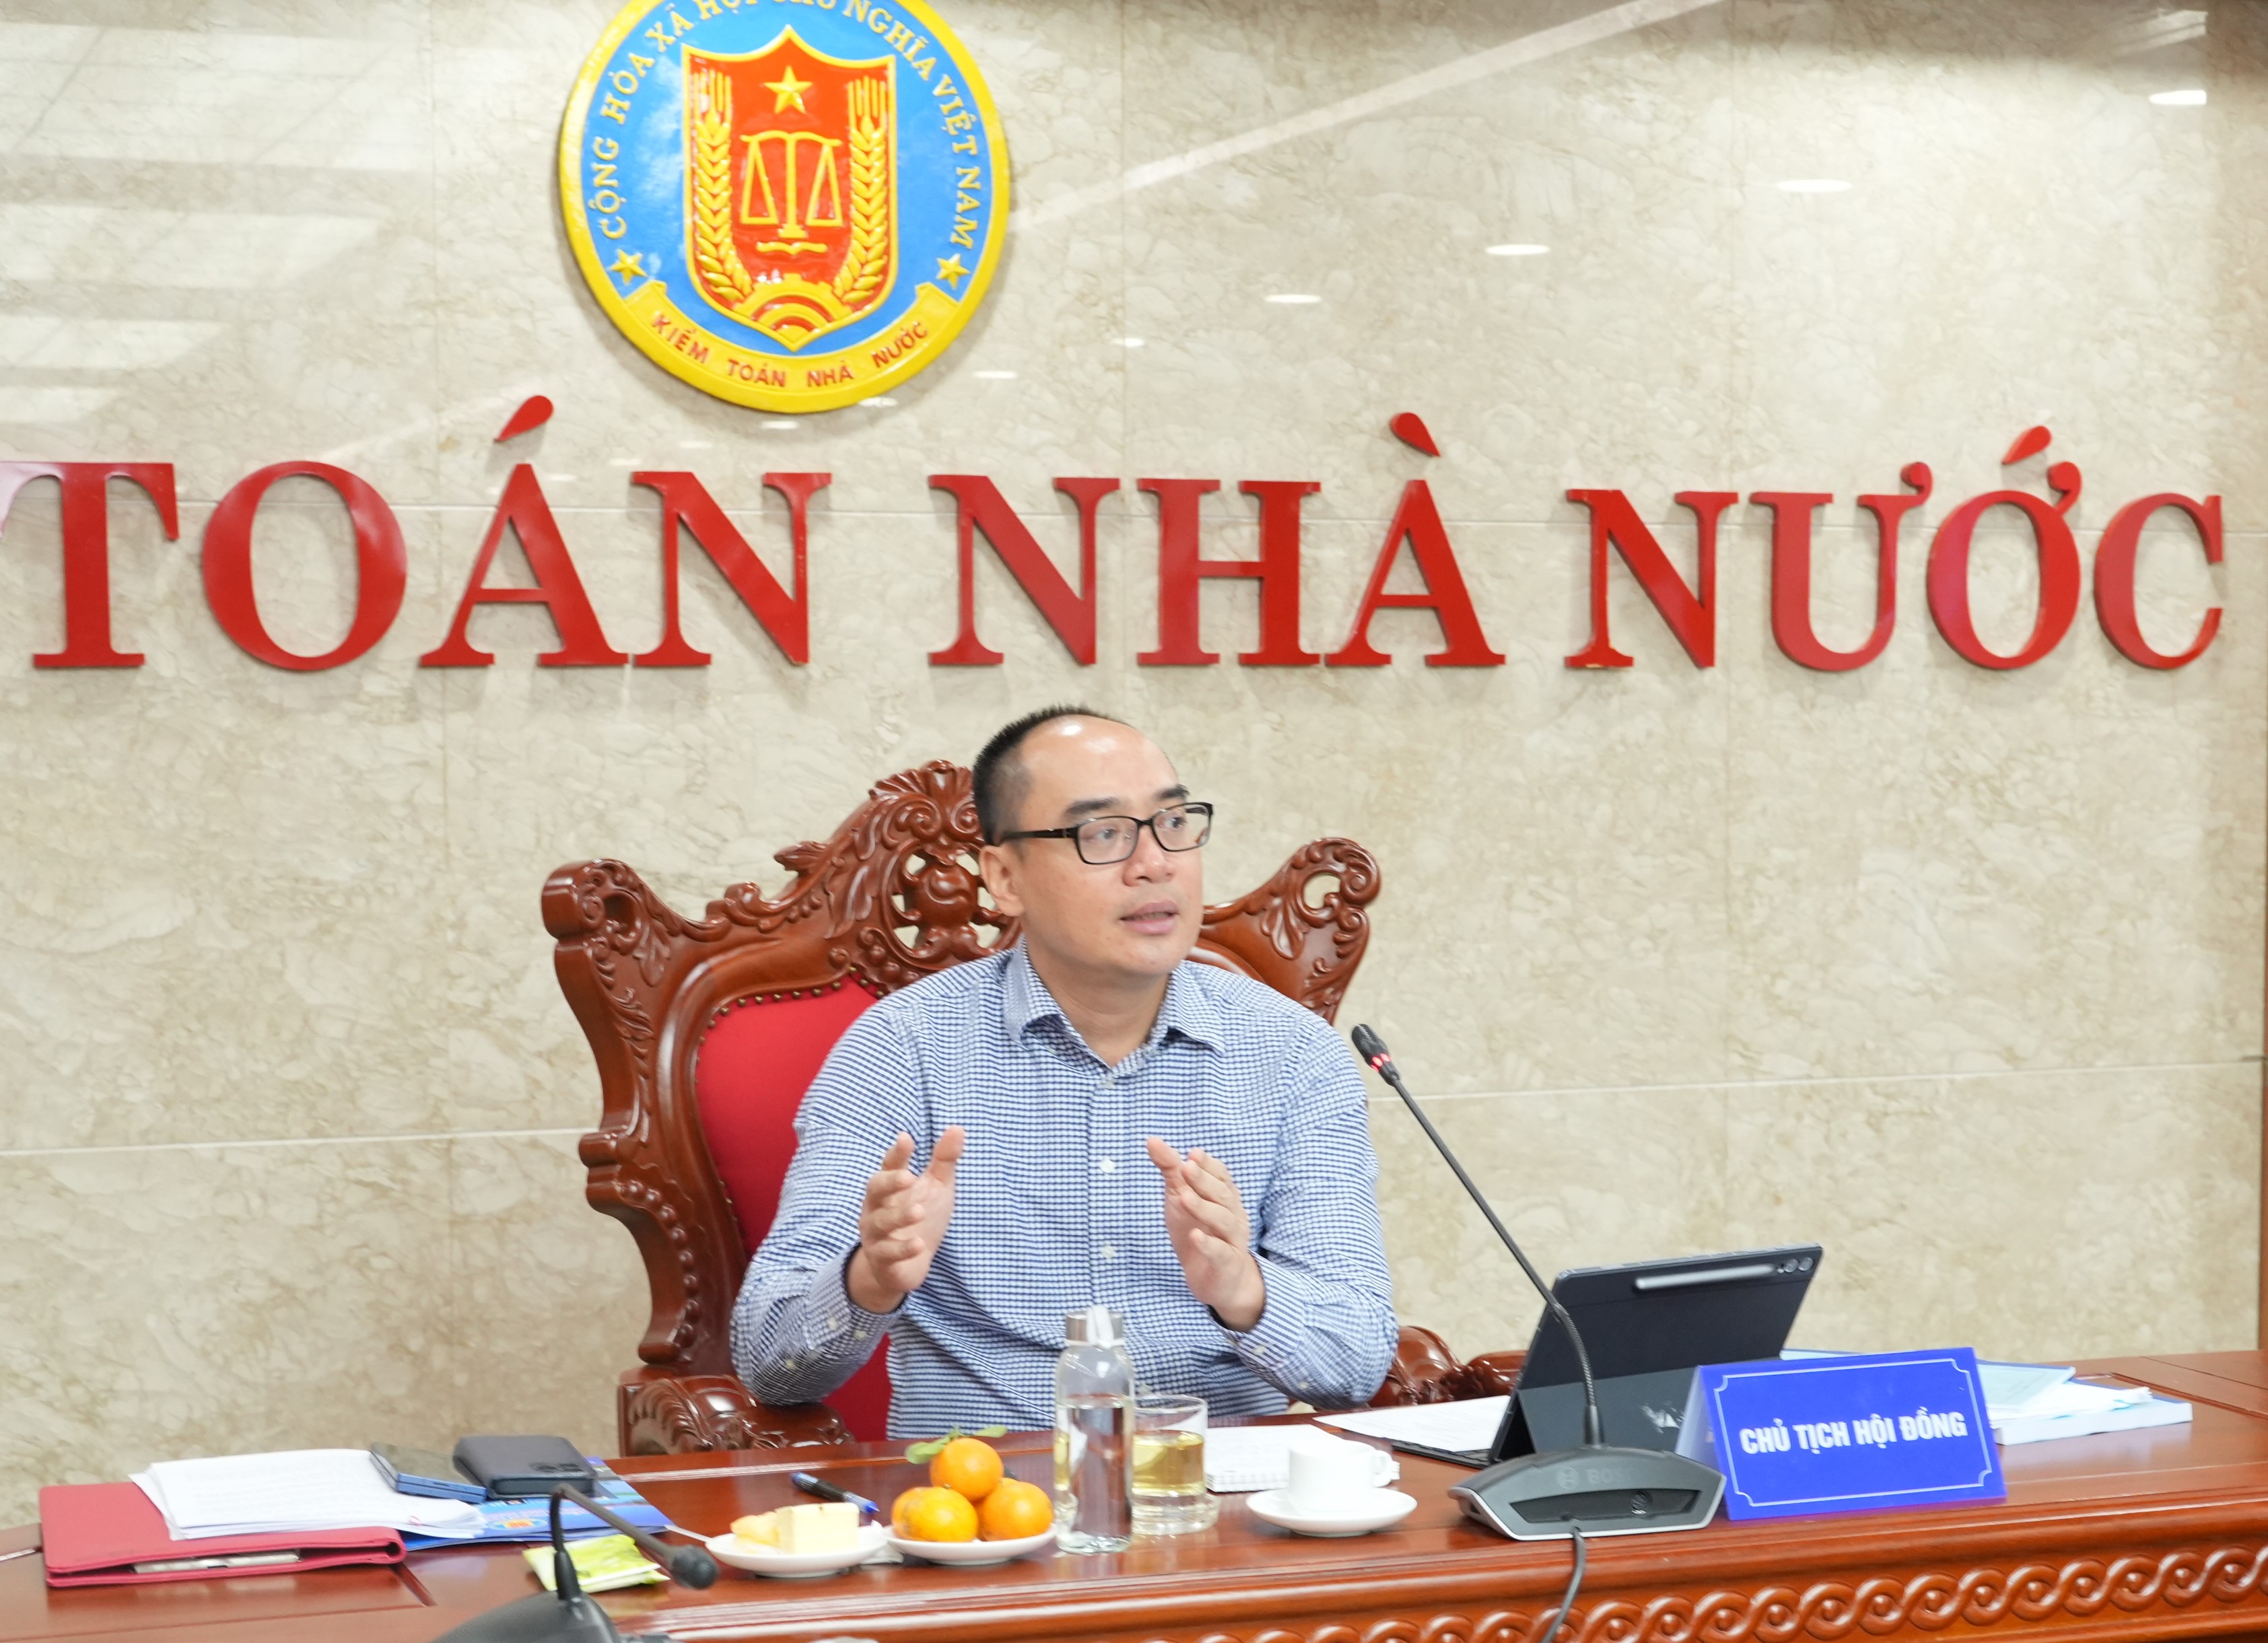
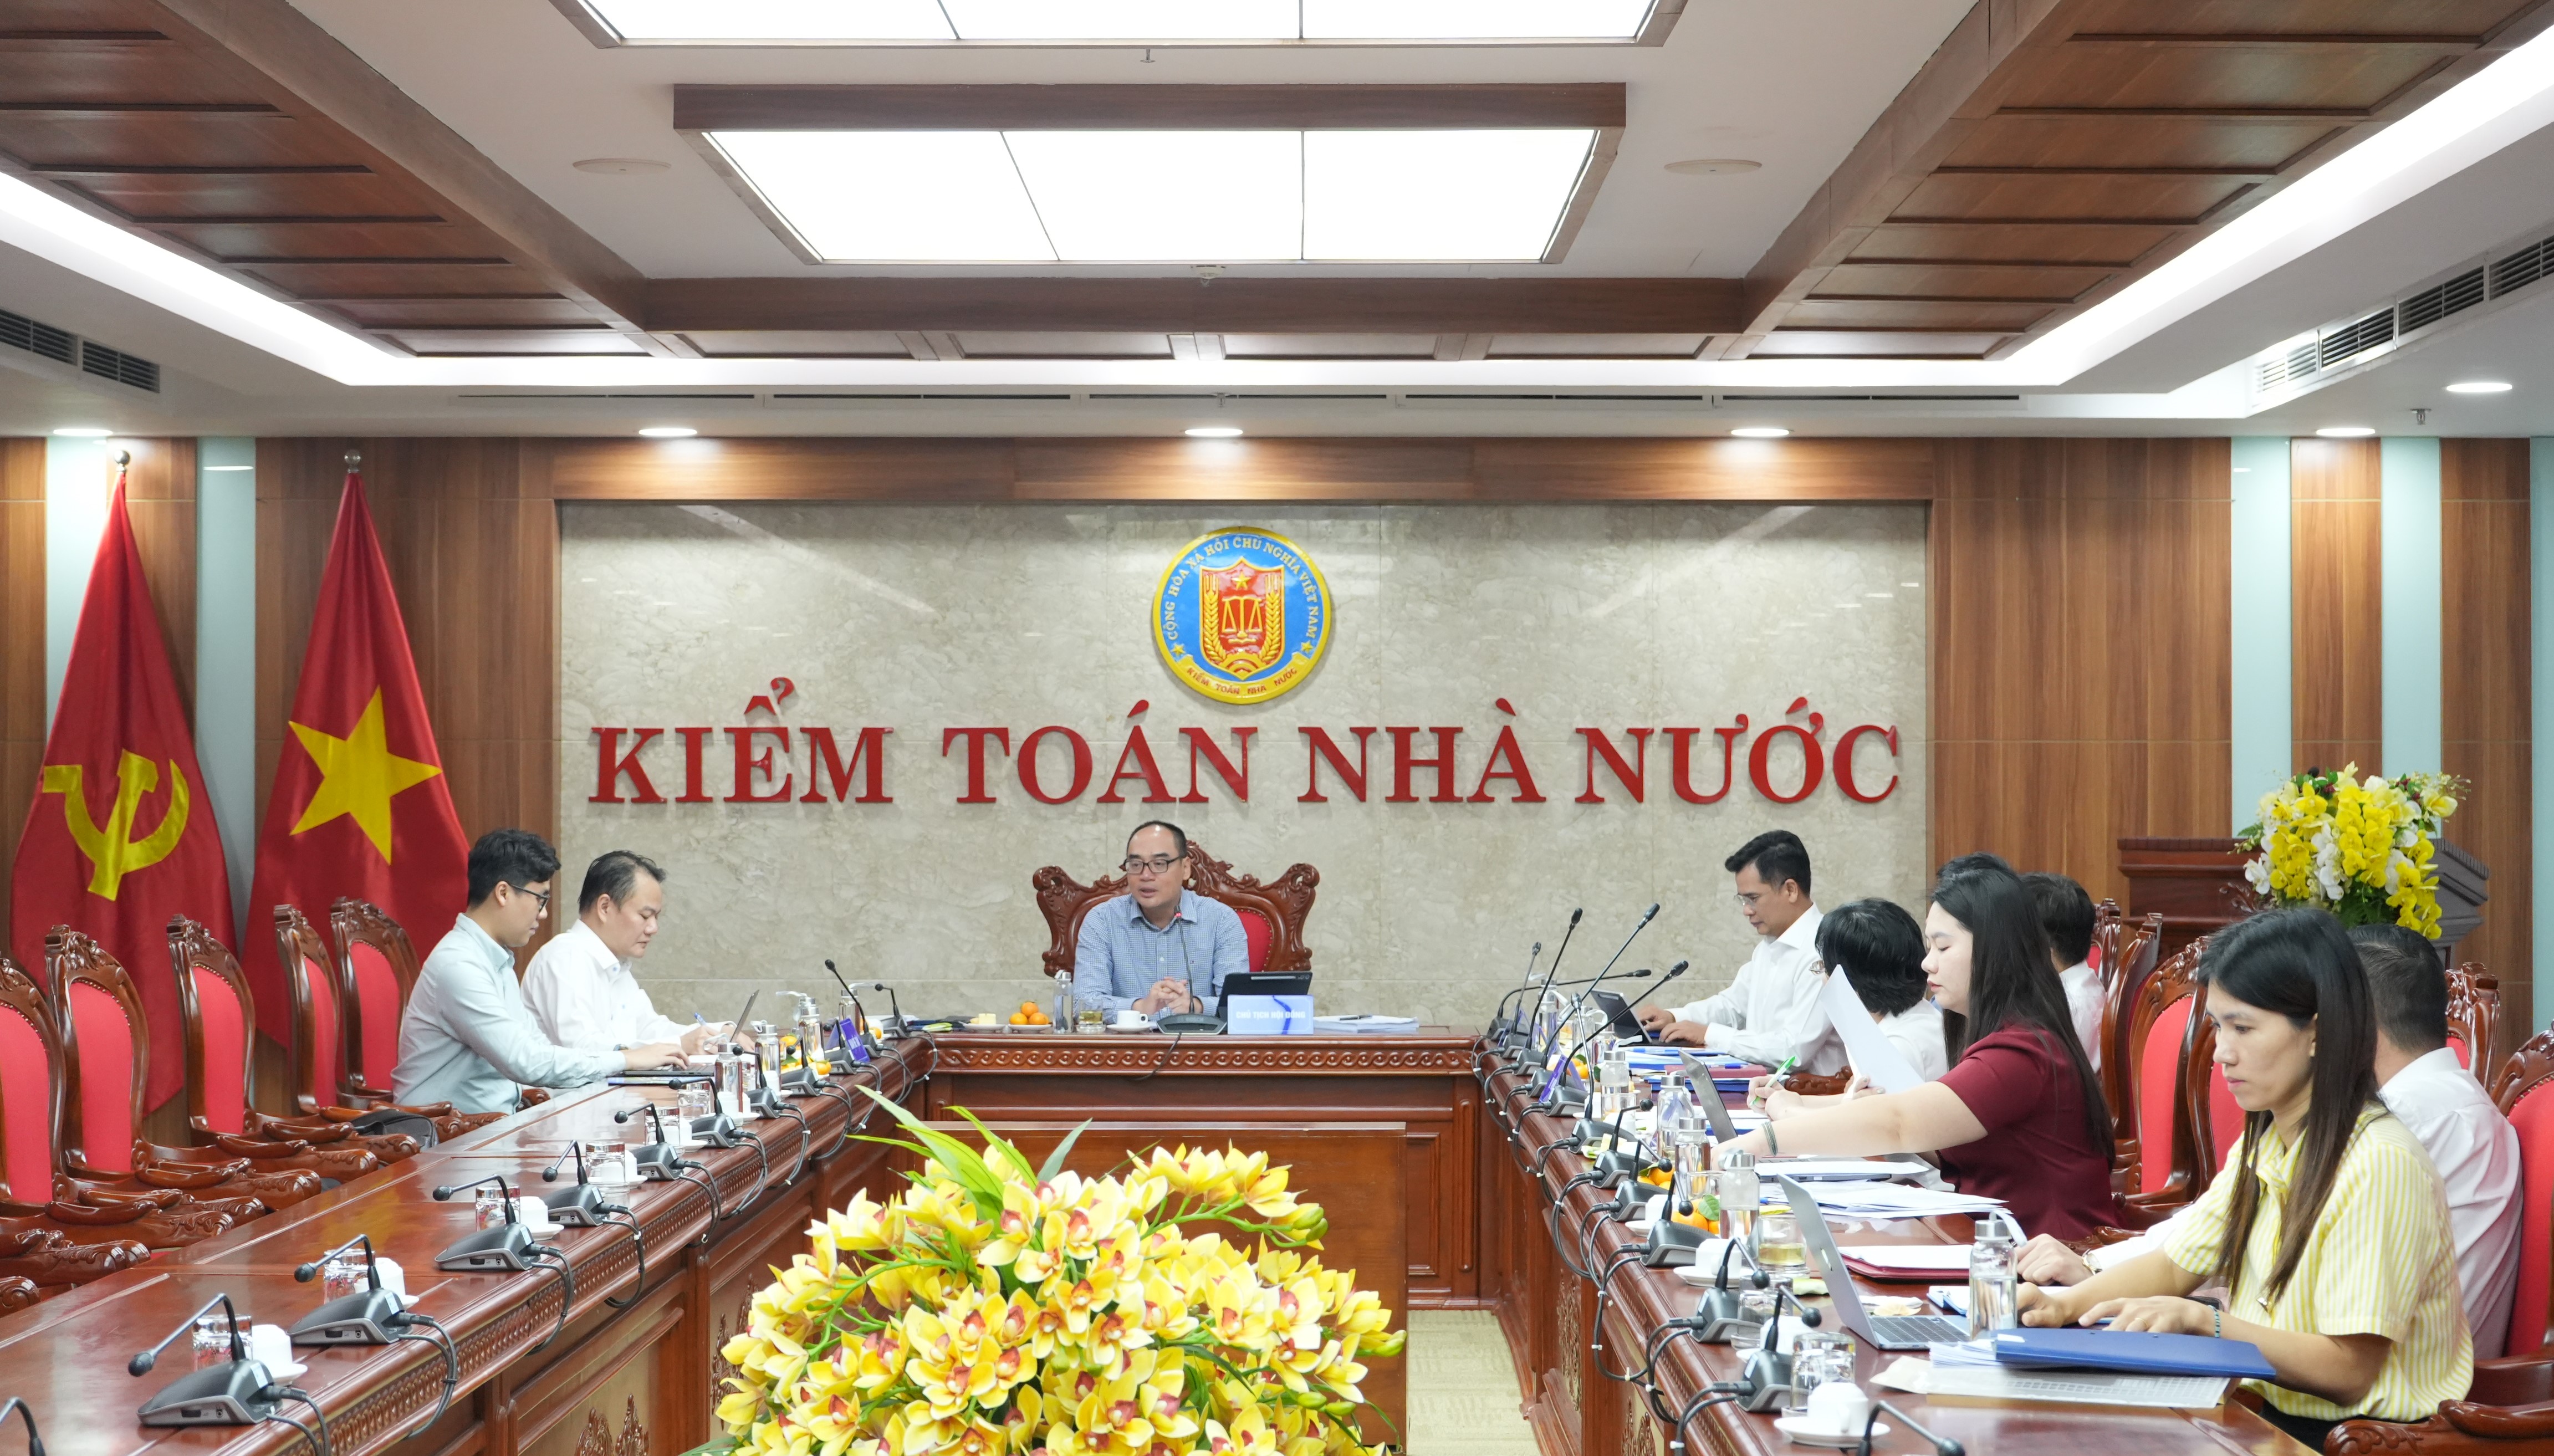
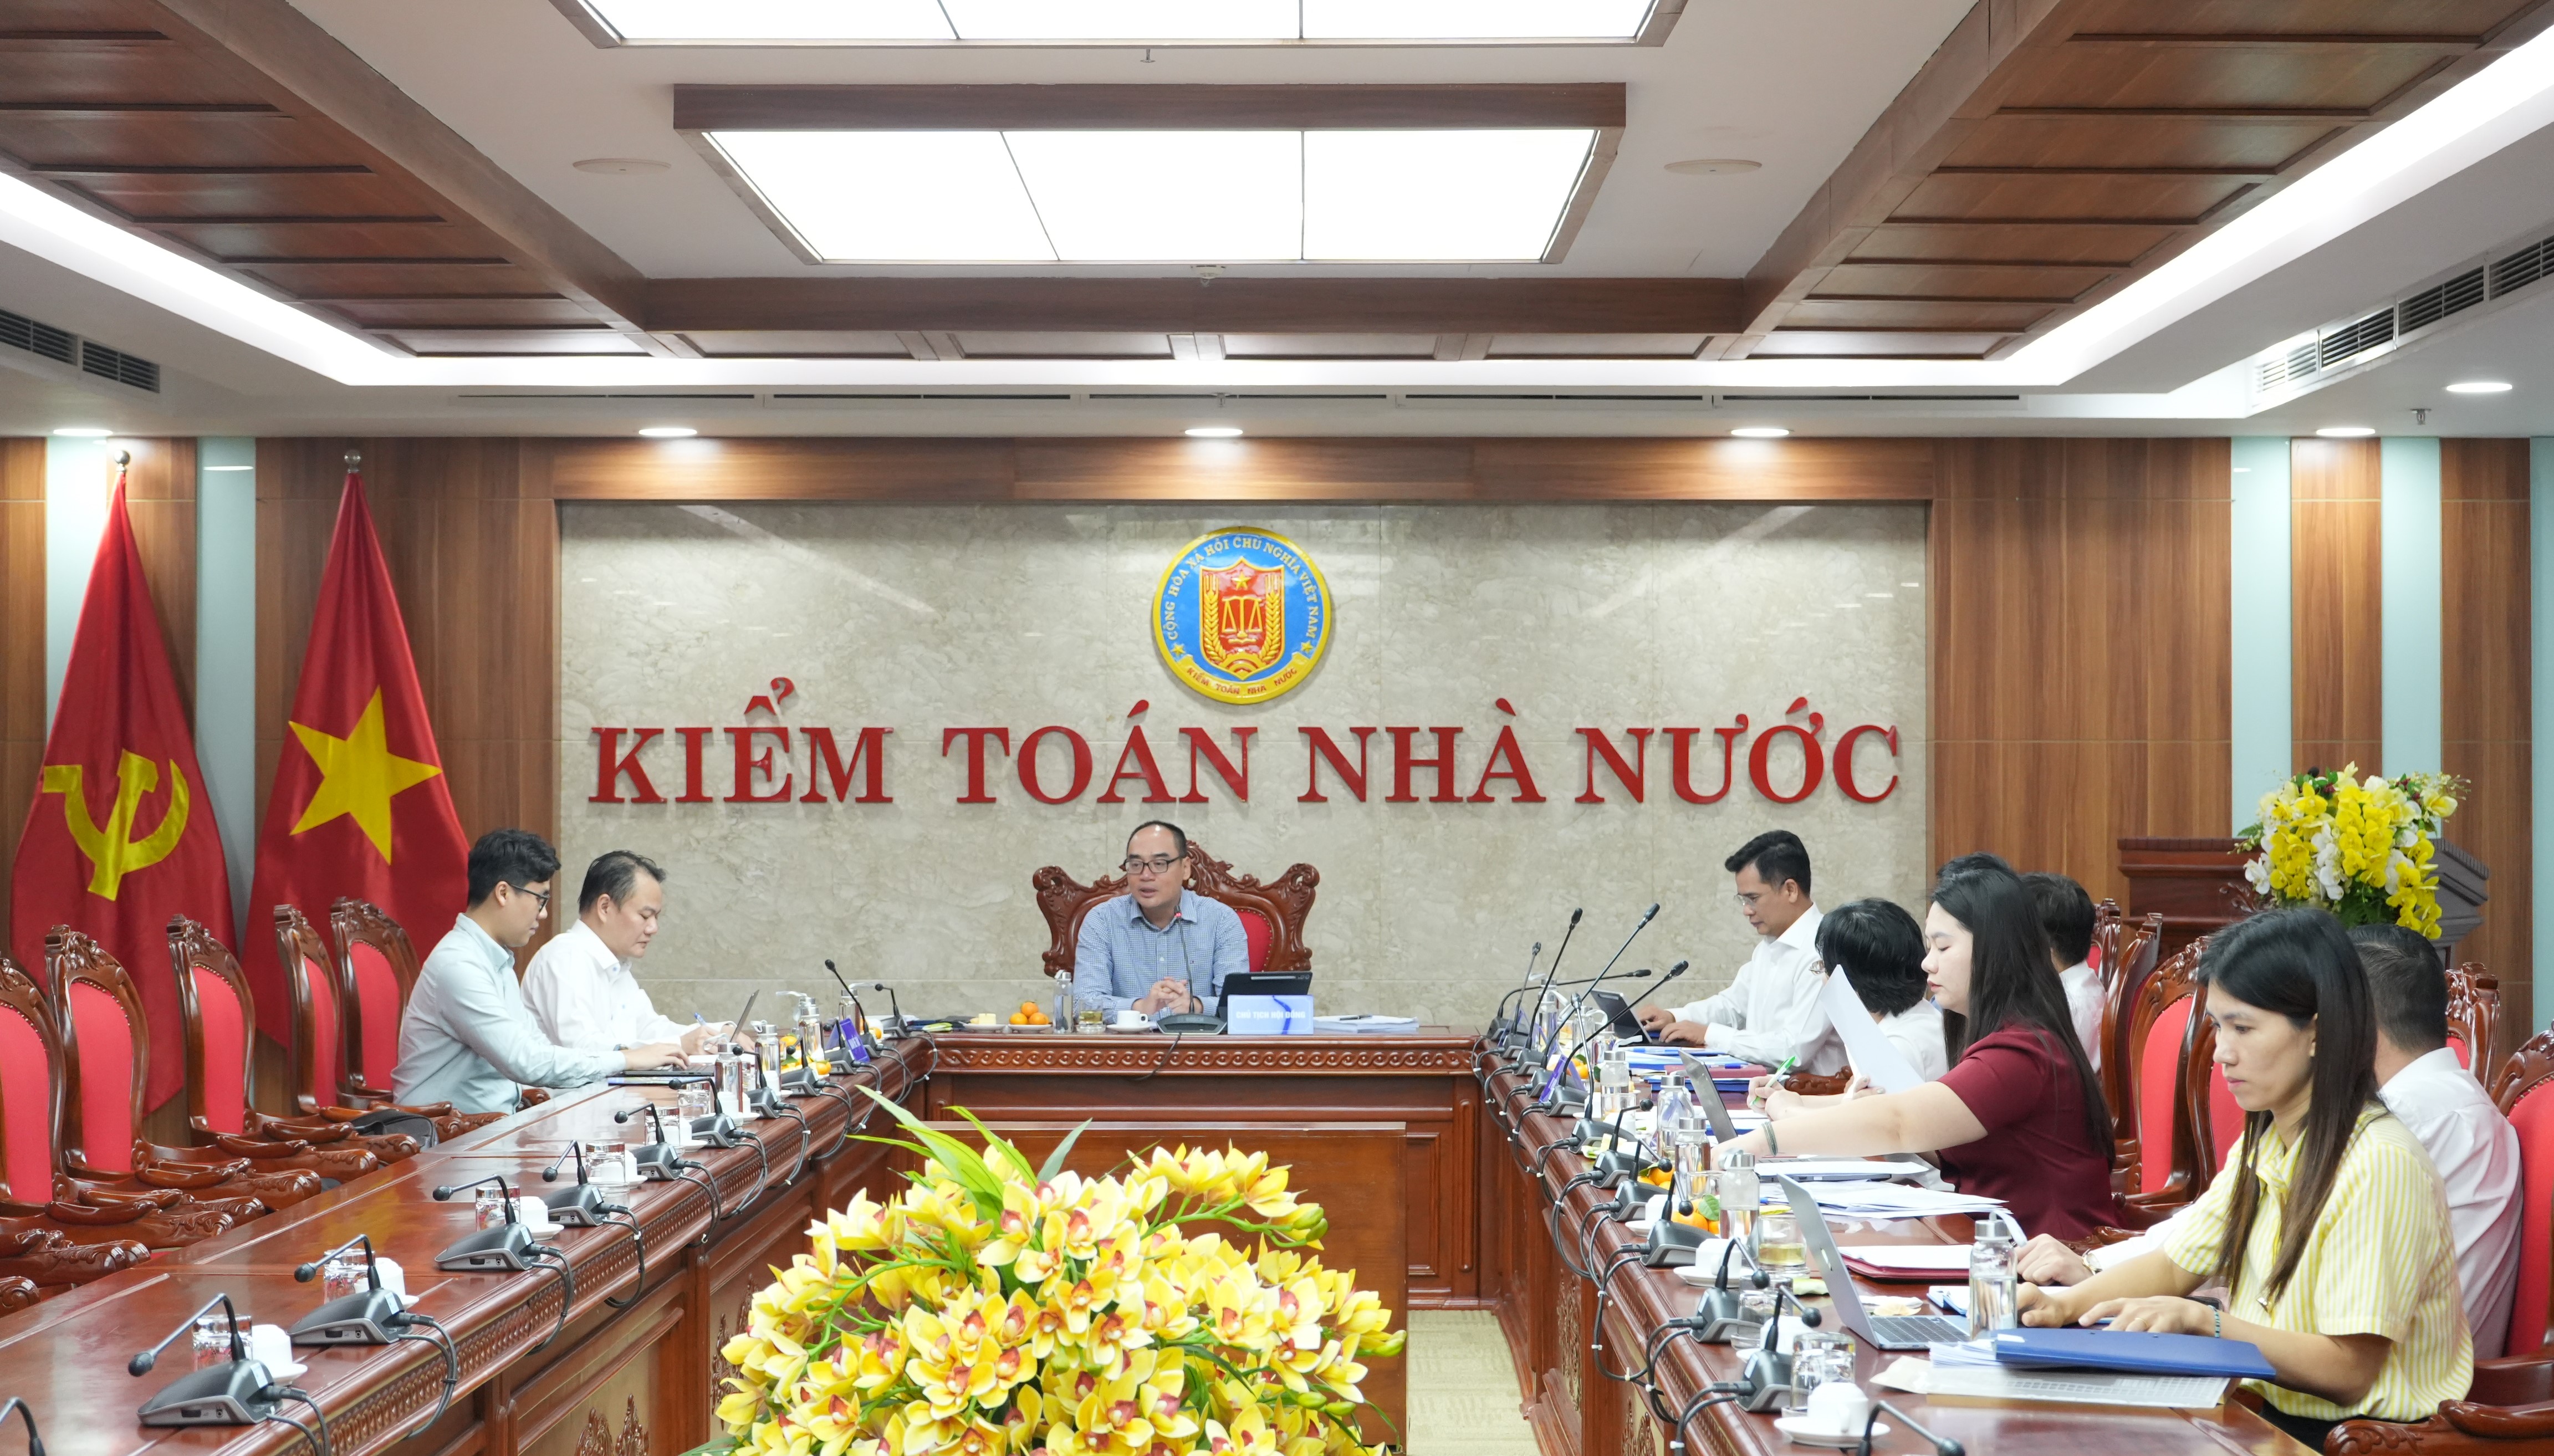
Tại Việt Nam, chiều 30/10, Hội đồng khoa học Kiểm toán nhà nước tổ chức nghiệm thu đề tài cấp Bộ về ứng dụng phân tích dữ liệu lớn để phát hiện gian lận thuế trong kiểm toán thu ngân sách nhà nước. Nhu cầu này gắn với quy mô giao dịch số ngày càng lớn: ngành thuế đã tiếp nhận hơn 20,3 tỷ hóa đơn điện tử, còn trên 99% doanh nghiệp kê khai trực tuyến.
Đề tài tập trung vào các khoản thuế nội địa do cơ quan thuế quản lý, chủ yếu gồm thuế giá trị gia tăng, thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân. Mục tiêu là đề xuất giải pháp cùng lộ trình để dùng phân tích dữ liệu lớn phát hiện dấu hiệu gian lận trong kiểm toán thu ngân sách. Hướng đi này hợp lý: khi dữ liệu giao dịch đã được tạo ra ở quy mô lớn, kiểm toán không nên chỉ xem một phần nhỏ mà bỏ lỡ các mối liên hệ bất thường giữa hồ sơ.
Theo lộ trình được đề xuất, giai đoạn 2027–2028 sẽ thí điểm có kiểm soát với thuế giá trị gia tăng; giai đoạn 2029–2030 mở rộng sang thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân, hoàn thuế và các đơn vị kiểm toán khu vực; sau năm 2030 hướng tới hoàn thiện và tích hợp nâng cao. Tiến độ theo từng bước là lựa chọn thận trọng, miễn là đi kèm tiêu chí đánh giá hiệu quả và khả năng kiểm chứng cảnh báo.
Điều kiện để cảnh báo số trở thành kết quả kiểm toán
Phân tích dữ liệu lớn chỉ đáng tin khi dữ liệu có thể kết nối, chuẩn hóa và kiểm chứng. Kinh nghiệm quốc tế nêu bật những yêu cầu như quyền truy cập phù hợp, định dạng thống nhất, hệ thống phân tích tập trung và công cụ theo dõi việc thực hiện kiến nghị. Thực tế, quá trình ứng dụng công nghệ vẫn gặp trở ngại từ hành lang pháp lý, chất lượng dữ liệu, hạ tầng và nguồn nhân lực.
Vì vậy, phát hiện gian lận thuế không thể được đánh đồng với việc hệ thống tự động đưa ra kết luận. Bộ chỉ báo rủi ro có thể giúp sàng lọc và ưu tiên kiểm tra, nhưng mỗi cảnh báo cần được đối chiếu với hồ sơ, bối cảnh giao dịch và quy định liên quan. Bảo vệ dữ liệu, phân định trách nhiệm và kiểm soát sai số cũng phải được thiết kế ngay từ đầu, thay vì bổ sung sau khi hệ thống vận hành.
Kết luận: dữ liệu số có thể làm kiểm toán rộng hơn, nhanh hơn và chủ động hơn, nhưng giá trị cuối cùng nằm ở khả năng biến cảnh báo thành kiểm tra có căn cứ. Việt Nam nên triển khai theo lộ trình, đầu tư đồng thời vào dữ liệu, quy định và kỹ năng con người; đó mới là nền tảng để AI trong kiểm toán hỗ trợ phát hiện rủi ro mà vẫn giữ vững tính chính xác và trách nhiệm nghề nghiệp.