
Cơ hội chỉ thành giá trị khi AI gắn với nghiệp vụ
AI trong bảo hiểm là việc sử dụng trí tuệ nhân tạo để phân tích dữ liệu, hỗ trợ quyết định và tự động hóa các khâu từ phát triển sản phẩm, thẩm định đến bồi thường và chăm sóc khách hàng. Giá trị của công nghệ này không nằm ở số lượng công cụ được thử nghiệm, mà ở khả năng giải quyết những vấn đề cụ thể trong toàn bộ chuỗi dịch vụ.
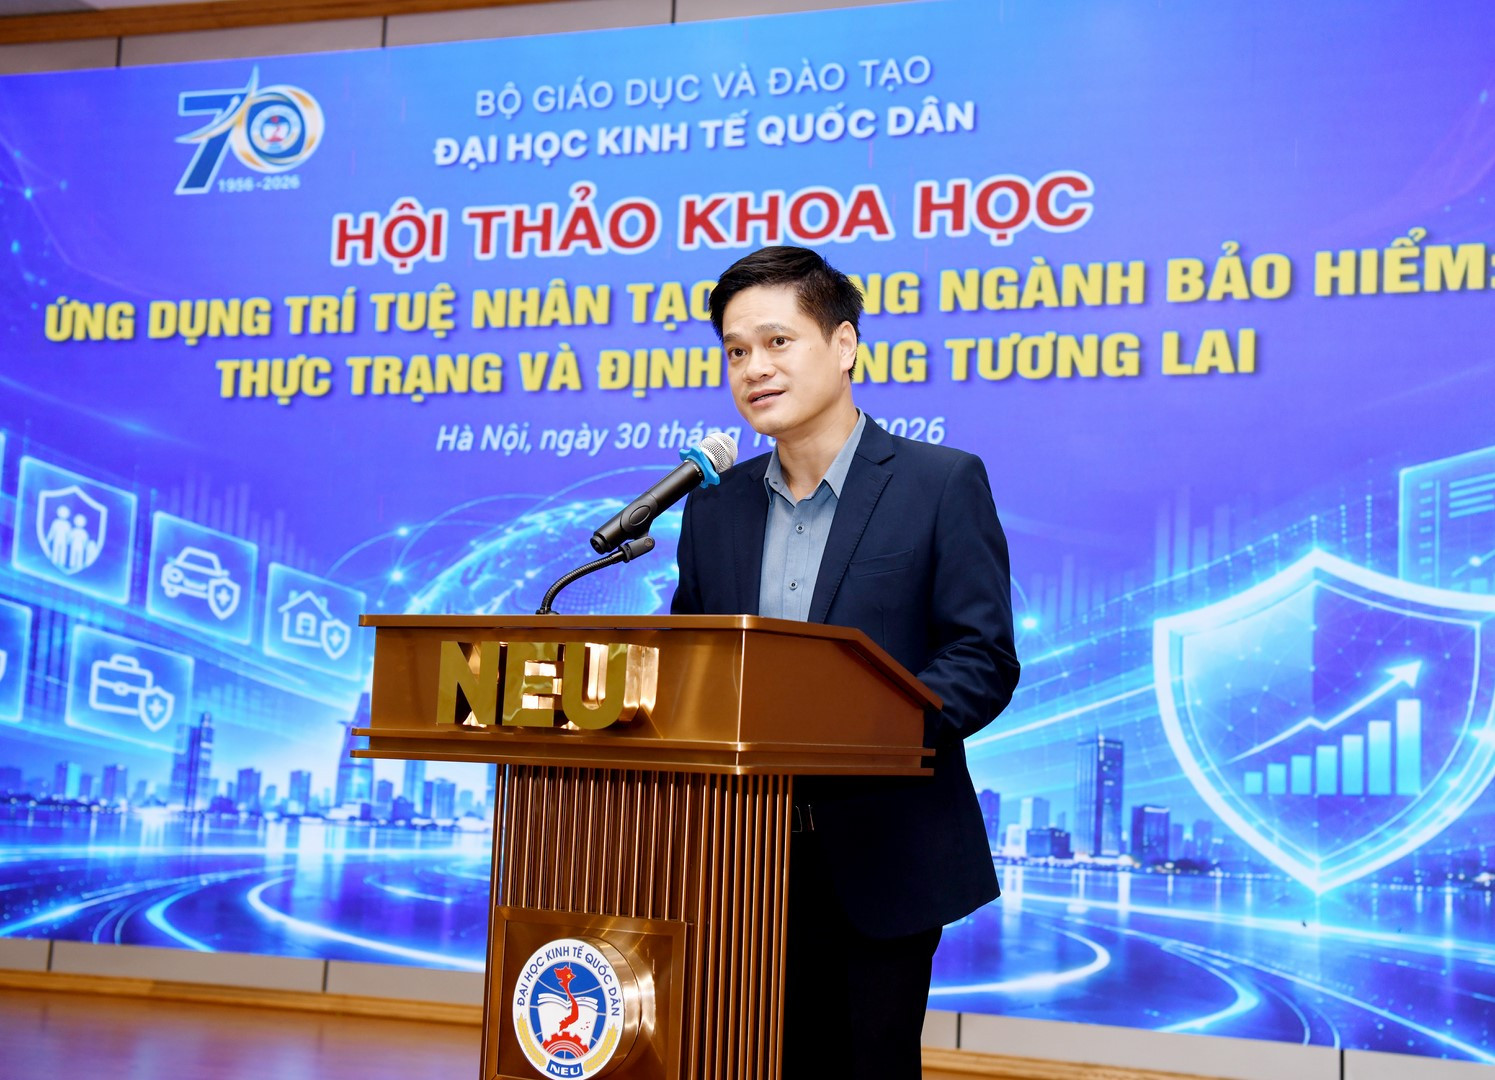
Ngày 30/10, Đại học Kinh tế Quốc dân phối hợp với Aon Tái bảo hiểm Việt Nam tổ chức hội thảo về thực trạng và định hướng ứng dụng AI trong bảo hiểm. Những khả năng được bàn tới rất rộng: phân tích nhu cầu, tư vấn, định phí, giám định tổn thất, phát hiện gian lận và xử lý yêu cầu bồi thường. Nếu được tích hợp đúng cách, AI có thể giúp doanh nghiệp đánh giá rủi ro chính xác hơn, cá nhân hóa sản phẩm, cải thiện trải nghiệm khách hàng và giảm việc thủ công lặp lại.
Đây là cơ hội cạnh tranh, không phải lối tắt. Tự động hóa một quy trình rời rạc có thể tiết kiệm thời gian, nhưng lợi ích sẽ hạn chế nếu dữ liệu đầu vào sai lệch hoặc kết quả không gắn với quyết định kinh doanh. AI ngành bảo hiểm cần được nhìn như năng lực vận hành dài hạn, chứ không phải màn trình diễn công nghệ.
Khoảng cách số hóa cảnh báo về những thử nghiệm bị bỏ dở
Khoảng cách giữa tham vọng và khả năng triển khai vẫn là điểm nghẽn lớn. Theo số liệu McKinsey năm 2025 được TS. Lê Thị Xuân Hương dẫn tại hội thảo, mức độ hoàn thiện chuyển đổi số bảo hiểm chỉ đạt 6%, thấp hơn bán lẻ ở mức 54%, viễn thông 46% và ngân hàng 31%; 79% doanh nghiệp bảo hiểm toàn cầu vẫn ở giai đoạn đang tiến hành.
Đáng lo hơn, khoảng 100 ứng dụng AI chỉ dừng ở thử nghiệm hoặc trình diễn, thiếu chủ sở hữu, chỉ tiêu đánh giá và tích hợp vào quy trình thực tế. Điều này cho thấy mua công nghệ chưa đồng nghĩa với chuyển đổi số. Hệ thống cũ chia cắt dữ liệu giữa bán hàng, bồi thường và kế toán khiến mô hình khó có bức tranh đầy đủ; văn hóa ưu tiên ổn định cùng yêu cầu pháp lý phức tạp càng làm triển khai chậm.
Muốn thoát vòng lặp thử rồi bỏ, doanh nghiệp cần bắt đầu từ một quy trình có vấn đề rõ ràng, xác định người chịu trách nhiệm và đo kết quả sau khi đưa mô hình vào hoạt động. Nếu thiếu những điều kiện ấy, thêm một ứng dụng AI nhiều khả năng chỉ làm dày danh sách thử nghiệm, chứ không cải thiện năng suất hay trải nghiệm người được bảo hiểm.
NCD mở một đường nối cho dữ liệu bồi thường
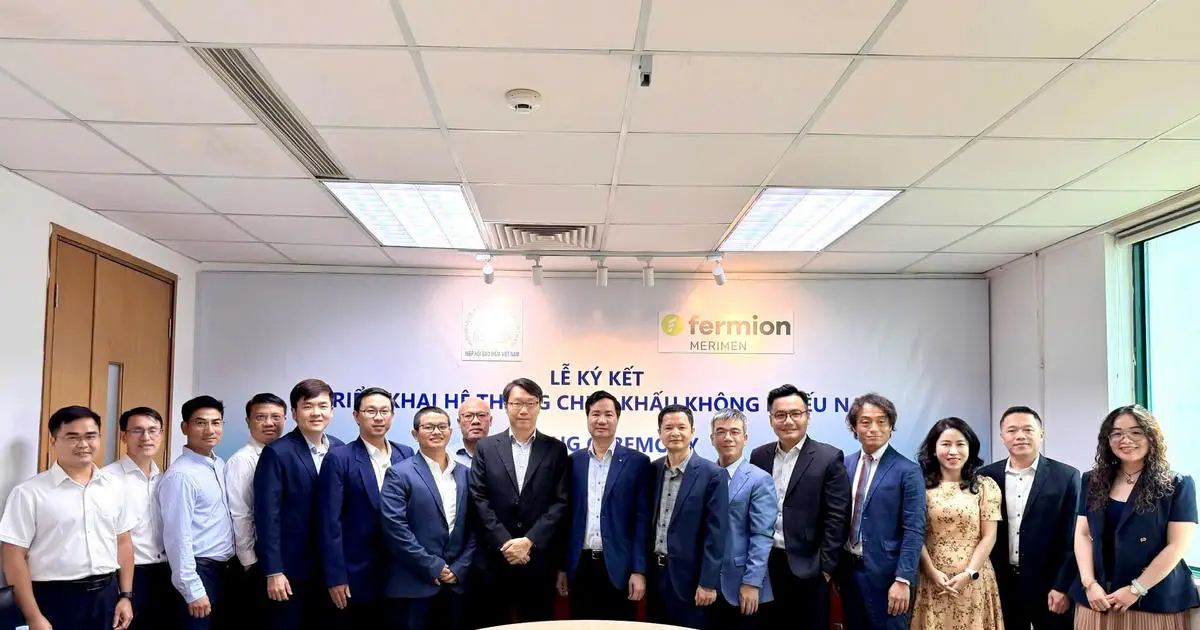
Một bước đi cụ thể nhằm kết nối dữ liệu bảo hiểm là hệ thống chiết khấu không khiếu nại NCD. Ngày 27/10/2026, Hiệp hội Bảo hiểm Việt Nam và Tập đoàn công nghệ Fermion Merimen ký kết triển khai hệ thống cùng các doanh nghiệp bảo hiểm phi nhân thọ. Bối cảnh rất rõ: 29 doanh nghiệp kinh doanh bảo hiểm tự nguyện xe cơ giới nhưng lịch sử hợp đồng và bồi thường vẫn được lưu riêng, gây khó đối chiếu khi khách hàng chuyển đơn vị.
Trong chín tháng đầu năm 2026, doanh thu bảo hiểm xe cơ giới ước đạt 16.290 tỷ đồng, tăng 9,4% so với cùng kỳ; tiền bồi thường vào khoảng 8.172 tỷ đồng, với tỷ lệ bồi thường 50,2%. Quy mô này khiến việc chia sẻ thông tin tổn thất có ý nghĩa thực tế. NCD được thiết kế để thu thập, chuẩn hóa và chia sẻ dữ liệu bồi thường theo phương tiện; doanh nghiệp có thể tra cứu bằng biển số, số khung hoặc số máy để xem các kỳ hợp đồng gần nhất, số vụ bồi thường và tỷ lệ tổn thất.
Với khách hàng, khả năng đối chiếu lịch sử khi đổi nhà bảo hiểm có thể giúp việc xem xét phí minh bạch và sát hồ sơ rủi ro hơn. Tuy vậy, chia sẻ dữ liệu chỉ là nền móng, chưa tự động bảo đảm dữ liệu chính xác hay được sử dụng công bằng. Theo kế hoạch công bố, hệ thống còn phải được xây dựng và kiểm thử trước khi vận hành chính thức; thời gian miễn phí ba năm bắt đầu từ thời điểm vận hành.
Quản trị dữ liệu và trách nhiệm quyết định không thể giao phó
AI không thể bù đắp cho dữ liệu phân mảnh. Nền tảng dữ liệu hợp nhất, thường được gọi là Customer 360, là điều kiện để ghép nối thông tin khách hàng và nghiệp vụ; nếu dữ liệu không nhất quán, đầu ra tự động có thể sai mà vẫn tạo cảm giác chính xác. Vì thế, quản trị dữ liệu phải đi trước hoặc song hành với việc mở rộng mô hình: doanh nghiệp cần quy định chất lượng, quyền truy cập, mục đích sử dụng và cách xử lý sai sót.
Quản trị AI cũng cần xác định ranh giới quyền hạn: hệ thống chỉ khuyến nghị, được ưu tiên xử lý, quyết định trong khuôn khổ quy tắc hay tự thực hiện; con người tương ứng phải quyết định, rà soát ngoại lệ hoặc giám sát. Với quyết định ảnh hưởng đến phí, quyền lợi và bồi thường, không thể coi tốc độ là thước đo duy nhất. Trách nhiệm giải thích kết quả và xử lý khiếu nại phải được xác định trước khi tự động hóa.
Thông điệp từ hội thảo là xây dựng quy trình xuyên suốt từ dữ liệu, phân tích, quyết định, hành động đến đo lường kết quả, đồng thời phát triển nhân lực, hạ tầng và cơ chế kiểm soát rủi ro. Đây mới là con đường để chuyển đổi số bảo hiểm tạo ra thay đổi bền vững, thay vì tập hợp những dự án công nghệ rời rạc.
AI có thể giúp doanh nghiệp bảo hiểm vận hành hiệu quả hơn và phục vụ khách hàng sát nhu cầu hơn, nhưng công nghệ không tự tạo ra niềm tin. Kết nối dữ liệu như NCD là khởi đầu đáng chú ý; thước đo thành công sẽ là chất lượng dữ liệu, khả năng đưa giải pháp vào quy trình thật và việc giữ con người chịu trách nhiệm cho các quyết định quan trọng.