
Một vụ án, hai hướng sai phạm
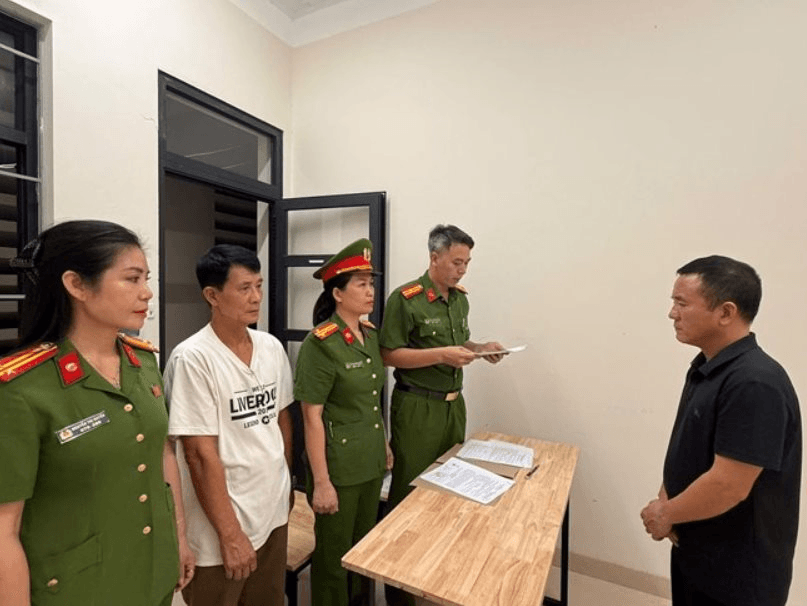
Vụ án Tân Thuận Phong là vụ truy tố liên quan đến chuyển giao chất thải công nghiệp chưa đáp ứng quy định bảo vệ môi trường và cáo buộc làm sai lệch sổ sách kế toán để che giấu doanh thu. Cách nhìn này cho thấy hai vấn đề không thể tách rời: trách nhiệm xử lý chất thải và trách nhiệm minh bạch hoạt động doanh nghiệp. Viện Kiểm sát nhân dân Tối cao truy tố Bùi Văn Bình, Giám đốc Công ty TNHH Tân Thuận Phong, về các tội vi phạm quy định về kế toán gây hậu quả nghiêm trọng và gây ô nhiễm môi trường; một số cá nhân liên quan cũng bị truy tố. Đây là cáo buộc trong cáo trạng, chưa phải kết luận cuối cùng của tòa án. Vụ việc được chú ý sau khi lực lượng chức năng kiểm tra ngày 9/9, phát hiện vận chuyển và đổ bùn thải xuống khu đất của Công ty Đông Dương 3, nơi có trụ sở chung với Công ty Hồng Vận tại Hải Phòng.
Hơn 2.600 tấn được chuyển đi đâu?
Từ tháng 2 đến tháng 9/2025, Tân Thuận Phong tiếp nhận 2.724 tấn vật liệu được gọi là “cát cháy” từ Công ty Huaping Việt Nam. Trong số đó, 2.663 tấn được chuyển đến Công ty Hồng Vận và Công ty Đông Dương 3; hơn 61 tấn còn lại được chuyển cho Công ty Xi măng Cẩm Phả. Theo cáo trạng, 1.678 tấn được trộn với bùn thải để làm gạch tuynel, còn 984 tấn được dùng chôn lấp, san nền tại khuôn viên Hồng Vận. Cơ quan môi trường xác định việc chuyển giao “cát cháy” chưa qua xử lý cho Đông Dương 3 làm nguyên liệu sản xuất gạch không đúng quy định bảo vệ môi trường. Điểm đáng lưu ý không chỉ là khối lượng. Dù được xác định là chất thải rắn thông thường, vật liệu vẫn phải được chuyển giao và sử dụng theo yêu cầu xử lý phù hợp. Vì vậy, việc tận dụng làm gạch không tự động khiến cách xử lý trở nên hợp lệ.
Cáo buộc đổ thải trái phép và giấu doanh thu
Cơ quan tố tụng cáo buộc Bùi Văn Bình và con trai Bùi Đức Huy thống nhất chuyển “cát cháy” cho các doanh nghiệp không đủ điều kiện tiếp nhận, xử lý; Bùi Đình Chung, người điều hành Đông Dương 3 và Hồng Vận, bị cáo buộc tổ chức sử dụng chất thải làm gạch và san lấp. Đây là phần khiến vụ án vượt khỏi câu chuyện về một hợp đồng xử lý: cáo buộc còn bao gồm đổ thải trái phép và đưa chất thải vào sản xuất khi chưa đáp ứng quy định. Ở nhánh kế toán, Bình bị cáo buộc chỉ đạo lập hai hệ thống sổ, để ngoài sổ sách hơn 410,8 tỷ đồng doanh thu trong tổng doanh thu hơn 1.853 tỷ đồng giai đoạn từ đầu năm 2021 đến ngày 31/8/2025. Cơ quan tố tụng xác định việc không kê khai khoản này gây thiệt hại ngân sách hơn 12,3 tỷ đồng thuế giá trị gia tăng. Nếu được chứng minh, hành vi giấu doanh thu sẽ cho thấy sai phạm không chỉ nằm ở khâu xử lý chất thải mà còn ở cách doanh nghiệp báo cáo hoạt động.
Trách nhiệm phải được làm rõ ở cả hai khâu
Vụ án đặt ra một phép thử rõ ràng cho trách nhiệm doanh nghiệp: đơn vị nhận xử lý chất thải phải đủ điều kiện, còn sổ sách phải phản ánh trung thực doanh thu. Khi hai cáo buộc cùng xuất hiện, không thể xem vấn đề môi trường như một sự cố riêng lẻ hay xem trốn thuế doanh nghiệp chỉ là sai sót hành chính. Cáo trạng phân định vai trò của nhiều người: Bình bị truy tố về sai phạm kế toán và gây ô nhiễm môi trường; Huy và Chung bị truy tố về gây ô nhiễm môi trường; hai nhân sự kế toán của Tân Thuận Phong bị truy tố về vi phạm quy định kế toán gây hậu quả nghiêm trọng. Những cáo buộc này cần được đánh giá theo chứng cứ và trình tự xét xử, nhưng quy mô chất thải cùng doanh thu bị cho là để ngoài sổ sách cho thấy mức độ nghiêm trọng mà cơ quan tố tụng đang xem xét. Kết luận cần rút ra lúc này là trách nhiệm xử lý chất thải và minh bạch tài chính phải được xem xét đồng thời. Chỉ khi cả hai nhánh được làm rõ, vụ án mới có thể xác định đầy đủ trách nhiệm của từng cá nhân.