
Lãi suất kỳ vọng cao là lực cản trực tiếp
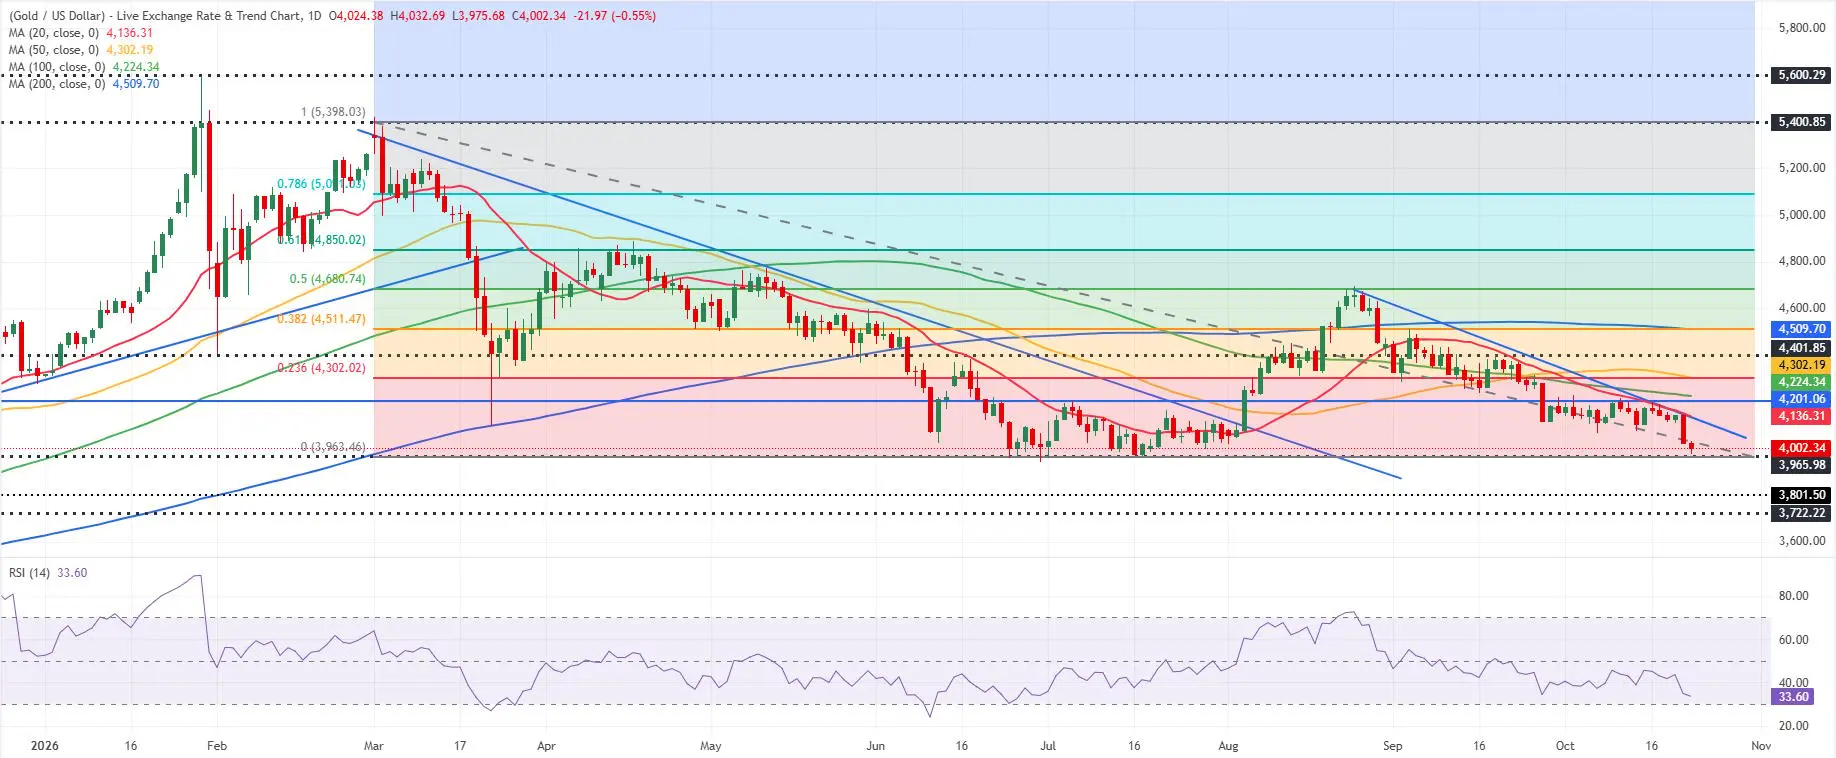
Vàng là tài sản trú ẩn không tạo ra thu nhập định kỳ, nên sức hấp dẫn của nó thường suy yếu khi nhà đầu tư có thể nhận lợi suất cao hơn từ các tài sản sinh lãi. Đây là lý do kỳ vọng Fed nâng lãi suất có thể gây sức ép lên giá vàng thế giới, ngay cả khi nhu cầu phòng vệ trước bất ổn vẫn hiện hữu. Dữ liệu PCE Mỹ được nêu trong tiêu đề nguồn là yếu tố làm tăng lo ngại về chính sách tiền tệ, nhưng nội dung nguồn hiện có không cung cấp số liệu PCE hay xác nhận mức giá vàng quanh 4.015 USD trong phiên châu Á hôm thứ Sáu. Vì vậy, không thể xem hai chi tiết đó là dữ kiện đã được kiểm chứng ở đây. Điều có thể khẳng định từ tài liệu là thị trường đã tính đến khả năng Fed tăng lãi suất vào tháng 12.
Fed giữ nguyên lãi suất trong cuộc họp ngày 28/10, nhưng hai thành viên bỏ phiếu ủng hộ tăng thêm 0,25 điểm phần trăm; thị trường khi đó định giá khả năng tăng lãi suất tháng 12 ở mức 86%.
Vàng không chỉ chịu tác động từ chính sách tiền tệ
Đợt giảm của vàng cần được nhìn trong bối cảnh một cuộc bán tháo rộng hơn, chứ không chỉ như phản ứng với triển vọng lãi suất. Ngòi nổ được mô tả là làn sóng bán cổ phiếu công nghệ và trí tuệ nhân tạo sau kết quả kinh doanh gây thất vọng. Khi cổ phiếu lao dốc, các quỹ dùng đòn bẩy có thể phải đáp ứng yêu cầu ký quỹ; vàng, nhờ dễ chuyển thành tiền mặt, cũng bị bán để bù lỗ ở những thị trường khác. Đó là nghịch lý của tài sản trú ẩn: trong một cú sốc thanh khoản, nhà đầu tư có thể bán cả thứ họ muốn giữ lâu dài để có tiền mặt trước mắt. Bởi vậy, giá vàng hôm nay không nhất thiết phản ánh niềm tin vào vàng đã biến mất. Áp lực bán cưỡng bức có thể lấn át nhu cầu trú ẩn trong ngắn hạn, khiến giá biến động mạnh hơn những gì câu chuyện lạm phát đơn thuần giải thích.
Đợt bán tháo nghiêm trọng làm tăng rủi ro ngắn hạn
Quy mô điều chỉnh trong tháng 10 khiến nhịp giảm hiện tại đáng chú ý: vàng mất khoảng 6% trong tháng, được mô tả là tháng 10 tồi tệ nhất kể từ năm 2008. Từ đỉnh lịch sử thiết lập hồi tháng 1, kim loại quý đã giảm khoảng 30% trong chín tháng. Những con số này cho thấy rủi ro không chỉ nằm ở một phiên giao dịch yếu, mà còn ở sự suy giảm niềm tin sau một đợt tăng nóng. Lãi suất thực tăng làm chi phí cơ hội nắm giữ vàng cao hơn, còn nhu cầu tiền mặt có thể khơi lại hoạt động bán tháo. Hai lực kéo này cùng tồn tại, khiến việc coi mọi nhịp giảm là cơ hội mua trở nên thiếu thận trọng. Tuy vậy, bán tháo do thanh khoản không đồng nghĩa nhu cầu trú ẩn dài hạn đã chấm dứt; điều đó chỉ cho thấy vàng không miễn nhiễm trước áp lực tài chính.
Tác động cũng có thể thấy ở người mua trong nước: bản tin đầu tháng 11 ghi nhận vàng miếng SJC tăng tới 1 triệu đồng mỗi lượng và lấy lại mốc 140 triệu đồng mỗi lượng. Diễn biến này nhắc rằng giá quốc tế không phải thước đo duy nhất của chi phí mà người tiêu dùng đối mặt.
Kết luận: cần phân biệt áp lực ngắn hạn với triển vọng dài hạn
Kỳ vọng lãi suất cao hơn là bất lợi rõ ràng với vàng vì tài sản này không sinh lãi; bán tháo cổ phiếu và nhu cầu tiền mặt còn có thể khuếch đại sức ép trong ngắn hạn. Nhưng dữ kiện được cung cấp chưa đủ để khẳng định giá đã chạm một mốc cụ thể trong phiên thứ Sáu hay để lượng hóa tác động riêng của PCE. Cách đọc thận trọng là tách biệt những gì đã được ghi nhận với tiêu đề chưa có số liệu hỗ trợ trong phần nội dung nguồn. Với người theo dõi giá vàng hôm nay, điều đáng quan sát không chỉ là hướng đi của lãi suất mà còn là mức độ căng thẳng thanh khoản trên thị trường. Nếu áp lực tiền mặt dịu đi, lực bán cưỡng bức có thể giảm; nếu kỳ vọng lãi suất tiếp tục tăng, vàng vẫn phải cạnh tranh với tài sản sinh lợi. Kết luận: vàng đang chịu sức ép kép, và một đợt giảm sâu không tự nó chứng minh rằng vai trò trú ẩn đã mất.