
Lãi suất không thể gánh mọi mục tiêu
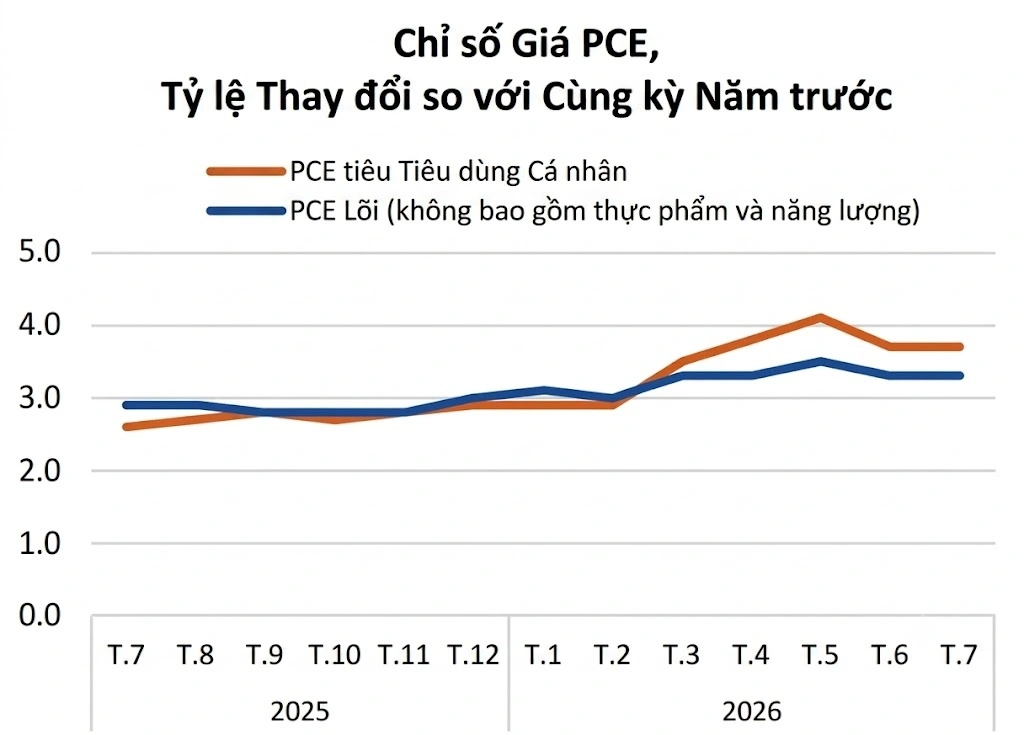
Điều hành lãi suất là việc điều chỉnh chi phí vay và gửi tiền để tác động đến dòng vốn, thanh khoản và nhu cầu trong nền kinh tế, đồng thời cân bằng mục tiêu ổn định giá cả với hỗ trợ sản xuất. Đây không nên là chiếc van duy nhất được siết mỗi khi lạm phát tăng. Lãi suất cao có thể kìm sức ép giá, nhưng cũng khiến doanh nghiệp tốn kém hơn, thu hẹp đầu tư và sản xuất; hệ quả cuối cùng có thể là việc làm và nguồn cung yếu đi. Ngược lại, hạ lãi suất giúp doanh nghiệp giảm chi phí vốn và thúc đẩy kinh doanh, nhưng nới lỏng quá mức có thể gây sức ép lên tỷ giá và lạm phát. Vì vậy, lựa chọn đúng không phải là lãi suất thấp bằng mọi giá hay thắt chặt kéo dài, mà là phối hợp chính sách tiền tệ với những công cụ khác để kiểm soát lạm phát mà không bóp nghẹt động lực tăng trưởng.
Phối hợp công cụ thay vì chỉ siết tiền
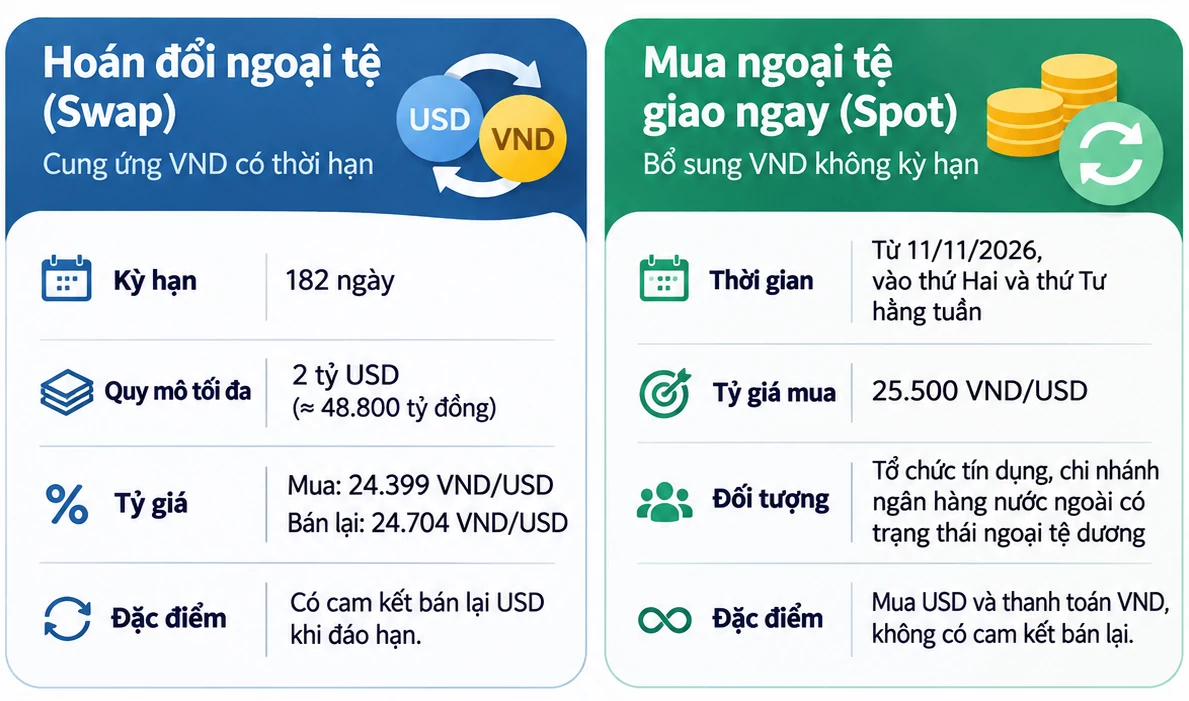
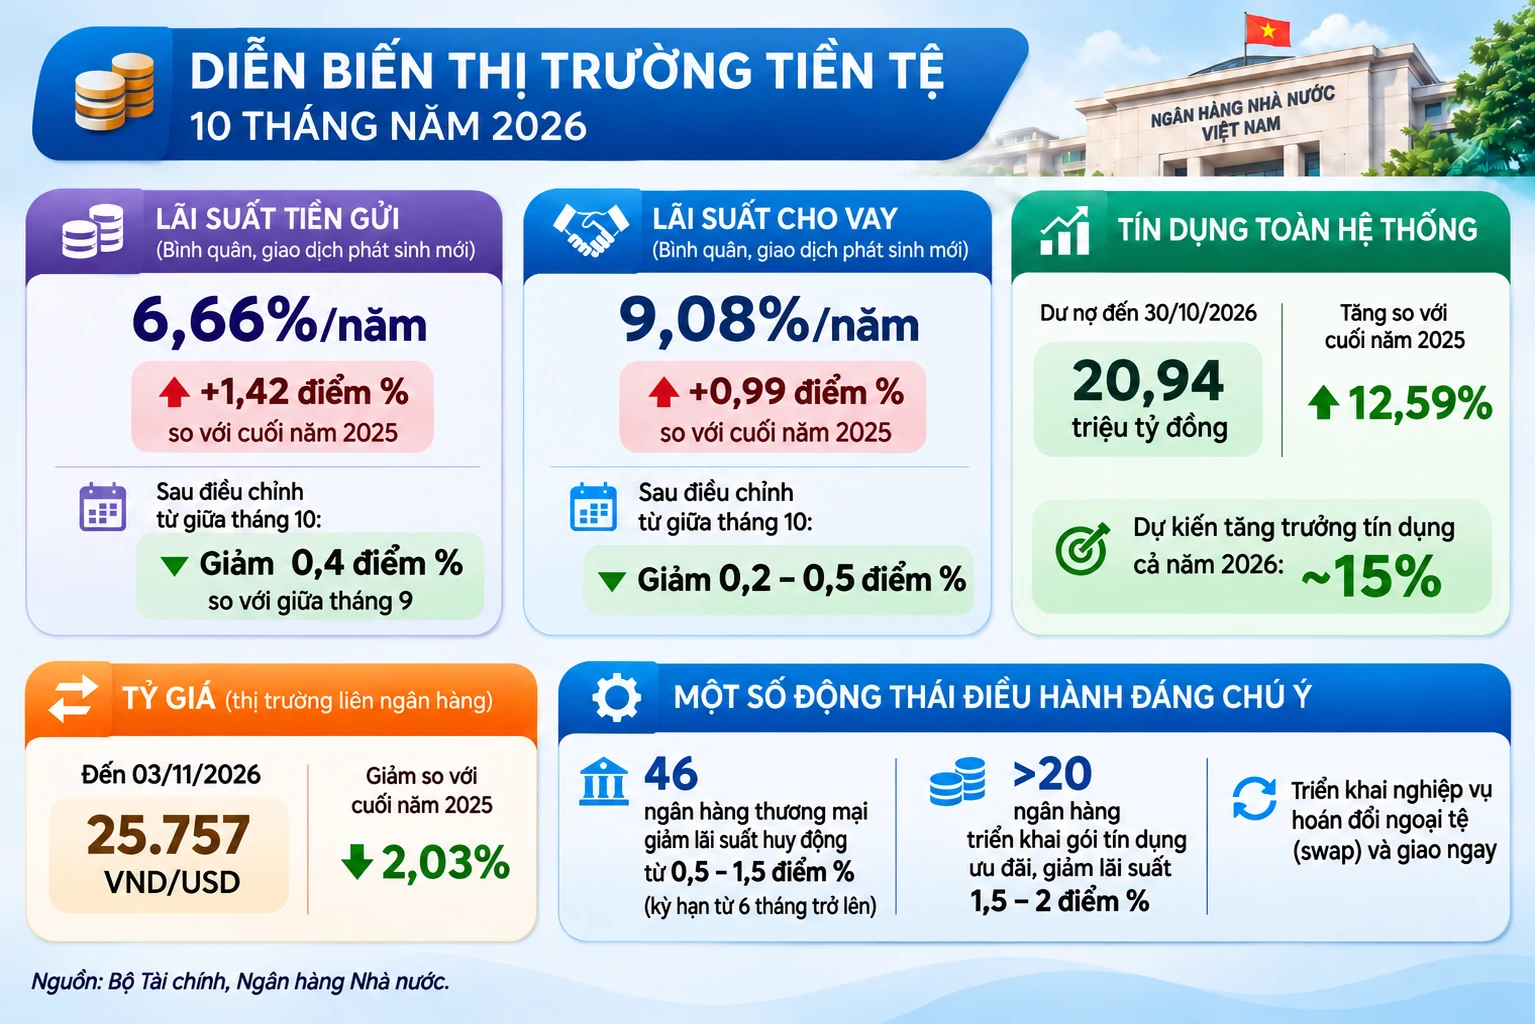
Ngân hàng Nhà nước đang phối hợp nhiều công cụ trước sức ép từ thị trường trong nước và quốc tế, với yêu cầu giữ cân bằng giữa lãi suất, tỷ giá, tăng trưởng tín dụng và lạm phát. Từ giữa tháng 10, cơ quan này chỉ đạo các ngân hàng giảm lãi suất huy động ở kỳ hạn từ sáu tháng trở lên, đồng thời tiết giảm chi phí để hạ lãi suất cho vay, ưu tiên lĩnh vực sản xuất, kinh doanh. Việc điều hành còn phải tính đến thanh khoản: nhu cầu vốn thường tăng vào cuối năm, trong khi nguồn vốn ngắn hạn không phải lúc nào cũng đáp ứng được nhu cầu vay dài hạn. Song song, chính sách tài khóa và bình ổn thị trường có thể giảm chi phí đầu vào, hỗ trợ nguồn cung, qua đó hạ áp lực giá mà không buộc lãi suất phải tăng để xử lý mọi vấn đề. Phối hợp như vậy mới tạo dư địa cho vốn lưu thông đến doanh nghiệp.
Các biện pháp giảm thuế và điều chỉnh giá điện, xăng dầu được nêu như những cách chia sẻ gánh nặng kiềm chế giá cả. Bình ổn thị trường cũng cần cam kết rõ về nhiệm vụ, thời hạn, giá và sản lượng; minh bạch chi phí, đồng thời mở rộng sự tham gia của doanh nghiệp tư nhân để tăng nguồn cung và cạnh tranh.
Tín dụng cần chảy vào sản xuất
Đến ngày 30/10, dư nợ tín dụng đạt 20,94 triệu tỷ đồng, tăng 12,59% so với cuối năm 2025; mức tăng này đặt ra yêu cầu vừa đáp ứng nhu cầu vốn vừa theo dõi sức ép lên giá cả. Ngân hàng Nhà nước dự kiến tăng trưởng tín dụng toàn hệ thống khoảng 15% trong năm, có thể điều chỉnh theo diễn biến thực tế. PGS.TS Nguyễn Thường Lạng cho rằng duy trì tốc độ quanh 15% phù hợp để hỗ trợ tăng trưởng mà không tạo sức ép nới lỏng tiền tệ quá lớn. Điều quan trọng không chỉ là quy mô tăng trưởng tín dụng, mà còn là vốn đến đâu: nếu dòng tiền dồn vào đầu cơ hoặc bị mắc kẹt trong những khoản vay dài hạn dựa trên nguồn vốn ngắn hạn, áp lực thanh khoản có thể khiến chi phí vốn khó giảm. Tín dụng có ích cho tăng trưởng khi thực sự nuôi dưỡng sản xuất, năng lực cung ứng và việc làm.
Giảm lãi suất có điều kiện, giữ ổn định dài hạn
Giảm lãi suất quá nhanh không phải con đường an toàn. Khi lãi suất quốc tế duy trì cao, hạ lãi suất trong nước có thể làm tăng sức ép tỷ giá và chi phí nhập khẩu; nếu can thiệp ngoại hối để ổn định tỷ giá, thanh khoản tiền đồng lại có thể bị thu hẹp. Lãi suất tiền gửi giảm nhanh còn có nguy cơ khiến dòng tiền rời ngân hàng, trong khi nhu cầu vay cuối năm tăng. Nhưng giữ lãi suất cao quá lâu cũng khiến doanh nghiệp khó đầu tư và cạnh tranh. Bởi vậy, điều hành lãi suất cần từng bước, gắn với theo dõi thanh khoản và tỷ giá, thay vì đặt mục tiêu giảm lãi suất tách rời các điều kiện thị trường.
Kết luận, kiểm soát lạm phát bền vững không thể chỉ dựa vào giá vốn. Chính sách tiền tệ cần điều tiết nhịp nhàng lãi suất, thanh khoản và tăng trưởng tín dụng; chính sách tài khóa, bình ổn thị trường và mở rộng nguồn cung phải cùng chia sẻ trách nhiệm. Khi giá cả được kiềm chế từ phía cung, lãi suất có thêm dư địa giảm mà không đánh đổi ổn định tiền tệ hay dòng vốn cần thiết cho tăng trưởng.