
Từ ngân hàng số đến giao dịch do AI thực hiện
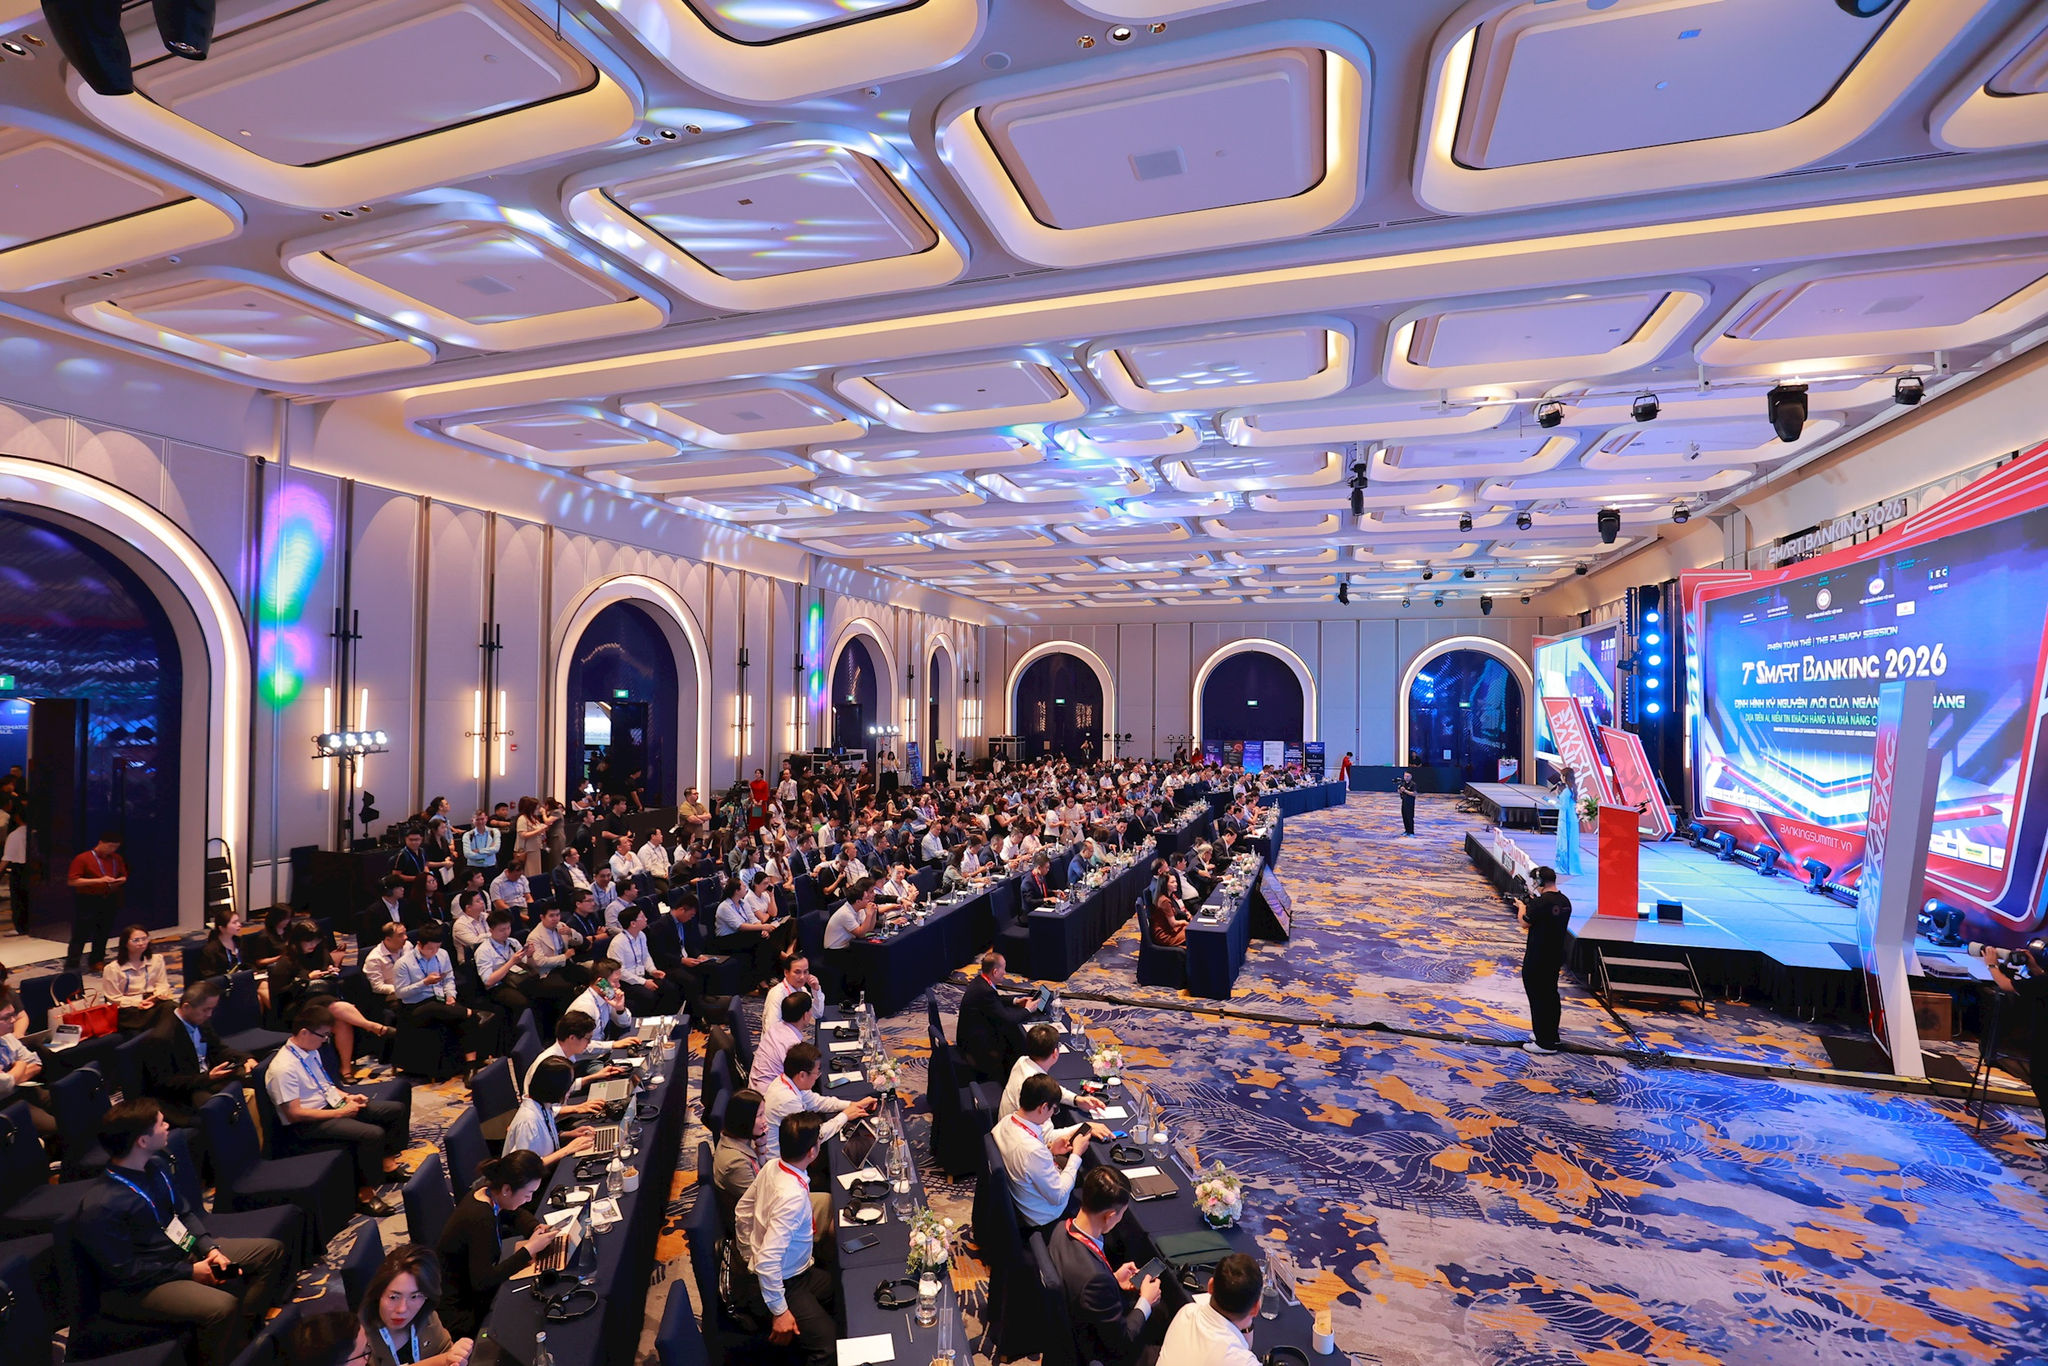
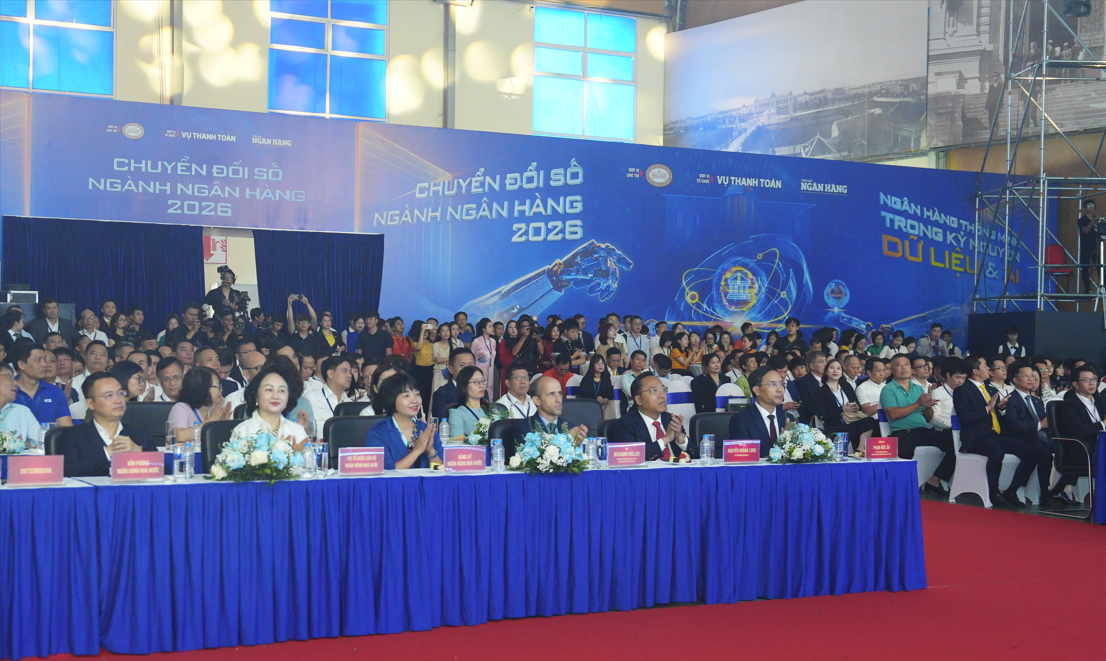
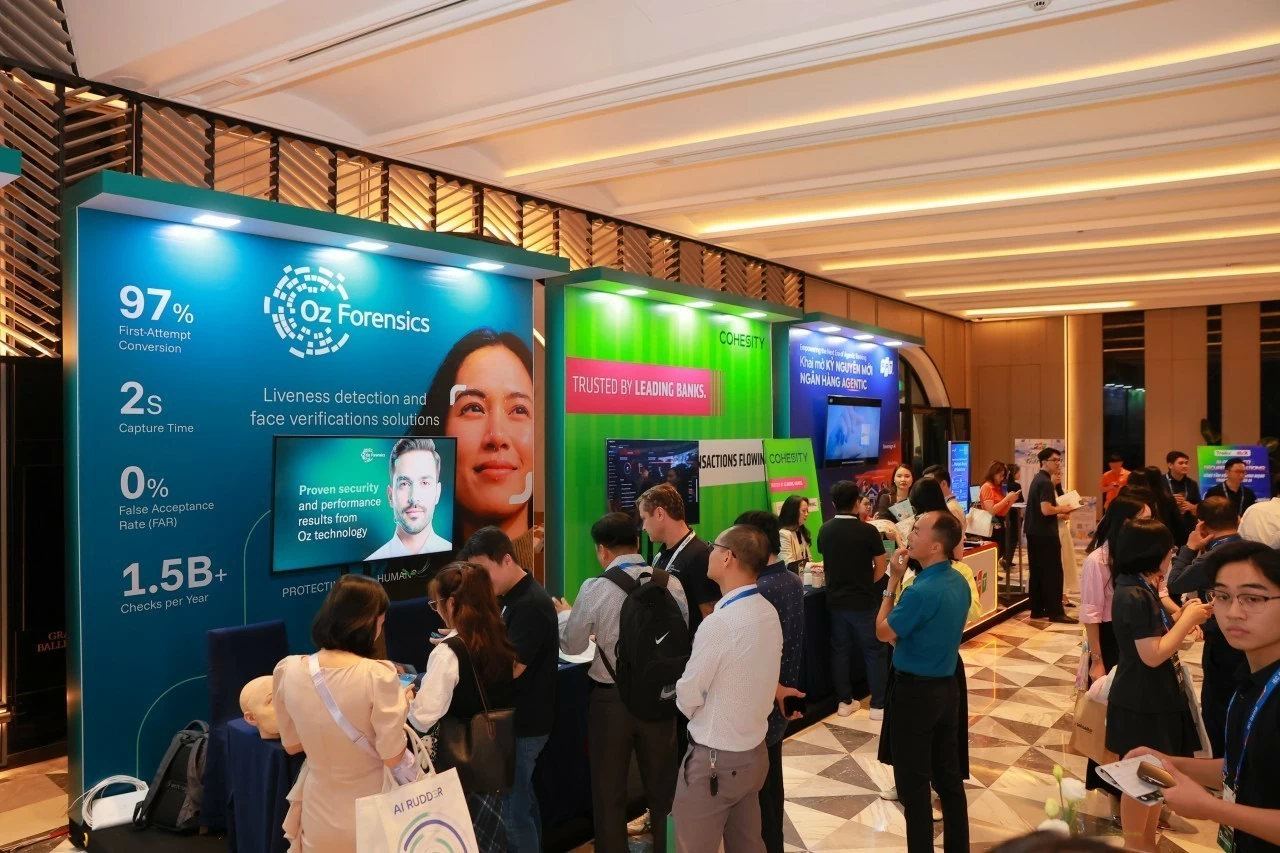
AI Agent ngân hàng là hệ thống có thể tiếp nhận mục tiêu, truy xuất dữ liệu, kiểm tra điều kiện và tự thực hiện các tác vụ trong phạm vi được cấp quyền, thay vì chỉ trả lời câu hỏi hay làm theo từng chỉ dẫn. Tại sự kiện Smart Banking 2026, ông Trần Công Quỳnh Lân, Phó Tổng Giám đốc VietinBank, dẫn dự báo của Gartner rằng trong ba năm tới, cách khách hàng dùng dịch vụ ngân hàng có thể thay đổi đáng kể. Hiện 99% giao dịch đã diễn ra qua kênh ngân hàng số, nhưng khoảng 50% có thể được thực hiện thông qua AI Agent. Đây không chỉ là một lối truy cập mới vào ứng dụng: tác nhân của khách hàng và ngân hàng có thể trực tiếp phối hợp để hoàn thành công việc. Dự báo này cho thấy cuộc cạnh tranh sắp tới không chỉ nằm ở ứng dụng dễ dùng hơn, mà ở việc ai có thể giao việc cho AI mà vẫn giữ được quyền kiểm soát.
Tiện lợi cho khách hàng, hiệu quả cho ngân hàng
Với người dùng, giao dịch ngân hàng AI có thể bắt đầu bằng một câu nói hoặc dòng tin nhắn. Khi khách hàng yêu cầu chuyển 2 triệu đồng cho mẹ, chatbot có thể trích xuất thông tin và xác định người nhận, giảm thao tác qua nhiều màn hình. Những tiện ích khác được hướng tới gồm nạp tiền điện thoại, thanh toán hóa đơn, đặt vé, đặt xe, đặt phòng và hỗ trợ khi giao dịch gặp trục trặc. Với ngân hàng, kỳ vọng kinh doanh cũng rất lớn: AI Agent được cho là có thể giảm 30–40% chi phí vận hành, góp phần tăng lợi nhuận khoảng 30% và xử lý khoảng 80% hoạt động chăm sóc khách hàng mà không cần nhân viên can thiệp trực tiếp. Nhưng lợi ích ấy không tự xuất hiện nhờ cài một công cụ mới. Chất lượng dữ liệu, mức độ tích hợp với hệ thống và khả năng đo kết quả thực tế mới quyết định tự động hóa có giảm việc cho khách hàng hay chỉ chuyển lỗi sang một khâu khó nhìn thấy hơn.
Tốc độ chỉ có giá trị khi sai sót bị chặn kịp thời
AI có thể khuếch đại lỗi dữ liệu và quy trình nhanh ngang với việc tăng năng suất. Nếu các bộ phận hiểu khác nhau về một khái niệm như khách hàng đang hoạt động, mô hình có thể đưa ra kết quả lệch nhau; khi được trao quyền hành động, sai lệch ấy có thể lặp lại trên quy mô lớn trước khi nhân viên nhận ra. Vì thế, kiểm soát AI ngân hàng phải bắt đầu từ dữ liệu có nguồn gốc rõ, định nghĩa nghiệp vụ thống nhất và giới hạn cụ thể về việc dữ liệu nào được dùng, vào mục đích nào. Mức tự động hóa cũng cần tương xứng với rủi ro: giao dịch thường lệ có thể xử lý tự động, còn trường hợp ngoại lệ hoặc quyết định cần phán đoán phải được chuyển cho người có thẩm quyền. Giám sát theo thời gian thực, nhật ký hành động, khả năng truy xuất và cơ chế dừng khẩn cấp không phải thủ tục phụ; đó là điều kiện để tốc độ không biến thành rủi ro lan rộng.
Trao quyền cho AI không đồng nghĩa trao trách nhiệm
Ranh giới quan trọng nhất không nằm ở việc AI làm được bao nhiêu, mà ở chỗ ai chịu trách nhiệm khi kết quả sai. Trách nhiệm nghiệp vụ vẫn thuộc về con người, từ người lập, trình hồ sơ đến người thẩm định, rà soát; kết quả do AI tạo ra cần được kiểm tra, đánh giá và phê duyệt theo mức độ rủi ro. Do đó, trách nhiệm AI phải được xác định thành quy tắc vận hành: AI được làm gì, ai cấp quyền, trường hợp nào bắt buộc chuyển cấp và ai có quyền dừng hệ thống. Ngân hàng nên bắt đầu từ quy trình có mục tiêu và hiệu quả đo lường được, xác định rõ khâu tự động hóa và khâu cần con người phê duyệt rồi mới mở rộng. Cùng lúc, các biện pháp an toàn, bảo mật thanh toán cần theo kịp hình thức lừa đảo mới; hệ thống SIMO, hiện có 21 ngân hàng và tổ chức trung gian thanh toán tham gia, dự kiến được mở rộng ra toàn ngành. Tự động hóa có trách nhiệm không làm chậm đổi mới; nó khiến niềm tin có thể đi cùng tốc độ.