
Nghịch lý nhà bỏ trống giữa cơn khát an cư
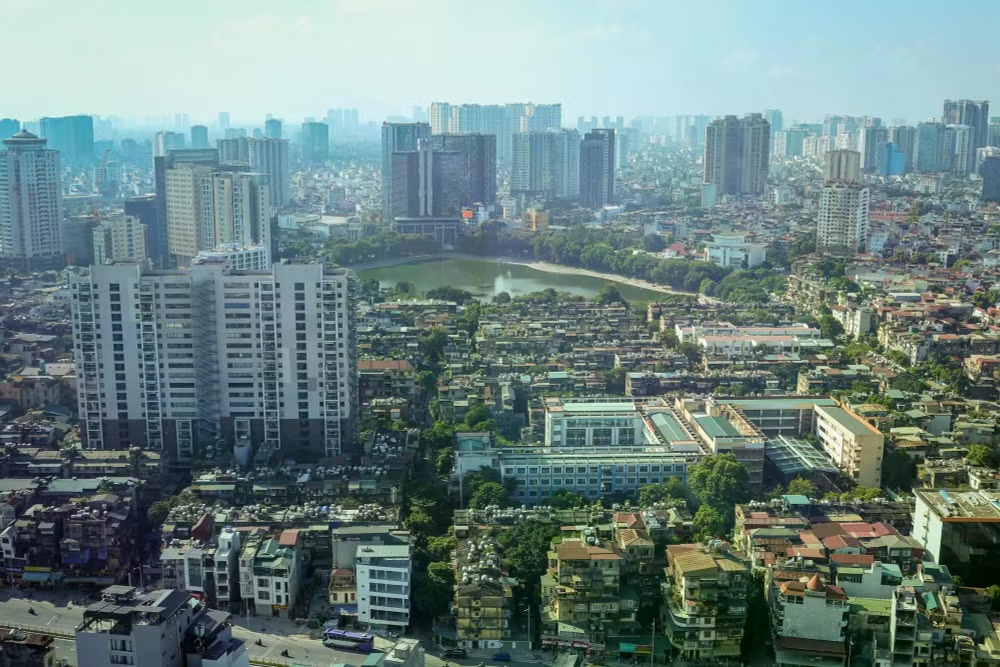
Nghịch lý nhà ở Đông Nam Á là tình trạng hàng chục nghìn căn nhà chưa bán được cùng tồn tại với nhu cầu an cư lớn, bởi sản phẩm trên thị trường thường vượt khả năng chi trả hoặc nằm xa nơi người mua cần sống. Đây không phải câu chuyện thiếu người cần nhà, mà là thị trường đưa ra sai loại nhà, sai mức giá và đôi khi sai vị trí. Tại Việt Nam, Philippines và Malaysia, chủ đầu tư khó bán bất động sản tồn kho trong khi nhiều người trẻ vẫn khó mua căn nhà đầu tiên. Riêng Việt Nam ghi nhận khoảng 51.950 căn hộ và lô đất tồn kho trong quý III/2026, theo số liệu của 27 trong 34 địa phương. Khi giá vẫn cao hơn thu nhập và nguồn cung giá phù hợp mỏng, những căn nhà chưa bán được không thể tự động trở thành lựa chọn cho người đang tìm nơi ở.
Nguồn cung có, nhưng sai phân khúc với nhu cầu
Khó mua nhà người trẻ không chỉ bắt nguồn từ giá cao; còn có sự lệch pha trong bất động sản phân khúc. Nhu cầu lớn nằm ở nhóm thu nhập thấp và trung bình, nhưng nguồn cung mới lại nghiêng về cao cấp và trung-cao cấp. Tại TP.HCM, căn hộ giá 70–100 triệu đồng/m² chiếm khoảng 48% nguồn cung mới trong quý III, còn loại giá 100–200 triệu đồng/m² chiếm thêm 23%. Trong chín tháng đầu năm 2026, phân khúc trung cấp chỉ chiếm 7,1% số căn hộ đủ điều kiện huy động vốn tại thành phố, còn nhà bình dân không có nguồn cung. Căn hộ tồn kho cũng không đồng nghĩa với nhà ở giá phù hợp: hơn 40% trong 32.600 căn chưa bán tại Metro Manila thuộc phân khúc giá trung bình. Đẩy dự án đi xa trung tâm có thể hạ giá mua, nhưng chi phí đi lại và thời gian di chuyển lại trở thành gánh nặng khác.
Khoản vay biến giấc mơ sở hữu nhà thành rủi ro
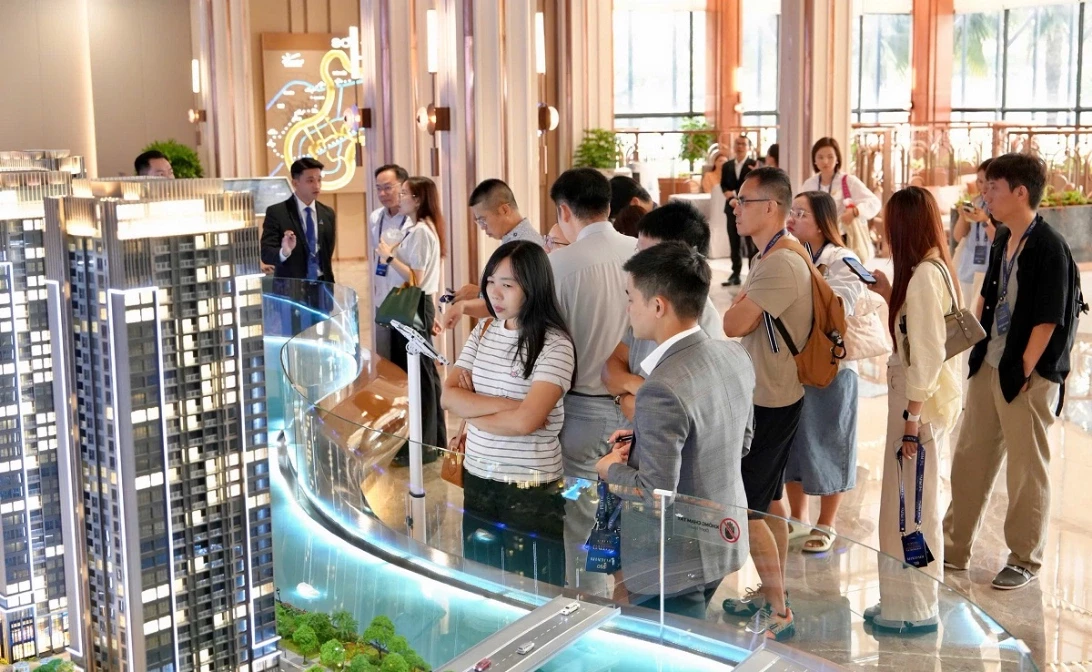
Ngay cả khi người mua tìm được căn hộ phù hợp, tiền đặt cọc, vốn tự có và khả năng vay dài hạn vẫn là những cánh cửa khó vượt qua. Tại Philippines, một số chủ đầu tư cho phép chia nhỏ tiền đặt cọc trong nhiều năm, nhưng khi nhận nhà, người mua phải xoay xở khoản vay cho phần còn lại; tiền trả hằng tháng có thể tăng gấp ba hoặc bốn lần, khiến ngân hàng từ chối hồ sơ hoặc người mua không kham nổi. Ở Malaysia, ông Siva lưu ý nhiều người đủ sức trả góp mỗi tháng nhưng thiếu tiền mặt để mua nhà. Vì thế, chỉ nới điều kiện tín dụng sẽ không giải quyết được khủng hoảng nếu giá nhà vẫn vượt xa thu nhập. Lãi suất vay mua nhà cao hoặc thay đổi sau thời gian ưu đãi càng khiến khoản trả nợ khó dự liệu, biến việc sở hữu nhà thành áp lực tài chính kéo dài.
Muốn giải bài toán, phải xây đúng nhà và giảm nút thắt vốn
Giải pháp cần bắt đầu từ việc tăng nguồn cung ở khoảng giá mà người thu nhập thấp và trung bình có thể tiếp cận, thay vì tiếp tục bổ sung chủ yếu căn hộ cao cấp. Hiệp hội Bất động sản TP.HCM đề xuất bổ sung cơ chế phát triển nhà thương mại giá phù hợp vào dự thảo Luật Nhà ở sửa đổi; mức giá tham khảo được nêu là 25–30 triệu đồng/m² ở một số tỉnh và 60–70 triệu đồng/m² tại đô thị lớn. Hiệp hội cũng kiến nghị giảm lãi suất cho vay thực chất và mở gói tín dụng 153.000 tỷ đồng với lãi suất hợp lý cho người mua nhà thương mại giá phù hợp. Khơi thông dự án đủ điều kiện là việc song hành cần thiết: cả nước còn nhiều dự án vướng mắc kéo dài, và tháo gỡ đúng điểm nghẽn có thể bổ sung nguồn cung. Malaysia cũng đề xuất chương trình bảo lãnh tín dụng trong dự thảo Ngân sách 2027, hướng đến khoảng 80.000 người mua lần đầu, nhất là người tự kinh doanh. Chính sách chỉ có ý nghĩa khi nhà mới thật sự đúng giá, đúng nơi và khoản vay bền vững.