
Khối hồ sơ tồn đọng không chỉ là một khoản nợ
Mã số thuế tồn đọng là mã của người nộp thuế đã ngừng hoạt động hoặc không còn ở địa chỉ đăng ký nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực, khiến tình trạng pháp lý vẫn treo trên hệ thống. Đây là điểm nghẽn quản lý, không thể giải quyết chỉ bằng một quyết định xóa nợ. Tính đến ngày 23/10/2026, có 2.518.440 người nộp thuế thuộc trạng thái 03 và 06: 643.383 trường hợp ngừng hoạt động nhưng chưa chấm dứt mã số thuế, cùng 1.875.057 trường hợp không hoạt động tại địa chỉ đã đăng ký. Quy mô này tạo áp lực lớn cho việc làm sạch dữ liệu và xử lý hồ sơ. Bộ Tài chính đang lấy ý kiến về các dự thảo nghị quyết nhằm hỗ trợ người nộp thuế và đáp ứng yêu cầu trao đổi thông tin quốc tế.
Từ ngày 1/1/2026, lệ phí môn bài đã chấm dứt thu, nhưng các khoản nợ phát sinh trước đó vẫn được theo dõi. Vì vậy, đề xuất xử lý nợ không chỉ là hỗ trợ các chủ thể đã ngừng kinh doanh; nó còn nhằm gỡ một lớp vướng mắc đang cản trở việc đóng hồ sơ.
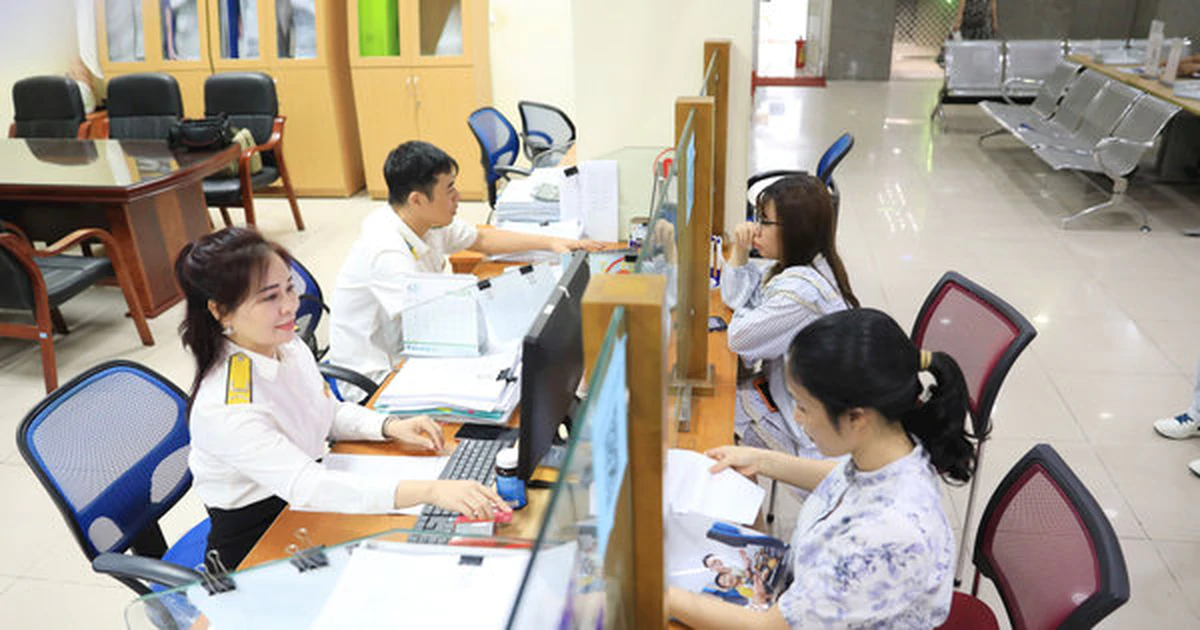
Xóa nợ có điều kiện, không thay thế việc hoàn tất hồ sơ
Bộ Tài chính đề xuất xóa nợ lệ phí môn bài và tiền chậm nộp tương ứng, đồng thời miễn khai, nộp đối với một số nghĩa vụ chưa thực hiện, theo điều kiện trong dự thảo. Đề xuất còn bao gồm xử lý tiền chậm nộp cho người nộp thuế ở trạng thái 03 và 06; đây chưa phải chính sách đã có hiệu lực và không đồng nghĩa mọi trường hợp còn nợ đều được xóa.
Quy mô nghĩa vụ cho thấy vì sao cơ chế đặc thù được đặt ra: đến cuối năm 2025, khoảng 764.000 người nộp thuế còn nợ lệ phí môn bài, tổng số tiền khoảng 1.450 tỷ đồng. Cơ quan thuế cũng đã giải quyết chấm dứt hiệu lực mã số thuế cho 777.835 trường hợp trong 10 tháng năm 2026. Có tiến độ, nhưng lượng hồ sơ còn lại vẫn quá lớn để xử lý theo lối cũ. Dự thảo dự kiến chính sách đặc thù áp dụng đến hết ngày 30/6/2028.
Cần nhìn rõ giới hạn của việc xóa nợ: nó có thể gỡ phần nghĩa vụ tài chính, nhưng không tự khôi phục sổ sách thất lạc, bổ sung tờ khai còn thiếu hay hoàn tất giải thể. Nếu chính sách dừng ở khoản nợ, người nộp thuế vẫn có thể mắc kẹt trong chính quy trình mà họ không còn đủ nguồn lực để thực hiện.
Nút thắt thật sự nằm ở thủ tục chấm dứt mã số thuế
Với doanh nghiệp đã đóng cửa nhiều năm, yêu cầu khôi phục sổ sách, lập báo cáo tài chính và bổ sung chứng từ cho cả giai đoạn dài có thể vượt quá khả năng thực tế. Chủ doanh nghiệp có thể đã chuyển nơi ở, kế toán không còn liên lạc được, còn hồ sơ thì thất lạc; thuê dịch vụ để hoàn thiện giấy tờ lại tạo thêm chi phí khi cơ sở không còn doanh thu. Bắt một đơn vị đã ngừng hoạt động tuân thủ như doanh nghiệp đang vận hành dễ tạo vòng luẩn quẩn: bổ sung hồ sơ, phát sinh nghĩa vụ và tiền phạt, rồi tiếp tục chờ cơ chế xử lý.
Giải pháp cần đi cùng xóa nợ là quy trình giải thể rút gọn, thống nhất và liên thông giữa cơ quan thuế với các cơ quan liên quan, để hạn chế việc đi lại và bổ sung hồ sơ nhiều lần. Luật sư Nguyễn Văn Được đề xuất nghiên cứu cơ chế cho phép hồi tố thời điểm nộp hồ sơ hoặc thông báo giải thể về thời điểm cơ quan thuế xác định doanh nghiệp không còn hoạt động, nếu đáp ứng đủ điều kiện. Ông cũng đề xuất dành tối thiểu 45 ngày cho toàn bộ quy trình, trong đó cơ quan thuế tối đa 20 ngày để xác định nghĩa vụ. Đây là hướng xử lý đáng cân nhắc, nhưng cần tiêu chí rõ ràng để vừa rút gọn vừa bảo đảm kiểm soát.
VCCI kiến nghị có thể áp dụng quy trình công khai thông tin để chấm dứt mã số thuế với doanh nghiệp, hộ kinh doanh đã nộp hồ sơ giải thể hoặc bị thu hồi giấy chứng nhận đăng ký kinh doanh quá 12 tháng, không còn nợ thuế và không có khiếu nại. Cách làm dựa trên điều kiện kiểm chứng được sẽ thiết thực hơn việc buộc mọi hồ sơ đi qua cùng một quy trình dài.
Làm sạch dữ liệu phải đi cùng giảm gánh nặng tuân thủ
Xử lý dứt điểm hồ sơ có lợi cho cả người nộp thuế lẫn chất lượng quản lý. Theo số liệu trong hồ sơ dự thảo được VCCI dẫn lại, tháo gỡ nghĩa vụ kê khai cho các kỳ không phát sinh hoạt động có thể tiết kiệm khoảng 3.255,7 tỷ đồng chi phí tuân thủ, tương ứng khoảng 23,38 triệu lượt tờ khai không có doanh thu. Những người từng kinh doanh không thành công cũng có cơ hội chấm dứt tình trạng pháp lý treo và trở lại thị trường.
Minh bạch dữ liệu người nộp thuế không thể đạt được nếu hệ thống tiếp tục giữ hàng triệu mã số của chủ thể không còn hoạt động. Nhưng minh bạch cũng không nên trở thành lý do duy trì thủ tục bất khả thi với người đã đóng cửa. Bộ Tài chính cần thiết kế điều kiện xóa nợ dễ xác định, quy trình chấm dứt mã số thuế có thời hạn, đồng thời công khai cách xử lý hồ sơ để tránh tùy nghi. Trong lúc chờ chính sách có hiệu lực, người nộp thuế thuộc trạng thái 03 và 06 nên rà soát tình trạng pháp lý, nghĩa vụ thuế và hồ sơ còn thiếu để sẵn sàng thực hiện thủ tục.
Kết luận rất rõ: xóa nợ là cánh cửa mở đầu, không phải đích đến. Chỉ khi đi kèm cơ chế giải thể doanh nghiệp khả thi, phối hợp liên thông và tiêu chí chấm dứt mã số thuế minh bạch, chính sách mới giải phóng được hồ sơ tồn đọng thay vì chuyển gánh nặng từ khoản nợ sang thủ tục.