
Dữ liệu nhiều không đồng nghĩa với bằng chứng tốt
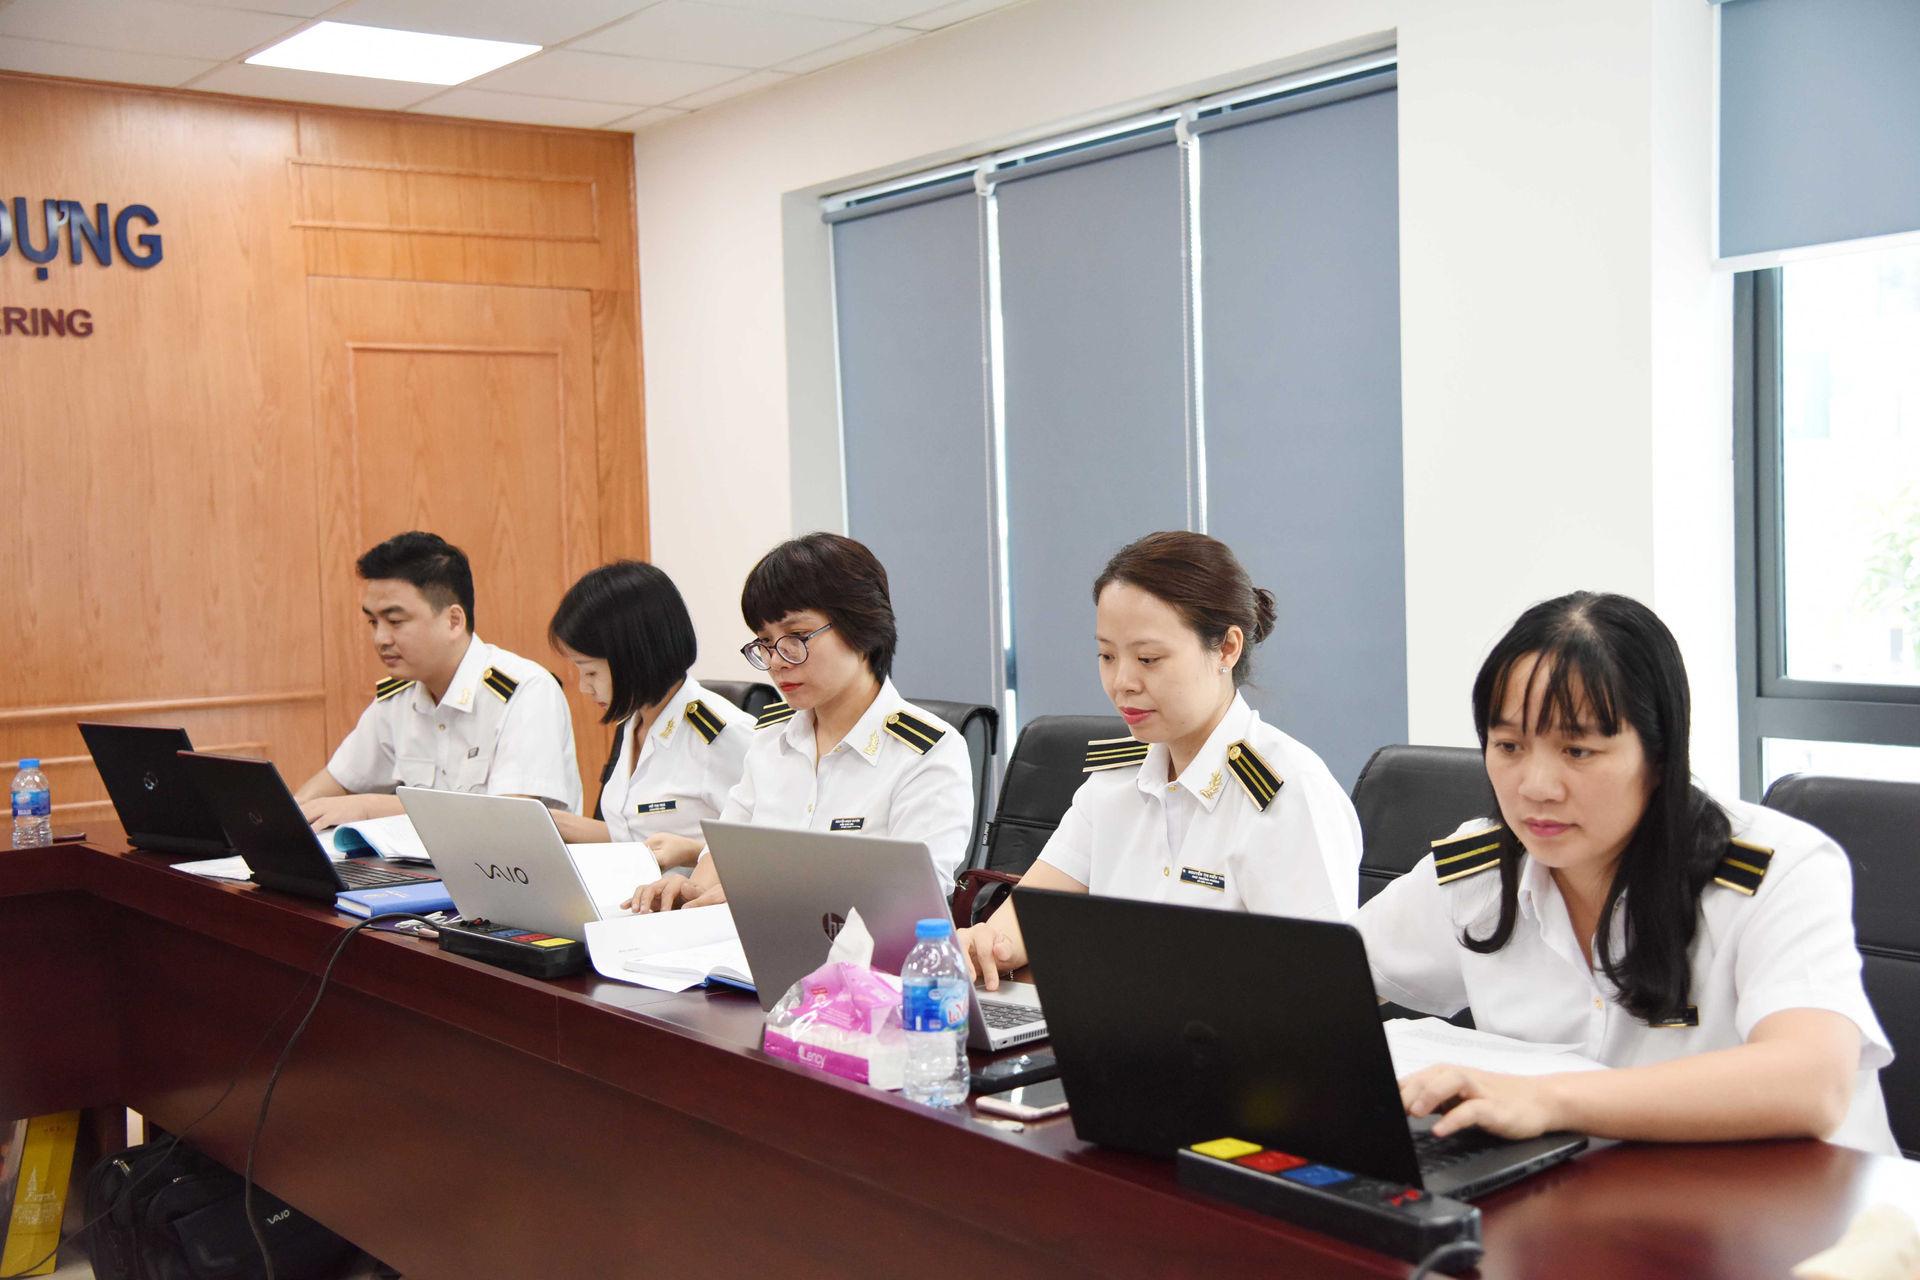
Phân tích dữ liệu kiểm toán là quá trình tiếp nhận, xử lý và xem xét dữ liệu để nhận diện rủi ro, tạo cảnh báo và hỗ trợ hình thành bằng chứng, chứ không phải phép tự động biến mọi bất thường thành sai phạm. Khi thu, chi ngân sách, đầu tư công và tài sản công ngày càng được quản lý trên hệ thống số, kiểm toán viên nhận nhiều dữ liệu trích xuất và báo cáo điện tử hơn chứng từ giấy; vì thế, câu hỏi về nguồn gốc, quyền chỉnh sửa và lịch sử xử lý dữ liệu trở nên thiết yếu. Một cảnh báo có thể do dữ liệu sai hoặc phản ánh một nghiệp vụ hợp lý, trong khi rủi ro ngoài tiêu chí của công cụ lại lọt qua. Tăng số lượng dữ liệu mà không kiểm soát chất lượng phân tích có thể làm dày danh sách cảnh báo nhưng không nâng độ tin cậy của kết luận. Điểm cần ưu tiên không phải là chạy được bao nhiêu mô hình, mà là chứng minh được mỗi kết quả dựa trên dữ liệu nào và được kiểm tra ra sao.
Năm chặng kiểm soát trước khi kết luận
Khung kiểm soát nên theo sát toàn bộ đường đi của dữ liệu: tiếp nhận nguồn; chuẩn bị và chuyển đổi; phân tích, tạo cảnh báo; xác minh cảnh báo; rồi hình thành bằng chứng và lưu hồ sơ. Mỗi chặng cần trả lời một câu hỏi riêng, chỉ rõ rủi ro cần kiểm soát và để lại dấu vết có thể rà soát. Kiểm soát chất lượng dữ liệu vì vậy không dừng ở việc kiểm tra tệp có mở được hay không: cần xem xét tính đầy đủ, độ chính xác, cách chuẩn hóa và khả năng truy xuất về nguồn. Với kết quả phân tích, phải lưu được tiêu chí, phiên bản công cụ và các bước xử lý để người khác có thể tái lập. Ba mức sử dụng kết quả phân tích nên gắn với mức xác minh: tín hiệu để định hướng kiểm tra, căn cứ hỗ trợ sau khi đối chiếu, và bằng chứng chỉ khi được củng cố bằng thủ tục thích hợp. Ranh giới này giúp ngăn cảnh báo máy móc bị đưa thẳng vào phát hiện kiểm toán.
AI mở rộng tầm rà soát, không thay người kiểm toán
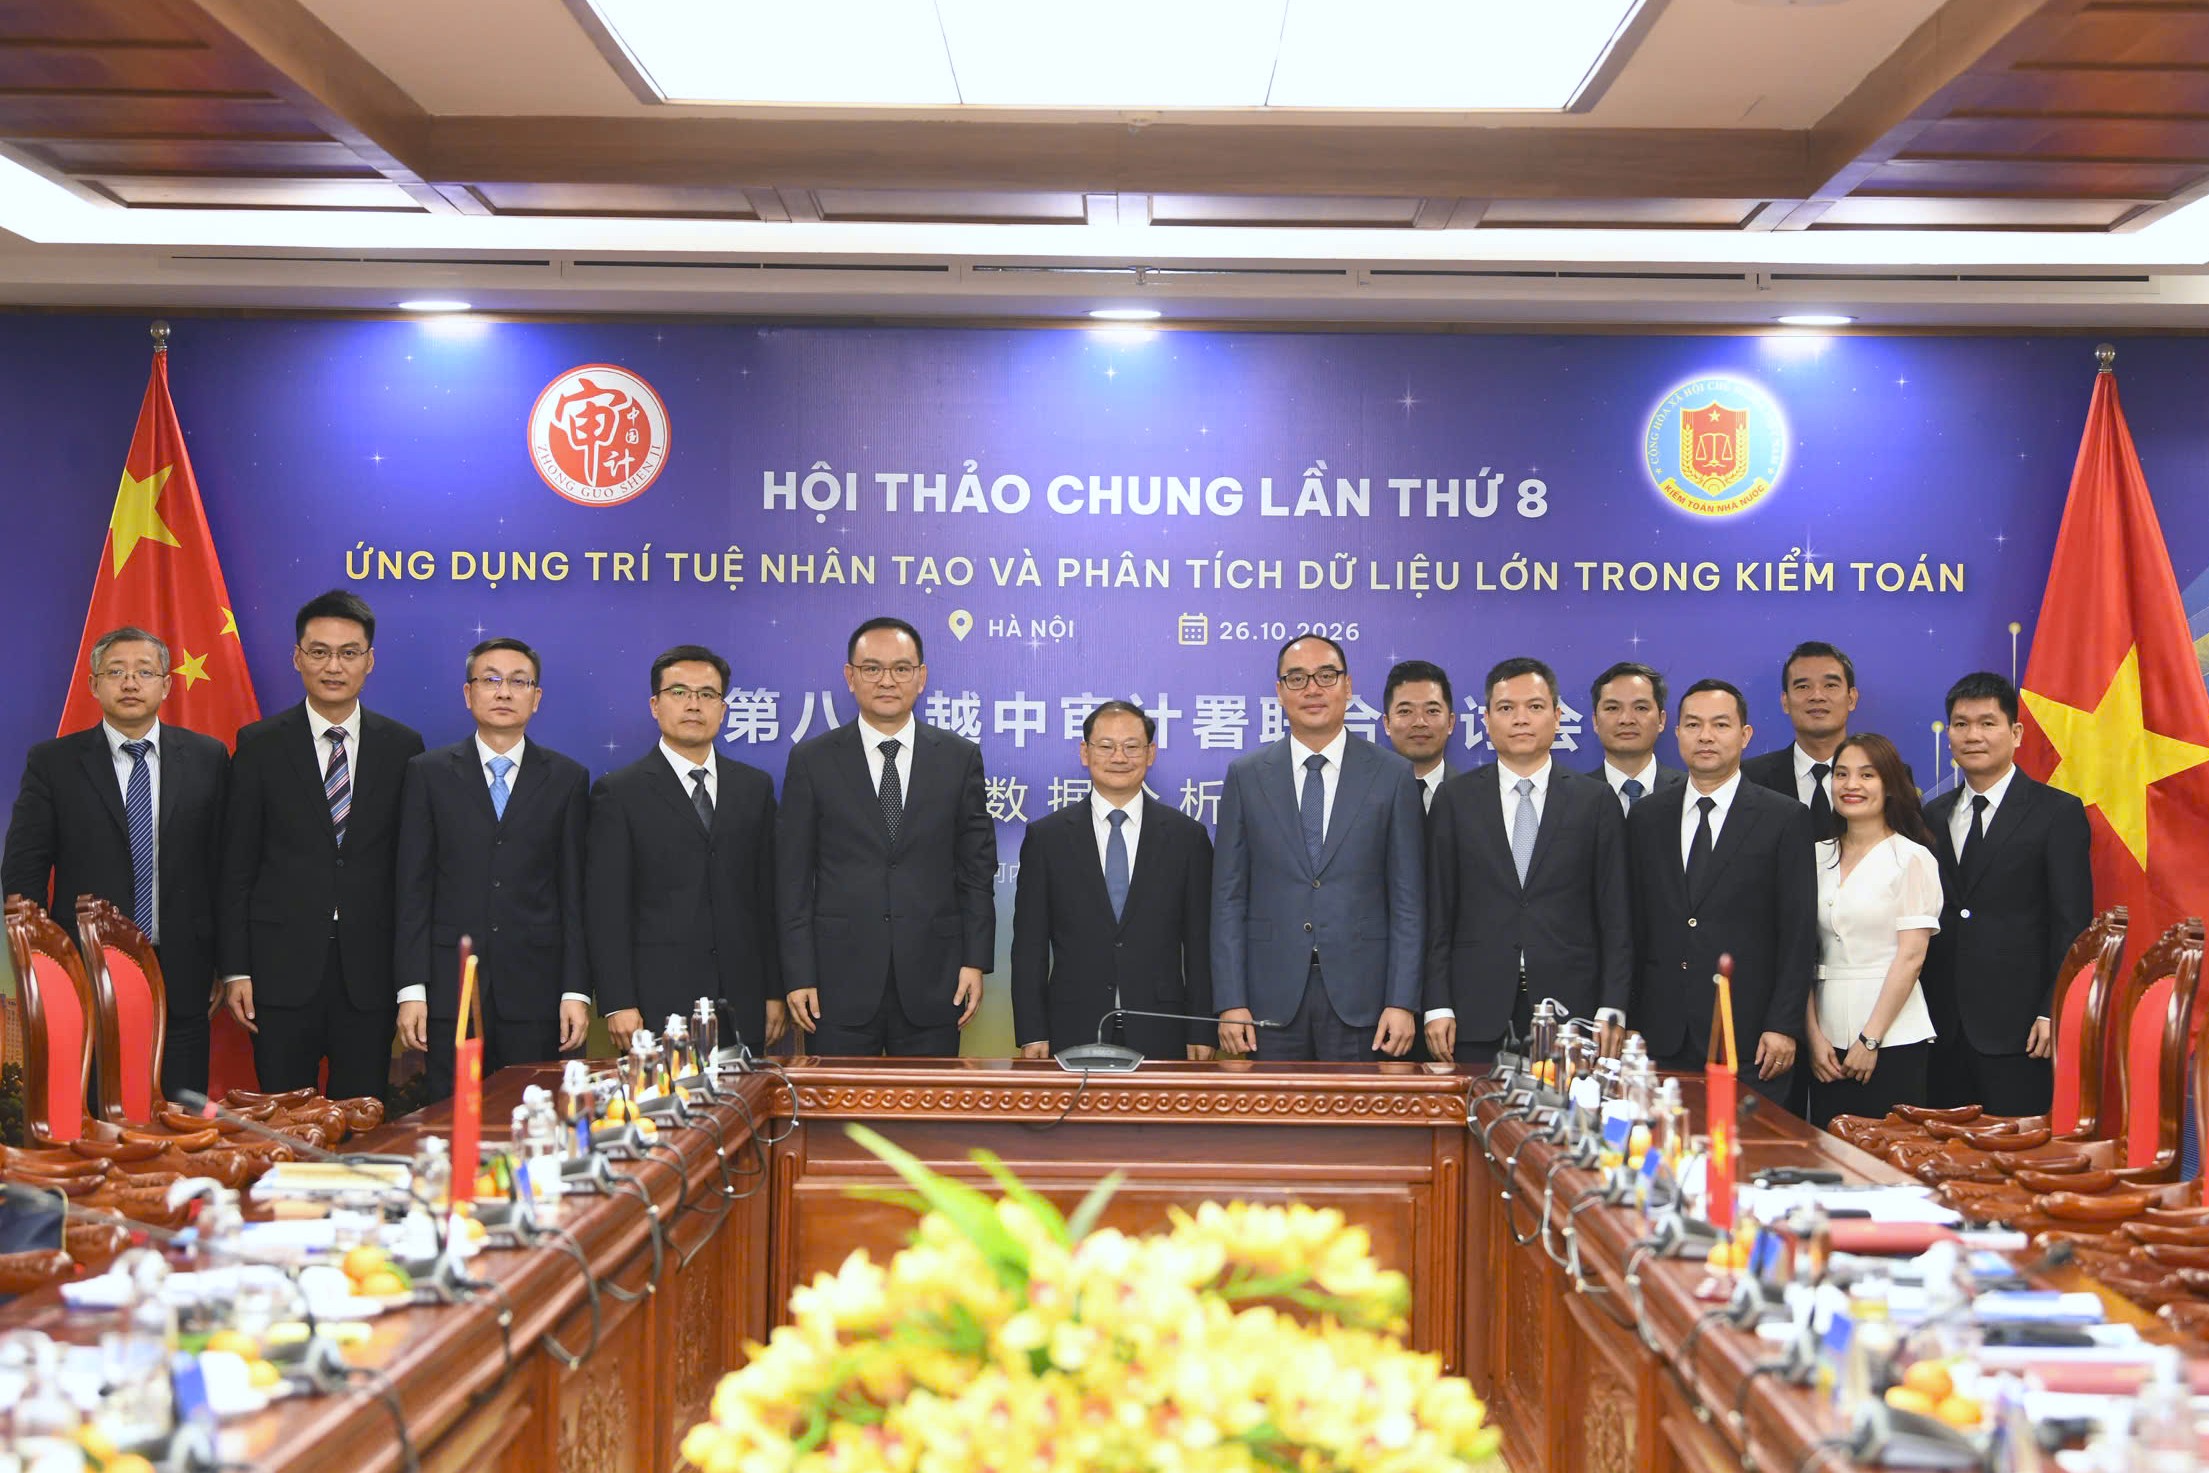
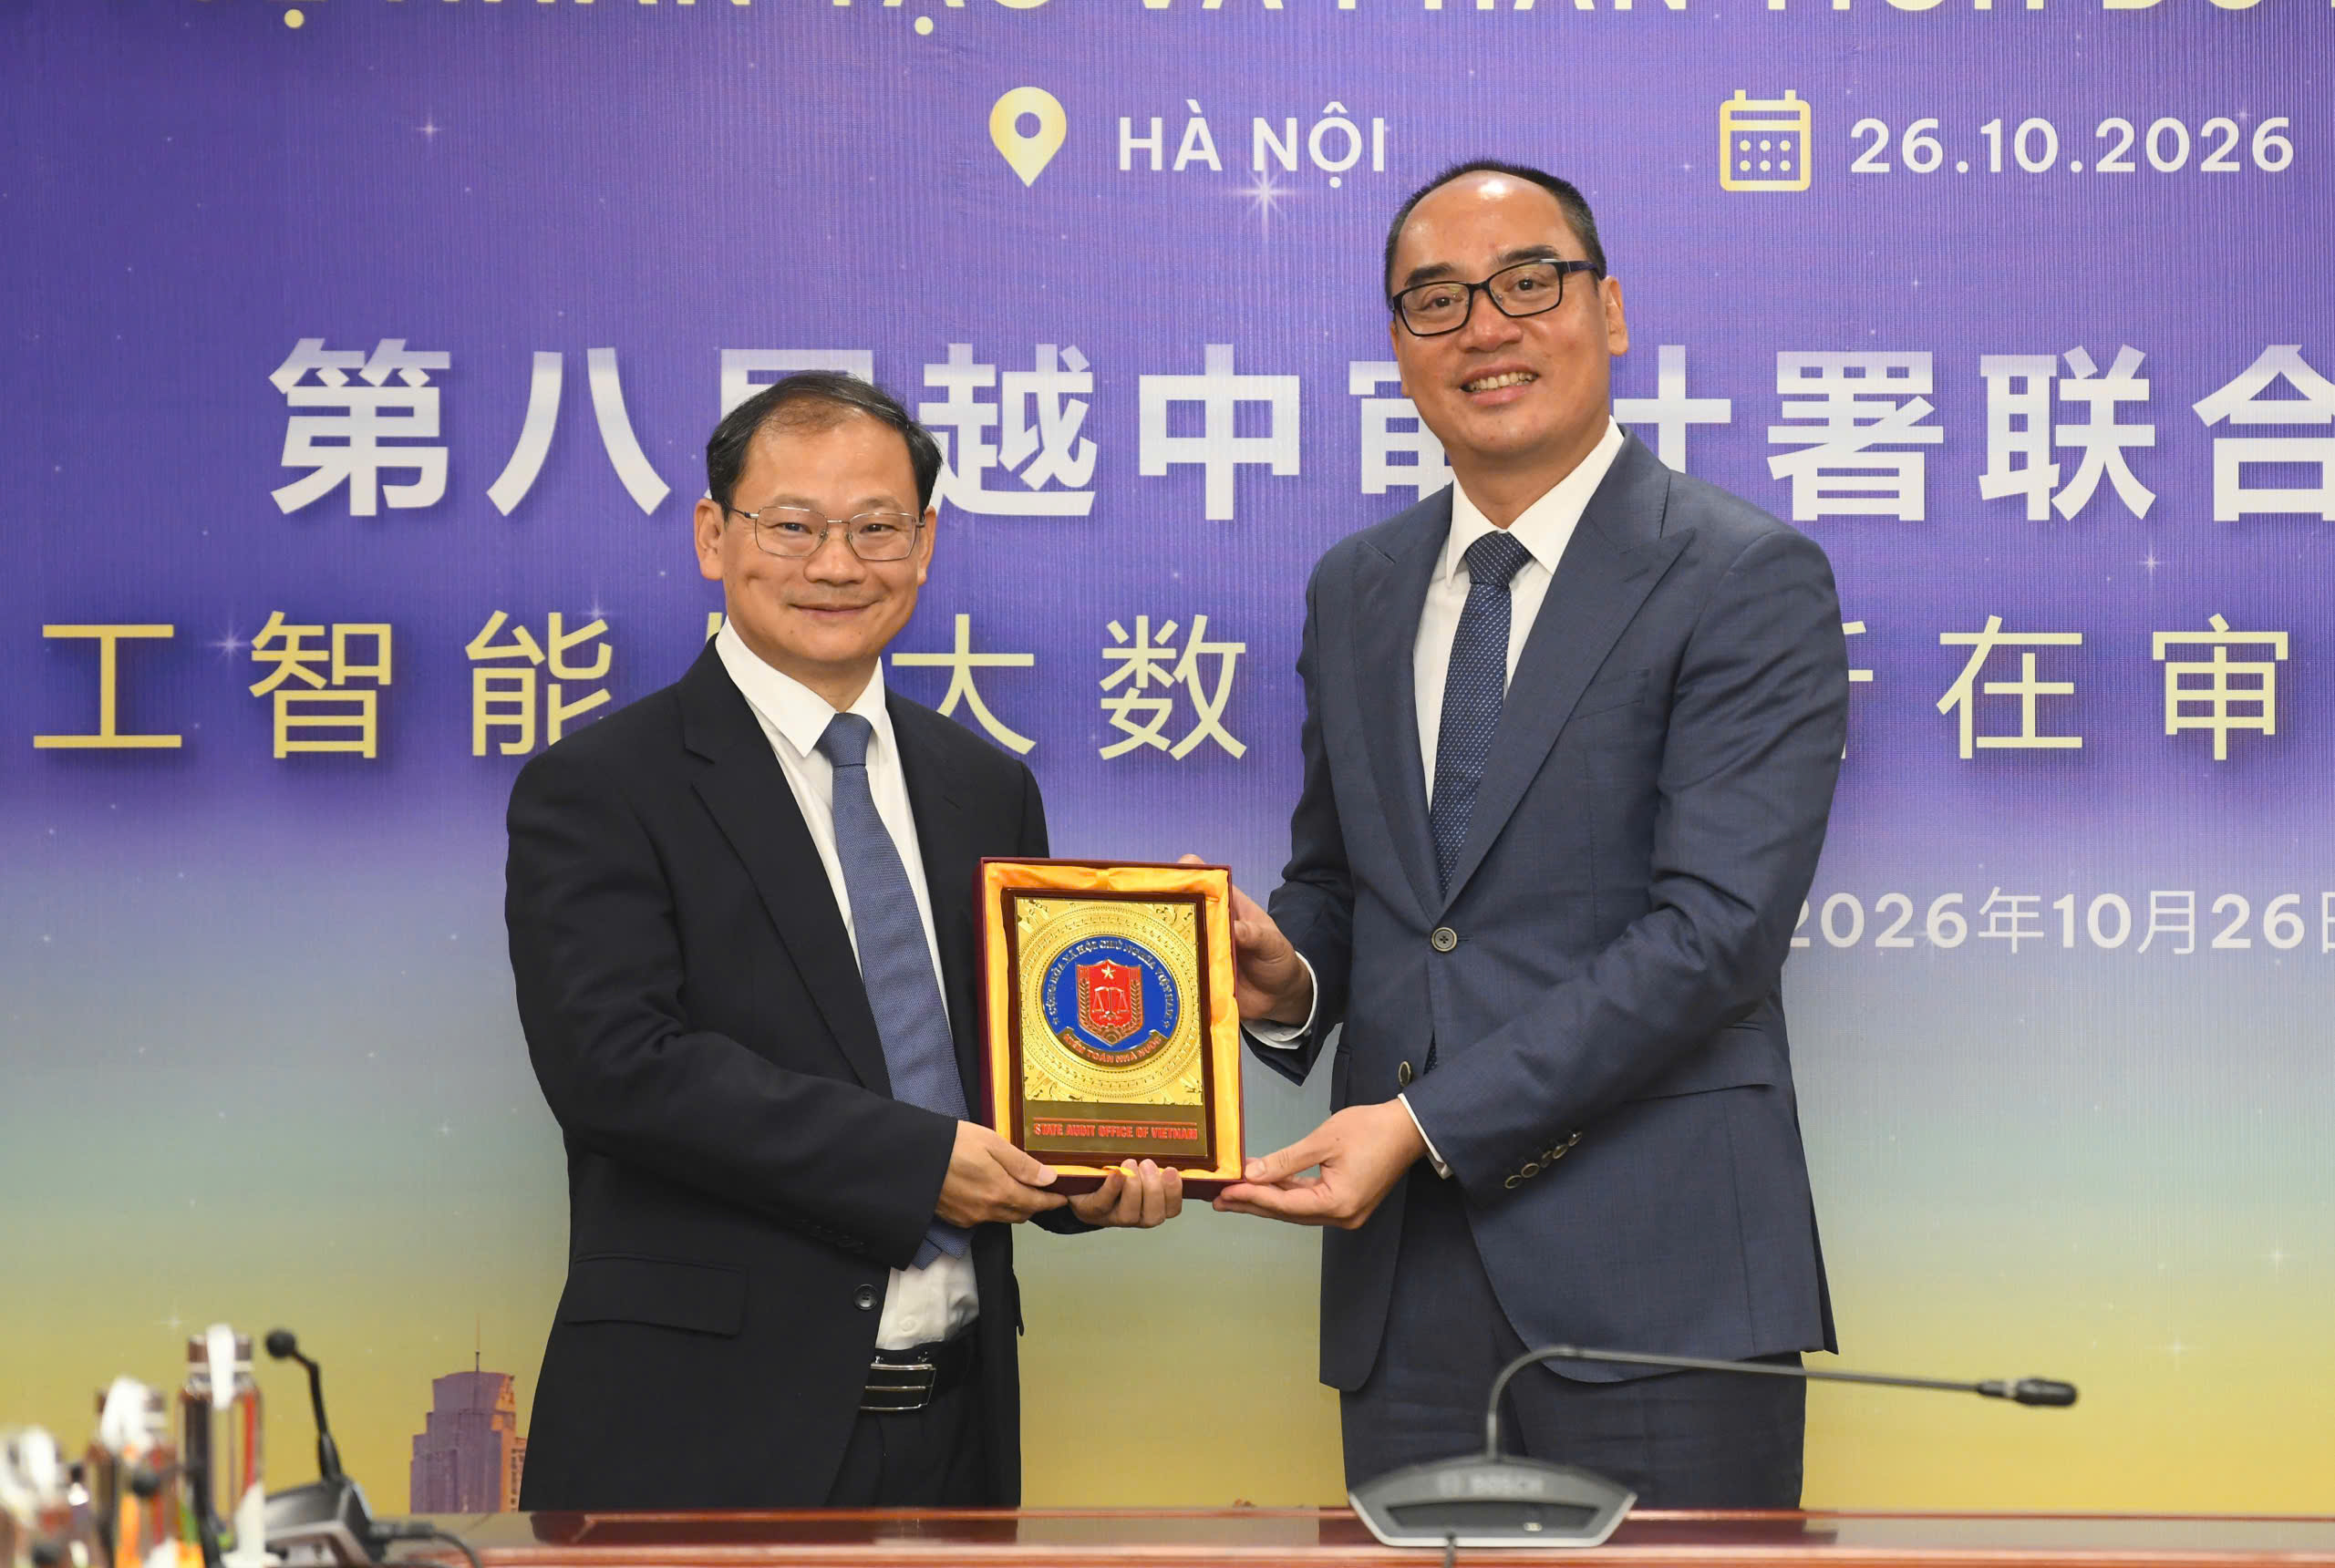
Dữ liệu lớn và AI trong kiểm toán có thể giúp sàng lọc thông tin, tìm dấu hiệu bất thường và hỗ trợ xác định trọng tâm, nhưng năng lực xử lý không tự bảo đảm độ đúng của kết quả. Ngày 26/10 tại Hà Nội, Kiểm toán nhà nước Việt Nam và Cơ quan Kiểm toán quốc gia Trung Quốc tổ chức Hội thảo chung lần thứ 8, do Bùi Quốc Dũng và Guo Xi đồng chủ trì, để trao đổi về chuyển đổi số, dữ liệu lớn và AI trong kiểm toán. Kho dữ liệu của Việt Nam có hơn 100 triệu bản ghi; hệ thống của Trung Quốc tích hợp 16 lĩnh vực, khoảng 29.400 cơ sở dữ liệu và 8,18 nghìn tỷ bản ghi. Quy mô ấy cho thấy tiềm năng đối chiếu rộng hơn, không phải lý do để tin mù quáng vào đầu ra. AI cần có khả năng giải thích, truy xuất và bảo vệ dữ liệu; kiểm toán viên vẫn phải xác minh, đánh giá chuyên môn và chịu trách nhiệm về kết luận.
Thí điểm có đánh giá, lấy khả năng giải trình làm chuẩn
Hai cuộc trao đổi về dữ liệu lớn và khung kiểm soát chất lượng cùng chỉ về một nguyên tắc: kết quả phân tích chỉ đáng tin khi các khâu phía trước cũng được kiểm soát. Kho dữ liệu không chỉ cần thu thập và lưu trữ mà còn phải cập nhật thường xuyên, thống nhất định dạng và đánh giá giá trị sử dụng; việc kết nối liên ngành phải đi cùng cơ sở pháp lý, bảo mật và năng lực của kiểm toán viên. Do đó, triển khai thí điểm có đánh giá là lựa chọn thận trọng hơn việc mở rộng AI đồng loạt. Mỗi lĩnh vực dữ liệu cần được xem xét về mức sẵn sàng trước khi quyết định dùng kết quả đến đâu; hồ sơ kiểm toán phải cho phép truy xuất và tái lập phân tích. KTNN Việt Nam cho biết sẽ tiếp tục phát triển nền tảng dữ liệu tập trung, tăng kết nối, hoàn thiện công cụ dùng chung và thúc đẩy AI ở khâu thiết thực. Đích đến nên là kết luận có thể giải trình, không phải số lượng cảnh báo lớn hơn.